

Applied Digital (APLD) baut und vermietet KI-Rechenzentren für Cloud-Kunden. Das klassische Hosting-Geschäft bildet die operative Basis, während große stromnetzfähige Campusse einen Weg zu wiederkehrenden Mieteinnahmen aus Hochleistungsrechnen schaffen. Geleaste Kapazität allein erzeugt keine Mieteinnahmen: Bau, Versorgungsanschlüsse, Kundenübergaben und Finanzierungsbedingungen bestimmen, wann diese Campusse beginnen, Renditen für bestehende Aktionäre zu erwirtschaften.
Das jüngste Quartal zeigte ein rasantes Umsatzwachstum neben einem kostspieligen Ausbau. Die Umsätze von Applied Digital im Fiskal-Q1 2027 erreichten 341,9 Millionen US-Dollar, darunter 65,8 Millionen US-Dollar HPC-Basismiete und 183,5 Millionen US-Dollar Mieterausbauerlöse, während der GAAP-Verlust für Stammaktionäre auf 221,0 Millionen US-Dollar anstieg. Barmittel und gesperrte Barmittel erreichten 3,7 Milliarden US-Dollar gegenüber 6,4 Milliarden US-Dollar Schulden. Weitere Übergaben müssen die wiederkehrende Miete schneller steigern als Zins- und Baukosten.
Zwei konkurrierende Sichtweisen prägen die Kursprognose für Applied Digital bis Ende 2026:
- Das Wachstumsszenario: Geleaste KI-Campusse erreichen ihre Betriebsdaten, die wiederkehrende Basismiete steigt, und Investoren gewinnen Vertrauen in die rund 36 Milliarden US-Dollar schwere Pipeline aus vertraglich gesichertem Basismietzeitraum-Umsatz.
- Das Risikoszenario: Verzögerungen, teure Finanzierung, Kundenkonzentration und unregelmäßige Ausbauverkäufe machen den Umsatzanstieg für Stammaktionäre weniger wertvoll.
Dieser Leitfaden analysiert das Geschäftsmodell von Applied Digital, die neuesten Ergebnisse, Wall-Street-Kursziele, drei bedingte Kursszenarien und wie man APLD-Aktienfutures handelt über BingX TradFi.
Top 5 Dinge, die Applied-Digital-Investoren im Oktober 2026 wissen sollten
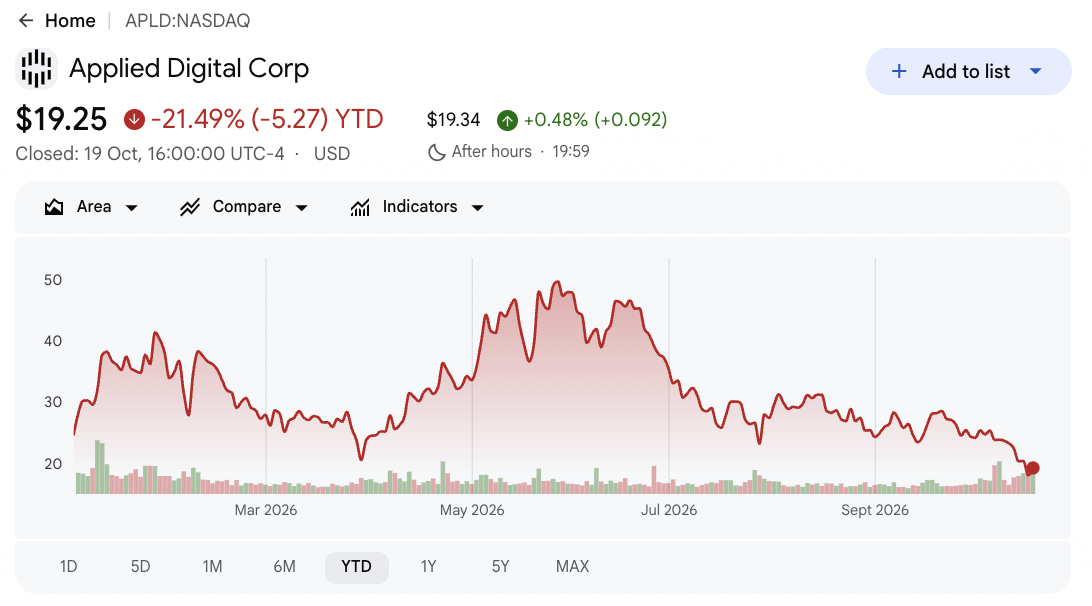
- Die Aktie hat trotz schnellem Wachstum an Wert verloren. APLD-Aktien schlossen am 2026-10-19 bei 19,25 US-Dollar, ein Minus von 21,49 % seit Jahresbeginn. Der Markt diskontiert Projektrealisierungs- und Finanzierungsunsicherheiten, anstatt einfach den jahresübergreifenden Umsatzanstieg von 322 % fortzuschreiben.
- Der Umsatzmix ist wichtiger als die Schlagzeile. Der Umsatz im Fiskal-Q1 erreichte 341,9 Millionen US-Dollar; HPC-Hosting umfasste 65,8 Millionen US-Dollar Basismiete und 183,5 Millionen US-Dollar Ausbaudienstleistungen. Projektarbeit sollte nicht als gleichermaßen wiederkehrender Mietumsatz behandelt werden.
- Geleaste Leistung ist bedeutsam, braucht aber Zeit. Applied Digital meldete 1,41 Gigawatt unter Mietvertrag über fünf US-Campusse und rund 36 Milliarden US-Dollar Basismietzeitraum-Vertragsumsatz über diese Leasingverträge. Dies ist zukünftiger Vertragswert, kein aktuell ausgewiesener Umsatz oder Barmittel.
- Physische Übergaben sind der kurzfristige Test. Polaris Forge 1 hatte am 2025-08-31 175 Megawatt in Betrieb und 250 Megawatt nach einer Phase am 2026-10-01. Das Management hatte 300 Megawatt in Betrieb in North Dakota bis Ende 2026 angepeilt; Investoren können die gelieferte Kapazität mit diesem Meilenstein vergleichen.
- Die Finanzierung bestimmt das Ergebnis für Aktionäre. Barmittel, Äquivalente und gesperrte Barmittel beliefen sich am 2026-08-31 auf 3,7 Milliarden US-Dollar gegenüber 6,4 Milliarden US-Dollar Schulden, während der vierteljährliche Zinsaufwand 77,4 Millionen US-Dollar erreichte. Weitere Leasingverträge steigern den Wert nur, wenn die Finanzierung keine unverhältnismäßigen Renditen absorbiert.
Was ist Applied Digital (APLD)?
Applied Digital ist ein in Dallas ansässiges KI-Infrastruktur-Unternehmen, das große Rechenzentren für Hochleistungsrechnen (HPC) und künstliche Intelligenz entwickelt, besitzt und betreibt. Seine Campusse Polaris Forge und Delta Forge liefern die Energie, Kühlung und Infrastruktur, die für hochdichtes KI-Computing benötigt werden. CoreWeave mietet Kapazitäten bei Polaris Forge 1, während andere Hyperscaler sich für weitere Campusse verpflichtet haben. Applied Digital erzielt Umsätze durch langfristige Leasingverträge, Mieterstattungen und baurelevante Dienstleistungen, wenn vertraglich vereinbarte Kapazitäten in Betrieb gehen.
Ursprünglich als Applied Blockchain bekannt, begann das Unternehmen mit dem Kryptowährungs-Mining, bevor es sich auf Rechenzentrums-Hosting und KI-Infrastruktur verlagerte. Sein klassisches 286-MW- Krypto-Mining-Hosting-Geschäft erzielte im Fiskal-Q1 einen Umsatz von 37,8 Millionen US-Dollar. Applied Digital besitzt außerdem rund 96 % des börsennotierten ChronoScale, einer GPU-Computing-Plattform mit Plänen für ein 50-MW- Microsoft-KI-Deployment. Zusammen erweitern diese Aktivitäten das Engagement im Bereich KI-Rechenzentrumsvermietung und GPU-Computing, wobei das künftige Wachstum von der Bauausführung, der Kundennachfrage und der Umwandlung vertraglich gesicherter Kapazitäten in wiederkehrende Einnahmen abhängt.
Mehr lesen: Top-Hochleistungsrechnen (HPC)-Aktien im Überblick 2026: Marktführer im Bereich Accelerated Computing
Applied Digital (APLD) Q1 GJ2027 Ergebnisübersicht: KI-Rechenzentrumswachstum treibt 322 % Umsatzanstieg
Applied Digital meldete für Q1 GJ2027 einen Umsatz von 341,9 Millionen US-Dollar, ein Plus von 322 % im Jahresvergleich, angetrieben durch 183,5 Millionen US-Dollar HPC-Mieterausbauerlöse und 65,8 Millionen US-Dollar Basismiete aus KI-Rechenzentren. Das bereinigte EBITDA erreichte 64,4 Millionen US-Dollar und spiegelt eine verbesserte operative Leistung wider. Der GAAP-Verlust der Stammaktionäre weitete sich jedoch auf 221,0 Millionen US-Dollar aus, während 6,4 Milliarden US-Dollar Schulden und 3,7 Milliarden US-Dollar Barmittel und gesperrte Barmittel die Finanzierungskosten und das wiederkehrende Mietwachstum in den Mittelpunkt des Ausblicks stellten.
Mehr lesen: Applied Digital (APLD) Q1 GJ2027 Ergebnisübersicht: 322 % Umsatzwachstum treibt eine Kursrally von 0,17 %
|
Finanzkennzahl |
Prognose / Konsensus |
Gemeldet / Tatsächlich |
Überraschung |
|
Umsatz |
80,9 Mio. US-Dollar im Vorjahr |
341,9 Mio. US-Dollar |
Ausgeweitet. Plus 322 %; Ausbauerlöse trieben den Großteil des Anstiegs. |
|
Bereinigter Umsatz |
64,2 Mio. US-Dollar im Vorjahr |
300,4 Mio. US-Dollar |
Ausgeweitet. Ohne ChronoScale-Aktivitäten. |
|
HPC-Basismieterlöse |
0 US-Dollar im Vorjahr |
65,8 Mio. US-Dollar |
Begonnen. Wiederkehrende Hosting-Miete ist nun sichtbar. |
|
HPC-Mieterausbauerlöse |
— |
183,5 Mio. US-Dollar |
Erheblich. Plus 157,2 Mio. US-Dollar im Jahresvergleich. |
|
GAAP-Nettoverlust |
18,5 Mio. US-Dollar im Vorjahr |
221,0 Mio. US-Dollar |
Ausgeweitet. Verlust um 202,5 Mio. US-Dollar gestiegen. |
|
Bereinigter Nettoverlust |
7,6 Mio. US-Dollar im Vorjahr |
4,1 Mio. US-Dollar |
Verringert. Verlust um 3,5 Mio. US-Dollar reduziert. |
|
Bereinigtes EBITDA |
0,5 Mio. US-Dollar im Vorjahr |
64,4 Mio. US-Dollar |
Verbessert. Plus 63,9 Mio. US-Dollar im Jahresvergleich. |
|
Schulden |
— |
6,4 Mrd. US-Dollar |
Verschuldet. Gegenüber 3,7 Mrd. US-Dollar Barmitteln und gesperrten Barmitteln. |
- Ausbauerlöse waren der wichtigste Wachstumsmotor. HPC-Hosting trug 262,6 Millionen US-Dollar bei, bestehend aus 183,5 Millionen US-Dollar Mieterausbau, 65,8 Millionen US-Dollar Basismiete und 13,3 Millionen US-Dollar Erstattungen. Verfolgen Sie die wiederkehrende Miete, wenn weitere Phasen des Campus in Betrieb gehen.
- Die Lieferung schritt nach dem Quartalsende voran. Das erste 100-Megawatt-Gebäude von Polaris Forge 1 ging im Oktober 2025 in Betrieb. Zwei 75-Megawatt-Phasen folgten im Juli und Oktober 2026, wodurch die aktive Kapazität auf 250 Megawatt anstieg. Andere Campusse befinden sich noch im Bau, sodass die Mieteinnahmen hinter den Leasingverträgen zurückbleiben.
- GAAP- und bereinigte Ergebnisse weichen voneinander ab. Der bereinigte Nettoverlust verringerte sich auf 4,1 Millionen US-Dollar bzw. 0,01 US-Dollar je Aktie, während der GAAP-Verlust für Stammaktionäre auf 221,0 Millionen US-Dollar bzw. 0,76 US-Dollar ausweitete. ChronoScale ist in den GAAP-Zahlen konsolidiert, aber aus den bereinigten Kennzahlen ausgeschlossen; Finanzierungs- und Bewertungseffekte spielen ebenfalls eine Rolle.
- Der operative Fortschritt ist mit Zinskosten verbunden. Das bereinigte EBITDA stieg von 0,5 Millionen auf 64,4 Millionen US-Dollar, aber der Zinsaufwand sprang von 8,0 Millionen auf 77,4 Millionen US-Dollar. Das EBITDA schließt Tilgungsleistungen aus; steigende wiederkehrende Mieteinnahmen müssen die Projektfinanzierungskosten übersteigen.
- Liquidität und Verschuldung müssen gemeinsam betrachtet werden. Barmittel, Äquivalente und gesperrte Barmittel beliefen sich am 2026-08-31 auf 3,7 Milliarden US-Dollar gegenüber 6,4 Milliarden US-Dollar Schulden. Der Basismietzeitraum-Leasingbetrag von 36 Milliarden US-Dollar erstreckt sich über zukünftige Jahre und ist nicht sofort einziehbar; Inbetriebnahmetermine und Finanzierungsbedingungen bestimmen die Eigenkapitalrenditen.
Mehr lesen: Top-KI-Rechenzentrums-Aktien zum Kauf in 2026: Cloud, Server und KI-Compute-Infrastruktur
Applied Digital (APLD) Investitionsausblick 2026: 45 US-Dollar Bull-Case vs. 14 US-Dollar Bear-Case
Der Ausblick von Applied Digital für 2026 hängt davon ab, ob die 1,41 GW vertraglich gesicherter KI-Rechenzentrums-Kapazität in betriebsbereite Anlagen und wiederkehrende Mieteinnahmen umgewandelt werden kann. Während 65,8 Millionen US-Dollar vierteljährliche Basismiete frühe Fortschritte zeigen, bleiben Bauzeitpläne, Finanzierungskosten und Cashflow-Generierung zentral für die Bewertung. Die folgenden Szenarien spiegeln wider, wie Campus-Lieferungen und Leasingumwandlungen die Performance von APLD bis Jahresende prägen könnten.
Das Bull-Szenario: Schnellere KI-Rechenzentrumserweiterung treibt APLD Richtung 45 US-Dollar
Das Bull-Szenario setzt voraus, dass Applied Digital sein Ziel von 300 MW operativer Kapazität zum Jahresende in North Dakota erreicht, wobei weitere Anlagen beginnen, wiederkehrende Mieteinnahmen zu generieren. Fortschritte bei anderen Campussen und eine zuverlässige Projektfinanzierung würden das Vertrauen in die Umwandlung der rund 36 Milliarden US-Dollar langfristiger Leasingverpflichtungen in zukünftige Einnahmen stärken.
Eine Bewegung in Richtung 45 US-Dollar würde zeitgerechte Anlagenübergaben, steigende HPC-Basismieteinnahmen und beherrschbare Finanzierungskosten erfordern. Eine stärkere Cashflow-Generierung und begrenzte Aktionärsverwässerung würden eine höhere Bewertung weiter unterstützen.
Das Basisszenario: Stetiges Mietwachstum hält APLD zwischen 22 und 32 US-Dollar
Das Basisszenario setzt voraus, dass fertiggestellte Rechenzentrums-Kapazitäten schrittweise in Betrieb gehen, während größere Campusse den Bau vorantreiben. Die Mieterausbauerlöse bleiben unregelmäßig, aber langfristige Hyperscaler-Verträge und zusätzliche Mieteinnahmen unterstützen das Wachstum. Finanzierungsanforderungen können die Bewertungsexpansion begrenzen, bis der wiederkehrende Cashflow gefestigter wird.
APLD könnte zwischen 22 und 32 US-Dollar handeln, wenn die operative Kapazität zunimmt, die Basismiete wächst und die Projektfinanzierung beherrschbar bleibt. Eine schnellere Leasingumwandlung könnte das obere Ende unterstützen, während langsameres Mietwachstum oder höhere Finanzierungskosten die Bandbreite unter Druck setzen würden.
Das Bear-Szenario: Bau- und Finanzierungsverzögerungen ziehen APLD Richtung 14 US-Dollar
Das Bear-Szenario setzt voraus, dass Stromverfügbarkeit, Ausrüstungsengpässe oder Bauverzögerungen Rechenzentrums-Übergaben und wiederkehrende Mieteinnahmen verschieben. Die Ausbauerlöse können erheblich bleiben, aber eine langsamere Leasingumwandlung würde die Finanzierungskosten verlängern, bevor die Anlagen vollständig in Betrieb gehen. Zusätzliche Kreditaufnahmen oder Aktienemissionen könnten die Renditen für bestehende Aktionäre weiter reduzieren.
Eine Bewegung in Richtung 14 US-Dollar würde wahrscheinlicher, wenn Campus-Lieferungen sich verzögern, die Basismieteinnahmen unter den Erwartungen wachsen oder die Finanzierungskosten steigen. Schwächere Projektcash-Renditen und ein höheres Verwässerungsrisiko könnten die Bewertung trotz der großen Vertragspipeline des Unternehmens belasten.
APLD-Aktienkursprognosen für 2026 von Wall-Street-Analysten
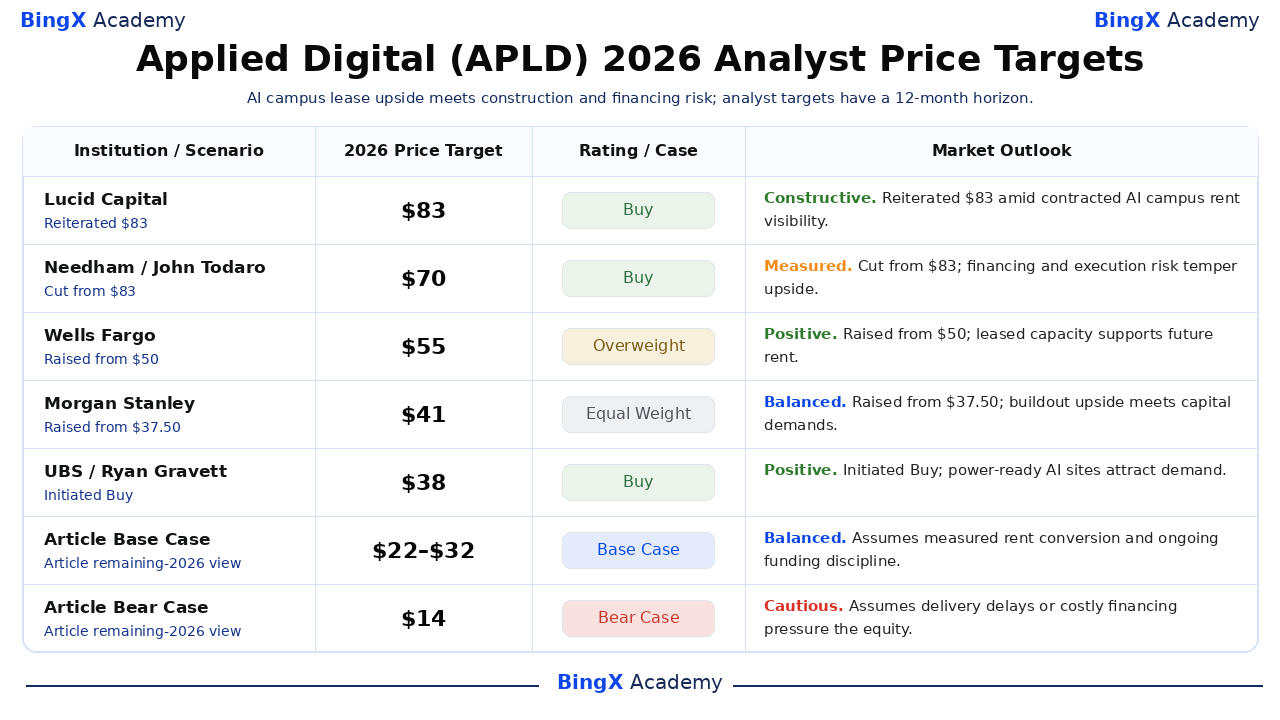
Diese sechs namentlich genannten Drittpartei-Kursziele haben einen Zeithorizont von rund 12 Monaten, der über Dezember 2026 hinausgeht. Die datierten Maßnahmen und Ratings sind gemeldet; kurze marktbezogene Erklärungen sind redaktionelle Interpretationen. Die letzten zwei Zeilen sind die eigenständigen verbleibenden 2026-Szenarien dieses Artikels, daher sollten hohe Analystenprognosen nicht als Jahresendversprechen behandelt werden.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Lucid Capital |
83 US-Dollar |
Kaufen |
Konstruktiv. 2026-10-08: Darren Aftahi bekräftigte Kaufempfehlung mit einem Kursziel von 83 US-Dollar. Redaktionelle Einschätzung: Bekräftigung von 83 US-Dollar angesichts der Transparenz bei vertraglich vereinbarten KI-Campus-Mieteinnahmen. |
|
Needham |
70 US-Dollar |
Kaufen |
Gemäßigt. 2026-10-08: John Todaro senkte das Kursziel von 83 auf 70 US-Dollar, behielt aber die Kaufempfehlung bei. Redaktionelle Einschätzung: Finanzierungs- und Ausführungsrisiken dämpfen das Aufwärtspotenzial. |
|
Wells Fargo |
55 US-Dollar |
Übergewichten |
Positiv. 2026-10-08: Eric Luebchow erhöhte das Kursziel von 50 auf 55 US-Dollar und behielt die Übergewichten-Einstufung bei. Redaktionelle Einschätzung: Geleaste Kapazität unterstützt zukünftige Mieteinnahmen. |
|
Morgan Stanley |
41 US-Dollar |
Gleichgewichten |
Ausgewogen. 2026-10-09: Stephen Byrd erhöhte das Kursziel von 37,50 auf 41 US-Dollar und behielt die Gleichgewichten-Einstufung bei. Redaktionelle Einschätzung: Ausbaupotenzial trifft auf Kapitalanforderungen. |
|
UBS |
38 US-Dollar |
Kaufen |
Positiv. 2026-09-23: Ryan Gravett initiierte eine Kaufempfehlung mit einem Kursziel von 38 US-Dollar. Redaktionelle Einschätzung: Stromnetzfähige KI-Standorte ziehen Nachfrage an. |
|
Rothschild & Co Redburn |
22 US-Dollar |
Neutral |
Vorsichtig. 2026-09-21: Alexander Haissl initiierte eine Neutral-Einstufung mit einem Kursziel von 22 US-Dollar. Redaktionelle Einschätzung: Finanzierung und Projektzeitplan engen die Fehlertoleranz ein. |
|
Artikel-Basisszenario |
22–32 |
Basisszenario |
Ausgewogen. Setzt auf gemäßigte Mietumwandlung und Finanzierungsdisziplin bis Dezember 2026. |
|
Artikel-Bear-Szenario |
14 US-Dollar |
Bear-Szenario |
Vorsichtig. Setzt voraus, dass verzögerte Übergaben oder kostspielige Finanzierung den Eigenkapitalwert mindern. |
So handeln Sie Applied Digital (APLD)-Aktien auf BingX
BingX TradFi listet APLD-USDT-Perpetuals für Trader, die Standortlieferungen und Finanzierungen überwachen. Perpetuals unterscheiden sich vom Besitz von Nasdaq-Aktien. Definieren Sie Größe, Hebel und Ausstiegspunkte; BingX AI kann Signale organisieren, aber unabhängige Recherche bleibt unerlässlich.
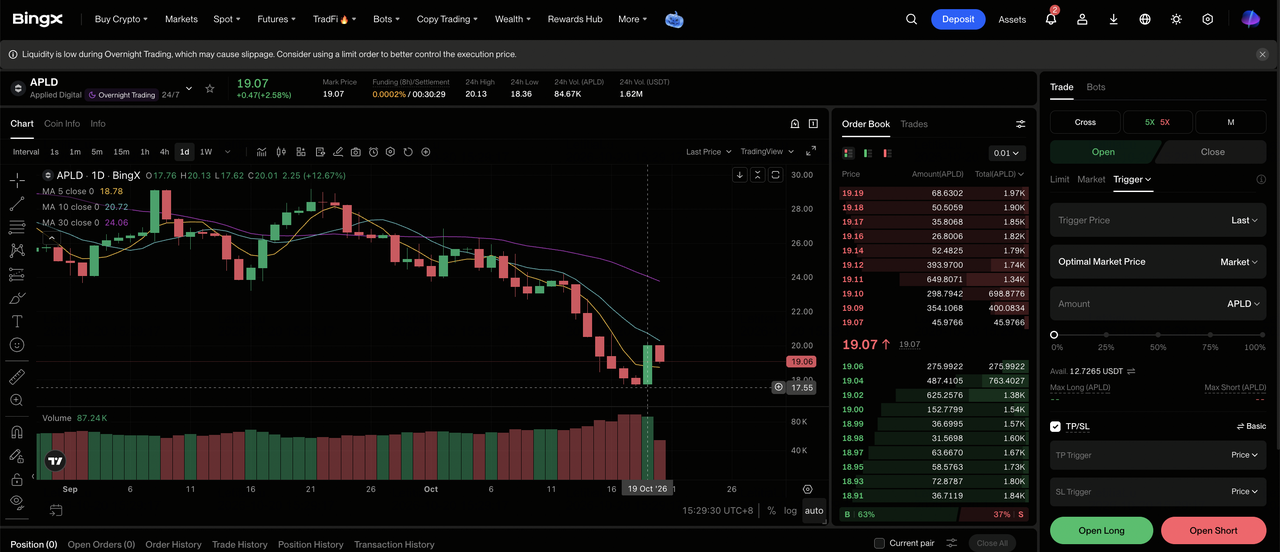
Schritt 1: BingX TradFi aufrufen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Applied Digital (APLD) auswählen. Suchen und wählen Sie den APLD-USDT-Perpetual-Futures-Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long eröffnen, wenn Sie termingerechte Standortübergaben und steigende Basismiete erwarten. Wählen Sie Short eröffnen, wenn Sie Projektverzögerungen, Finanzierungsstress oder Verwässerung erwarten.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolated- oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Mieter- und Baumeldungen können APLD stark bewegen.
Schritt 5: Strenge Risikoprotokolle anwenden. Setzen Sie Take-Profit- und Stop-Loss-Levels (TP/SL) vor oder unmittelbar nach dem Einstieg in den Trade. Überwachen Sie Miete, Kapazität und Finanzierungsmeilensteine.
Top 5 Risiken für Applied-Digital-Investoren im Jahr 2026
Das größte Risiko ist eine Diskrepanz zwischen dem Tempo der Kapitalausgaben und dem Zeitpunkt dauerhafter Mieteinnahmen. Fünf operative Prüfpunkte verdienen Aufmerksamkeit, während die KI-Campusse skalieren.
- Bau- und Stromzeitpläne können sich verschieben. Die gemieteten 1,41 Gigawatt erstrecken sich über Standorte, die sich noch im Bau befinden. Versorgungsanschlüsse, Ausrüstung, Kühlung und Kundenabnahme bestimmen, wann Kapazität als abrechenbare Miete gilt. Verzögerungen verlängern die Finanzierungskosten und verschieben die von Investoren erwarteten Leasingeinnahmen.
- Schulden können Projektrenditen aufzehren. Die Schulden im August betrugen 6,4 Milliarden US-Dollar bei einem vierteljährlichen Zinsaufwand von 77,4 Millionen US-Dollar. Weitere Campusse benötigen Finanzierung, bevor die volle Miete beginnt. Wenn sich die Konditionen verschlechtern, könnten inkrementelle Umsätze Kreditgeber vor Stammaktionären begünstigen.
- Aktienemissionen können Aktionäre verwässern. Die Finanzierung einer Multi-Gigawatt-Pipeline kann Aktien oder aktienähnliche Wertpapiere erfordern. Selbst wenn operative Vermögenswerte an Wert gewinnen, kann eine wesentlich höhere Aktienanzahl das Aufwärtspotenzial je Aktie verringern. Vergleichen Sie neu aufgenommenes Kapital mit der den bestehenden Aktionären zuzurechnenden Miete.
- Kundenkonzentration verstärkt Rückschläge. CoreWeave belegt Polaris Forge 1, während eine kleine Gruppe von Hyperscaler-Kunden weitere Campusse mietet. Starke Vertragspartner steigern die Nachfragesichtbarkeit, aber Änderungen bei Mieterabnahmen oder Ausgaben bei einem großen Projekt können die Ergebnisse erheblich beeinflussen.
- Ausbauverkäufe können wiederkehrende Fortschritte verschleiern. Der Mieterausbau lieferte 183,5 Millionen US-Dollar vierteljährlichen HPC-Umsatz gegenüber 65,8 Millionen US-Dollar Basismiete. Projektarbeit schwankt. Umsatzwachstum ohne steigende Kapazität und Miete ist ein schwächeres Indiz.
Abschließende Gedanken: Sollten Sie 2026 in Applied Digital investieren?
Applied Digital verfügt über 1,41 Gigawatt KI-Campusse unter Mietvertrag und rund 36 Milliarden US-Dollar zukünftigen Basismietzeitraum-Vertragsumsatz. Polaris Forge 1 erreichte nach der Oktober-Übergabe 250 aktive Megawatt, und die vierteljährliche HPC-Basismiete betrug 65,8 Millionen US-Dollar. Dennoch bedeuten ein GAAP-Verlust von 221 Millionen US-Dollar, 6,4 Milliarden US-Dollar Schulden und erhebliche Ausbauverkäufe, dass das Auftragsbuch allein keine Renditen für Stammaktionäre begründet.
Das redaktionelle Bull-Szenario von 45 US-Dollar benötigt termingerechte Übergaben und Renditen je Aktie; das Bear-Szenario von 14 US-Dollar spiegelt Verzögerungen oder kostspielige Finanzierung wider. Die Basisspanne von 22 bis 32 US-Dollar setzt auf schrittweises Mietwachstum. Gegenüber dem Schlusskurs vom 2026-10-19 von 19,25 US-Dollar sollten Sie aktive Kapazität, Basismiete, Zinsaufwand und Verwässerung im Blick behalten. Zwölf-Monats-Analystenprognosen und Bau-Ausbauverkäufe sind schwache Substitute für diese Meilensteine.
Risikohinweis: Der Handel mit Aktien und gehebelten Perpetuals kann zu erheblichem Kapitalverlust führen. Projektverzögerungen, Stromengpässe, Konzentration, Finanzierungsbedingungen, Hebel und Marktvolatilität können Ergebnisse schnell verändern. Führen Sie unabhängige Recherchen durch und verwalten Sie Ihre Positionsgröße.
Verwandte Artikel
- Top-KI-Rechenzentrums-Aktien zum Kauf in 2026: Cloud, Server und KI-Compute-Infrastruktur
- Top-Hochleistungsrechnen (HPC)-Aktien im Überblick 2026: Marktführer im Bereich Accelerated Computing
- Top-Bitcoin-Mining-Aktien zum Kauf in 2026: BTC-Hashrate trifft auf den KI-Infrastruktur-Pivot
- CoreWeave (CRWV) Kursprognose 2026: Kann die KI-Cloud-Nachfrage CRWV Richtung 175 US-Dollar treiben?
- Nebius Group (NBIS) Kursprognose 2026: Kann KI-Cloud-Wachstum NBIS Richtung 350 US-Dollar treiben?
- IREN Limited (IREN) Kursprognose 2026: Kann der KI-Cloud-Pivot IREN Richtung 131 US-Dollar treiben?
