Nike (NKE) entwirft und vermarktet sportliche Schuhe, Bekleidung und Ausrüstung an Verbraucher über Großhandelspartner, eigene Geschäfte und digitale Kanäle. Die vierteljährliche Großhandelsmaschine in Höhe von 6,8 Milliarden US-Dollar bleibt zentral, während Laufschuhe für die Performance, Fußball- und Trainingsprodukte einen Weg zu erneutem Wachstum schaffen. Die Trendwende hängt davon ab, ob die Nachfrage nach neuen Produkten die schwächeren Sportswear-, Jordan-Brand- und Greater-China-Umsätze überwiegt, ohne dass tiefere Rabatte erforderlich sind.
Das letzte Quartal zeigte, dass Performance-Produkte an Zugkraft gewannen, ohne eine unternehmensweite Umsatzerholung zu erzielen. Der Umsatz von Nike im Fiskalquartal Q1 2027 sank um 4 % auf 11,213 Milliarden US-Dollar, obwohl das Performance-Portfolio um einen hohen einstelligen Betrag wuchs und die Bruttomarge um 60 Basispunkte auf 42,8 % stieg. Der verwässerte EPS betrug 0,48 US-Dollar, gegenüber 0,49 US-Dollar. Nike muss beweisen, dass stärkere Sportkategorien und das Pace-Kostenprogramm die schrumpfenden Lifestyle-Umsätze und den währungsneutralen Rückgang von 26 % in China überwinden können.
Die NKE-Aktienprognose für 2026 dreht sich nun um zwei konkurrierende Ansichten:
- Das sport-getriebene Erholungsszenario: Wachstum im Lauf- und Fußballbereich, frischere Produkte und eine straffere Distribution stellen den Verkauf zum vollen Preis wieder her und ermöglichen Margengewinne, die das aktuelle Umsatz-Reset überdauern.
- Das verlängerte Reset-Szenario: China, Sportswear und Jordan-Rückgänge absorbieren weiterhin Performance-Gewinne, während Restrukturierungskosten und Promotionsdruck die Ergebniserholung verzögern.
Dieser Leitfaden analysiert die NKE-Aktienprognose, Preisszenarien für 2026, wichtige Risiken und Analysten-Ausblicke, basierend auf Nikes Fiskalquartal Q1 2027 vom 1. Oktober, dem 10-Q, dem Earnings-Call und Marktdaten bis zum 20. Oktober, sowie wie man NKE-Aktien kauft auf BingX TradFi mit USDT.
Top 5 Dinge, die Nike-Investoren im Oktober 2026 wissen sollten
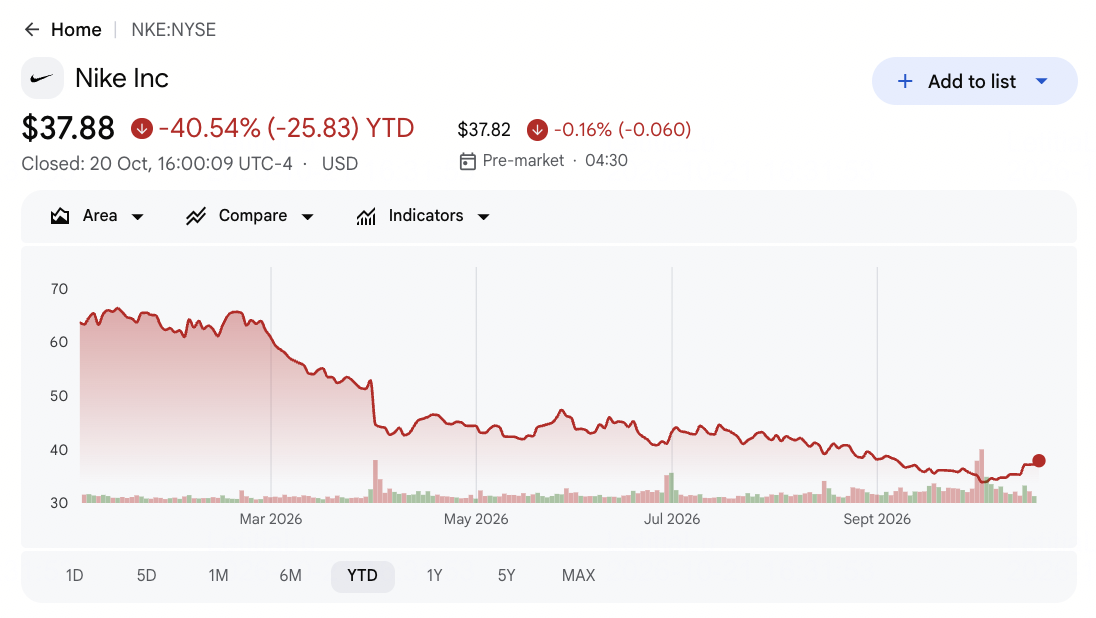
- NKE schloss am 20. Oktober bei 37,88 US-Dollar, ein Rückgang von 40,54 % YTD: Der abgeschlossene Sitzungsschluss liegt zwischen dem 52-Wochen-Tief von 31,97 US-Dollar und dem Hoch von 70,44 US-Dollar. Diese Spanne spiegelt die unsichere Marktmeinung zum Reset wider, während die Spanne von 19 bis 60 US-Dollar bei veralteten Analystenzielen zeigt, wie weit die Annahmen zur Ergebniserholung noch auseinandergehen.
- Der Q1-Umsatz verfehlte den Konsens um etwa 107 Millionen US-Dollar trotz eines EPS-Beats von 0,05 US-Dollar: Nike meldete 11,213 Milliarden US-Dollar gegenüber einem LSEG-Umsatzkonsens von 11,32 Milliarden US-Dollar und einen EPS von 0,48 US-Dollar gegenüber einer Schätzung von 0,43 US-Dollar. Die Diskrepanz legt nahe, dass niedrigere Logistikkosten dem Ergebnis mehr halfen als die zugrunde liegende Nachfrage, die im Jahresvergleich um 4 % zurückging.
- Die Performance wuchs um einen hohen einstelligen Betrag aus einem 16-Milliarden-US-Dollar-GJ2026-Geschäft: Laufen, globaler Fußball, Tennis und Golf verzeichneten im Quartal jeweils ein zweistelliges Wachstum. Dennoch sank die Sportswear-Sparte, die knapp die Hälfte des Quartalsumsatzes ausmacht, um einen niedrigen zweistelligen Betrag, sodass die sport-getriebene Stärke das konsolidierte Wachstum noch nicht wiederhergestellt hat.
- Die Guidance für das Geschäftsjahr 2027 sieht einen hohen einstelligen Umsatzrückgang vor: Das Management erwartet einen bereinigten EPS von 1,15 bis 1,35 US-Dollar, ohne etwa 0,15 US-Dollar an Pace-Gebühren. Es warnte auch, dass Vergleiche im zweiten Quartal einen ungefähren Umsatzgegenwind von 400 Basispunkten erzeugen, was eine schnelle gemeldete Erholung schwieriger macht.
- Pace zielt auf kumulative Einsparungen von 2,5 Milliarden US-Dollar bis zum Geschäftsjahr 2031 ab: Der Plan trägt auch rund 1,0 Milliarden US-Dollar an Umsetzungskosten vor Steuern, wobei die meisten Einsparungen in den Geschäftsjahren 2029 und 2030 erwartet werden. Kurzfristige Investoren benötigen daher Nachweise einer gesünderen Produktnachfrage, bevor sie die langfristige Einsparungsschätzung als aktuellen Gewinn behandeln.
Was ist Nike (NKE)?
Nike entwirft und vermarktet sportliche Schuhe, Bekleidung, Ausrüstung und Zubehör über Großhändler und NIKE Direct, das eigene Geschäfte und digitale Plattformen umfasst. Converse ist eine kleinere Tochtermarke. Im Fiskalquartal Q1 2027 erzielte die NIKE-Marke im Bereich Schuhe einen Umsatz von 6,951 Milliarden US-Dollar und Bekleidung trug 3,384 Milliarden US-Dollar bei, während der Großhandelsumsatz 6,804 Milliarden US-Dollar erreichte und der Direct-Umsatz insgesamt 4,142 Milliarden US-Dollar betrug. Da die Fertigung weitgehend ausgelagert ist, hängt die Rentabilität von Beschaffungskosten, Bestandsmanagement, Kanalmix und Verbrauchernachfrage ab.
Nikes Sport-Offense-Strategie priorisiert Innovation in den Bereichen Laufen, Fußball, Training und Basketball. Zu den jüngsten Launches gehören der Pegasus Plus 2 im August sowie der Alphafly 4, Swooshfly und das Apex-Rennliniensortiment, das rund um September vorgestellt wurde. In Greater China rationalisiert Nike die digitale Distribution über Tmall, JD, Douyin und seine eigenen Plattformen, um Rabatte zu reduzieren. Die Pace-Initiative konzentriert sich auf Lieferkettenflexibilität und operative Effizienz, während eine nachhaltige Erholung davon abhängt, Produktinnovation in stärkere Vollpreisverkäufe umzuwandeln.
Nike (NKE) Q1 GJ2027 Ergebnisüberblick: EPS-Beat und Margengewinne gleichen schwächere Umsätze aus
Nike meldete für Q1 GJ2027 einen Umsatz von 11,213 Milliarden US-Dollar, ein Rückgang von 4 % im Jahresvergleich und 107 Millionen US-Dollar unter dem Konsens, während der verwässerte EPS von 0,48 US-Dollar die Erwartungen um 0,05 US-Dollar übertraf. Die Bruttomarge verbesserte sich um 60 Basispunkte auf 42,8 %, unterstützt durch niedrigere Logistikkosten, aber der Umsatz in Greater China sank auf währungsneutraler Basis um 26 %. Das Management erwartet für GJ2027 einen hohen einstelligen Umsatzrückgang und einen bereinigten EPS von 1,15 bis 1,35 US-Dollar, wodurch Nachfrageerholung und nachhaltige Margenverbesserung zentral für den Ausblick sind.
|
Finanzkennzahl |
Guidance / Konsens |
Gemeldet / Tatsächlich |
Abweichung |
|
Q1 GJ2027 Umsatz |
11,32 Mrd. US-Dollar Konsens |
11,213 Mrd. US-Dollar |
Verfehlt. 0,107 Mrd. US-Dollar unter Konsens; -4 % im Jahresvergleich. |
|
Q1 verwässerter EPS |
0,43 US-Dollar Konsens |
0,48 US-Dollar |
Übertroffen. 0,05 US-Dollar über Konsens; vor einem Jahr 0,49 US-Dollar. |
|
NIKE Brand Großhandel |
6,839 Mrd. US-Dollar ein Jahr zuvor |
6,804 Mrd. US-Dollar |
Niedriger. Rückgang um 35 Mio. US-Dollar; Nordamerika stieg um 9 %. |
|
NIKE Direct |
4,514 Mrd. US-Dollar ein Jahr zuvor |
4,142 Mrd. US-Dollar |
Niedriger. Rückgang um 372 Mio. US-Dollar; Digital sank um 13 %. |
|
Nordamerika Umsatz |
5,020 Mrd. US-Dollar ein Jahr zuvor |
5,127 Mrd. US-Dollar |
Höher. Anstieg um 107 Mio. US-Dollar bzw. 2 %. |
|
Greater China Umsatz |
1,512 Mrd. US-Dollar ein Jahr zuvor |
1,180 Mrd. US-Dollar |
Niedriger. Rückgang um 332 Mio. US-Dollar; 26 % währungsneutraler Rückgang. |
|
Bruttomarge |
42,2 % ein Jahr zuvor |
42,80 % |
Verbessert. Um 60 Basispunkte ausgeweitet. |
|
GJ2027 bereinigter EPS-Ausblick |
Nicht angegeben |
1,15–1,35 |
Prognostiziert. Ohne etwa 0,15 US-Dollar an Pace-Kosten. |
- Q1-Umsatz sank um 4 % auf 11,213 Milliarden US-Dollar. Der Umsatz fiel im Jahresvergleich um 507 Millionen US-Dollar und verfehlte den Konsens von 11,32 Milliarden US-Dollar um 107 Millionen US-Dollar. Schwäche in Greater China und EMEA glich das Wachstum in Nordamerika aus, wodurch eine breitere Nachfrageerholung für künftige Ergebnisse wichtig ist.
- Verwässerter EPS von 0,48 US-Dollar übertraf Schätzungen um 0,05 US-Dollar. Der Gewinn sank leicht von 0,49 US-Dollar ein Jahr zuvor, während der Nettogewinn von 727 Millionen auf 712 Millionen US-Dollar zurückging. Niedrigere Gemein- und Logistikkosten halfen, die Rentabilität trotz schwächerer Umsätze zu schützen.
- Performance-Kategorien wuchsen, während Sportswear schwach blieb. Nikes Performance-Geschäft wuchs um einen hohen einstelligen Betrag aus einer GJ2026-Basis von 16 Milliarden US-Dollar, unterstützt durch zweistelliges Wachstum im Lauf- und globalen Fußballbereich. Sportswear sank jedoch um einen niedrigen zweistelligen Betrag und Jordan fiel um einen mittleren zweistelligen Betrag, was die breitere Erholung einschränkt.
- Bruttomarge verbesserte sich um 60 Basispunkte auf 42,8 %. Niedrigere Lager- und Logistikkosten trugen etwa 90 Basispunkte bei, während Währungseffekte 40 Basispunkte hinzufügten. Niedrigere Verkaufspreise und Lizenzgebühren glichen diese Gewinne teilweise aus, was die Nachfrage zum vollen Preis für die Aufrechterhaltung der Margen wichtig macht.
- Greater China Umsatz fiel auf währungsneutraler Basis um 26 % auf 1,180 Milliarden US-Dollar. Der Rückgang von 332 Millionen US-Dollar stand im Gegensatz zum 2%igen Wachstum in Nordamerika auf 5,127 Milliarden US-Dollar. Das Management erwartet für GJ2027 einen hohen einstelligen Umsatzrückgang, wodurch China-Inventar, digitale Performance und regionale Nachfrageerholung zentral für den Ausblick sind.
Nike (NKE) Investitionsausblick 2026: 55 US-Dollar Bull-Case vs. 25 US-Dollar Bear-Case
Nikes Investitionsausblick hängt davon ab, ob eine stärkere Performance-Schuhwerk-Nachfrage die Schwäche in Sportswear, Jordan und Greater China ausgleichen kann. Wachstum im Lauf- und Fußballbereich unterstützt die Erholung, während eine verbesserte Produktmischung und Kostendisziplin die Margen stärken könnten. Jedoch bleiben Promotionsdruck und der Zeitpunkt von Nikes Trendwende wichtige Faktoren für künftige Ergebnisse.
Der Bull-Case: Starke Lauf- und Fußballnachfrage treibt NKE in Richtung 55 US-Dollar
Der Bull-Case geht davon aus, dass Laufen, globaler Fußball und neue Performance-Schuhe weiterhin Marktanteile gewinnen, während eine verbesserte China-Nachfrage und selektivere Jordan-Releases Rabatte reduzieren. Nikes Performance-Geschäft wuchs in Q1 um einen hohen einstelligen Betrag, und stärkere Vollpreisverkäufe könnten dazu beitragen, schwächere Lifestyle-Produkte auszugleichen und gleichzeitig höhere Umsätze und Bruttomargen zu unterstützen.
Eine Bewegung in Richtung 55 US-Dollar würde erfordern, dass der GJ2027-Umsatz die Guidance eines hohen einstelligen Rückgangs übertrifft, der währungsneutrale Umsatzrückgang in Greater China unter 10 % fällt und die Bruttomarge 44 % übersteigt. Stärkere Ergebnisse und ein konstruktiver November-Investorentag würden den Erholungsausblick unterstützen.
Der Base-Case: Graduelle Erholung hält NKE zwischen 34 und 42 US-Dollar
Der Base-Case geht davon aus, dass die Nachfrage nach Laufen und Fußball gesund bleibt, während sich Sportswear, Jordan und Greater China langsamer erholen. Die Q1-Bruttomarge von 42,8 % und 8,4 Milliarden US-Dollar in bar und kurzfristigen Investitionen bieten Investitionsspielraum, obwohl schwächere Direct-Umsätze und laufende Promotionen die kurzfristige Rentabilität einschränken. Vorteile aus Nikes Pace-Kosteneinsparungsprogramm werden voraussichtlich hauptsächlich nach GJ2028 entstehen.
NKE könnte zwischen 34 und 42 US-Dollar handeln, wenn der bereinigte GJ2027-EPS im Bereich von 1,15 bis 1,35 US-Dollar bleibt und die Bruttomarge bei etwa 42 % bis 43 % liegt. Eine schnellere China-Stabilisierung könnte das obere Ende unterstützen, während erneuerte Rabatte oder schwächere Guidance den Bereich unter Druck setzen würden.
Der Bear-Case: China- und Lifestyle-Schwäche zieht NKE in Richtung 25 US-Dollar
Der Bear-Case geht davon aus, dass der 26%ige währungsneutrale Umsatzrückgang in Greater China anhält, während Nike Direct und Sportswear unter Druck bleiben. Anhaltende Schwäche bei Jordan und Lifestyle-Produkten könnte Gewinne im Performance-Schuhwerk ausgleichen, während Promotionen und niedrigere Verkaufsvolumina den operativen Hebel reduzieren. Verzögerte Pace-Einsparungen würden kurzfristig nur begrenzte Erleichterung bieten.
Eine Bewegung in Richtung 25 US-Dollar würde wahrscheinlicher, wenn Chinas Umsatzrückgang nahe 25 % bleibt, die Bruttomarge unter 41 % fällt oder das Management die bereinigte GJ2027-EPS-Guidance unter 1,15 US-Dollar senkt. Anhaltende Schwäche bei diesen Kennzahlen könnte Nikes Ergebniserholung über die aktuellen Erwartungen hinaus verlängern.
NKE-Aktienkursprognosen für 2026 von Wall-Street-Analysten
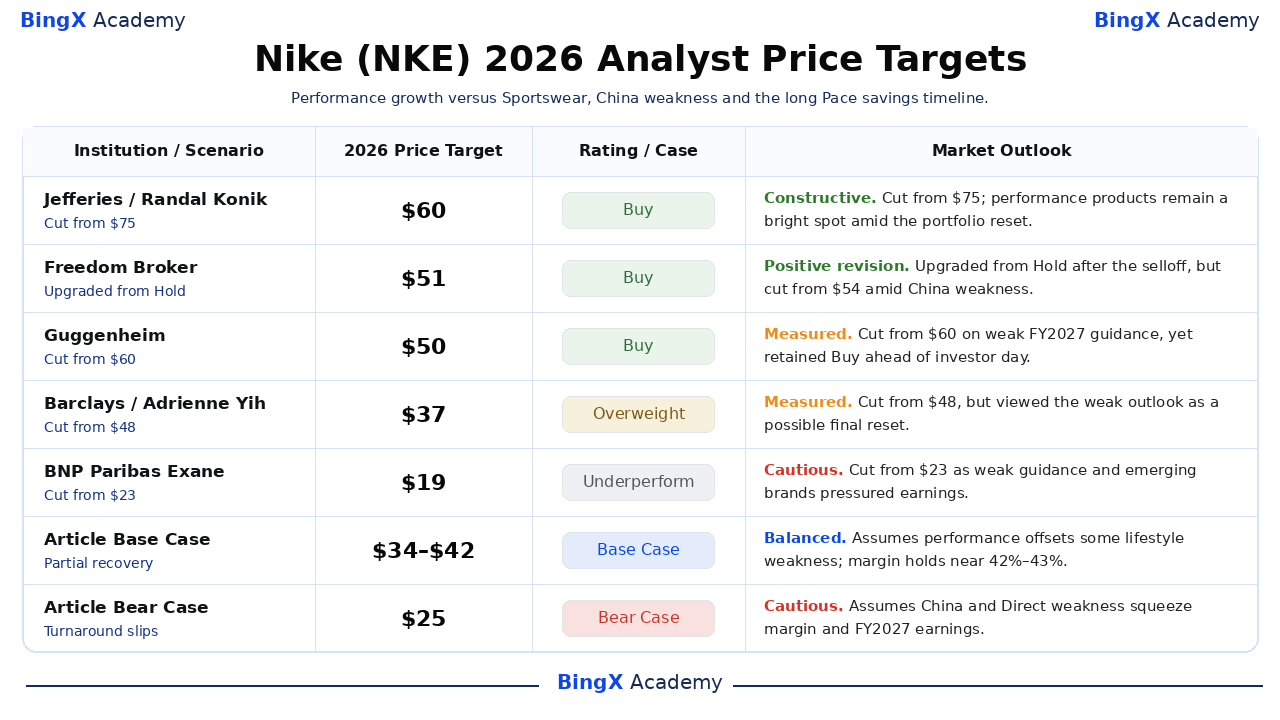
Diese fünf datierten Maßnahmen decken eine Spanne von 19 bis 60 US-Dollar ab und veranschaulichen stark unterschiedliche Ansichten darüber, wie lange Nikes Umsatz-Reset und Margenreparatur dauern werden. Der Schluss vom 20. Oktober bei 37,88 US-Dollar ist ein Referenzpunkt, kein Live-Kurs. Die Artikel-Base- und Bear-Zeilen unten sind unabhängige redaktionelle Szenarien, getrennt von Drittanbieter-Zielen und weder ein Analystenkonsens noch ein Kursversprechen.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Case |
Marktausblick |
|
Jefferies |
60 US-Dollar |
Kaufen |
Konstruktiv. 2026-10-02: Von 75 US-Dollar gesenkt, dennoch blieben Performance-Produkte ein heller Fleck beim Portfolio-Reset. |
|
Freedom Broker |
51 US-Dollar |
Kaufen |
Positive Revision. 2026-10-02: Nach dem Kursrückgang von Halten auf Kaufen hochgestuft und gleichzeitig von 54 US-Dollar gesenkt; Erholungspotenzial trotz China- und Direct-Schwäche. |
|
Guggenheim |
50 US-Dollar |
Kaufen |
Gemessen. 2026-10-02: Von 60 US-Dollar bei schwacher GJ2027-Guidance gesenkt, während Kaufen vor dem November-Investorentag beibehalten wurde. |
|
Barclays |
37 US-Dollar |
Übergewichten |
Gemessen. 2026-10-05: Nach einem schwierigen Quartal von 48 US-Dollar gesenkt, aber Übergewichten beibehalten und den Ausblick als möglichen letzten Ergebnisreset bezeichnet. |
|
BNP Paribas Exane |
19 US-Dollar |
Unterperformen |
Vorsichtig. 2026-10-02: Von 23 US-Dollar nach schwacher GJ2027-Guidance und niedrigeren Ergebnisschätzungen inmitten von Konkurrenz durch aufstrebende Marken gesenkt. |
|
Artikel Base-Case |
34–42 |
Base-Case |
Ausgewogen. Geht davon aus, dass Performance-Wachstum Lifestyle-Rückgänge teilweise ausgleicht und der bereinigte GJ2027-EPS bei 1,15 bis 1,35 US-Dollar bleibt. |
|
Artikel Bear-Case |
25 US-Dollar |
Bear-Case |
Vorsichtig. Geht davon aus, dass China- und Direct-Schwäche die Bruttomarge unter 41 % drücken und eine niedrigere EPS-Guidance erzwingen. |
So kaufen Sie Nike (NKE)-Aktien auf BingX
Kaufen und halten Sie Nike-Aktien über BingX Stocks Trading mit USDT oder USDC. Nike bietet Zugang zum globalen Markt für sportliches Schuhwerk, Sportswear und Performance-Innovation, mit Wachstumschancen, die mit neuen Produkteinführungen und verbesserter Nachfrage in wichtigen Märkten verbunden sind. Mit Bruchteilsinvestitionen und ohne Hebelwirkung oder Finanzierungsgebühren können berechtigte Nutzer Positionen basierend auf ihren Anlagezielen und dem Ausblick für Nikes langfristige Erholung aufbauen.
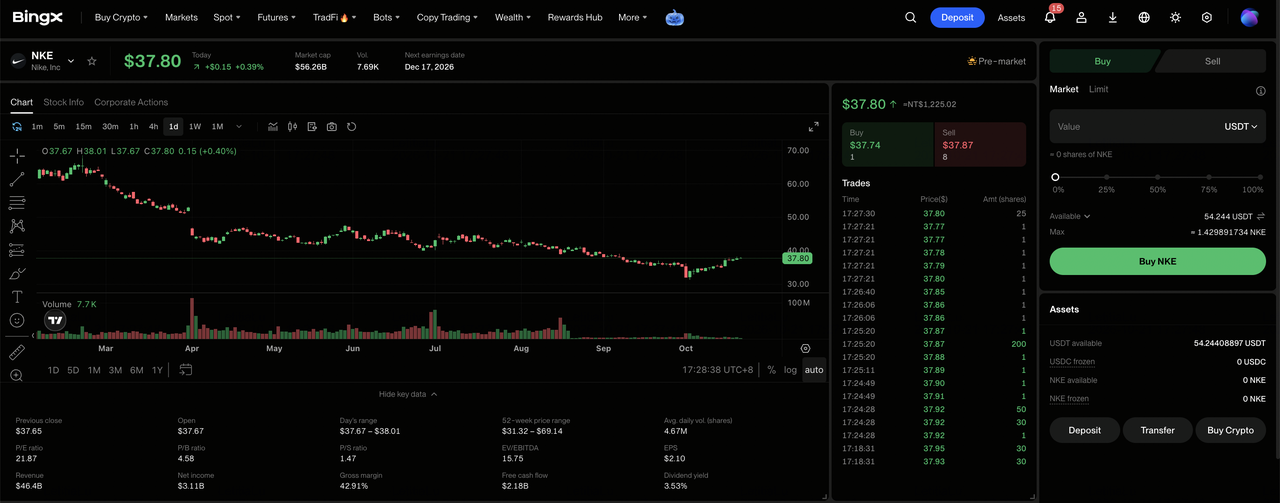
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsprüfung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenbarung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC bei Bedarf von Ihrem Fonds- oder Vermögenskonto. Bruchteilskäufe beginnen ab 5 USDC oder 0,0001 Aktien.
Schritt 3: Nike (NKE) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach NKE und wählen Sie Nike (NKE). Überprüfen Sie den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Auftragstypen.
Schritt 4: Nike-Aktien kaufen. Wählen Sie „Kaufen", geben Sie den Investitionsbetrag oder die Aktienmenge ein und wählen Sie eine Market- oder Limit-Order. Market-Orders werden zu verfügbaren Preisen während unterstützter Handelszeiten ausgeführt, während Limit-Orders zum angegebenen Preis oder besser ausgeführt werden, wenn ausreichende Liquidität vorhanden ist.
Schritt 5: Überprüfen und verwalten Sie Ihre Bestände. Öffnen Sie „Aktien > Positionen", um Ihre NKE-Aktien und unrealisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Aufträge", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abrechnung betrifft im Allgemeinen, wann Verkaufserlöse für Auszahlungen verfügbar werden, nicht wann Aktien verkauft werden können.
Top 5 Risiken für Nike-Investoren im Jahr 2026
Nikes globale Markenstärke, verbesserte Performance-Schuhwerk-Nachfrage und laufende Restrukturierung unterstützen den Erholungsausblick. Jedoch bleiben die Schwäche in Greater China, die Nachfrage nach Lifestyle-Produkten, Margendruck und der Zeitpunkt der Kosteneinsparungen wichtige Faktoren, die bestimmen, wie schnell Umsatz und Rentabilität sich erholen können.
- Die Schwäche in Greater China könnte die Umsatzerholung verzögern. Der Q1-Umsatz sank auf währungsneutraler Basis um 26 % auf 1,180 Milliarden US-Dollar, ein Rückgang von 332 Millionen US-Dollar. Anhaltende Anpassungen bei Tmall, JD und Douyin könnten den regionalen Umsatz und die Rentabilität belasten, während Nike sein Distributionsnetzwerk umstrukturiert.
- Sportswear- und Jordan-Rückgänge könnten Performance-Wachstum ausgleichen. Der Sportswear-Umsatz sank um einen niedrigen zweistelligen Betrag, während Jordan, das 13 % des globalen Umsatzes ausmacht, um einen mittleren zweistelligen Betrag zurückging. Eine Reduzierung des Retro-Produktangebots könnte die Markenpositionierung stärken, aber kurzfristige Umsätze und Ergebnisse einschränken.
- Pace-Restrukturierungskosten könnten die Margenverbesserung verzögern. Nike zielt auf kumulative Einsparungen von 2,5 Milliarden US-Dollar bis GJ2031 gegenüber etwa 1,0 Milliarden US-Dollar an Umsetzungskosten ab. Verzögerungen oder zusätzliche Reinvestitionen könnten die erwarteten Vorteile für Margen und Cashflow reduzieren.
- Anhaltende Rabatte könnten Bruttomargengewinne umkehren. Die Q1-Bruttomarge verbesserte sich um 60 Basispunkte auf 42,8 %, teilweise durch Logistikeinsparungen und günstige Währungsbewegungen. Schwächere Vollpreisnachfrage oder weitere Preissenkungen könnten diese Verbesserungen ausgleichen und die Rentabilität einschränken.
- Großhandelswachstum spiegelt möglicherweise keine stärkere Verbrauchernachfrage wider. Der nordamerikanische Großhandel stieg auf währungsneutraler Basis um 9 %, während Direct um 6 % zurückging und NIKE Brand Digital global um 13 % fiel. Eine Verlagerung des Umsatzes zwischen Kanälen ohne stärkere Gesamtnachfrage könnte den Umsatzmix schwächen und eine nachhaltige Erholung einschränken.
Abschließende Gedanken: Sollten Sie 2026 in Nike investieren?
Nikes Sport-Motor produziert Wachstum, mit Performance-Steigerungen im hohen einstelligen Bereich aus einer Basis von 16 Milliarden US-Dollar im Geschäftsjahr 2026 und zweistelligem Wachstum im Lauf- und globalen Fußballbereich. Die Ergebnisse des ersten Quartals zeigen jedoch auch ein Unternehmen im Übergang: Der Umsatz sank um 4 %, China fiel auf währungsneutraler Basis um 26 % und Direct schrumpfte um 9 %. Die Bruttomarge von 42,8 % und 8,4 Milliarden US-Dollar in bar und kurzfristigen Investitionen geben Zeit, das Sortiment zu reparieren, sind aber kein Beweis dafür, dass sich die konsolidierte Nachfrage erholt hat.
Der Bull-Case von 55 US-Dollar hängt davon ab, dass Performance-Produkte den Vollpreisverkauf wiederherstellen und den China-Rückgang einengen; der Bear-Case von 25 US-Dollar gewinnt an Gewicht, wenn die Margen schwächer werden und die GJ2027-EPS-Guidance unter 1,15 US-Dollar fällt. Konservative Händler können den November-Investorentag, nachfolgende China- und Direct-Trends sowie die Frage beobachten, ob die Bruttomarge über 42 % bleibt, während Nike den hohen einstelligen Umsatzrückgang durcharbeitet, den es für das Jahr prognostiziert hat.
Risikohinweis: Der Handel und die Investition in Aktien wie NKE ist mit einem hohen Risiko des Kapitalverlusts verbunden. Verbrauchernachfrage, China-Ausführung, Wettbewerb, Inventar, Restrukturierungskosten und gehebelte unbefristete Kontrakte können zu schnellen Verlusten führen. Führen Sie vor der Kapitalallokation unabhängige Recherchen durch.
Weiterführende Lektüre
- Walmart (WMT) Kursprognose 2026: Kann E-Commerce und Werbung WMT in Richtung 155 US-Dollar treiben?
- Costco (COST) Kursprognose 2026: Kann Mitgliedschaftswachstum COST in Richtung 1.200 US-Dollar treiben?
- McDonald's (MCD) Kursprognose 2026: Kann eine bessere Wertausführung MCD in Richtung 350 US-Dollar treiben?
- AMC-Aktienkursprognose 2026: Fundamentale Trendwende oder massive Verwässerungsfalle?
- Ferrari (RACE) Kursprognose 2026: Kann Luxusnachfrage und Personalisierung RACE in Richtung 525 US-Dollar treiben?
