


The Walt Disney Company (DIS) verkauft Geschichten und Erlebnisse über Filme, Fernsehen, Disney+ und Hulu, ESPN, Themenparks, Kreuzfahrten und Merchandise. Seine etablierten Franchises generieren Einnahmen aus Kinovorführungen, Abonnements, Werbung, Lizenzen und Gastausgaben, während die Streaming-Rentabilität und die erweiterte Kreuzfahrtkapazität die Ertragsmöglichkeiten erweitern. Dieselben Inhalte können in mehreren Geschäftsbereichen Wert schaffen, aber die Inflation der Sportrechte, teure Produktionen und die Reisenachfrage der Verbraucher bestimmen, wie viel von dieser Reichweite in dauerhaften Gewinn umgewandelt wird.
Das jüngste Quartal zeigte, dass Streaming und Parks die Gewinne steigerten, obwohl der Sportbereich schwächelte. Der Umsatz von Disney im fiskalischen Q3 stieg um 7 % auf 25,248 Milliarden US-Dollar, der bereinigte EPS erhöhte sich um 28 % auf 2,06 US-Dollar, und das Betriebsergebnis des Entertainment-SVOD mehr als verdoppelte sich auf 712 Millionen US-Dollar. Der Gewinn im Bereich Experiences stieg um 20 %, wobei eine Zollrückerstattung von rund 100 Millionen US-Dollar half, während der Sportgewinn um 17 % sank. Der ungelöste Test ist, ob Margen- und Cashflow-Wachstum ohne Einmalvorteile oder eine zusätzliche Fiskawoche fortbestehen.
Die DIS-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Das geschäftsübergreifende Gewinnargument: Höhere Streaming-Margen, wiederholte Parkausgaben und Kreuzfahrtkapazität geben Disney mehr Möglichkeiten, seine Franchises zu monetarisieren, während Rückkäufe den Gewinn je Aktie steigern.
- Das Kosten- und Vergleichbarkeitsargument: Sportrechte, schwache Werbung oder kostspielige Filme absorbieren die Gewinne, während die 53. Woche den kurzfristigen Vergleich schönt, ohne ein zugrundeliegendes Wachstum zu etablieren.
Dieser Leitfaden analysiert die DIS-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analysten-Ausblicke, basierend auf Disneys fiskalischem Q3 FY2026-Ergebnisbericht vom 5. August, dem Formular 10-Q und Marktdaten bis zum 20. Oktober, sowie wie man DIS-Aktien kauft auf BingX TradFi mit USDT.
Top 5 Dinge, die Disney-Investoren im Oktober 2026 wissen müssen
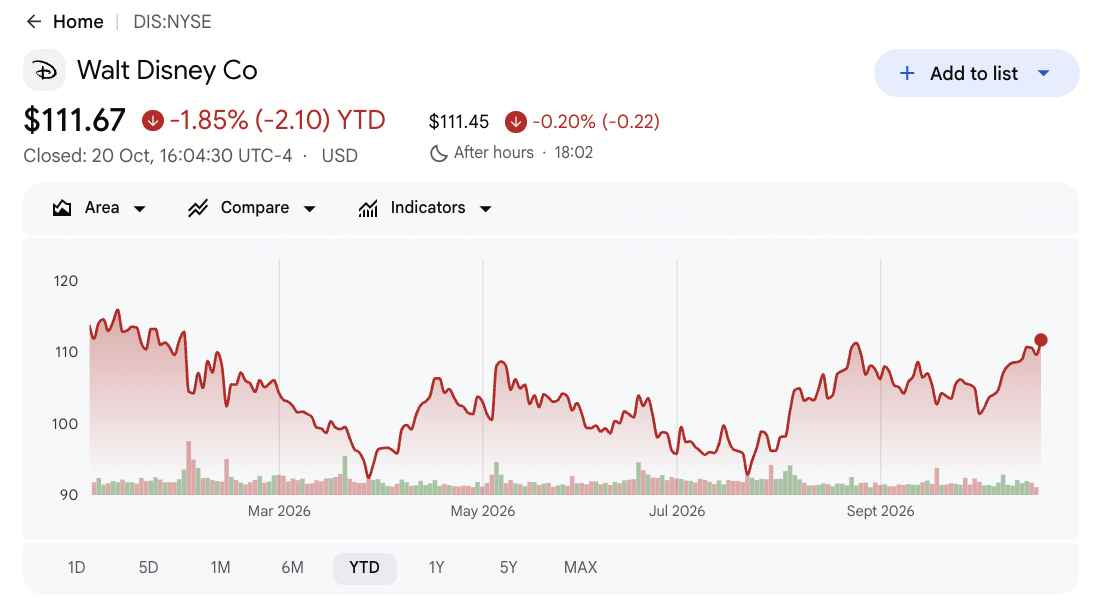
- DIS schloss am 20. Oktober bei 111,67 US-Dollar, was einem YTD-Rückgang von 1,85 % entspricht. Die Aktie gewann in dieser Sitzung 1,90 %, blieb jedoch unter dem 52-Wochen-Hoch von 117,09 US-Dollar. Die Erholung vom Tief bei 92,18 US-Dollar zeigt eine verbesserte Dynamik, obwohl ein nachhaltiger Ausbruch und stärkere Gewinne für weiteres Aufwärtspotenzial wichtig bleiben.
- Der Q3-Umsatz wuchs um 7 % auf 25,248 Milliarden US-Dollar. Die Umsätze verfehlten den Konsenswert von 25,41 Milliarden US-Dollar um 162 Millionen US-Dollar, während der bereinigte EPS von 2,06 US-Dollar die Schätzung von 1,84 US-Dollar übertraf. Die stärkere Rentabilität trotz der Umsatzverfehlung unterstreicht die Bedeutung des Geschäftsmix, der Kostendisziplin und der Steuereffekte.
- Das Betriebsergebnis im Entertainment-Streaming erreichte 712 Millionen US-Dollar. Der SVOD-Umsatz wuchs um 11 % auf 5,53 Milliarden US-Dollar, bei einer Betriebsmarge von 12,9 %. Der Abonnementumsatz stieg um 15 %, unterstützt durch Preisgestaltung und Abonnentenwachstum, obwohl die Werbung nur um 3 % zunahm und einige Margengewinne den Ausgabenzeitpunkt widerspiegelten.
- Die Segmentgewinnprognose für Q4 von 4,9 Milliarden US-Dollar beinhaltet einen Kalendervorteil von 600 Millionen US-Dollar. Die zusätzliche 53. Woche stützt die ausgewiesenen Gewinne, wobei das bereinigte EPS-Wachstum für FY2026 einschließlich des Vorteils bei etwa 16 % und ohne ihn bei etwa 12 % erwartet wird. Die Trennung dieses einmaligen Vorteils von der wiederkehrenden Leistung ist wichtig.
- Disney erhöhte sein FY2026-Aktienrückkaufziel auf mindestens 9 Milliarden US-Dollar. Rund 1,2 Milliarden US-Dollar aus dem erwarteten Verkauf des A+E Global Media-Anteils werden zusätzliche Rückkäufe unterstützen. Die Prognose für den operativen Cashflow bleibt bei mindestens 19 Milliarden US-Dollar, obwohl die Cashflow-Generierung in den ersten neun Monaten um 8 % zurückging, was die Q4-Ausführung wichtig macht.
Was ist The Walt Disney Company (DIS)?
The Walt Disney Company ist ein globales Unterhaltungs- und Medienunternehmen, das in drei Hauptsegmenten tätig ist: Entertainment, Sports und Experiences. Entertainment produziert Filme und Fernsehprogramme, betreibt Disney+ und Hulu und generiert Werbe- und Lizenzeinnahmen. Sports umfasst ESPN und seine Abonnement- und Rundfunkgeschäfte, während Experiences Themenparks, Resorts, Kreuzfahrten und Konsumgüter abdeckt. Disneys Franchises, darunter Marvel, Pixar und Star Wars, verbinden diese Geschäftsbereiche durch Filme, Streaming, Merchandise und Attraktionen und schaffen vielfältige Einnahmemöglichkeiten aus seinem geistigen Eigentum.
Disney erweitert seine Unterhaltungs- und Erlebnisgeschäfte durch neue Inhalte, Kreuzfahrtkapazität und Sport-Distributionspartnerschaften. Toy Story 5 überschritt die Marke von 1 Milliarde US-Dollar an den weltweiten Kinokassen und unterstützt das Streaming-Engagement und die Merchandise-Nachfrage, während Disney Destiny und Disney Adventure die Kreuzfahrtkapazität im Quartal um rund 50 % erweiterten. Die Fubo-Kombination und die NFL-Eigenkapitaltransaktion erweitern das Sports-Distributionsnetzwerk, während der geplante Verkauf des A+E Global Media-Anteils rund 1,2 Milliarden US-Dollar für zusätzliche Aktienrückkäufe generieren könnte. Diese Initiativen unterstützen Disneys Wachstum in den Bereichen Streaming, Experiences und Sports, wobei die zukünftige Rentabilität von der Abonnenten-Monetarisierung, der Verbrauchernachfrage und der Betriebseffizienz abhängt.
Disney (DIS) Q3 FY2026 Ergebnisübersicht: Starke Streaming- und Parks-Gewinne gleichen Sport-Schwäche aus
Disney meldete für Q3 FY2026 einen Umsatz von 25,248 Milliarden US-Dollar, ein Anstieg von 7 % im Jahresvergleich, aber 162 Millionen US-Dollar unter dem Konsens, während der bereinigte EPS von 2,06 US-Dollar die Erwartungen um 0,22 US-Dollar übertraf. Das gesamte Segment-Betriebsergebnis stieg um 21 % auf 5,555 Milliarden US-Dollar, angetrieben durch stärkere Entertainment- und Experiences-Gewinne trotz eines Rückgangs von 17 % im Sportbereich. Die Segmentgewinnprognose für Q4 von rund 4,9 Milliarden US-Dollar beinhaltet einen Vorteil von 600 Millionen US-Dollar durch eine zusätzliche Woche, was das zugrundeliegende Gewinnwachstum und die Margennachhaltigkeit für den Ausblick wichtig macht.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q3-Umsatz |
25,41 Mrd. US-Dollar Visible Alpha-Konsens |
25,248 Mrd. US-Dollar |
Verfehlt. 162 Mio. US-Dollar unter dem Konsens; +7 % im Jahresvergleich. |
|
Q3 bereinigter EPS |
1,84 US-Dollar Visible Alpha-Konsens |
2,06 US-Dollar |
Übertroffen. 0,22 US-Dollar über dem Konsens; +28 % im Jahresvergleich. |
|
Q3 gesamt Segment-Betriebsergebnis |
4,575 Mrd. US-Dollar ein Jahr zuvor |
5,555 Mrd. US-Dollar |
Höher. +980 Mio. US-Dollar bzw. +21 %. |
|
Q3 Entertainment-Betriebsergebnis |
1,022 Mrd. US-Dollar ein Jahr zuvor |
1,680 Mrd. US-Dollar |
Höher. +658 Mio. US-Dollar bzw. +64 %. |
|
Q3 Experiences-Betriebsergebnis |
2,516 Mrd. US-Dollar ein Jahr zuvor |
3,017 Mrd. US-Dollar |
Höher. +501 Mio. US-Dollar bzw. +20 %. |
|
Q3 Sports-Betriebsergebnis |
1,037 Mrd. US-Dollar ein Jahr zuvor |
858 Mio. US-Dollar |
Niedriger. -179 Mio. US-Dollar bzw. -17 %. |
|
Q3 freier Cashflow |
1,889 Mrd. US-Dollar ein Jahr zuvor |
3,072 Mrd. US-Dollar |
Höher. +1,183 Mrd. US-Dollar bzw. +63 %. |
|
Q4 gesamt Segment-Betriebsergebnis-Ausblick |
3,480 Mrd. US-Dollar Q4 FY2025 tatsächlich |
Ca. 4,9 Mrd. US-Dollar |
Prognostiziert. Ca. 1,42 Mrd. US-Dollar höher, einschließlich 600 Mio. US-Dollar für die zusätzliche Woche. |
- Der Q3-Umsatz wuchs trotz Verfehlung des Konsenswerts um 7 % auf 25,248 Milliarden US-Dollar. Der Umsatz stieg im Jahresvergleich um 1,598 Milliarden US-Dollar, blieb aber 162 Millionen US-Dollar hinter den Erwartungen zurück. Experiences trug 882 Millionen US-Dollar zum Umsatz bei und Entertainment weitere 641 Millionen US-Dollar, was das Wachstum in Disneys größten Geschäftsbereichen widerspiegelt.
- Der bereinigte EPS stieg um 28 % auf 2,06 US-Dollar und übertraf die Schätzungen um 0,22 US-Dollar. Der Gewinn stieg gegenüber dem Vorjahr von 1,61 US-Dollar, während der GAAP-EPS aufgrund eines Hulu-bezogenen Steuervorteils im Vorjahr von 2,92 US-Dollar auf 1,51 US-Dollar sank. Die bereinigten Ergebnisse spiegeln die verbesserte Betriebsleistung besser wider, obwohl die Differenz zum GAAP-Gewinn relevant bleibt.
- Das Entertainment-Betriebsergebnis stieg um 64 % auf 1,680 Milliarden US-Dollar. Das Streaming-Betriebsergebnis erreichte 712 Millionen US-Dollar gegenüber 329 Millionen US-Dollar, mit einer Marge von 12,9 % bei einem SVOD-Umsatz von 5,53 Milliarden US-Dollar. Toy Story 5 unterstützte die Kino- und Merchandise-Nachfrage, obwohl das Werbewachstum von 3 % und der günstige Ausgabenzeitpunkt die Margennachhaltigkeit wichtig machen.
- Das Betriebsergebnis im Experiences-Bereich stieg um 20 % auf 3,017 Milliarden US-Dollar. Der Umsatz stieg um 10 % auf 9,968 Milliarden US-Dollar, unterstützt durch ein Besucherwachstum von rund 4 % und höhere Pro-Kopf-Ausgaben in den USA. Eine Zollrückerstattung von rund 100 Millionen US-Dollar trug zum Gewinnwachstum bei, während stärkere Park- und Kreuzfahrtnachfrage die zugrundeliegende Leistung unterstützte.
- Das Sports-Betriebsergebnis fiel trotz stärkerem Gesamt-Cashflow um 17 %. Der Sports-Umsatz stieg um 4 % auf 4,500 Milliarden US-Dollar, aber höhere Rechtekosten, der Zeitpunkt der NBA-Playoffs und Distributionsstörungen belasteten die Ergebnisse. Der freie Cashflow im Q3 stieg um 63 % auf 3,072 Milliarden US-Dollar, was Cashflow-Generierung und Sports-Kostenmanagement für Disneys Jahresprognose wichtig macht.
Disney (DIS) Investitionsausblick 2026: 145 US-Dollar Bullen-Szenario vs. 88 US-Dollar Bären-Szenario
Disneys Ausblick für 2026 hängt davon ab, ob stärkere Streaming-Rentabilität, robuste Themenpark-Nachfrage und expandierende Kreuzfahrtbetriebe das Gewinn- und Cashflow-Wachstum aufrechterhalten können. Verbesserte Entertainment- und Experiences-Margen unterstützen das Aufwärtspotenzial, während Sportrechtekosten, Werbenachfrage und die Nachhaltigkeit der Betriebsgewinne für die Bewertung wichtig bleiben.
Das Bullen-Szenario: Starkes Streaming- und Parks-Wachstum treibt DIS in Richtung 145 US-Dollar
Das Bullen-Szenario setzt voraus, dass Disney+ und Hulu nach dem Anstieg von 11 % im Q3 ein zweistelliges Umsatzwachstum aufrechterhalten, mit Streaming-Margen nahe oder über 12,9 %. Höhere Kreuzfahrtkapazität und gesunde Themenpark-Ausgaben könnten die Experiences-Gewinne stärken, während langsamere Sports-Kostensteigerungen die Gesamtmargen verbessern. Stärkere Cashflow-Generierung und fortgesetzte Aktienrückkäufe würden den Gewinn je Aktie weiter unterstützen.
Eine Bewegung in Richtung 145 US-Dollar würde ein zugrungliegendes Q4-Segment-Betriebsergebnis von rund 4,3 Milliarden US-Dollar erfordern, ohne den Vorteil der zusätzlichen Woche von 600 Millionen US-Dollar, sowie mindestens 19 Milliarden US-Dollar operativen Cashflow für FY2026. Nachhaltige Streaming-Margen über 10 % und ein zweistelliges FY2027-EPS-Wachstum würden das Aufwärtsszenario verstärken.
Das Basis-Szenario: Stetiges Entertainment-Wachstum hält DIS zwischen 108 und 128 US-Dollar
Das Basis-Szenario setzt voraus, dass Disney+-Abonnements, Franchise-Filme und Themenpark-Nachfrage das Wachstum weiter unterstützen, während höhere Sports-Rechtekosten die Gewinnexpansion begrenzen. Kreuzfahrtbetriebe fügen Kapazität hinzu, und der geplante A+E-Anteilsverkauf könnte nach dem Abschluss Rückkäufe unterstützen. Die Cashflow-Generierung bleibt gesund, obwohl der Vorteil der zusätzlichen Woche die Vergleiche mit zukünftigen Gewinnen erschwert.
DIS könnte zwischen 108 und 128 US-Dollar handeln, wenn die Streaming-Margen zweistellig bleiben, der operative Cashflow das Ziel von 19 Milliarden US-Dollar erfüllt und die Sports-Gewinnrückgänge sich moderieren. Stärkere zugrundeliegende Q4-Gewinne könnten das obere Ende unterstützen, während schwächere Margen oder Cashflow-Generierung die Bandbreite unter Druck setzen würden.
Das Bären-Szenario: Höhere Sports-Kosten und schwächere Nachfrage ziehen DIS in Richtung 88 US-Dollar
Das Bären-Szenario setzt voraus, dass Streaming-Werbung nach dem Wachstum von 3 % im Q3 schwach bleibt, schwächere Filmveröffentlichungen die Entertainment-Gewinne begrenzen und steigende Sportrechtekosten die ESPN-Monetarisierung übertreffen. Langsamerer Themenpark-Besucherverkehr und das Fehlen der Zollrückerstattung von 100 Millionen US-Dollar aus Q3 könnten die Margen weiter belasten, während Kreuzfahrt- und Inhaltsinvestitionen fortgesetzt werden.
Eine Bewegung in Richtung 88 US-Dollar würde wahrscheinlicher, wenn der operative FY2026-Cashflow unter 19 Milliarden US-Dollar fällt, Streaming-Margen unter 10 % sinken oder das zugrundeliegende Q4-Segment-Gewinn rund 4,3 Milliarden US-Dollar verfehlt. Anhaltende Sports-Gewinnrückgänge von rund 17 % würden auch das Vertrauen in Disneys FY2027-Gewinnwachstum schwächen.
DIS-Aktienkursprognosen für 2026 von Wall-Street-Analysten
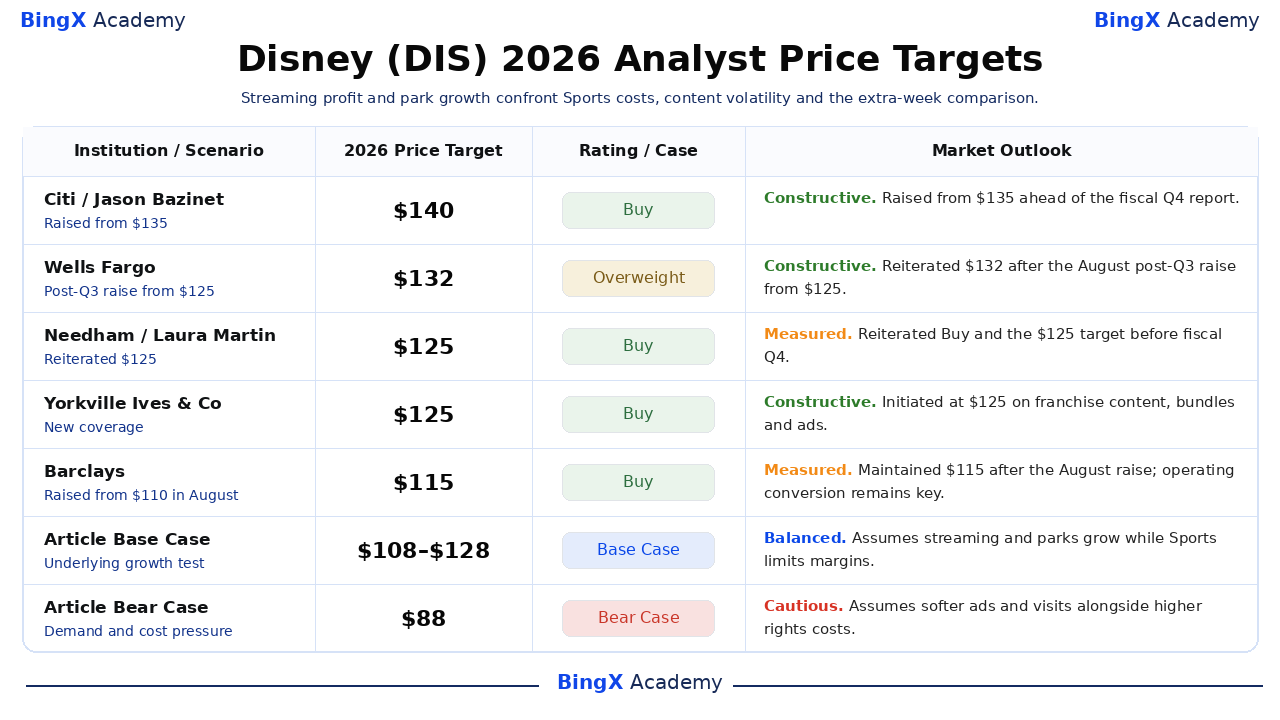
Diese datierten Kursziele sind individuelle Zwölf-Monats-Analysten-Referenzpunkte, die bis zum 20. Oktober verfügbar sind, und keine einzelne Prognose für den Jahresabschluss. Citis 140 US-Dollar und Barclays' 115 US-Dollar zeigen eine bedeutende Meinungsverschiedenheit über die Gewinnumwandlung. Die Szenarien von 145 US-Dollar Bullen, 108 bis 128 US-Dollar Basis und 88 US-Dollar Bären in diesem Artikel sind redaktionelle Szenarien, die von jeder genannten Institution getrennt sind.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Szenario |
Marktausblick |
|
Citi / Jason Bazinet |
140 US-Dollar |
Kaufen |
Konstruktiv. 16. Oktober: Erhöht von 135 US-Dollar vor dem fiskalischen Q4-Bericht am 17. November. |
|
Wells Fargo / Steven Cahall |
132 US-Dollar |
Übergewichten |
Konstruktiv. 15. Oktober: Bekräftigt 132 US-Dollar nach der Erhöhung von 125 US-Dollar am 6. August nach den Q3-Ergebnissen. |
|
Needham / Laura Martin |
125 US-Dollar |
Kaufen |
Gemessen. 9. Oktober: Bekräftigt das Kaufrating von 125 US-Dollar vor dem fiskalischen Q4. |
|
Yorkville Ives & Co / Daniel Ives |
125 US-Dollar |
Kaufen |
Konstruktiv. 7. Oktober: Coverage mit 125 US-Dollar zu Franchise-Inhalten, Bundles und Werbung initiiert. |
|
Barclays / Kannan Venkateshwar |
115 US-Dollar |
Kaufen |
Gemessen. 7. Oktober: 115 US-Dollar nach der Erhöhung von 110 US-Dollar im August beibehalten; Streaming und Sports bleiben operative Tests. |
|
Artikel-Basis-Szenario |
108–128 |
Basis-Szenario |
Ausgewogen. Setzt zweistellige SVOD-Marge und Cashflow trotz Sports-Kostendruck voraus. |
|
Artikel-Bären-Szenario |
88 US-Dollar |
Bären-Szenario |
Vorsichtig. Setzt schwächere Werbung und Besuche voraus, während Rechtekosten die Gewinnumwandlung reduzieren. |
So kaufen Sie The Walt Disney Company (DIS) Aktien auf BingX
Kaufen und halten Sie Disney-Aktien über BingX Stocks Trading mit USDT oder USDC. Disney bietet Zugang zu Streaming-Wachstum, Themenparks, Kreuzfahrtbetrieb und globalen Unterhaltungs-Franchises. Mit Bruchteilsinvestitionen und ohne Hebelwirkung oder Finanzierungsgebühren können berechtigte Nutzer Positionen basierend auf ihren Anlagezielen und dem Ausblick für Disneys langfristiges Wachstum aufbauen.
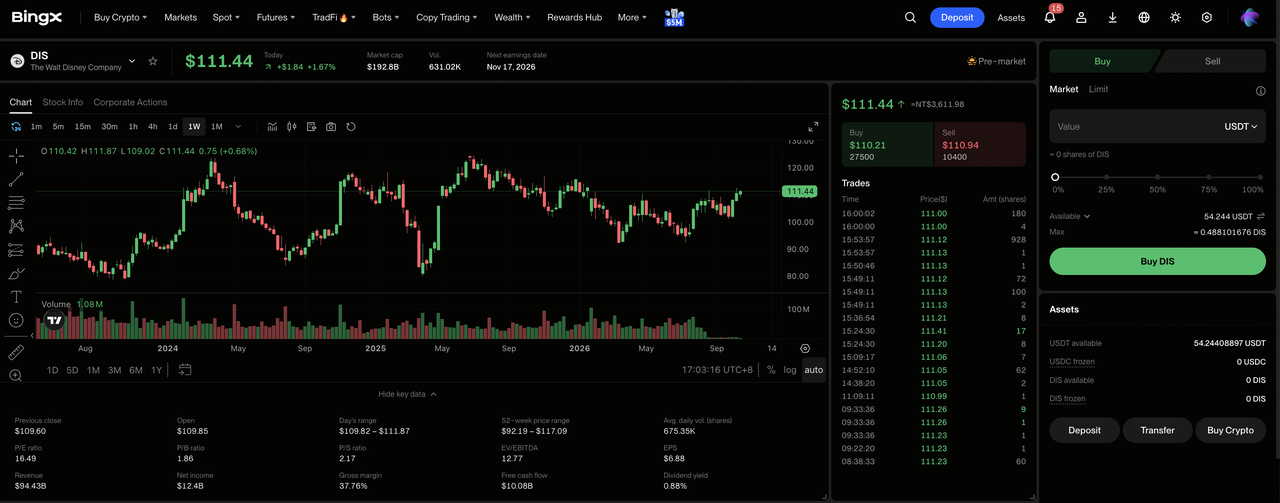
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, führen Sie die erforderliche Identitätsprüfung durch und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikoerklärung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC bei Bedarf von Ihrem Fonds- oder Vermögenskonto. Bruchteilskäufe beginnen ab 5 USDC oder 0,0001 Aktien.
Schritt 3: The Walt Disney Company (DIS) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach DIS und wählen Sie The Walt Disney Company (DIS) aus. Prüfen Sie den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: Disney-Aktien kaufen. Wählen Sie „Kaufen", geben Sie den Anlagebetrag oder die Aktienmenge ein und wählen Sie eine Market- oder Limit-Order. Market-Orders werden zu verfügbaren Preisen während der unterstützten Handelszeiten ausgeführt, während Limit-Orders zum angegebenen Preis oder besser ausgeführt werden, wenn ausreichend Liquidität vorhanden ist.
Schritt 5: Ihre Bestände überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre DIS-Aktien und den nicht realisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Orders", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung beeinflusst im Allgemeinen, wann Verkaufserlöse für Auszahlungen verfügbar werden, nicht wann Aktien verkauft werden können.
Top 5 Risiken für Disney-Investoren im Jahr 2026
Disneys starke Streaming-Rentabilität, expandierendes Kreuzfahrtgeschäft und etablierte Unterhaltungs-Franchises unterstützen seinen langfristigen Ausblick. Sportrechtekosten, Verbraucherausgaben, Inhaltsleistung und einmalige finanzielle Vorteile bleiben jedoch wichtige Faktoren, die bestimmen, wie viel von diesem Wachstum in nachhaltige Gewinne und Aktionärsrenditen umgewandelt wird.
- Steigende Sportrechtekosten könnten die ESPN-Rentabilität belasten. Der Sports-Umsatz wuchs im Q3 um 4 %, während das Betriebsergebnis um 17 % sank. Wenn die Übertragungskosten die Abonnement-, Werbe- und Distributionseinnahmen übersteigen, könnten ESPNs Margen und künftiger Cashflow schwächer werden.
- Streaming-Margen könnten schwer aufrechtzuerhalten sein. Die SVOD-Marge im Q3 erreichte 12,9 % und profitierte teilweise vom Ausgabenzeitpunkt. Ein Werbewachstum von nur 3 % und höhere Inhaltskosten könnten zweistellige Margen schwerer aufrechtzuerhalten machen.
- Geringere Park- und Kreuzfahrtnachfrage könnte die Rentabilität beeinträchtigen. Der Experiences-Umsatz wuchs um 10 %, aber internationale Besuche in US-Parks und die asiatische Nachfrage schwächten sich ab. Die Erweiterung der Kreuzfahrtkapazität erhöht auch die Fixkosten, was Auslastung und Gastausgaben wichtig macht.
- Schwächere Filmveröffentlichungen könnten die Franchise-Einnahmen reduzieren. Toy Story 5 überschritt weltweit die Marke von 1 Milliarde US-Dollar, während The Mandalorian and Grogu und die Realverfilmung von Moana die Kassenergebnis-Erwartungen verfehlten. Enttäuschende Veröffentlichungen können Streaming, Merchandise und Attraktionen beeinflussen.
- Einmalige Vorteile könnten das zugrundeliegende Gewinnwachstum übertreiben. Eine zusätzliche Woche trägt rund 600 Millionen US-Dollar zum Q4-Gewinnausblick von 4,9 Milliarden US-Dollar bei, während eine Zollrückerstattung von 100 Millionen US-Dollar das Q3-Experiences-Ergebnis unterstützte. Nachhaltiges organisches Wachstum bleibt für die FY2027-Gewinnerwartungen unerlässlich.
Abschließende Gedanken: Sollten Sie 2026 in Disney investieren?
Disneys Q3 zeigte, dass seine vernetzten Franchises mehrere Bereiche gleichzeitig stärken können. Der Umsatz stieg um 7 %, der gesamte Segment-Gewinn um 21 %, Streaming generierte 712 Millionen US-Dollar Betriebsergebnis und Experiences erreichte einen Gewinn von 3,017 Milliarden US-Dollar. Das Management verpflichtet sich zu mindestens 9 Milliarden US-Dollar für Rückkäufe, aber Sports-Kosten und Marketing-Timing bedeuten, dass der konsolidierte Margenweg noch Beweise erfordert.
Das Bullen-Szenario von 145 US-Dollar erfordert, dass Streaming und Parks das Cashflow-Wachstum aufrechterhalten, während sich Sports stabilisiert; das Bären-Szenario von 88 US-Dollar verstärkt sich, wenn Werbung und Reisen nachlassen, während Rechtekosten weiter steigen. Konservative Investoren können auf das Q4-Segment-Gewinn ohne den zusätzlichen Wochenvorteil von rund 600 Millionen US-Dollar warten, einen FY2026-operativen Cashflow von mindestens 19 Milliarden US-Dollar und ein FY2027-bereinigtes EPS-Wachstum ohne diese Kalenderhilfe.
Risikohinweis: Der Handel und die Investition in Aktien wie DIS ist mit einem hohen Risiko des Kapitalverlusts verbunden. Inhaltsausgaben, Sportrechtekosten, Verbraucherreisen, Werbung und Derivat-Hebelwirkung können starke Kursbewegungen erzeugen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital einsetzen.
Verwandte Artikel
- Netflix (NFLX) Kursprognose 2026: Kann die NFLX-Aktie durch Werbung und Live-Sport auf 125 US-Dollar zurückprallen?
- Meta (META) Kursprognose 2026: Kann die KI-Monetarisierung META in Richtung 1.000 US-Dollar treiben?
- Reddit (RDDT) Kursprognose 2026: Können KI-Datenmöglichkeiten RDDT in Richtung 300 US-Dollar treiben?
- Snap Inc. (SNAP) Kursprognose 2026: Können Werbe- und Abonnementwachstum SNAP in Richtung 10 US-Dollar treiben?
- Alphabet (GOOGL) Kursprognose 2026: Können 82 % Cloud-Wachstum und KI die GOOGL-Aktie auf 430 US-Dollar treiben?
