Vistra (VST) kombiniert eine große US-amerikanische Stromerzeugungsflotte mit einem Einzelhandelsstromunternehmen, das Millionen von Kunden bedient. Kern- und Erdgaskraftwerke können den Rund-um-die-Uhr-Bedarf von Rechenzentren decken, während langfristige Hyperscaler-Verträge die Umsatzvorhersehbarkeit erhöhen könnten. Großhandelsstrompreise, Absicherungsergebnisse und der Zeitbedarf für den Ausbau der Kernkapazitäten bestimmen weiterhin, wie viel von dieser Chance als Barmittel für die Aktionäre ankommt.
Das jüngste Quartal zeigte stärkere Erzeugungsökonomik unter schwächeren ausgewiesenen Umsatz- und Gewinnzahlen. Vistras Q2-Umsatz fiel um 5,5 % auf 4,017 Milliarden US-Dollar, und der Nettogewinn sank auf 305 Millionen US-Dollar, aber das laufende bereinigte EBITDA stieg um 31,0 % auf 1,767 Milliarden US-Dollar, da realisierte Preise und übernommene Kraftwerke die Ergebnisse verbesserten. Vistra bestätigte seine Prognosen für Barmittel und EBITDA für 2026 erneut. Vertragserfüllung und nachhaltige Barmittelumwandlung bleiben die entscheidenden Tests über ein starkes Erzeugungsquartal hinaus.
Die VST-Kursprognose für 2026 dreht sich nun um zwei konkurrierende Sichtweisen:
- Das Bullen-Szenario mit vertraglich gesicherter Energie: Meta- und AWS-Vereinbarungen, eine stärkere Erzeugungsflotte und neue Rechenzentrumsnachfrage unterstützen nachhaltiges EBITDA und eine höhere Bewertung.
- Das Bären-Szenario auf dem freien Markt: Schwächere Stromkurven, Projektverzögerungen oder höhere Finanzierungsanforderungen untergraben den Barmittelausblick, bevor neue Verträge einen wesentlichen Beitrag leisten.
Dieser Leitfaden analysiert die VST-Kursprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenaussichten, basierend auf Vistras Veröffentlichung zum zweiten Quartal vom 7. August, der Investorenpräsentation und Marktdaten bis zum 19. Oktober, sowie wie man VST-Aktienfutures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Vistra-Investoren im Oktober 2026 wissen sollten
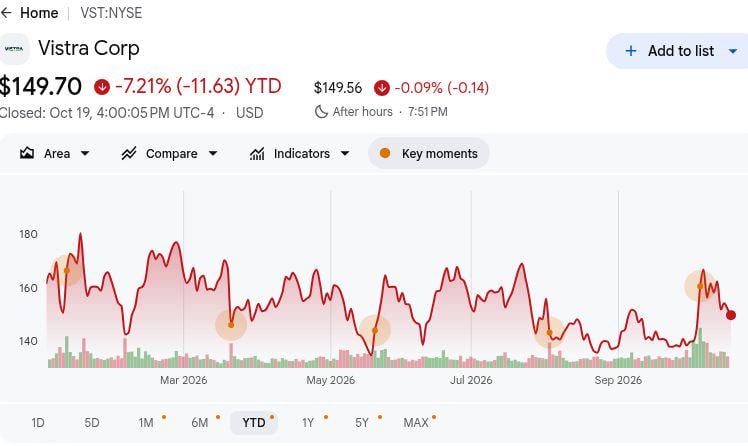
- VST schloss am 2026-10-19 bei 149,70 US-Dollar und liegt damit 7,21 % unter dem Jahresbeginn. Der abgeschlossene Sitzungspreis dient als Referenz für die nachfolgenden Prognosen. Die Lücke zum Oktober-Kursziel von BMO Capital in Höhe von 210 US-Dollar verdeutlicht das Aufwärtspotenzial, das Analysten sehen, obwohl dieses Ziel von zukünftigen Gewinn- und Bewertungsannahmen abhängt.
- Der Q2-Umsatz sank um 5,5 % auf 4,017 Milliarden US-Dollar. Der Umsatz fiel von 4,250 Milliarden US-Dollar im Vorjahr, während der Nettogewinn um 22 Millionen US-Dollar auf 305 Millionen US-Dollar sank. Ein stärkeres EBITDA aus der Stromerzeugung kontrastierte mit schwächeren Gesamtergebnissen, wodurch realisierte Strommmargen wichtiger für die Beurteilung der Betriebsleistung wurden.
- Das laufende bereinigte EBITDA stieg um 418 Millionen US-Dollar auf 1,767 Milliarden US-Dollar. Das EBITDA des Ostsegments stieg von 418 Millionen US-Dollar auf 642 Millionen US-Dollar, während Texas von 142 Millionen US-Dollar auf 311 Millionen US-Dollar kletterte. Höhere Energie- und Kapazitätspreise sowie ein volles Quartal mit Lotus-Kraftwerken unterstützten das Wachstum, obwohl die Bedingungen am Strommarkt schwanken können.
- Vistra bestätigte seinen EBITDA-Ausblick für 2026 von 6,8 Milliarden bis 7,6 Milliarden US-Dollar erneut. Der laufend bereinigte freie Cashflow vor Wachstum wird weiterhin auf 3,925 Milliarden bis 4,725 Milliarden US-Dollar prognostiziert. Zum 2026-08-03 waren rund 100 % der erwarteten Stromerzeugung für 2026 abgesichert, was Planungssicherheit bietet, während die Chance von 7,4 Milliarden bis 7,8 Milliarden US-Dollar für 2027 vorläufig und keine formelle Prognose ist.
- Metas 2.609-MW-Kernkraftvereinbarung stärkt Vistras langfristigen Wachstumsausblick. Die 20-jährigen Vereinbarungen decken 2.176 MW bestehender Erzeugung und 433 MW geplanter Kapazitätserweiterungen ab, mit Lieferbeginn Ende 2026. Eine bedingte Bundesdarlehenzusage in Höhe von 4,2 Milliarden US-Dollar, die am 2026-10-05 angekündigt wurde, könnte die Expansion unterstützen, obwohl die Finanzierung noch nicht erhalten wurde.
Was ist Vistra (VST)?
Vistra ist ein in Texas ansässiges integriertes Energieunternehmen, das in den gesamten Vereinigten Staaten Strom erzeugt und verkauft. Das Unternehmen betreibt rund 44.000 Megawatt Kapazität aus Kern-, Erdgas-, Kohle-, Solar- und Batteriespeicheranlagen und bedient etwa fünf Millionen Privatkunden im Strombereich. Sein Geschäftsmodell kombiniert wiederkehrende Einzelhandelsstromverkäufe mit Großhandelserlösen aus der Stromerzeugung, wodurch Vistra sowohl von der Kundennachfrage als auch von sich ändernden Strompreisen profitieren kann. Die wichtigsten Betriebe erstrecken sich über die texanischen und ostamerikanischen Strommärkte, wo Energiepreise, Kapazitätszahlungen und Wetterbedingungen die Rentabilität beeinflussen.
Vistra erweitert seine Rolle in der KI- und Rechenzentrums-Infrastruktur, indem es langfristige Stromlieferverträge mit großen Technologieunternehmen abschließt. Seine 20-jährigen Verträge mit Meta umfassen 2.609 Megawatt Kernkraftkapazität, einschließlich geplanter Upgrades bis 2034, während eine Vereinbarung mit AWS die Nachfrage bei Comanche Peak unterstützt. Vistra entwickelt auch das Helix-Rechenzentrums-Infrastrukturprojekt und verfolgt die Cogentrix-Akquisition zur Erweiterung seines Energieportfolios. Diese Initiativen positionieren das Unternehmen, um von der steigenden KI-Stromnachfrage zu profitieren, wobei das zukünftige Wachstum von vertraglich vereinbarten Lieferungen, Kernkraft-Upgrades, Projektdurchführung und Barmittelgenerierung abhängt.
Weiterlesen: Top KI-Energieaktien zum Kauf in 2026: Kernkraft, Gas, Brennstoffzellen und der KI-Stromausbau
Vistra (VST) Q2 2026 Gewinnübersicht: Starke Erzeugungsmargen gleichen Umsatzrückgang aus
Vistra meldete für Q2 2026 einen Umsatz von 4,017 Milliarden US-Dollar, ein Rückgang von 5,5 % im Jahresvergleich, während der Nettogewinn von 327 Millionen auf 305 Millionen US-Dollar sank. Das laufende bereinigte EBITDA stieg jedoch um 31 % auf 1,767 Milliarden US-Dollar, getrieben durch stärkere Erzeugungsmargen in den Ost- und Texas-Betrieben. Das Management bestätigte seine Jahresprognose für das bereinigte EBITDA von 6,8 Milliarden bis 7,6 Milliarden US-Dollar und den Ausblick für den bereinigten freien Cashflow vor Wachstum von 3,925 Milliarden bis 4,725 Milliarden US-Dollar erneut und unterstrich damit die Erwartungen an eine stärkere Betriebsleistung und Barmittelgenerierung.
|
Finanzkennzahl |
Prognose / Konsensus |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
4,250 Mrd. US-Dollar im Vorjahr |
4,017 Mrd. US-Dollar |
Niedriger. Rückgang um 233 Mio. US-Dollar bzw. 5,5 %. |
|
Q2-Nettogewinn |
327 Mio. US-Dollar im Vorjahr |
305 Mio. US-Dollar |
Niedriger. Rückgang um 22 Mio. US-Dollar aufgrund von Absicherungsbewertungen. |
|
Q2 bereinigtes EBITDA |
1,349 Mrd. US-Dollar im Vorjahr |
1,767 Mrd. US-Dollar |
Verbessert. Anstieg um 418 Mio. US-Dollar bzw. 31,0 %. |
|
Q2 Ost-EBITDA |
418 Mio. US-Dollar im Vorjahr |
642 Mio. US-Dollar |
Verbessert. Anstieg um 224 Mio. US-Dollar. |
|
Q2 Texas-EBITDA |
142 Mio. US-Dollar im Vorjahr |
311 Mio. US-Dollar |
Verbessert. Anstieg um 169 Mio. US-Dollar. |
|
H1 operativer Cashflow |
1,171 Mrd. US-Dollar im Vorjahr |
2,222 Mrd. US-Dollar |
Verbessert. Anstieg um 1,051 Mrd. US-Dollar. |
|
Prognose bereinigtes EBITDA 2026 |
6,8 Mrd.–7,6 Mrd. vorherige Prognose |
6,8 Mrd.–7,6 Mrd. |
Bestätigt. Bandbreite unverändert. |
|
Prognose bereinigter FCFvW 2026 |
3,925 Mrd.–4,725 Mrd. vorherige Prognose |
3,925 Mrd.–4,725 Mrd. |
Bestätigt. Bandbreite unverändert. |
- Der Umsatz sank trotz stärkerer Erzeugungsmargen um 5,5 % auf 4,017 Milliarden US-Dollar. Der Umsatz fiel um 233 Millionen US-Dollar von 4,250 Milliarden US-Dollar, während das laufende bereinigte EBITDA um 31,0 % stieg. Stärkere realisierte Strompreise und Kapazitätserlöse halfen, schwächere Umsätze auszugleichen, und unterstreichen die Bedeutung der Erzeugungsrentabilität.
- Der Nettogewinn sank infolge höherer Derivatverluste auf 305 Millionen US-Dollar. Der Gewinn sank um 22 Millionen US-Dollar gegenüber 327 Millionen US-Dollar im Vorjahr, einschließlich zusätzlicher nicht realisierter Verluste in Höhe von 488 Millionen US-Dollar. Diese buchhalterischen Bewegungen können von den tatsächlichen Erzeugungsökonomiken abweichen, weshalb das bereinigte EBITDA neben den ausgewiesenen Gewinnen wichtig ist.
- Das EBITDA aus der Osterzeugung stieg um 224 Millionen US-Dollar auf 642 Millionen US-Dollar. Das Texas-EBITDA stieg ebenfalls um 169 Millionen US-Dollar auf 311 Millionen US-Dollar, unterstützt durch stärkere Energie- und Kapazitätspreise sowie Beiträge der Lotus-Anlagen. Beide Regionen trieben das Gewinnwachstum voran, obwohl künftige Ergebnisse weiterhin empfindlich auf Strompreise reagieren.
- Der operative Cashflow im ersten Halbjahr stieg um 1,051 Milliarden US-Dollar auf 2,222 Milliarden US-Dollar. Die Barmittelgenerierung stieg von 1,171 Milliarden US-Dollar im Vorjahr und unterstützt eine stärkere Betriebsleistung. Wachstumsausgaben und Schuldenverpflichtungen bleiben wichtig, da Vistra 3,925 Milliarden bis 4,725 Milliarden US-Dollar an bereinigtem freiem Cashflow vor Wachstum für das Gesamtjahr anstrebt.
- Vistra hielt seinen EBITDA-Ausblick für 2026 von 6,8 Milliarden bis 7,6 Milliarden US-Dollar aufrecht. Zum 2026-08-03 waren rund 100 % der erwarteten Stromerzeugung für 2026 und 94 % der Volumina für 2027 abgesichert, was die Gewinnplanbarkeit unterstützt. Die Chance von 7,4 Milliarden bis 7,8 Milliarden US-Dollar für 2027 bleibt vorläufig und schließt potenzielle Meta- und Cogentrix-Beiträge aus.
Vistra (VST) Investitionsausblick 2026: Bullen-Szenario 250 US-Dollar vs. Bären-Szenario 110 US-Dollar
Vistras Bewertung hängt davon ab, ob stärkere Erzeugungsmargen und neue vertraglich gesicherte Kernkraftnachfrage in dauerhaften freien Cashflow umgewandelt werden können. Das Absicherungsbuch für 2026 bietet nützliche kurzfristige Planbarkeit, während Metas schrittweiser Start, geplante Kapazitätserweiterungen, das Engagement am freien Markt und Finanzierungsentscheidungen das Tempo des Aufwärtspotenzials weniger sicher machen. Die folgenden Bandbreiten sind redaktionelle Szenarien und keine Wall-Street-Kursziele.
Das Bullen-Szenario: Vertraglich gesicherte Kernkraftnachfrage treibt VST in Richtung 250 US-Dollar
Das Bullen-Szenario geht davon aus, dass Vistra starke Ost- und Texas-Erzeugungsmargen aufrechterhalten kann, während Meta-bezogene Kernkraftlieferungen Ende 2026 beginnen. Zusätzliche Stromversorgungsverträge für Rechenzentren und eine erfolgreiche Cogentrix-Akquisition könnten die Gewinne stärken, während das vorgeschlagene Bundesdarlehn die Kernkraft-Kapazitätserweiterungen finanzieren könnte. Eine starke Barmittelgenerierung würde auch weitere Aktienrückkäufe für die Aktionäre unterstützen.
Eine Bewegung in Richtung 250 US-Dollar würde erfordern, dass Vistra seine bereinigte EBITDA-Prognose für 2026 von 6,8 Milliarden bis 7,6 Milliarden US-Dollar erfüllt und eine stärkere Planbarkeit bei vertraglich gesicherten Erlösen für 2027 demonstriert. Fortschritte bei den 433-MW-Kernkraft-Kapazitätserweiterungen, zusätzlichen Stromverträgen und nachhaltigem freien Cashflow würden eine höhere Bewertung unterstützen.
Das Basisszenario: Stetige Barmittelgenerierung hält VST zwischen 155 und 195 US-Dollar
Das Basisszenario geht davon aus, dass Vistras Erzeugungsflotte und bestehende Absicherungen den Ausblick des Managements für 2026 unterstützen, während neue Kernkraftverträge schrittweise beitragen. Stärkere Erzeugungsgewinne sorgen für Stabilität, obwohl Großhandelspreisschwankungen und die Derivatbuchhaltung ungleichmäßige Quartalsergebnisse erzeugen können. Akquisitionen und Infrastrukturausgaben können auch den für Rückkäufe verfügbaren Barmittelbestand begrenzen.
VST könnte zwischen 155 und 195 US-Dollar handeln, wenn das bereinigte EBITDA innerhalb von 6,8 Milliarden bis 7,6 Milliarden US-Dollar bleibt und der bereinigte freie Cashflow vor Wachstum 3,925 Milliarden bis 4,725 Milliarden US-Dollar erreicht. Eine weiterhin solide Betriebsdurchführung würde die Bandbreite unterstützen, während schwächere November-Ergebnisse oder verzögerte Vertragslieferungen den Ausblick belasten könnten.
Das Bären-Szenario: Schwächere Strompreise ziehen VST in Richtung 110 US-Dollar
Das Bären-Szenario geht davon aus, dass sinkende Großhandelsstrompreise den Wert von Vistras zukünftiger nicht abgesicherter Stromerzeugung verringern. Verzögerungen bei Kernkraft-Kapazitätserweiterungen, ungünstigere Finanzierungskonditionen oder höhere Akquisitionskosten könnten ebenfalls den Cashflow belasten. Diese Rückschläge würden den erwarteten Beitrag aus der wachsenden Stromnachfrage der Rechenzentren schwächen.
Eine Bewegung in Richtung 110 US-Dollar würde wahrscheinlicher, wenn das bereinigte EBITDA unter die Untergrenze der 2026-Prognose von 6,8 Milliarden US-Dollar fällt, die Strompreise für 2027 sich verschlechtern oder Meta-bezogene Kernkraft-Meilensteine sich verzögern. Niedrigere Cashflow-Erwartungen und schwächere Projekterträge könnten trotz Vistras bestehender Erzeugungskapazitäten eine Bewertungskompression auslösen.
VST-Aktienkursprognosen für 2026 von Wall-Street-Analysten
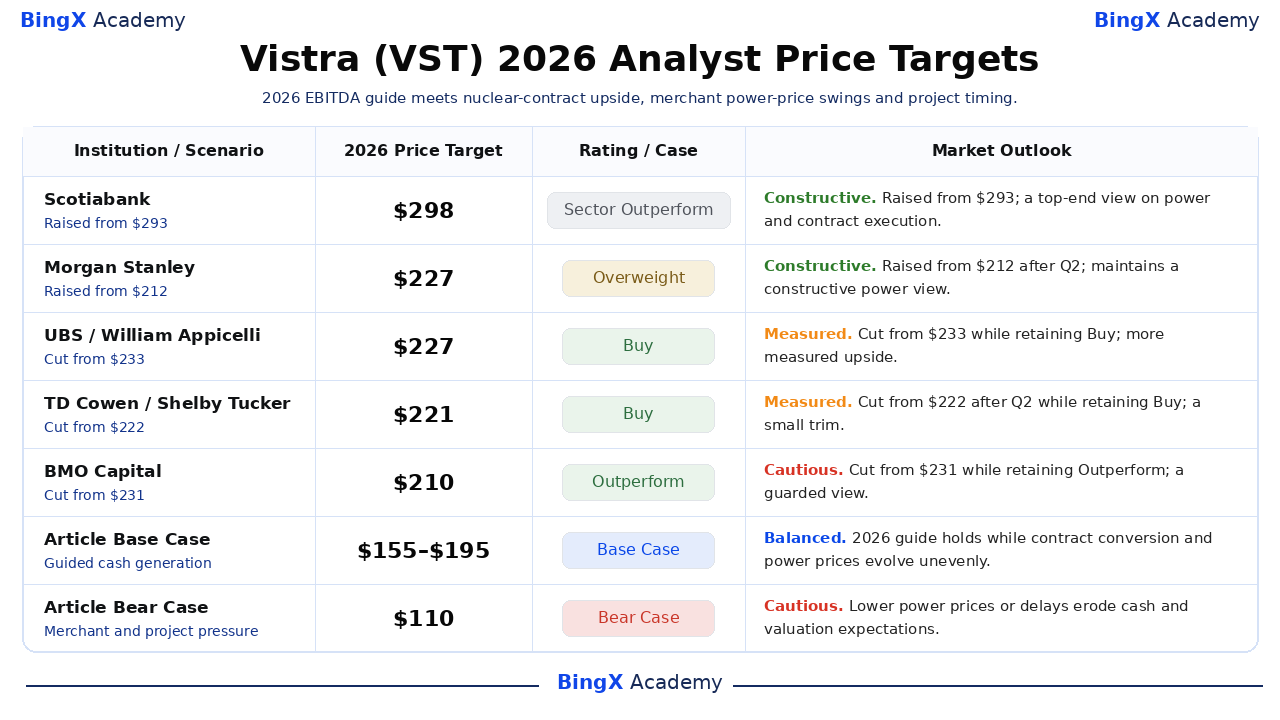
Fünf namentlich genannte, datierte Analystenmeinungen bieten externe Referenzpunkte und keine einheitliche Prognose. Scotiabanks Juli-Kursziel von 298 US-Dollar liegt weit über BMO Capitals Oktober-Kursziel von 210 US-Dollar, und beide liegen über VSTs Schlusskurs von 149,70 US-Dollar am 2026-10-19. Ihre Bewertungen und Anpassungen spiegeln unterschiedliche Annahmen über vertraglich gesicherte Kernkrafterlöse, Strompreise am freien Markt und die Projektdurchführung wider. Die letzten beiden Zeilen sind die redaktionellen Szenarien dieses Artikels und separat von der tatsächlichen Broker-Forschung gehalten.
|
Institution / Szenario |
Kursziel 2026 |
Bewertung / Fall |
Marktausblick |
|
Scotiabank / Andrew Weisel |
298 US-Dollar |
Sector Outperform |
Konstruktiv. 2026-07-15: Angehoben von 293 US-Dollar unter Beibehaltung von Sector Outperform; das höchste ausgewählte Kursziel erfordert starke Durchführung. |
|
Morgan Stanley / Stephen Byrd |
227 US-Dollar |
Übergewichten |
Konstruktiv. 2026-08-21: Angehoben von 212 US-Dollar unter Beibehaltung von Übergewichten nach den Ergebnissen des zweiten Quartals. |
|
UBS / William Appicelli |
227 US-Dollar |
Kaufen |
Gemäßigt. 2026-07-28: Gesenkt von 233 US-Dollar unter Beibehaltung von Kaufen, wobei kurzfristige Aufwärtsannahmen gedämpft wurden. |
|
TD Cowen / Shelby Tucker |
221 US-Dollar |
Kaufen |
Gemäßigt. 2026-08-19: Gesenkt von 222 US-Dollar unter Beibehaltung von Kaufen; die Kürzung um einen Dollar lässt eine konstruktive Bewertung bestehen. |
|
BMO Capital / James Thalacker |
210 US-Dollar |
Outperform |
Vorsichtig. 2026-10-05: Gesenkt von 231 US-Dollar unter Beibehaltung von Outperform, was eine zurückhaltendere Oktober-Sicht zeigt. |
|
Artikel-Basisszenario |
155 bis 195 US-Dollar |
Basisszenario |
Ausgewogen. Prognose hält stand, während Verträge schrittweise beitragen und die Barmittelumwandlung Rückkäufe unterstützt. |
|
Artikel-Bärenszenario |
110 US-Dollar |
Bärenszenario |
Vorsichtig. Schwächere Strompreise und Projektverzögerungen belasten die Barmittelgenerierung und Bewertung. |
So handeln Sie Vistra (VST)-Aktien auf BingX
Handeln Sie Vistras Kernkraftverträge, Erzeugungsmargen und Barmittelgenerierungsausblick mit BingX TradFi und BingX AI-Tools. Da VST stark auf Gewinne, Strommarktbewegungen und Projektmeilensteine reagieren kann, sollten Trader sowohl den Auslöser als auch die Risikolimits definieren, bevor sie eine Position eingehen.
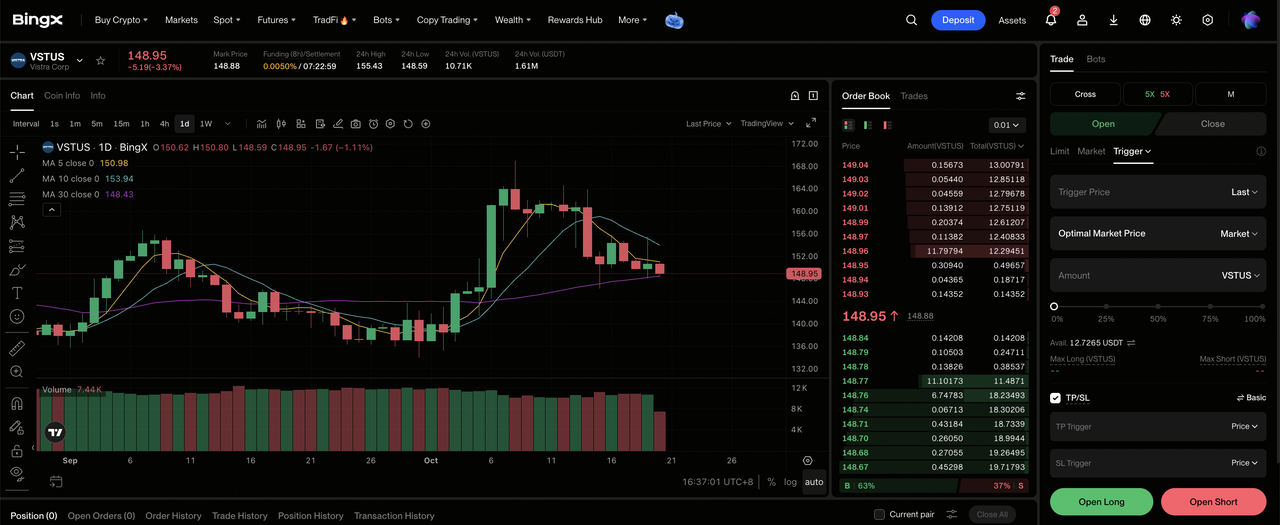
Schritt 1: BingX TradFi aufrufen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Vistra (VST) auswählen. Suchen und wählen Sie den VSTUS-USDT Perpetual-Futures-Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long eröffnen, wenn Sie stärkeren Erzeugungscashflow und vertraglich gesicherte Kernkraftlieferungen erwarten. Wählen Sie Short eröffnen, wenn Sie niedrigere Strompreise oder verzögerte Projektmeilensteine erwarten.
Schritt 4: Hebel und Margin-Modus auswählen. Wählen Sie Isolierte oder Kreuz-Margin entsprechend Ihrer Risikobereitschaft. VST ist bis zum 2026-10-19 um 7,21 % gegenüber dem Jahresbeginn gefallen, daher sind konservativer Hebel und klare Positionsgrößen wichtig.
Schritt 5: Strikte Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Niveaus vor oder unmittelbar nach dem Eingehen des Trades. VST kann schnell auf November-Gewinne, PPA-Aktualisierungen und Änderungen der Großhandelsstrompreise reagieren.
Top 5 Risiken für Vistra-Investoren im Jahr 2026
Vistras starke Erzeugungsgewinne, abgesicherter Stromoutput und wachsende Kernkraftmöglichkeiten unterstützen seinen Wachstumsausblick. Jedoch bleiben Strompreisgestaltung, Projektdurchführung, Finanzierungsbedingungen und Kapitalallokation wichtige Faktoren, die bestimmen, wie viel von diesem Wachstum in Cashflow und Aktionärsrenditen umgewandelt wird.
- Niedrigere Strompreise könnten zukünftige Gewinne schwächen. Zum 2026-08-03 waren rund 72 % der erwarteten Stromerzeugung für 2028 abgesichert, was eine größere Marktpreisexposition als 2026 hinterlässt. Anhaltende Rückgänge bei ERCOT- oder PJM-Strompreisen könnten den zukünftigen Cashflow verringern und den Kurs von VST belasten.
- Verzögerungen bei der Kernkrafterweiterung könnten vertraglich gesicherte Erlöse verschieben. Metas Vereinbarungen umfassen 433 MW geplante Kapazitätserweiterungen bis 2034. Bau-, Genehmigungs- oder Ausrüstungsverzögerungen könnten Lieferungen und damit verbundene Cashflows verschieben.
- Bedingte Finanzierung könnte die Projektkosten erhöhen. Die Darlehenzusage des Energieministeriums in Höhe von 4,2 Milliarden US-Dollar unterliegt technischen, rechtlichen, umweltbezogenen und finanziellen Bedingungen. Verzögerte Finanzierung könnte die Kosten von Kernkraft-Kapazitätserweiterungen erhöhen.
- Wachstumsinvestitionen könnten Aktienrückkäufe einschränken. Die ausstehende Cogentrix-Akquisition und Helixs Verpflichtung von bis zu 1 Milliarde US-Dollar erfordern Kapital. Integrationskosten und Schuldenverpflichtungen könnten mit der verbleibenden Rückkaufermächtigung von rund 1,2 Milliarden US-Dollar konkurrieren.
- Derivatvolatilität könnte die Gewinnplanbarkeit erschweren. Der Q2-Nettogewinn fiel um 22 Millionen US-Dollar trotz eines bereinigten EBITDA-Anstiegs von 418 Millionen US-Dollar, teilweise aufgrund zusätzlicher nicht realisierter Derivatverluste in Höhe von 488 Millionen US-Dollar. Ungünstige Absicherungsabrechnungen könnten Gewinne und Liquidität beeinträchtigen.
Abschließende Gedanken: Sollten Sie 2026 in Vistra investieren?
Vistra verfügt über echte Erzeugungsanlagen, eine große Einzelhandelkundenbasis und unterzeichnete langfristige Kernkraftverträge und nicht nur eine zukünftige Projektpipeline. Das laufende bereinigte EBITDA für das zweite Quartal stieg um 31,0 % und das Management hielt eine Bandbreite von 6,8 Milliarden bis 7,6 Milliarden US-Dollar für 2026 aufrecht, obwohl der GAAP-Nettogewinn nachgab. Der Schlusskurs der Aktie von 149,70 US-Dollar am 2026-10-19 spiegelt einen Markt wider, der noch testet, wie viel von dieser Betriebsstärke in nachhaltigen freien Cashflow umgewandelt wird.
Das Bullen-Szenario von 250 US-Dollar erfordert stärkere Vertragserfüllung und anhaltende Strommarktökonomik; das Bären-Szenario von 110 US-Dollar geht von schwächeren freien Marktpreisen und langsamerer Kernkraftdurchführung aus. Dazwischen hängt die Basisbandbreite von 155 bis 195 US-Dollar von der bestätigten Cashflow-Prognose und gemessenem Projektfortschritt ab. Investoren, die nach festeren Belegen suchen, können das geplante Ergebnis-Update vom 6. November, Änderungen der 2027-Absicherungen und konkrete Meilensteine für Meta-Lieferungen und die Cogentrix-Transaktion beobachten.
Risikohinweis: Der Handel und die Investition in Aktien wie VST ist mit einem hohen Risiko des Kapitalverlusts verbunden. Großhandelsstrompreise, Derivatbewertungen, Kernkraft-Projektzeitpläne, Finanzierung und Hebel können Ergebnisse schnell verändern. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital einsetzen.
Weiterführende Literatur
- Top KI-Energieaktien zum Kauf in 2026: Kernkraft, Gas, Brennstoffzellen und der KI-Stromausbau
- Top KI-Rechenzentrumsaktien zum Kauf in 2026: Cloud, Server und KI-Recheninfrastruktur
- Bloom Energy (BE) Kursprognose 2026: Kann die KI-Rechenzentrumsnachfrage BE in Richtung 350 US-Dollar treiben?
- Oklo (OKLO) Kursprognose 2026: Können Kernkraft-Meilensteine OKLO in Richtung 100 US-Dollar treiben?
- NuScale Power (SMR) Kursprognose 2026: Kann Projektkonvertierung SMR in Richtung 20 US-Dollar treiben?
