Taiwan Semiconductor Manufacturing Company (TSMC) produziert Chips, die von Kunden aus den Bereichen Smartphones, KI-Computing und Netzwerktechnik entwickelt wurden. Hochmoderne Fertigungsknoten und fortschrittliche Packaging-Technologien stehen im Mittelpunkt des Wachstums, während Werke im Ausland die Produktionskapazität erweitern. Ausbeuten bei neuen Prozessen, die Auslastung der Kunden und die Kosten der Auslandsexpansion entscheiden darüber, ob steigende KI-Aufträge ausreichend Ertrag generieren, um ein historisch großes Investitionsprogramm zu rechtfertigen.
Das jüngste Quartal zeigte, dass die Zwei-Nanometer-Produktion an Fahrt gewinnt, während die Margen die Anlaufkosten absorbierten. TSMCs Q3-Umsatz in US-Dollar erreichte 46,72 Milliarden US-Dollar, ein Plus von 41,2 % im Jahresvergleich, und N2 stieg auf 8 % des Wafer-Umsatzes. Der verwässerte Gewinn betrug 4,60 US-Dollar je US-ADR, doch die Bruttomarge fiel gegenüber Q2 auf 66,4 %. Der Test in Q4 besteht darin, ob ein höheres Volumen die Kosten für neue Prozessknoten und ausländische Fertigungsstätten ausgleicht.
Die TSM-Aktienprognose für 2026 dreht sich nun um zwei konkurrierende Sichtweisen:
- Das Argument der Nachfrage nach fortschrittlichen Knoten: KI-Beschleuniger, die 2-Nanometer-Produktion und ein stärkerer Q4-Umsatzausblick können Premium-Gewinne aufrechterhalten, wenn neue Kapazitäten in Betrieb gehen.
- Das Argument der Kapitalintensität: Auslandswerke, Anlaufkosten für neue Prozessknoten und ein Investitionsbudget von 60 bis 64 Milliarden US-Dollar können die Renditen schmälern, wenn die Kundenausgaben oder die Auslastung nachlassen.
Dieser Leitfaden analysiert die TSM-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenausblicke auf Basis von TSMCs Q3-Ergebnisveröffentlichung vom 15. Oktober, der Investorenpräsentation, dem Gesprächsprotokoll und Marktdaten bis zum 19. Oktober, sowie wie man TSM-Aktien kauft auf BingX TradFi mit USDT.
Top 5 Dinge, die TSMC-Investoren im Oktober 2026 wissen müssen
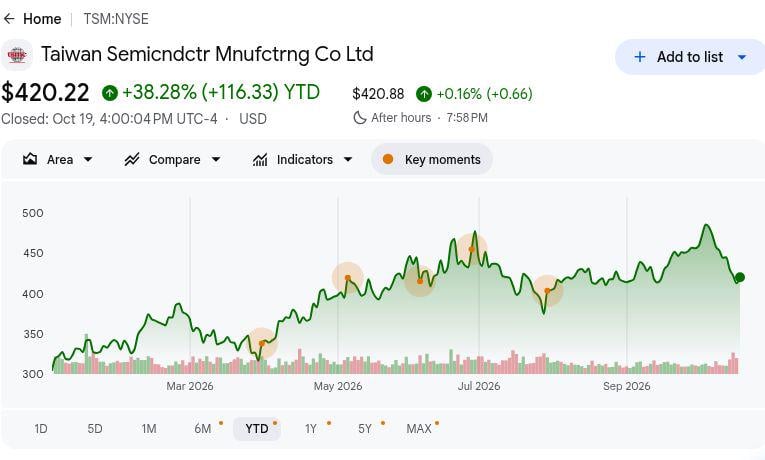
- TSM schloss bei 420,22 US-Dollar, ein Plus von 38,28 % seit Jahresbeginn. Der NYSE-ADR-Schlusskurs vom 19. Oktober stieg um 7,61 US-Dollar am Tag und liegt unter dem Zielkurs von Barclays nach Q3 in Höhe von 670 US-Dollar. Dieser Jahresgewinn spiegelt den KI-Optimismus wider und macht Ergebnisse und Margenentwicklung wichtiger als ein Vergleich mit Analystenzielen.
- Der Q3-USD-Umsatz von 46,72 Milliarden US-Dollar übertraf die Unternehmensprognose. Das Ergebnis übertraf die Prognosedecke von 45,8 Milliarden US-Dollar um 0,92 Milliarden US-Dollar und wuchs in Dollar um 41,2 % im Jahresvergleich. Dieses Ausmaß bestätigt eine robuste Nachfrage nach Spitzentechnologie, obwohl das in Lokalwährung gemeldete Wachstum von 50,9 % aufgrund von Wechselkursänderungen abweicht. Diese Unterscheidung ist bei der Modellierung des ADR wichtig.
- Der Anteil der 2-Nanometer-Technologie stieg auf 8 % des Wafer-Umsatzes. N2 hatte in Q2 3 % des Wafer-Umsatzes ausgemacht; 7-Nanometer und darunter erreichten zusammen 79 % in Q3. N2 unterstützt die zukünftige Preisgestaltung, aber Anlaufkosten trugen dazu bei, die Bruttomarge um 1,3 Punkte auf 66,4 % zu senken.
- Der Q4-Umsatzausblick erreicht an der Spitze 54,3 Milliarden US-Dollar. Die Spanne von 52,3 bis 54,3 Milliarden US-Dollar impliziert in der Mitte ein sequenzielles Wachstum von rund 14 % gegenüber Q3. Das Management prognostizierte außerdem ein USD-Umsatzwachstum für das Gesamtjahr von rund 44 %. Die prognostizierte Bruttomarge von 65 % bis 67 % testet die Anlaufökonomie.
- Ein Investitionsbudget von 60 bis 64 Milliarden US-Dollar erhöht den Renditeanspruch. Das Management bekräftigte diesen Plan für 2026 und erwartet, dass die N2-Familienkapazität im Jahr 2027 mehr als verdoppelt wird. Auslandswerke dürften die Bruttomarge 2026 um rund zwei Punkte verwässern, mit einer Ausweitung auf drei bis vier Punkte in späteren Jahren. Anhaltende Aufträge müssen dieses Ausmaß rechtfertigen.
Was ist Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC) ist die weltweit führende Halbleiter-Auftragsfertigung und produziert fortschrittliche Chips, die von Unternehmen wie Apple, NVIDIA und AMD entwickelt werden. TSMC wurde 1987 gegründet und war Pionier des reinen Auftragsfertigungsmodells, das sich auf die Chipproduktion konzentriert, anstatt konkurrierende Prozessordesigns zu entwickeln. Seine Fertigungstechnologien und fortschrittlichen Packaging-Dienstleistungen unterstützen Smartphones, KI-Beschleuniger, Hochleistungsrechnen, Automobilelektronik und vernetzte Geräte. Im Jahr 2025 fertigte TSMC 12.682 Produkte für 534 Kunden unter Verwendung von 305 Prozesstechnologien, wobei das Umsatzwachstum durch Produktionsvolumen, Nachfrage nach fortschrittlichen Knoten und Fertigungseffizienz angetrieben wurde.
TSMC erweitert seine 2-nm-Fertigungskapazität der nächsten Generation (N2) in Taiwan, wobei die jährliche Kapazität der N2-Familie voraussichtlich im Jahr 2027 mehr als verdoppelt wird. Sein A14-Prozess ist für die Risikoprotduktion im Jahr 2027 und die Volumenproduktion im Jahr 2028 geplant, während ein zweites Halbleiterwerk in Arizona die Produktion im dritten Quartal 2027 anstrebt. Die CoWoS-Advanced-Packaging-Technologie des Unternehmens spielt auch eine entscheidende Rolle bei der Verbindung von KI-Prozessoren mit Hochbandbreitenspeicher (HBM). Diese Investitionen stärken TSMCs Position in der gesamten KI-Hardware-Lieferkette, wobei das zukünftige Wachstum an Kundennachfrage, Produktionsausbeuten und eine rechtzeitige Kapazitätserweiterung gebunden ist. Der Leitfaden zur Halbleiterfertigungs-Lieferkette erläutert seine Rolle in der fortschrittlichen Chipproduktion.
Weiterlesen: Top 10 KI-Hardware-Aktien im Blick 2026: Die Architektur, die die nächste Generation der Intelligenz antreibt
TSMC (TSM) Q3 2026 Ergebnisüberblick: Starke KI-Nachfrage treibt Umsatzübertreffen und höhere Prognosen
TSMC meldete für Q3 2026 einen Umsatz von 46,72 Milliarden US-Dollar, ein Plus von 41,2 % im Jahresvergleich und 0,92 Milliarden US-Dollar über der Prognosedecke. Der verwässerte EPS erreichte 4,60 US-Dollar je ADR und übertraf damit den Konsenswert von 4,46 US-Dollar, während Spitzentechnologien 79 % des Wafer-Umsatzes ausmachten und 2 nm (N2) auf 8 % stieg. Die Bruttomarge blieb mit 66,4 % stark, obwohl der N2-Hochlauf und die Kosten für die Auslandsfertigung die Rentabilität belasteten. Die Q4-Umsatzprognose von 52,3 bis 54,3 Milliarden US-Dollar signalisiert weiteres Wachstum, wobei die Fertigungseffizienz für die Aufrechterhaltung der Margen entscheidend ist.
|
Finanzkennzahl |
Prognose / Konsensus |
Gemeldet / Tatsächlich |
Überraschung |
|
Q3 USD-Umsatz |
44,6 Mrd.–45,8 Mrd. Prognose |
46,72 Mrd. US-Dollar |
Übertroffen. 0,92 Mrd. US-Dollar über Prognosedecke; +41,2 % im Jahresvergleich. |
|
Q3 verwässerter EPS/ADR |
4,46 US-Dollar FactSet-Konsensus |
4,60 US-Dollar |
Übertroffen. 0,14 US-Dollar über Konsensus. |
|
Q3 Mix fortschrittlicher Knoten |
77 % in Q2 |
79 % des Wafer-Umsatzes |
Ausgeweitet. Sequenziell um 2 Prozentpunkte gestiegen. |
|
Q3 N2-Wafer-Mix |
3 % in Q2 |
8 % des Wafer-Umsatzes |
Ausgeweitet. Sequenziell um 5 Prozentpunkte gestiegen. |
|
Q3 Bruttomarge |
65 %–67 % Prognose |
66,40 % |
Im Rahmen. Gegenüber Q2 um 1,3 Punkte gesunken. |
|
Q3 operative Marge |
56 %–58 % Prognose |
58,70 % |
Darüber. 0,7 Punkte über Prognosedecke. |
|
Q4 USD-Umsatzausblick |
46,72 Mrd. US-Dollar Q3 tatsächlich |
52,3 Mrd.–54,3 Mrd. |
Höher. Mittelpunkt impliziert 14,1 % sequenzielles Wachstum. |
- Der USD-Umsatz von 46,72 Milliarden US-Dollar übertraf die Prognose um 0,92 Milliarden US-Dollar. Ein Wachstum von 41,2 % gegenüber dem Vorjahr und 16,2 % gegenüber Q2 zeigt, dass sich die Nachfrage über alle Berichtszeiträume hinweg beschleunigt hat. Starke Aufträge im Spitzentechnologiebereich trieben die Lieferungen über den Plan hinaus. Neue Kapazitäten müssen dieses Volumen in Renditen umwandeln.
- ADR-Gewinn von 4,60 US-Dollar übertraf die Schätzung um 0,14 US-Dollar. Die von Investor's Business Daily zitierte FactSet-Schätzung lag bei 4,46 US-Dollar, während TSMC in seiner Berichtswährung ein Gewinnwachstum von 68,7 % im Jahresvergleich meldete. Das unterstützt die operative Hebelwirkung, obwohl N2-Anlaufkosten diese verändern könnten.
- N2 stieg von 3 % auf 8 % des Wafer-Umsatzes. N3 trug 33 % und N5 weitere 28 % bei, sodass 7-Nanometer und darunter auf 79 % des Q3-Wafer-Umsatzes kamen. Der Anstieg des N2-Anteils um fünf Punkte zeigt eine reale Produktion; Ausbeute und Preisgestaltung bleiben Margentests.
- Die Bruttomarge fiel um 1,3 Punkte auf 66,4 %. Sie blieb innerhalb der Q3-Prognose von 65 % bis 67 %, während die operative Marge von 58,7 % die Prognosedecke von 58 % übertraf. Die N2-Hochlaufverwässerung erklärt den Margenkontrast; ein höheres Volumen muss diese Kosten absorbieren.
- Die Q4-Prognose konzentriert sich auf einen Umsatz von 53,3 Milliarden US-Dollar. Dieser Mittelpunkt impliziert ein sequenzielles Wachstum von rund 14,1 %, während die prognostizierte Bruttomarge bei 65 % bis 67 % verbleibt und der USD-Jahresumsatz voraussichtlich um rund 44 % steigen wird. Rund zwei Punkte ausländischer Verwässerung machen Expansionsrenditen zum entscheidenden Test.
TSMC (TSM) 2026 Investitionsausblick: 600 US-Dollar Bull-Szenario vs. 350 US-Dollar Bär-Szenario
TSMCs Ausblick für 2026 hängt davon ab, ob eine starke Nachfrage nach KI-Chips und eine wachsende 2-nm-Einführung (N2) das Umsatzwachstum und hohe Gewinnmargen aufrechterhalten können. Die Q4-Prognose deutet auf einen weiteren erheblichen Umsatzanstieg hin, während das Investitionsbudget von 60 bis 64 Milliarden US-Dollar die Fertigungseffizienz, Kapazitätsauslastung und Kosten der Auslandsexpansion für künftige Renditen in den Mittelpunkt stellt.
Das Bull-Szenario: Starke N2-Nachfrage treibt TSM Richtung 600 US-Dollar
Das Bull-Szenario geht davon aus, dass der Q4-Umsatz sich der Prognosedecke von 54,3 Milliarden US-Dollar annähert oder diese überschreitet, da KI-Beschleuniger, Netzwerkchips und Premium-Smartphones die Nachfrage nach fortschrittlichen Knoten ankurbeln. N2 wächst über seinen Q3-Anteil von 8 % des Wafer-Umsatzes hinaus, während verbesserte Produktionsausbeuten die Anlaufkosten ausgleichen. Eine Bruttomarge nahe 67 % würde die Gewinne trotz hoher Investitionen in neue Werke stärken.
Eine Bewegung in Richtung 600 US-Dollar je ADR würde stärkere Q4-Umsätze, anhaltende Margen und feste N2-Kundenverpflichtungen für 2027 erfordern, die die geplante Kapazitätserweiterung unterstützen. Höhere Produktionseffizienz und anhaltende KI-Nachfrage würden die Aufwärtsbewegung verstärken, während schwächere Margen die Bewertungsgewinne begrenzen könnten.
Das Basisszenario: Stabile Chip-Nachfrage hält TSM zwischen 430 und 500 US-Dollar
Das Basisszenario geht davon aus, dass der Q4-Umsatz innerhalb der Managementprognose von 52,3 bis 54,3 Milliarden US-Dollar bleibt, da KI und die Nachfrage nach fortschrittlichen Knoten weiter wachsen. Die N2-Einführung weitet sich aus, aber Anlaufkosten und Kosten für die Auslandsfertigung halten die Bruttomarge innerhalb der prognostizierten Spanne von 65 % bis 67 %. Hohe Kapitalausgaben mäßigen auch die kurzfristige Cashgenerierung.
TSM könnte zwischen 430 und 500 US-Dollar je ADR handeln, wenn der Q4-Umsatz die Prognose erfüllt, die Bruttomarge über 65 % bleibt und die operative Rentabilität stark bleibt. Verbesserte N2-Ausbeuten würden das obere Ende unterstützen, während langsamere Aufträge oder höhere Auslandskosten die Spanne belasten könnten.
Das Bär-Szenario: Steigende Fertigungskosten ziehen TSM Richtung 350 US-Dollar
Das Bär-Szenario geht davon aus, dass KI-Kunden Kapazitätsverpflichtungen verlangsamen, während die Nachfrage nach Unterhaltungselektronik schwächer wird. N2-Anlaufkosten und Kosten für ausländische Werke könnten schneller als die Auslastung steigen und die Bruttomarge unter den Q4-Prognoseboden von 65 % drücken. Das Investitionsprogramm von 60 bis 64 Milliarden US-Dollar würde dann den Cashflow und die Investitionsrenditen stärker belasten.
Eine Bewegung in Richtung 350 US-Dollar je ADR würde wahrscheinlicher, wenn der Q4-Umsatz unter 52,3 Milliarden US-Dollar fällt, das Management seinen Nachfrageausblick für 2027 senkt oder die Kosten für die Auslandsfertigung schneller als erwartet steigen. Schwächere Margen und eine langsamere Kapazitätsauslastung könnten die Bewertung weiter belasten.
TSM-Aktienkursprognosen für 2026 von Wall-Street-Analysten
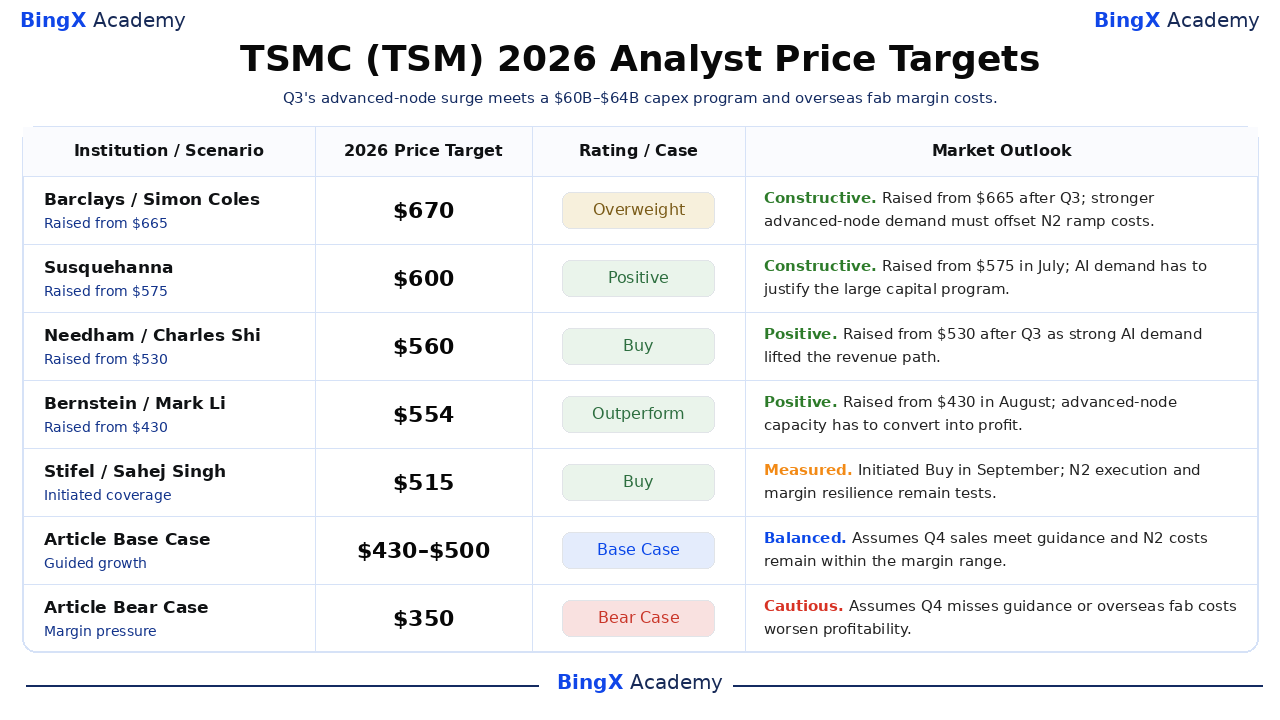
Diese namentlich genannten, datierten Drittanbieter-Zielkurse beziehen sich auf den US-amerikanischen TSM-ADR und umfassen in der Regel einen Analystenhorizont von etwa 12 Monaten, daher sollten sie nicht mit garantierten Dezember-2026-Preisen verwechselt werden. Die Spanne von 515 bis 670 US-Dollar spiegelt unterschiedliche Annahmen über KI-Nachfrage, Waferpreise und Kapazitätskosten wider. Die letzten zwei Zeilen sind redaktionelle Szenarien für 2026.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Barclays |
670 US-Dollar |
Übergewichten |
Konstruktiv. 16. Oktober: Nach Q3 von 665 auf 670 US-Dollar angehoben; redaktionelle Ansicht: stärkere Nachfrage nach Spitzentechnologie unterstützt Gewinne, vorbehaltlich der N2-Margenkosten. |
|
Susquehanna |
600 US-Dollar |
Positiv |
Konstruktiv. 16. Juli: Im Juli von 575 auf 600 US-Dollar angehoben; redaktionelle Ansicht: dauerhafte KI-Aufträge sind wichtig, da Capex bei 60–64 Mrd. bleibt. |
|
Needham |
560 US-Dollar |
Kaufen |
Positiv. 15. Oktober: Aufgrund der Q3-Ergebnisse von 530 auf 560 US-Dollar angehoben; starkes KI-Wachstum wurde in der Nachberichterstattung zu den Quartalsergebnissen angeführt. |
|
Bernstein |
554 US-Dollar |
Besser als Markt |
Positiv. 11. August: Im August von 430 auf 554 US-Dollar angehoben; redaktionelle Ansicht: das Ziel benötigt fortschrittliche Knotenproduktion und Preisgestaltung, um sich in Gewinn umzuwandeln. |
|
Stifel |
515 US-Dollar |
Kaufen |
Gemessen. 2. September: Kaufempfehlung mit einem Zielkurs von 515 US-Dollar initiiert; redaktionelle Ansicht: N2-Ausführung und Margenresilienz müssen die Prämie unterstützen. |
|
Redaktionelles Basisszenario |
430–500 |
Basisszenario |
Ausgewogen. Geht davon aus, dass Q4-Umsätze die Prognose erfüllen und N2-Kosten innerhalb der Margenspanne bleiben. |
|
Redaktionelles Bär-Szenario |
350 US-Dollar |
Bär-Szenario |
Vorsichtig. Geht davon aus, dass Q4 die Prognose verfehlt oder Kosten für ausländische Werke die Rentabilität verschlechtern. |
So kaufen Sie TSMC (TSM)-Aktien auf BingX
Kaufen und halten Sie TSMC-Aktien über BingX Stocks Trading mit USDT oder USDC. TSMC bietet Zugang zur KI-Chip-Nachfrage, fortschrittlicher Halbleiterfertigung und der wachsenden 2-nm-Produktionskapazität (N2). Mit Bruchteilsinvestitionen und ohne Hebel- oder Finanzierungsgebühren können berechtigte Nutzer Positionen basierend auf ihren Anlagezielen und Aussichten für TSMCs langfristiges Wachstum aufbauen.
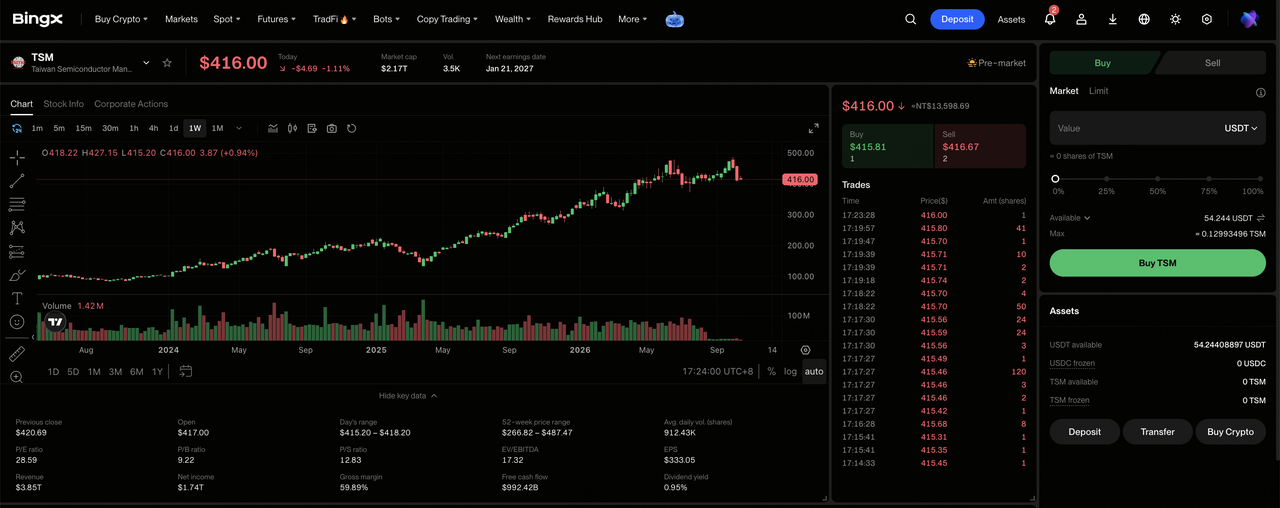
Schritt 1: BingX Stocks Trading aufrufen. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsprüfung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie bei Bedarf USDT oder USDC von Ihrem Fonds- oder Vermögenskonto. Bruchteilskäufe beginnen ab 5 USDC oder 0,0001 Aktien.
Schritt 3: TSMC (TSM) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach TSM und wählen Sie Taiwan Semiconductor Manufacturing Company (TSM) aus. Überprüfen Sie den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: TSMC-Aktien kaufen. Wählen Sie „Kaufen", geben Sie den Anlagebetrag oder die Aktienmenge ein und wählen Sie eine Market- oder Limit-Order. Market-Orders werden zu verfügbaren Preisen während der unterstützten Handelszeiten ausgeführt, während Limit-Orders zum angegebenen Preis oder besser ausgeführt werden, wenn ausreichende Liquidität vorhanden ist.
Schritt 5: Ihre Bestände überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre TSM-Aktien und nicht realisierten Gewinne oder Verluste zu überwachen. Verwenden Sie Alle Orders, um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung betrifft im Allgemeinen den Zeitpunkt, zu dem Verkaufserlöse für Auszahlungen verfügbar werden, und nicht den Zeitpunkt, zu dem Aktien verkauft werden können.
Top 5 Risiken für TSMC-Investoren im Jahr 2026
TSMCs führende Prozessposition beseitigt nicht die finanziellen und operativen Risiken der Skalierung neuer Knoten und Werke. Jedes davon kann die erwarteten Cash-Renditen oder die dem US-ADR zugewiesene Bewertung verändern.
- Kapitalausgaben können die Kundennachfrage überholen. Das Budget von 60 bis 64 Milliarden US-Dollar für 2026 bindet Kapital vor zukünftigen Waferverkäufen. Wenn KI-Aufträge oder die Werksauslastung enttäuschen, können Abschreibungen und ein geringerer freier Cashflow den Gewinn je ADR und den Preis, den Investoren für erwartetes Wachstum zahlen, senken.
- Auslandswerke können die Bruttomarge verwässern. Das Management erwartet eine Verwässerung von rund zwei Punkten im Jahr 2026 und drei bis vier Punkten in späteren Jahren. Wenn diese Kosten vor Premium-Preisgestaltung und -Volumen anfallen, wandelt sich der inkrementelle Umsatz in weniger Gewinn um, was die Rendite auf das investierte Kapital senkt.
- Veränderungen bei N2-Ausbeute und -Mix können Renditen belasten. N2 trug bereits 8 % des Q3-Wafer-Umsatzes bei, während die Bruttomarge sequenziell um 1,3 Punkte fiel. Ein langsamer Ausbeuteaufbau oder höhere Anlaufkosten könnten verhindern, dass höhere Verkäufe fortschrittlicher Knoten zu einem proportionalen Gewinnwachstum führen.
- Schwäche im Verbraucherbereich kann den KI-Mix untergraben. Das Management wies in seinem Oktober-Gespräch auf preissensible Märkte und steigende Komponentenkosten hin. Eine Verlangsamung bei Mobiltelefonen oder PCs kann die Werksauslastung außerhalb des KI-Bereichs reduzieren, sodass feste Fertigungskosten auf weniger Wafer verteilt werden und der Gewinn je Aktie unter Druck gerät.
- Politik und geographische Konzentration können die Produktion stören. Die fortschrittliche Fertigung hängt trotz der Expansion in Arizona und Japan nach wie vor stark von Taiwan ab. Spannungen in der Taiwanstraße, Exportbeschränkungen oder Lieferunterbrechungen könnten Lieferungen verzögern, kostspielige Redundanz erfordern und den Abschlag erhöhen, den Investoren auf künftige Cashflows anwenden.
Abschließende Gedanken: Sollten Sie 2026 in TSMC investieren?
TSMC startete in das letzte Quartal mit einer seltenen Kombination aus 41,2 % Dollar-Umsatzwachstum, 79 % Anteil fortschrittlicher Knoten am Wafer-Mix und einer Q4-Umsatzspanne ab 52,3 Milliarden US-Dollar. N2 hat sich von der Entwicklung zur bedeutenden Produktion weiterentwickelt, und die KI-Nachfrage gibt der Gießerei ein ungewöhnlich starkes Auftragsumfeld. Seine Marktführerschaft erfordert außergewöhnliche Ausgaben.
Das Bull-Szenario von 600 US-Dollar hängt davon ab, dass die N2-Skalierung die Gewinne erreicht, während die Q4-Bruttomarge nahe 67 % bleibt; das Bär-Szenario von 350 US-Dollar geht davon aus, dass Aufträge oder Ausbeute die Kosten für Auslandswerke und Anlaufphasen nicht tragen können. Die Basisspanne von 430 bis 500 US-Dollar geht von prognostizierten Umsätzen und Anlaufkosten aus. Konservative Händler können auf Q4-Umsatz-, Bruttomarge- und Kapazitätsnachweise für 2027 warten.
Risikohinweis: Der Handel und die Anlage in Aktien wie TSM ist mit einem hohen Risiko des Kapitalverlusts verbunden. Werksbau, Prozessausbeute, politische Änderungen, Taiwan-Konzentration und Verschiebungen bei KI-Ausgaben können erhebliche Volatilität verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital einsetzen.
Weiterführende Lektüre
- Was ist BingX Stocks Trading? Ein Leitfaden für Einsteiger zum Handel mit US-Aktien und ETFs mit Krypto
- Top-KI-Chip-Fertigungsaktien zum Kauf 2026: TSMC, ASML und fortschrittliche Chipfertigung
- Top-KI-Halbleiteraktien zum Kauf 2026: KI-Chips und vollständiger Leitfaden zur Lieferkette
- NVIDIA (NVDA) Kursprognose 2026: Kann das Wachstum der KI-Infrastruktur NVDA in Richtung 420 US-Dollar treiben?
- ASML Holding (ASML) Kursprognose 2026: Kann die EUV-Nachfrage ASML in Richtung 2.500 US-Dollar treiben?
