SentinelOne (S) verkauft abonnementbasierte Sicherheitssoftware, die Unternehmensendpunkte, Cloud-Workloads und Identitäten schützt. Der wiederkehrende Kundenstamm bildet die etablierte Grundlage, während Purple AI und die umfassenderen Singularity-Module darauf abzielen, die Ausgaben innerhalb dieser Konten zu steigern. Der Ertrag hängt davon ab, ob die kostenpflichtige Plattformeinführung das Wachstum aufrechterhalten kann, während gleichzeitig die Liefermarge verbessert und die Lücke zwischen bereinigtem Gewinn und GAAP-Verlusten verringert wird.
Das letzte Quartal zeigte Abonnementwachstum und eine stärkere bereinigte Rentabilität, jedoch bei schwächeren Bruttomargen. SentinelOne Q2 FY2027-Umsatz stieg um 21 % auf 292 Millionen US-Dollar und der ARR erhöhte sich um 22 % auf 1,218 Milliarden US-Dollar. Die bereinigte Betriebsmarge erreichte 10 %, während die GAAP-Bruttomarge von 75 % auf 72 % sank. Der nächste Test ist die Lieferung gegen die Q3-Umsatzprognose von 309 bis 311 Millionen US-Dollar mit gesünderen Abonnementökonomien.
Die S-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Der Plattformexpansionsfall: Größere Kunden fügen Cloud- und KI-Module hinzu, was den wiederkehrenden Umsatz steigert, während sich erholende Bruttomargen den bestehenden bereinigten Hebel in eine bessere Ertragsqualität umwandeln.
- Der Margendruckfall: Langsamere Kontoerweiterung und geringerer Bruttogewinn lassen Produktausgaben und aktienbasierte Vergütung zu viel vom Abonnementwachstumsvorteil verbrauchen.
Dieser Leitfaden analysiert die S-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenausblicke, basierend auf SentinelOne-Ergebnissen, offiziellen Produktinformationen und Stock Analysis-Aufzeichnungen bis zum 21. Oktober, sowie wie man S-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Top 5 Dinge, die SentinelOne-Investoren im Oktober 2026 wissen müssen
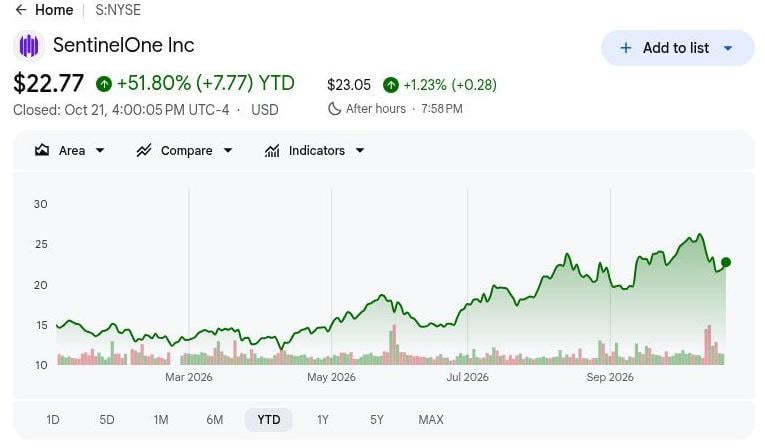
- S schloss am 2026-10-21 bei 22,77 US-Dollar, ein YTD-Anstieg von 51,80 %: Die Aktien liegen weiterhin über ihrem Eröffnungsniveau zum Jahresbeginn, wodurch das 32-Dollar-Bullenszenario von einer bezahlten Plattformexpansion und gesünderen Margen abhängig ist. Weitere Gewinne erfordern, dass die Singularity-Einführung die Rentabilität je Aktie neben dem wiederkehrenden Umsatzwachstum verbessert.
- Der Q2 FY2027-Umsatz stieg um 21 % auf 292 Millionen US-Dollar: Die bereinigte Betriebsmarge verbesserte sich ebenfalls von 2 % auf 10 %, was einen stärkeren Ausgabenhebel zeigt. Die GAAP-Bruttomarge fiel jedoch von 75 % auf 72 %, was es wichtig macht, Betriebskostenkontrolle von der Wirtschaftlichkeit zusätzlicher Abonnements zu unterscheiden.
- Der ARR erreichte 1,218 Milliarden US-Dollar, da größere Kundenkonten expandierten: Die wiederkehrende Basis im Q2 wuchs um 22 %, während Kunden mit mindestens 100.000 US-Dollar ARR um 13 % auf 1.715 zunahmen. Verlängerungen, bezahlte Moduleinführung und Liefermargen werden bestimmen, wie viel diese Abonnementgröße in dauerhaftes Ertragswachstum übersetzt wird.
- Die Q3-Umsatzprognose setzt einen Test von 309 bis 311 Millionen US-Dollar: Das Management prognostizierte ein bereinigtes Betriebsergebnis von 38 bis 40 Millionen US-Dollar, was ein kontinuierliches Wachstum neben dem Ausgabenhebel erfordert. Anerkannte Abonnementverkäufe und die Stabilisierung der Bruttomarge werden bestimmen, ob dieser Ausblick nachhaltige Verbesserungen der Plattformrentabilität unterstützt.
- GAAP-Betriebsverluste bleiben eine Einschränkung für Aktionärsrenditen: SentinelOne berichtete eine negative Betriebsmarge von 31 % neben einem positiven bereinigten Ergebnis von 10 %, während der verwässerte GAAP-Verlust 0,27 US-Dollar je Aktie erreichte. Das Abonnementwachstum muss Liefer- und Vergütungskosten decken, bevor bereinigte Fortschritte in Rentabilität je Aktie umgewandelt werden.
Was ist SentinelOne?
SentinelOne (S) wurde 2013 gegründet und entwickelt KI-gestützte Cybersicherheitssoftware über seine Singularity-Plattform, die Unternehmensendpunkte, Cloud-Workloads und Identitäten schützt und Sicherheitsteams dabei hilft, Bedrohungen zu erkennen und darauf zu reagieren. Das abonnementbasierte Geschäftsmodell generiert wiederkehrende Umsätze von Unternehmen, verwalteten Sicherheitsanbietern und Kanalpartnern. Der jährliche wiederkehrende Umsatz (ARR), das Wachstum von Großkunden und die Abonnementerweiterung sind wichtige Leistungskennzahlen, während SentinelOne mit etablierten Cybersicherheitsanbietern konkurriert.
SentinelOne's Wachstumsstrategie konzentriert sich auf die Erweiterung über den Endpunktschutz hinaus in die Cloud-Sicherheit, den Identitätsschutz und den autonomen Sicherheitsbetrieb. Seine Purple AI-Technologie hilft Sicherheitsteams bei der Untersuchung von Bedrohungen, während die Singularity-Plattform eine breitere Unternehmenseinführung fördert. Zu den bemerkenswerten Kunden gehören NVIDIA, Mastercard, Lockheed Martin, Aston Martin und Carnival Corporation, was die Einführung in den Bereichen Technologie, Finanzdienstleistungen, Verteidigung und Reisen demonstriert. Bis zum 2026-07-31 erreichte der ARR 1,218 Milliarden US-Dollar, wobei 1.715 Kunden jährlich mehr als 100.000 US-Dollar generierten. Weiteres Wachstum hängt von der Erweiterung von Unternehmensabonnements und der Verbesserung der Rentabilität ab.
SentinelOne (S) Q2 FY2027-Ergebnisübersicht: Stärkere Abonnements stehen vor steigenden Kosten und schwachem Q3-Ausblick
SentinelOne meldete einen Q2 FY2027-Umsatz von 292 Millionen US-Dollar, ein Anstieg von 21 % im Jahresvergleich, begleitet von einem ARR-Wachstum von 22 % auf 1,218 Milliarden US-Dollar und der Erweiterung größerer Kundenkonten. Die bereinigte Betriebsmarge verbesserte sich von 2 % auf 10 %, während die GAAP-Bruttomarge von 75 % auf 72 % sank und sich der verwässerte Verlust auf 0,27 US-Dollar je Aktie ausweitete. Mit einer Q3-Umsatzprognose von 309 bis 311 Millionen US-Dollar hängt das künftige Wachstum davon ab, die bezahlte Plattformeinführung in gesündere Abonnementmargen und reduzierte GAAP-Verluste umzuwandeln.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Umsatz |
242 Mio. USD Q2 FY2026 |
292 Mio. USD |
Verbessert. Anstieg von 21 % im Jahresvergleich. |
|
Annualisierter wiederkehrender Umsatz |
~1,0 Mrd. USD Q2 FY2026 |
1,218 Mrd. USD |
Gestiegen. Anstieg von 22 % im Jahresvergleich. |
|
Kunden ≥100.000 USD ARR |
1.513 Q2 FY2026 |
1.715 |
Gestiegen. Anstieg von 13 % im Jahresvergleich. |
|
GAAP-Bruttomarge |
75 % Q2 FY2026 |
72 % |
Niedriger. Rückgang um drei Punkte. |
|
Non-GAAP-Bruttomarge |
79 % Q2 FY2026 |
77 % |
Niedriger. Rückgang um zwei Punkte. |
|
Non-GAAP-Betriebsmarge |
2 % Q2 FY2026 |
10 % |
Verbessert. Anstieg um acht Punkte. |
|
GAAP verwässertes EPS |
-0,22 USD Q2 FY2026 |
-0,27 USD |
Ausgeweitet. Verlust je Aktie gestiegen. |
|
Q3-Umsatzprognose |
Neue Zukunftsprognose |
309 Mio.–311 Mio. USD |
Ausblick. Nächstquartalsbereich. |
- Der Q2 FY2027-Umsatz stieg um 21 % auf 292 Millionen US-Dollar. Der jährliche wiederkehrende Umsatz (ARR) stieg um 22 % auf 1,218 Milliarden US-Dollar, was ein kontinuierliches Abonnementwachstum widerspiegelt. Eine nachhaltige Umsatzrealisierung und Cashgenerierung werden wichtig sein, um die Stärke der Unternehmensnachfrage zu bestätigen.
- Große Unternehmenskunden stiegen um 13 % auf 1.715. Konten, die mindestens 100.000 US-Dollar ARR generieren, expandierten und unterstützen SentinelOnes Unternehmenswachstum. Eine breitere Einführung der Cloud-, Identitäts- und KI-Fähigkeiten von Singularity könnte größere Verträge und wiederkehrende Umsätze vorantreiben.
- Die bereinigte Betriebsmarge verbesserte sich von 2 % auf 10 %. Die Betriebseffizienz stärkte sich trotz eines Rückgangs der GAAP-Bruttomarge von 75 % auf 72 %. Da die GAAP-Betriebsmarge bei minus 31 % verbleibt, sind weitere Kostendisziplin und eine Erholung der Bruttomarge weiterhin wesentlich.
- Die Plattformerweiterung stärkte SentinelOnes Cybersicherheitsangebot. Singularity integriert Endpunkt-, Cloud- und Identitätsschutz, während Purple AI und autonomer Sicherheitsbetrieb zusätzliche Möglichkeiten zur Abonnementerweiterung schaffen. Das künftige Wachstum hängt davon ab, diese Fähigkeiten in bezahlte Einführung umzuwandeln und die Margen zu verbessern.
- Die Q3-Umsatzprognose von 309 bis 311 Millionen US-Dollar signalisiert anhaltend starkes Wachstum. Das Management erwartet auch ein bereinigtes Betriebsergebnis von 38 bis 40 Millionen US-Dollar. Eine nachhaltige Abonnementnachfrage, stärkere Bruttomargen und sinkende GAAP-Verluste werden wichtige Fortschrittsmaßnahmen auf dem Weg zur Rentabilität sein.
SentinelOne (S) Anlageausblick 2026: 32-Dollar-Bullenfall gegenüber 17-Dollar-Bärenfall
Der zentrale Test für S ist, ob die breiteren KI- und Cloud-Module von Singularity die Kundenerweiterung steigern, während sich die Bruttomarge von 72 % erholt. Die bereinigte Betriebsmarge von 10 % im Q2 zeigt Fortschritte, aber der GAAP-Verlust und die Auswirkungen der Aktienanzahl bleiben erheblich. Die drei redaktionellen Jahresabschlussszenarien kombinieren ARR-Umwandlung, Q3-Prognoselieferung und Margenqualität; sie sind von den ungefähr 12-monatigen Zielen der Analysten getrennt.
Der Bullenfall: Bezahlte Plattformexpansion und Margenerhohlung stützen 32 US-Dollar
Eine breitere bezahlte Einführung von Singularity-Modulen würde den Abonnement-Bruttogewinn erhöhen, während die bestehende wiederkehrende Basis den Betriebshebel unterstützt. Der ARR im Q2 wuchs um 22 % auf 1,218 Milliarden US-Dollar und die bereinigte Betriebsmarge erreichte 10 %, trotz niedrigerer Bruttomargen. Eine Erholung der Lieferungsökonomie würde es ermöglichen, dass mehr inkrementeller Umsatz die Erträge finanziert, anstatt lediglich die Kosten der Plattformerweiterung auszugleichen.
Das 32-Dollar-Szenario würde Unterstützung erhalten, wenn der Q3-Umsatz 311 Millionen US-Dollar übersteigt, große Konten weiter expandieren und die Bruttomargen sich stabilisieren. Ein stärkerer Bruttogewinn neben engeren GAAP-Verlusten würde das Wachstum der Plattform je Aktie wertvoller machen.
Der Basisfall: Wiederkehrendes Wachstum gleicht Rentabilitätslücken bei 23–27 US-Dollar aus
Eine wiederkehrende Abonnementerweiterung würde ein moderates bereinigtes Gewinnwachstum unterstützen, während schwache Bruttomargen den GAAP-Fortschritt weiterhin einschränken. Der Q2-Umsatz stieg um 21 % und die bereinigte Betriebsmarge erreichte 10 %, aber die GAAP-Betriebsmarge blieb bei minus 31 %. Das Erreichen der nächsten Umsatzprognose würde die Wachstumsmaschine erhalten, ohne die Ausgaben- und Vergütungsbelastung der bestehenden Aktionäre zu lösen.
Ein Bereich von 23–27 US-Dollar würde zu einem Q3-Umsatz zwischen 309 und 311 Millionen US-Dollar und stabilen Bruttomargen neben anhaltenden GAAP-Verlusten passen. Diese Bedingungen würden rechtfertigen, für wiederkehrendes Wachstum zu zahlen, während eine größere Prämie für die kurzfristige Rentabilität begrenzt wird.
Der Bärenfall: Langsamere Expansion legt Lieferkosten bei 17 US-Dollar offen
Eine langsamere Kundenerweiterung würde den inkrementellen Abonnementgewinn reduzieren und Lieferkosten offenlegen, die bereits die Margen belasten. Die GAAP-Bruttomarge im Q2 fiel von 75 % auf 72 %, während sich der verwässerte Verlust auf 0,27 US-Dollar je Aktie ausweitete. Wenn Wettbewerbsrabatte oder verzögerte Modulkäufe die ARR-Zuwächse schwächen, würden Produktausgaben einen größeren Anteil des verbleibenden Umsatzgewinns absorbieren.
Das 17-Dollar-Szenario würde wahrscheinlicher, wenn der Q3-Umsatz die 309-Millionen-US-Dollar-Untergrenze verfehlt und die Bruttomargen weiter sinken. Schwächeres wiederkehrendes Wachstum mit anhaltenden GAAP-Verlusten würde die Ergebnisverbesserung untergraben, die erforderlich ist, um die frühere Erholung der Aktie aufrechtzuerhalten.
S-Aktienkursprognosen für 2026 von Wall-Street-Analysten
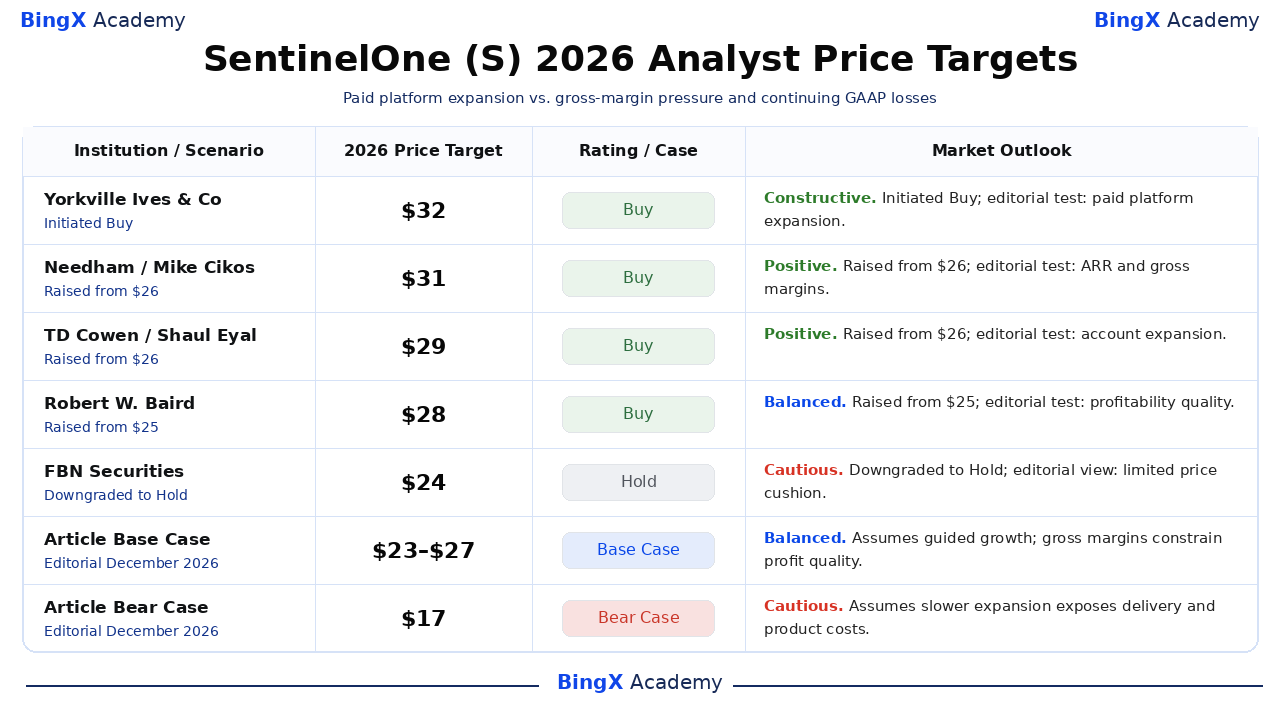
Die ausgewählten Einschätzungen beziehen sich auf S-Stammaktien an der NYSE und umfassen ungefähr 12-monatige Analystenhorizonte, oft über Dezember 2026 hinaus. Stock Analysis erfasst die datierten Maßnahmen; Ratings verwenden standardisierte Bezeichnungen. Die Spanne spiegelt unterschiedliche Bewertungseinschätzungen wider, während die als redaktionell gekennzeichneten Erklärungen die Interpretation dieses Artikels sind. Basis- und Bärenzeilen sind separate redaktionelle Jahresabschlussszenarien.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Yorkville Ives & Co |
32 USD |
Kaufen |
Konstruktiv. 2026-10-07: Kaufempfehlung bei 32 USD initiiert. Redaktionelle Ansicht: Bezahlte KI- und Cloud-Einführung muss die Erträge stärken. |
|
Needham |
31 USD |
Kaufen |
Positiv. 2026-10-13: Von 26 USD angehoben; Kaufempfehlung beibehalten. Redaktionelle Ansicht: Wiederkehrende Expansion benötigt bessere Bruttomargen. |
|
TD Cowen |
29 USD |
Kaufen |
Positiv. 2026-10-02: Von 26 USD angehoben; Kaufempfehlung bekräftigt. Redaktionelle Ansicht: Wachstum bei Großkunden muss sich in Gewinn umwandeln. |
|
Robert W. Baird |
28 USD |
Kaufen |
Ausgewogen. 2026-10-14: Von 25 USD angehoben; Kaufempfehlung bekräftigt. Redaktionelle Ansicht: Wachstum muss die Lücke zwischen GAAP- und bereinigtem Gewinn verringern. |
|
FBN Securities |
24 USD |
Halten |
Vorsichtig. 2026-10-06: Auf Halten herabgestuft mit einem Kursziel von 24 USD. Redaktionelle Ansicht: Begrenztes Aufwärtspotenzial lässt wenig Spielraum für Ausführungsrückschläge. |
|
Artikel-Basisfall |
23–27 USD |
Basisfall |
Ausgewogen. Redaktionelles Dezember-2026-Szenario. Setzt prognostiziertes Wachstum voraus; Bruttomargen schränken Ertragsqualität ein. |
|
Artikel-Bärenfall |
17 USD |
Bärenfall |
Vorsichtig. Redaktionelles Dezember-2026-Szenario. Setzt voraus, dass langsamere Expansion Liefer- und Produktkosten offenlegt. |
So kaufen Sie SentinelOne (S)-Aktien auf BingX
Kaufen und halten Sie SentinelOne-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich Listung und Kontoeignung. SentinelOne bietet Exposure gegenüber Endpunktschutz, Cloud-Sicherheit, Identitätsschutz und KI-gestütztem Sicherheitsbetrieb. Berechtigte Nutzer können Positionen entsprechend ihren Anlagezielen aufbauen, ohne Hebelwirkung zu nutzen oder dauerhafte Finanzierungsgebühren zu zahlen.
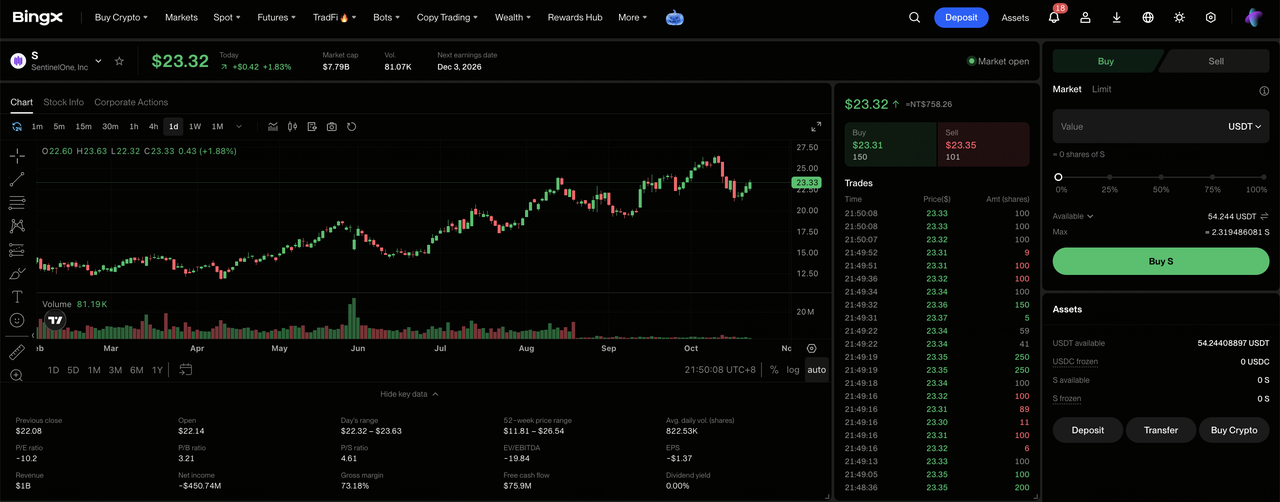
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsprüfung ab und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie bei Bedarf USDT oder USDC von Ihrem Fonds-Konto oder Wealth-Konto. Überprüfen Sie den Mindestbestellbetrag und die Bruchteilseignung der ausgewählten Aktie, bevor Sie die Investitionsgröße wählen.
Schritt 3: SentinelOne (S) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach SentinelOne (S) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: SentinelOne-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Investitionsbetrag oder eine Aktienmenge ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders nutzen verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Ihre Positionen überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre S-Aktien und unrealisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Orders", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abrechnung beeinflusst in der Regel, wann Verkaufserlöse abhebbar werden, nicht wann gekaufte Aktien verkauft werden können.
Top 5 Risiken für SentinelOne-Investoren im Jahr 2026
SentinelOnes wiederkehrende Abonnements, die expandierende Singularity-Plattform und größere Unternehmenskonten unterstützen seine Wachstumspläne. Kundenerweiterung, Lieferkosten, Abonnementumwandlung und Produktinvestitionen bleiben jedoch wesentliche Risiken für die Rentabilität und Aktionärsrenditen.
- Langsamere Kundenerweiterung könnte das Wachstum volatiler machen: Große Konten erreichten im Q2 1.715, aber das Abonnementwachstum bleibt empfindlich gegenüber Unternehmensbudgets und bezahlten Modulkäufen. Verzögerte Verlängerungen oder Erweiterungsaufträge könnten zu erheblichen ARR-Schwankungen führen und den Bewertungsdruck erhöhen.
- Lieferkosten könnten das Abonnementumsatzwachstum übertreffen: Die GAAP-Bruttomarge im Q2 fiel von 75 % auf 72 %, was den Gewinn aus jedem Umsatzdollar reduziert. Anhaltende Cloud- und Plattformausgaben könnten die Verluste verlängern, wenn Vertriebs- und Abonnementökonomien sich nicht schnell genug verbessern.
- Die Abonnementumwandlung könnte zukünftige Erträge verzögern: SentinelOnes ARR von 1,218 Milliarden US-Dollar unterstützt die Umsatzsichtbarkeit, aber der Zeitpunkt von Verlängerungen und Erweiterungen bleibt unsicher. Eine langsamere Umwandlung könnte kurzfristige Wachstumserwartungen trotz der wiederkehrenden Basis und der Q3-Prognose von 309 bis 311 Millionen US-Dollar schwächen.
- Die Produkterweiterung könnte schwächer als erwartete Renditen liefern: SentinelOne erweiterte Singularity über Endpunkt-, Cloud- und Identitätsschutz, zusammen mit Purple AI und autonomem Sicherheitsbetrieb. Schwache bezahlte Einführung, Bereitstellungsherausforderungen oder zusätzliche Engineering-Anforderungen könnten das Wachstum des Bruttogewinns einschränken und den Aktionärswert verringern.
- Hohe Wachstumserwartungen könnten Kursschwankungen verstärken: Der YTD-Gewinn von S von 51,80 % lässt seine Bewertung von einem anhaltenden Abonnementwachstum und Rentabilitätsverbesserungen abhängig. Veränderte Anlegerstimmung, Wettbewerb oder enttäuschende Prognosen könnten erhebliche Rückgänge auslösen, selbst ohne wesentliche Änderungen beim aktuellen Umsatz.
Abschließende Gedanken: Sollten Sie 2026 in SentinelOne investieren?
SentinelOnes 292 Millionen US-Dollar Quartalsumsatz und 1,218 Milliarden US-Dollar ARR demonstrieren die Größe seines wiederkehrenden Sicherheitsgeschäfts. Großkundenerweiterung und breitere Singularity-Einführung unterstützen das Abonnementwachstum, während eine bereinigte Betriebsmarge von 10 % einen verbesserten Ausgabenhebel zeigt. Die Aufrechterhaltung dieses Fortschritts wird von der Stabilisierung der Bruttomargen und der Umwandlung der Abonnementerweiterung in eine bessere GAAP-Rentabilität abhängen.
Der 32-Dollar-Bullenfall setzt eine stärkere bezahlte Moduleinführung, sich erholende Bruttomargen und Umsätze über der Q3-Prognose voraus. Der 23- bis 27-Dollar-Basisfall spiegelt ein prognostiziertes Abonnementwachstum wider, während der 17-Dollar-Bärenfall eine langsamere Expansion und Margendruck berücksichtigt. Bei einem S-Schlusskurs von 22,77 US-Dollar am 2026-10-21 sollten Investoren beobachten, ob das Plattformwachstum nachhaltige Verbesserungen der Rentabilität je Aktie erzeugt.
Risikohinweis: SentinelOnes wiederkehrende Abonnementumsätze eliminieren das Investitionsrisiko nicht. Langsamere Kundenerweiterung, anhaltender Bruttomargedruck oder fortgesetzte GAAP-Verluste könnten die Rentabilität und Aktionärsrenditen einschränken. Investoren sollten Bewertung, Abonnementwachstum und ihre Risikotoleranz bewerten, bevor sie S-Aktien kaufen.
Weiterführende Literatur
- Was ist BingX Stocks Trading? Ein Einsteigerleitfaden zum Handel mit US-Aktien und ETFs mit Krypto
- Wie man US-Aktien auf BingX mit USDT oder USDC kauft: Ein Einsteigerleitfaden
- CrowdStrike (CRWD) Kursprognose 2026: Kann KI-Sicherheit und Falcon Flex CRWD Richtung 280 US-Dollar treiben?
- Palo Alto Networks (PANW) Kursprognose 2026: Kann das KI-Sicherheitswachstum PANW Richtung 475 US-Dollar treiben?
- Cisco (CSCO) Aktienpreisausblick für 2026: Können KI-Wachstum und Splunk CSCO zurück auf 90 US-Dollar treiben?
- Palantir (PLTR) Aktienkursprognose 2026: Kann ein US-kommerzielles Wachstum von 149 % PLTR Richtung 255 US-Dollar treiben?
