


Rubrik (RBRK) verkauft Software, die Unternehmensdaten schützt und die Wiederherstellung von Systemen nach Cyberangriffen unterstützt. Security Cloud bildet das Fundament seiner wiederkehrenden Verträge, während Agent Cloud dieses Wiederherstellungsmodell auf KI-Agenten und deren Aktivitäten ausweitet. Steigende Abonnements schaffen eine breitere Umsatzbasis, aber Hosting-Kosten, aktienbasierte Vergütungen und lange Unternehmensverkaufszyklen bestimmen, wie viel von diesem Wachstum als Gewinn je Aktie ankommt.
Das letzte Quartal zeigte eine starke wiederkehrende Nachfrage und verbesserte bereinigte Erträge, während die GAAP-Rentabilität noch unvollendet bleibt. Rubriks Fiskal-Q2-FY2027-Umsatz stieg um 38 % auf 427,3 Millionen US-Dollar, der Abonnement-ARR erreichte 1,66 Milliarden US-Dollar und der bereinigte verwässerte EPS betrug 0,20 US-Dollar. Rubrik verzeichnete dennoch einen GAAP-Verlust von 61,8 Millionen US-Dollar. Der nächste Test ist, ob die Erweiterung bei Großkunden und bezahlte KI-Sicherheitsbereitstellungen die Cashgenerierung schneller steigern als Liefer- und Vergütungskosten.
Die RBRK-Aktienprognose für 2026 konzentriert sich nun auf zwei Szenarien:
- Das Szenario für wiederkehrendes Wachstum und KI-Sicherheit: Kundenerweiterungen könnten die Gewinnerwartungen in Richtung des redaktionellen 150-Dollar-Szenarios treiben.
- Das Kosten- und Bewertungsszenario: Schwächere Buchungen, Verwässerung und Bewertung könnten die Zukunftswachstumserwartungen reduzieren.
Dieser Leitfaden analysiert die RBRK-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenausblicke auf Basis von Rubriks neuesten Ergebnissen, Quartalsberichten, Produktankündigungen und datierten Analystenaktionen sowie wie man RBRK-Aktienfutures handelt auf BingX TradFi mit USDT-Sicherheit.
Top 5 Dinge, die Rubrik-Investoren im Oktober 2026 wissen müssen
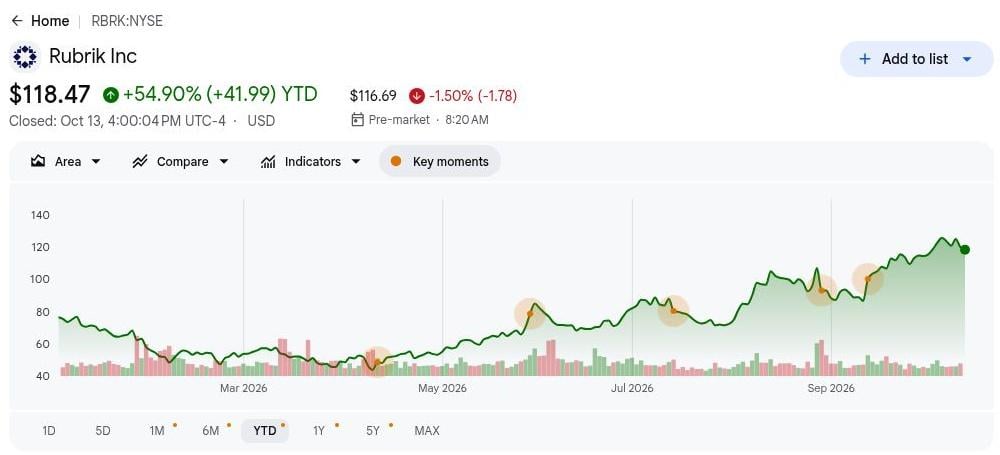
- RBRK schloss bei 118,47 US-Dollar nach einem Kursanstieg von 54,90 % im Jahr 2026. Der NYSE-Schlusskurs vom 2026-10-13 liegt nahe mehrerer Analystenzielen von 120 US-Dollar. Investoren antizipieren bereits erhebliche Fortschritte. Weitere Kursgewinne erfordern Cash- oder Wachstumserwartungen, wobei bezahlte Übernahmen zuverlässigere Bestätigungen liefern als Ankündigungen allein.
- Q2-Umsatz stieg um 38 % auf 427,3 Millionen US-Dollar. Abonnementverkäufe trugen 407,2 Millionen US-Dollar bei, etwa 95 % des Gesamtumsatzes, was die Verlagerung hin zu wiederkehrender Software unterstreicht. Der Umsatz übertraf auch den verfolgten Konsens von 396,3 Millionen US-Dollar. Bestehende Bereitstellungen unterstützen die Expansion und reduzieren die Abhängigkeit von der Neukundengewinnung.
- Cloud-ARR wuchs um 39 % auf 1,48 Milliarden US-Dollar. Der bereinigte netto-neue Cloud-ARR stieg um 20 %, ein nützlicher Prüfwert für das Wachstum, der Migrationseffekte ausschließt. Die Migration bestehender Kunden kann den Cloud-ARR steigern, ohne entsprechende inkrementelle Ausgaben zu erfordern. Zugrunde liegende Ergänzungen müssen die dem Wachstum zugewiesene Bewertung unterstützen.
- Jahres-ARR-Prognose erreichte 1,880 Milliarden bis 1,885 Milliarden US-Dollar. Das Management erwartet außerdem 323 Millionen bis 333 Millionen US-Dollar freien Cashflow für FY2027. Diese Ziele unterstützen Produktinvestitionen. Wiederkehrendes Wachstum wird wertvoller, wenn Cash schneller wächst als Vertriebs- und Supportausgaben.
- Rubrik AI erreichte im September ein Drittel der globalen Kunden. Die Übernahmeankündigung im September und die Erweiterung von Project Hourglass im Oktober mit AHEAD, Trace3 und WWT belegen Fortschritte bei der Distribution. Diese Wege in Enterprise-Workflows benötigen bezahlte Erweiterungen, um inkrementelle Umsätze zu generieren und Investitionen zu rechtfertigen.
Was ist Rubrik (RBRK)?
Rubrik verkauft Abonnementsoftware, die Daten in Unternehmenssystemen, öffentlichen Clouds und SaaS-Anwendungen schützt, überwacht und wiederherstellt. Security Cloud kombiniert unveränderliche Backups, Bedrohungsanalyse und Wiederherstellungsorchestrierung, sodass Kunden nach einem Angriff saubere Abläufe wieder aufnehmen können. Das Unternehmen erzielt Cloud-Abonnementumsätze über Vertragslaufzeiten und erkennt einige Lizenzlaufzeiten teilweise im Voraus an, wie der Quartalsbericht erläutert. Der jährlich wiederkehrende Umsatz (ARR) hilft daher, die vertraglich vereinbarte Basis darzustellen, wenn sich das Timing von Quartalsumsätzen ändert. Hosting- und Supportkosten bestimmen, wie viel dieser Basis als Gewinn ankommt.
Rubrik erweitert seine Wiederherstellungsarchitektur auf Identitäten und autonome Anwendungen. Project Hourglass bringt Cognizant, Deloitte, LTM, HCLTech, NTT DATA und Wipro in die Agent-Cloud-Distribution für Anthropics Claude Code; Code Guardian fügt AHEAD, Trace3 und WWT zu servicegeführten Bereitstellungen hinzu. Diese Partner können Rubrik bei Kunden einführen, die KI-Agenten in komplexen Sicherheits-Workflows verwalten. Zertifizierung und Integration erfordern jedoch Zeit, und der kommerzielle Test ist, ob Bereitstellungen in bezahlte Verträge und dauerhaften ARR umgewandelt werden.
Rubrik (RBRK) Q2 FY2027 Ergebnisüberblick: 38 % Umsatzwachstum übertrifft Schätzungen
Der Fiskal-Q2-FY2027-Umsatz wuchs um 38 % auf 427,3 Millionen US-Dollar, über dem Konsenswert von 396,3 Millionen US-Dollar, und der bereinigte verwässerte EPS erreichte 0,20 US-Dollar gegenüber erwarteten 0,04 US-Dollar. Der Abonnement-ARR stieg um 33 % auf 1,66 Milliarden US-Dollar, während sich die Beitragsmarge auf 14,0 % verbesserte. Das Management erhöhte die Jahresumsatzprognose auf 1,685 Milliarden bis 1,693 Milliarden US-Dollar. Positive Cashgenerierung unterstützt die Expansion, aber ein GAAP-Verlust von 61,8 Millionen US-Dollar hält die Ertragsqualität im Fokus.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 FY2027 Umsatz |
396,3 Mio. USD Konsens |
427,3 Mio. USD |
Übertroffen. 31,0 Mio. USD über der Schätzung; +38 % im Jahresvergleich. |
|
Non-GAAP verwässerter EPS |
0,04 USD Konsens |
0,20 USD |
Übertroffen. 0,16 USD über der Schätzung. |
|
GAAP-Nettoverlust |
95,9 Mio. USD Verlust ein Jahr zuvor |
61,8 Mio. USD Verlust |
Verbessert. Verlust um 34,1 Mio. USD reduziert. |
|
Abonnement-ARR |
1,25 Mrd. USD ein Jahr zuvor |
1,66 Mrd. USD |
Gestiegen. +33 % im Jahresvergleich. |
|
ARR-Beitragsmarge |
9,4 % ein Jahr zuvor |
14,00 % |
Verbessert. +4,6 Prozentpunkte. |
|
Q3 FY2027 Umsatzausblick |
Q2 tatsächlich 427,3 Mio. USD |
429 Mio.–431 Mio. USD |
Höher. Mittelpunkt von 430 Mio. USD liegt sequenziell 2,7 Mio. USD höher. |
|
Freier Cashflow |
57,5 Mio. USD ein Jahr zuvor |
65,7 Mio. USD |
Verbessert. +8,2 Mio. USD im Jahresvergleich. |
|
Aktienbasierte Vergütung |
88,5 Mio. USD ein Jahr zuvor |
101,0 Mio. USD |
Höher. +12,5 Mio. USD im Jahresvergleich. |
- Das 38-%-Umsatzwachstum hat die normalisierte Nachfrage unterschätzt. Die Material-Rights-Umsätze sanken auf 4,7 Millionen von 14,2 Millionen US-Dollar, und das Management meldete 43 % Wachstum nach Ausschluss dieses Effekts. Dies stärkt die Interpretation der zugrunde liegenden Nachfrage. Gemeldete Umsätze schließen Vorauszahlungslizenzen ein, weshalb der Erfassungszeitpunkt weiterhin relevant bleibt.
- ARR-Wachstum von 33 % spiegelte tiefere wiederkehrende Nachfrage wider. Das Unternehmen beendete den Juli mit 3.084 Kunden, die mindestens 100.000 US-Dollar Abonnement-ARR beitragen, ein Anstieg von 23 %. Größere Kundenbeziehungen unterstützen Cross-Selling. Zusätzliche Funktionen müssen den Vertragswert ausreichend steigern, um Beschaffungsverzögerungen und Konsolidierungsrabatte auszugleichen.
- Beitragsmarge von 14,0 % verbesserte sich um 460 Basispunkte. Sie stieg von 9,4 % und signalisiert Hebelwirkung über wiederkehrende Verträge. Die GAAP-Bruttomarge sank dennoch von 79,5 % auf 78,4 %. Liefereconomics unterscheiden sich von der Vertriebseffizienz. Infrastrukturkosten können trotz kommerziellem Maßstab steigen.
- Bereinigter EPS von 0,20 USD stand einem GAAP-Verlust von 61,8 Millionen US-Dollar gegenüber. Das bereinigte Vorjahresergebnis war ein Verlust von 0,03 USD. Die vierteljährliche aktienbasierte Vergütung erreichte 101,0 Millionen US-Dollar. Bereinigte Gewinne unterstützen das Modell; die Aktienvergütung erfordert eine Überwachung der Aktienanzahl.
- Q3-Umsatzprognose von 429 Millionen bis 431 Millionen US-Dollar setzt die nächste Hürde. Die Beitragsmargenprognose beträgt 14 %; die jährliche Cash-Prognose liegt bei 323 Millionen bis 333 Millionen US-Dollar. Die Erfüllung dieser Ziele bestätigt die Umwandlung in Cash. Eine reduzierte Prognose würde die Bewertungsunterstützung vor dem Eintreffen der Jahresergebnisse schwächen.
Rubrik (RBRK) Investment-Ausblick 2026: 150-Dollar-Bull-Case vs. 90-Dollar-Bear-Case
Rubriks Ausblick für 2026 hängt davon ab, ob die wiederkehrende Sicherheitsnachfrage und neue KI-Produkte Erträge und Cashflow gemeinsam verbessern können. Die Erweiterung bei Großkunden und partnergeführte Distribution unterstützen das Aufwärtspotenzial. Langsamere Cloud-Ergänzungen, teure Lieferung oder begrenzte bezahlte Agent-Cloud-Übernahme würden die Aktie von einer hohen Bewertung für zukünftiges Wachstum statt aktuellem GAAP-Gewinn abhängig machen.
Der Bull Case: Stärkere KI-Sicherheitsübernahme treibt RBRK in Richtung 150 US-Dollar
Der Bull Case setzt voraus, dass der ARR ein Wachstum nahe oder über 33 % beibehält und der bereinigte netto-neue Cloud-ARR über 20 % hinaus beschleunigt. Agent Cloud und Code Guardian beginnen, bezahlte Verträge neben der Kernwiederherstellungssoftware hinzuzufügen. Größere Abonnements verteilen Vertriebs- und Entwicklungskosten auf eine breitere Basis, während Cloud-Lieferkosten langsamer wachsen als vertraglich vereinbarte Umsätze.
Eine Bewegung in Richtung 150 US-Dollar würde erfordern, dass Partnerbereitstellungen in bezahlte Nutzung umgewandelt werden, eine stärkere ARR- oder Cash-Prognose und eine bessere Beitragsmarge. Kundendemonstrationen allein würden die für dieses Ziel notwendige Ertragsverbesserung nicht bestätigen.
Der Base Case: Stetige Abonnementnachfrage hält RBRK zwischen 110 und 130 US-Dollar
Der Base Case setzt voraus, dass Rubrik seine Jahresprognose erfüllt, während KI-Verkäufe schrittweise aufgebaut werden. Die Kernwiederherstellungsnachfrage bleibt widerstandsfähig und Project Hourglass erweitert die Distribution, aber regulierte Enterprise-Käufer benötigen Zeit, um neue Sicherheits-Workflows bereitzustellen. Anhaltende GAAP-Verluste und Cloud-Lieferkosten begrenzen, wie viel Investoren für die wiederkehrende Basis zahlen.
RBRK könnte hauptsächlich zwischen 110 und 130 US-Dollar handeln, wenn Q3-Verkäufe 429 Millionen bis 431 Millionen US-Dollar erreichen, die Beitragsmarge bei ca. 14 % bleibt und die jährliche Cash-Prognose intakt bleibt. Schwächere Cloud-Ergänzungen würden die Spanne gefährden.
Der Bear Case: Langsamere Buchungen und höhere Kosten drücken RBRK in Richtung 90 US-Dollar
Der Bear Case setzt voraus, dass Cloud-Ergänzungen verlangsamen und Enterprise-Käufer Agent-Cloud-Verpflichtungen aufschieben. Entwicklungs- und Hosting-Ausgaben würden dann den Umsätzen aus neueren Produkten vorausgehen und die operative Hebelwirkung trotz des etablierten Wiederherstellungsgeschäfts reduzieren. Aktienbasierte Vergütungen würden den Nutzen pro Aktie jeglicher Cash-Verbesserung weiter begrenzen.
Eine Bewegung in Richtung 90 US-Dollar würde wahrscheinlicher werden, wenn ARR- oder Cash-Prognosen fallen, die Expansion bei Großkunden schwächer wird oder die bezahlte KI-Konvertierung enttäuscht. Niedrigere Wachstumsschätzungen und ein reduzierter Bewertungsmultiplikator würden sich gegenseitig verstärken.
RBRK-Aktienkursprognosen für 2026 von Wall-Street-Analysten
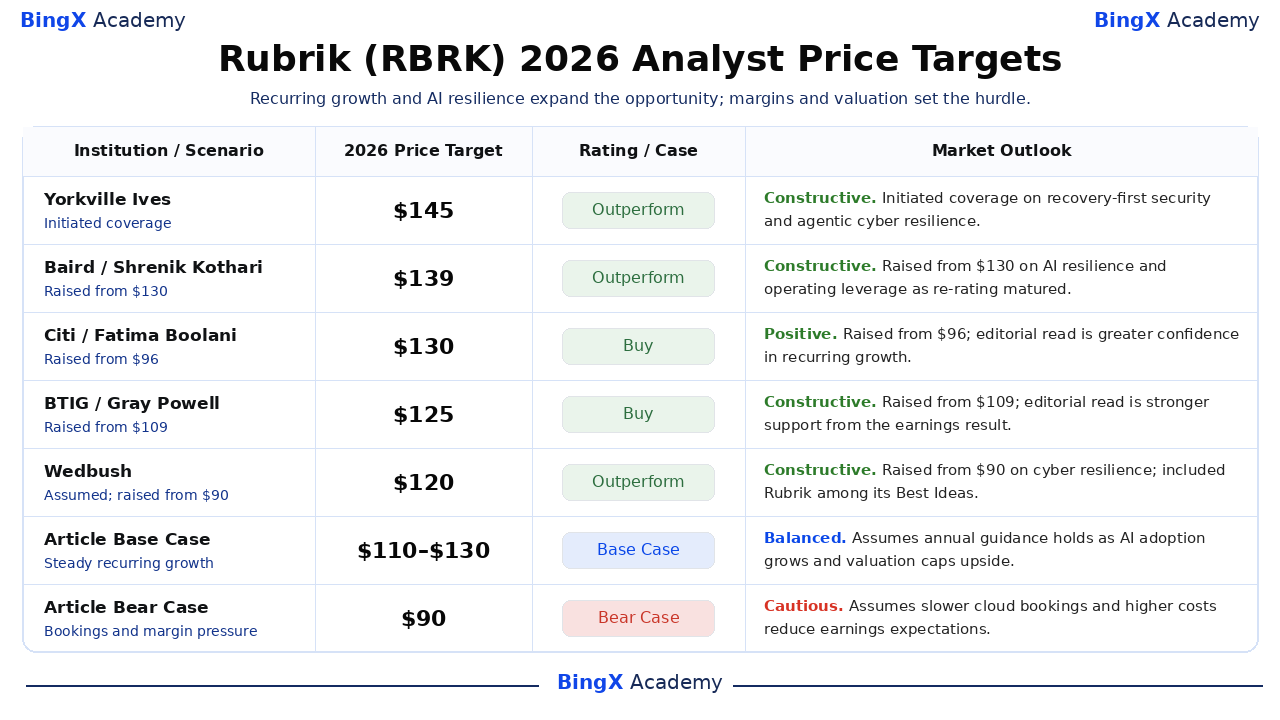
Diese datierten institutionellen Aktionen wurden bis zum 2026-10-14 verifiziert. Rollende 12-Monats-Ziele erstrecken sich bis in das Jahr 2027; Jahresergebnisse bleiben ungewiss. Wo Berichte nur eine Aktion festlegen, wird die Interpretation als redaktionell gekennzeichnet. Artikel-Base- und Bear-Zeilen sind unabhängige Szenarien für das verbleibende Kalenderjahr.
|
Institution / Szenario |
Kursziel 2026 |
Bewertung / Fall |
Marktausblick |
|
Yorkville Ives |
145 USD |
Outperform |
Konstruktiv. 2026-10-07: Coverage-Aufnahme zu Recovery-First-Sicherheit und agentischer Cyber-Resilienz; einzelner Analyst nicht offengelegt. |
|
Baird |
139 USD |
Outperform |
Konstruktiv. 2026-09-23: Erhöhung von 130 USD aufgrund von KI-Resilienz und operativer Hebelwirkung, als die Re-Rating-Chance reifte. |
|
Citi |
130 USD |
Kaufen |
Positiv. 2026-08-28: Erhöhung von 96 USD; redaktionelle Lesart ist größeres Vertrauen in wiederkehrendes Wachstum. |
|
BTIG |
125 USD |
Kaufen |
Konstruktiv. 2026-08-28: Erhöhung von 109 USD; redaktionelle Lesart ist stärkere Unterstützung durch das Ergebnisergebnis. |
|
Wedbush |
120 USD |
Outperform |
Konstruktiv. 2026-09-11: Coverage übernommen und von 90 USD erhöht, unter Berufung auf Cyber-Resilienz und Aufnahme von Rubrik in die Best-Ideas-Liste. |
|
CIBC |
120 USD |
Outperformer |
Gemessen. 2026-08-31: Erhöhung von 115 USD; redaktionelle Lesart ist eine gemessene Neubewertung nach den Ergebnissen. |
|
Artikel Base Case |
110 bis 130 USD |
Base Case |
Ausgewogen. Setzt voraus, dass die Jahresprognose hält, während die KI-Übernahme wächst und die Bewertung das Aufwärtspotenzial begrenzt. |
|
Artikel Bear Case |
90 USD |
Bear Case |
Vorsichtig. Setzt voraus, dass langsamere Cloud-Buchungen und höhere Kosten die Gewinnerwartungen reduzieren. |
Wie man Rubrik (RBRK)-Aktien auf BingX handelt
Handeln Sie Rubriks wiederkehrendes Wachstum, KI-Sicherheitsübernahme und Rentabilitätsausblick mit BingX TradFi und BingX AI Tools. Da RBRK empfindlich auf ARR-Updates, Prognosen und Partnerankündigungen reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikolimits definieren, bevor sie eine Position eingehen.
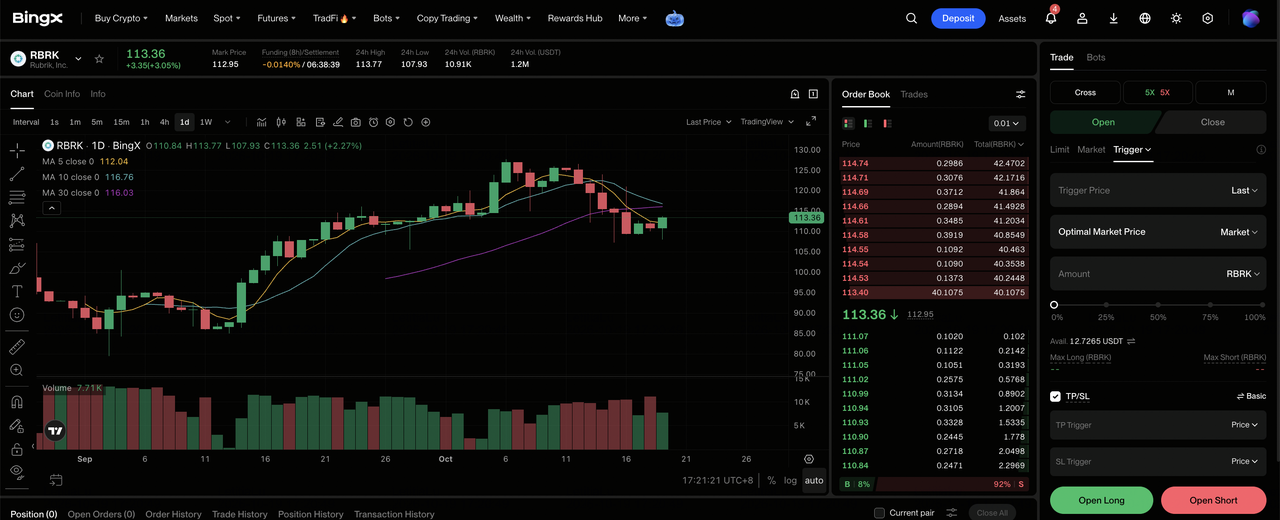
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Rubrik (RBRK) auswählen. Suchen und wählen Sie den RBRK-USDT Perpetual-Futures Kontrakt.
Schritt 3: Richtung wählen. Wählen Sie Long eröffnen, wenn Sie erwarten, dass stärkere wiederkehrende Ergänzungen und bezahlte KI-Übernahme die Prognose anheben. Wählen Sie Short eröffnen, wenn Sie erwarten, dass Cloud-Buchungen, Cash-Prognosen oder Liefermargen schwächer werden.
Schritt 4: Hebel und Margin-Modus auswählen. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikotoleranz. RBRKs 54,90%iger Jahresanstieg macht konservativen Hebel und klare Positionsgrößen wichtig, wenn die Erwartungen hoch sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Legen Sie Take-Profit und Stop-Loss (TP/SL) Levels vor oder unmittelbar nach dem Eingehen des Trades fest. RBRK kann schnell auf Ergebnisse, ARR-Wachstum, Prognosenänderungen, KI-Verträge und Bewertungsverschiebungen im Sicherheitssektor reagieren.
Top 5 Risiken, die Rubrik-Investoren im Jahr 2026 beachten sollten
Rubrik verfügt über eine wachsende wiederkehrende Basis, aber dauerhafter Wert je Aktie hängt von der Vertragsqualität, Cloud-Lieferkosten und der Geschwindigkeit ab, mit der neue KI-Sicherheitstools zu bezahlten Abonnements werden.
- Langsamere Enterprise-Expansion würde zukünftige Umsätze schwächen. ARR setzt Vertragsverlängerungen voraus; Kundenmigration erschwert zugrunde liegende Cloud-Wachstumsvergleiche. Niedrigere Verlängerungen oder Enterprise-Expansion würden zukünftige Verkaufserwartungen reduzieren, bevor der Quartalsumsatz sichtbar verlangsamt, was die Bewertungsunterstützung schwächt.
- Hosting-Kosten können den Vorteil der Skalierung aufzehren. Der Quartalsbericht meldete einen Anstieg der Hosting-Kosten um 7,9 Millionen US-Dollar, und die gesamte Bruttomarge sank. Wenn Workload-Infrastrukturkosten die Abonnementpreise übersteigen, generiert der inkrementelle Umsatz weniger Gewinn und unterstützt einen niedrigeren Gewinnmultiplikator.
- Aktienvergütung verwässert den Anspruch auf zukünftigen Cash. Die vierteljährliche aktienbasierte Vergütung stieg auf 101,0 Millionen von 88,5 Millionen US-Dollar; die gewichteten Aktien stiegen auf 206,1 Millionen von 194,9 Millionen. Ausgabe kann operative Verbesserungen ausgleichen, wenn das Cash-Wachstum hinter der Aktienbasis zurückbleibt.
- KI-Übernahme könnte länger dauern, bis sie zu bezahltem Wachstum wird. Ein Drittel Kundenutzung belegt Engagement; Code Guardian erweitert die Distribution. Keine Offenlegung liefert einen separaten anerkannten KI-Umsatzgesamtbetrag. Übernahme ohne proportionale Vertragssteigerungen reduziert die Renditen auf Produktentwicklungsausgaben.
- Eine höhere Bewertung verstärkt Ausführungsenttäuschungen. Aktien stiegen bis zum 2026-10-13 um 54,90 %, was mehr Gewicht auf anhaltende ARR-Expansion und Cash-Generierung legt. Reduzierte Prognosen können den Multiplikator komprimieren. Hebel verstärkt die daraus resultierende Kurskorrektur und potenzielle Kapitalverluste.
Abschließende Überlegungen: Sollten Sie im Jahr 2026 in Rubrik investieren?
Rubriks starkes wiederkehrendes Umsatzwachstum stärkt seine Position in der Unternehmens-Datensicherheit und Cyber-Wiederherstellung, wobei der Q2-Abonnement-ARR um 33 % auf 1,66 Milliarden US-Dollar stieg, der bereinigte EPS 0,20 US-Dollar erreichte und der freie Cashflow auf 65,7 Millionen US-Dollar verbessert wurde. Wachsende Enterprise-Beziehungen und Agent-Cloud-Partnerschaften bieten zusätzliche Wachstumschancen, da Unternehmen in Cyber-Resilienz und KI-gestützte Datensicherung investieren. Der Schlüssel liegt darin, ob eine stärkere Übernahme in höhere Vertragswerte, verbesserte Margen und nachhaltige Cash-Generierung umgewandelt werden kann.
Der 150-Dollar-Bull-Case hängt von beschleunigten Buchungen, stärkerer KI-Monetarisierung und anhaltender operativer Hebelwirkung ab, während der 90-Dollar-Bear-Case langsameres Wachstum und Bewertungsdruck widerspiegelt. Der 110 bis 130 US-Dollar Base Case setzt voraus, dass Rubrik seine aktuelle Prognose mit stetiger wiederkehrender Umsatzexpansion erfüllt. Investoren können das bevorstehende ARR-Wachstum, die Agent-Cloud-Übernahme, die Free-Cashflow-Prognose und die Aktienverwässerung verfolgen, um zu beurteilen, ob verbesserte Fundamentaldaten eine höhere Bewertung unterstützen können.
Risikohinweis: Eine Investition in RBRK birgt das Risiko eines Kapitalverlusts. Enterprise-Vertragszeitpunkte, Infrastrukturkosten, KI-Monetarisierung, aktienbasierte Vergütungen und Bewertungsänderungen können Erträge und Aktienkursperformance beeinflussen. Investoren sollten diese Risiken bewerten und unabhängige Recherchen durchführen, bevor sie investieren.
Weiterführende Lektüre
- CrowdStrike (CRWD) Kursprognose 2026: Können KI-Sicherheit und Falcon Flex CRWD in Richtung 280 USD treiben?
- Palo Alto Networks (PANW) Kursprognose 2026: Kann das KI-Sicherheitswachstum PANW in Richtung 475 USD treiben?
- Okta (OKTA) Kursprognose 2026: Kann KI-Agentensicherheit OKTA in Richtung 225 USD treiben?
- UiPath (PATH) Kursprognose 2026: Kann agentische KI PATH in Richtung 23 USD treiben?
- Oracle (ORCL) Kursprognose 2026: Kann das KI-Cloud-Wachstum ORCL in Richtung 260 USD treiben?
