Onsemi (ON) entwickelt und produziert Leistungs halbleiter, Analogchips und Bildsensoren für Fahrzeuge, Industriesysteme und Energieinfrastruktur. Seine Siliziumkarbid- und fortschrittlichen Leistungsbauelemente adressieren auch dichteoptimierte KI-Systeme. Mehr Leistungsinhalt pro Anwendung schafft größere Möglichkeiten, doch Fabrikauslastung, lange Kundenqualifizierungen und ungleichmäßige Automobilnachfrage machen die Gewinnentwicklung zeitabhängig von Liefermengen.
Das jüngste Quartal zeigte eine leistungsgetriebene Verbesserung statt einer breiten Erholung. Onsemi Q2 2026 Umsatz erreichte 1,6035 Milliarden US-Dollar und der Non-GAAP-EPS stieg auf 0,74 US-Dollar, während der Umsatz von Power Solutions um 19 % im Jahresvergleich zulegte. Der Analogumsatz sank weiterhin. Die Q3-Prognose sieht eine Non-GAAP-Bruttomarge von 40 % bis 42 % vor, was Fabrikauslastung und die Umwandlung neuer Leistungsdesigns in Lieferungen zum nächsten entscheidenden Test macht.
Die ON-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Szenarien:
- Das KI-Leistungswachstum-Szenario: Größerer Leistungsinhalt, neue Kundenplattformen und sich erholende Margen stützen höhere Gewinnerwartungen.
- Das ungleichmäßige Erholungs-Szenario: Schwäche im Automobil- und Industriebereich, Produktionskosten und Akquisitionsfinanzierung begrenzen die Bewertung, die Investoren zukünftigem Wachstum zuweisen.
Dieser Leitfaden analysiert die ON-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenaussichten auf Basis von Quartalsergebnissen, Investorentag-Offenlegungen und Oktober-Ankündigungen, sowie wie man ON-Aktienfutures handelt auf BingX TradFi mit USDT als Sicherheit.
Top 5 Dinge, die onsemi-Investoren im Oktober 2026 wissen müssen
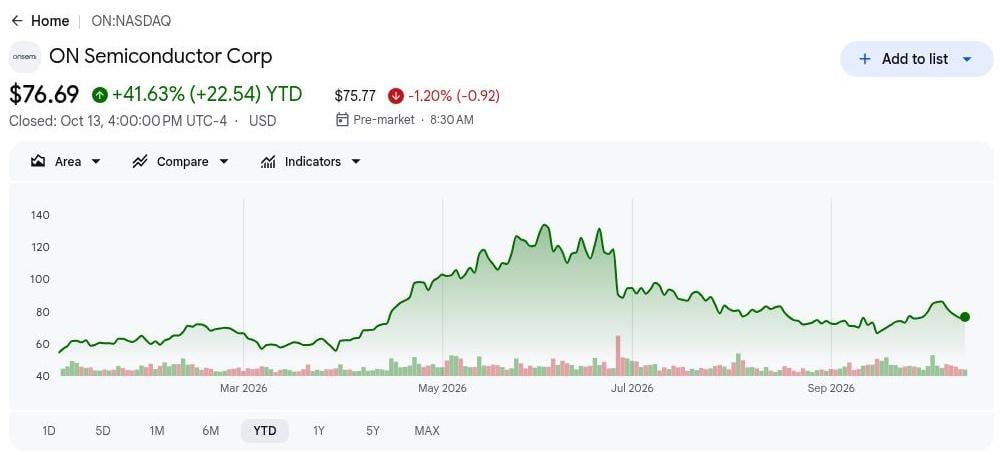
- Ein YTD-Gewinn von 41,63 % macht ON abhängig von der Gewinnentwicklung. Der Schlusskurs von 76,69 US-Dollar am 2026-10-13 folgte einem Rückzug von den im Chart sichtbaren Sommerniveaus. Nachhaltiger Aufwärtstrend erfordert stärkere Gewinnerwartungen, da KI-Leistungschancen mit Bedenken hinsichtlich der breiteren Erholung konkurrieren.
- Der Q2-Umsatz stieg um 9 % auf 1,6035 Milliarden US-Dollar. Der Non-GAAP-EPS erhöhte sich von 0,53 US-Dollar im Vorjahr auf 0,74 US-Dollar. Beide Ergebnisse übertrafen die Mittelpunkte der Unternehmensprognosen. Schnelleres Gewinnwachstum stärkt das Erholungsargument und erhöht die Bedeutung einer weiteren Margenverbesserung.
- Der Umsatz von Power Solutions stieg um 19 % im Jahresvergleich. Das Segment mit 829 Millionen US-Dollar lieferte die deutlichste berichtete Wachstumsquelle. Die NVIDIA MGX-Beteiligung ergänzt die KI-Infrastruktur-Exposition jenseits der Automobilelektrifizierung. Die Plattformakzeptanz muss zu nachhaltigen Lieferungen werden, bevor diese Möglichkeit eine dauerhafte Bewertungsprämie stützen kann.
- Die Q3-Bruttomargenprognosse wurde auf 40–42 % angehoben. Das Management prognostizierte 1,65 Milliarden–1,75 Milliarden US-Dollar Umsatz und 0,81–0,93 US-Dollar Non-GAAP-EPS. Die Gewinne hängen von einem besseren Produktmix und Produktionsökonomie ab. Die Q3-Ergebnisse lagen zum Stichtag 2026-10-14 noch nicht vor, sodass diese Verbesserungen prospektiv bleiben.
- Sungrows Lieferprognose von 10 GWh fügt einen konkreten Energiespeicher-Katalysator hinzu. Am 2026-10-14 übernahm Sungrow EliteSiC-Hybridmodule für PowerTitan 3.0 und verwies auf eine um 0,4 % bessere Wechselrichtereffizienz. Die europäische Lieferschätzung betrifft Sungrow-Systeme. Der Designgewinn erweitert die Netzexposition ohne einen veröffentlichten onsemi-Dollar-Auftragsbestand.
Was ist onsemi (ON)?
onsemi entwickelt und produziert Halbleiter, die Leistung verwalten, elektrische Systeme steuern und intelligente Sensorik ermöglichen. Seine drei Hauptgeschäftsbereiche sind Power Solutions, Analog und Mixed-Signal sowie Intelligent Sensing, die Automobilelektrifizierung, Industrieautomatisierung, Energiespeicherung und Rechenzentren bedienen. Seine Silizium-, Siliziumkarbid (SiC)- und Galliumnitrid (GaN)-Technologien verbessern die Energieeffizienz in diesen Anwendungen. Anders als fabless Chipdesigner betreibt onsemi eigene Fertigungsanlagen, was ihm eine größere Kontrolle über die Produktion gibt und Fabrikauslastung sowie Produktmix für die Rentabilität wichtig macht.
onsemi expandiert durch seine Treo-Sensing-und-Control-Plattform, GaNEXUS-Geräte und die Embedded Power Platform (EPP) in wachstumsstärkere Leistungsanwendungen. Seine Beteiligung an NVIDIA MGX unterstützt entstehende 800-VDC-KI-Rechenzentrumsinfrastruktur, während Sungrows Übernahme von EliteSiC-Modulen für PowerTitan 3.0 seine Position im Energiespeicherbereich stärkt. Subaru evaluiert EPP auch für zukünftige Fahrzeuge, und die geplante Synaptics-Akquisition könnte die vernetzten Computerfähigkeiten von onsemi nach dem Abschluss erweitern. Zusammen erweitern diese Initiativen seine Chancen über die Automobilnachfrage hinaus und positionieren das Unternehmen für Wachstum in KI-Infrastruktur, industrieller Leistung und Elektrifizierung der nächsten Generation.
Weiterlesen: Top KI-Energieaktien zum Kauf 2026: Kernkraft, Gas, Brennstoffzellen und der KI-Leistungsausbau
onsemi (ON) Q2 2026 Quartalsergebnisse: 19 % Power-Solutions-Wachstum treibt Margenerhöhung
Der Q2-2026-Umsatz erreichte 1,6035 Milliarden US-Dollar, über dem Mittelpunkt der Unternehmensprognose von 1,585 Milliarden US-Dollar, und der Non-GAAP-EPS betrug 0,74 US-Dollar gegenüber dem Mittelpunkt von 0,71 US-Dollar. Der Umsatz von Power Solutions wuchs um 19 % auf 829 Millionen US-Dollar, während die Non-GAAP-Bruttomarge 39,3 % erreichte. Die Q3-Prognose von 1,65 Milliarden bis 1,75 Milliarden US-Dollar Umsatz und 40 % bis 42 % Bruttomarge deutet auf eine weitere Erholung hin, obwohl die schwächere Analognachfrage diese Verbesserung ungleichmäßig hält.
Weiterlesen: Onsemi (ON) Q2 2026 Quartalsergebnisse: KI-Leistungswachstum und höhere Q3-Prognose heben Aktien um 0,47 %
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
1,535 Mrd.–1,635 Mrd. Prognose |
1,6035 Mrd. US-Dollar |
Übertroffen. 18,5 Mio. US-Dollar über Mittelpunkt; +9 % im Jahresvergleich. |
|
Q2 Non-GAAP verwässerter EPS |
0,65–0,77 Prognose |
0,74 US-Dollar |
Übertroffen. 0,03 US-Dollar über Mittelpunkt; +40 % im Jahresvergleich. |
|
Q2 GAAP-Nettogewinn |
170,3 Mio. US-Dollar im Vorjahreszeitraum |
226,8 Mio. US-Dollar |
Verbessert. +56,5 Mio. US-Dollar bzw. +33 % im Jahresvergleich. |
|
Q2 Non-GAAP-Bruttomarge |
38 %–40 % Prognose |
39,30 % |
Übertroffen. 30 Basispunkte über Mittelpunkt. |
|
Umsatz der Power Solutions Group |
698,2 Mio. US-Dollar im Vorjahreszeitraum |
829,0 Mio. US-Dollar |
Gewachsen. +19 % im Jahresvergleich. |
|
Q3-Umsatzausblick |
Q2 tatsächlich 1,6035 Mrd. US-Dollar |
1,650 Mrd.–1,750 Mrd. US-Dollar |
Höher. Mittelpunkt von 1,70 Mrd. US-Dollar impliziert 6 % sequentielles Wachstum. |
|
Q3 Non-GAAP-Bruttomarge-Ausblick |
Q2 tatsächlich 39,3 % |
40 %–42 % |
Höher. Mittelpunkt von 41 % ist 170 Basispunkte höher. |
|
Q2 operativer Cashflow |
184,3 Mio. US-Dollar im Vorjahreszeitraum |
459,7 Mio. US-Dollar |
Verbessert. Etwa +150 % im Jahresvergleich. |
- Der Umsatz übertraf den Mittelpunkt um 18,5 Millionen US-Dollar. Der Umsatz stieg von 1,4687 Milliarden US-Dollar im Vorjahreszeitraum und 1,5133 Milliarden US-Dollar in Q1. Die sequentielle Verbesserung stützt die Margenerhöhung. Der moderate Zuwachs über die Prognose hinaus erfordert dennoch Lieferbeständigkeit, bevor Investoren eine breitere Beschleunigung annehmen können.
- Der bereinigte EPS stieg um etwa 40 % im Jahresvergleich. Das Ergebnis von 0,74 US-Dollar verglichen mit 0,53 US-Dollar in Q2 2025; der GAAP-EPS erreichte 0,56 US-Dollar. Schnelleres Gewinnwachstum signalisiert bessere wirtschaftliche Verhältnisse. Restrukturierungs- und Akquisitionsanpassungen beeinflussen weiterhin das Verhältnis zwischen berichteten Gewinnen und der Bewertung durch Investoren.
- Das Leistungssegment mit 829 Millionen US-Dollar verzeichnete das stärkste Wachstum. Power Solutions stieg um 19 % im Jahresvergleich, gegenüber einem Rückgang von 2 % beim Umsatz von Analog und Mixed-Signal. Diese Divergenz stützt die Leistungsthese und schränkt Ansprüche auf eine vollständige Zykluserholung ein. Eine breitere Beteiligung würde zukünftige Gewinnerhöhungen diversifizieren.
- Der freie Cashflow erreichte 425,4 Millionen US-Dollar bzw. 26,5 % des Umsatzes. Der operative Cashflow von 459,7 Millionen US-Dollar übertraf die Investitionsausgaben von 34,3 Millionen US-Dollar. Die Cash-Konvertierung stützt die Finanzierungsflexibilität und Kapitalrückführungen. Das niedrige Investitionsniveau erfordert Aufmerksamkeit bei der Beurteilung der Wiederholbarkeit durch einen vollständigen Fertigungszyklus.
- Der Q3-EPS-Mittelpunkt stieg auf 0,87 US-Dollar. Das verglichen mit 0,74 US-Dollar in Q2, zusammen mit einem Umsatzmittelpunkt von 1,70 Milliarden US-Dollar. Umsatz, Mix und Fabrikeffizienz müssen sich gemeinsam verbessern. Die Erzielung des Umsatzes ohne den prognostizierten Margenanstieg würde das Betriebshebel-Argument trotz neuer KI-Kundenankündigungen schwächen.
onsemi (ON) Investitionsausblick 2026: 100-US-Dollar-Bull-Case vs. 60-US-Dollar-Bear-Case
onsemis Ausblick für 2026 hängt davon ab, ob eine stärkere Leistungsnachfrage die Fabrikauslastung und die Margen über ein einzelnes Segment hinaus anhebt. KI-Infrastruktur- und Energiespeicherdesigns könnten Wachstum außerhalb der Automobilanwendungen hinzufügen. Langsamere Kundenqualifizierung, schwache Industrieaufträge oder teure Akquisitionsfinanzierung würden die prognostizierte Gewinnerhöhung schwerer erreichbar machen.
Das Bull-Case-Szenario: KI-Leistungswachstum treibt ON in Richtung 100 US-Dollar
Das Bull-Case-Szenario geht davon aus, dass Leistungslieferungen weiter steigen, der Q3-Umsatz sich 1,70 Milliarden US-Dollar nähert oder diese überschreitet und die Non-GAAP-Bruttomarge etwa 41 % erreicht. Höhere Auslastung verteilt feste Produktionskosten auf mehr Geräte. Sungrows Einsatz und die NVIDIA-Ökosystembeteiligung weiten die Möglichkeit über Fahrzeuge hinaus aus, während Wiederholungsaufträge von Kunden stärkere Gewinnschätzungen stützen würden.
Eine Bewegung in Richtung 100 US-Dollar würde Margenlieferung, stärkere Prognosen und Belege erfordern, dass KI-Leistungsdesigns zu nachhaltigen Lieferungen werden. Der geplante Synaptics-Deal soll später abgeschlossen werden, sodass dieses Szenario nicht auf unmittelbaren Akquisitionsgewinnen basiert.
Das Base-Case-Szenario: Allmähliche Erholung hält ON zwischen 75 und 85 US-Dollar
Das Base-Case-Szenario geht davon aus, dass Q3 die Prognose erfüllt, da Leistungsprodukte die schwächere Analog- und Sensingnachfrage ausgleichen. EPP und GaNEXUS schreiten durch die Kundenqualifizierung voran, ohne eine schnelle Umsatzsteigerung. Bessere Fabrikabsorption stützt den Gewinn, aber der Bereich von 75 bis 85 US-Dollar geht nicht davon aus, dass jedes KI- oder Automobildesign bereits in der Serienproduktion ist.
ON könnte hauptsächlich zwischen 75 und 85 US-Dollar handeln, wenn die Bruttomarge im Bereich von 40 % bis 42 % bleibt und sich Industrieaufträge stabilisieren. Eine Prognoseanhebung würde die Spanne anheben; eine Umsatz- oder Margenverfehlng würde sie untergraben.
Das Bear-Case-Szenario: Schwache Nachfrage zieht ON in Richtung 60 US-Dollar
Das Bear-Case-Szenario geht davon aus, dass schwächere Fahrzeug- oder Industrieaufträge den Umsatz unter die Q3-Prognosegrenze von 1,65 Milliarden US-Dollar drücken. Weniger Lieferungen würden feste Fabrikkosten auf eine kleinere Basis verteilen, während eine langsamere Einführung von Leistungsprodukten den Ausgleich begrenzt. Analogs 2-prozentiger Q2-Rückgang zeigt bereits, dass die Erholung ungleichmäßig ist.
Eine Bewegung in Richtung 60 US-Dollar würde wahrscheinlicher werden, wenn die Bruttomarge unter 40 % fällt, Energiespeichereinsätze verschoben werden oder die Akquisitionsfinanzierung den Cashflow belastet. Stabilisierende Aufträge und verbesserte Prognosen würden dieses Abwärtsszenario abschwächen.
ON-Aktienkursprognosen für 2026 von Wall-Street-Analysten
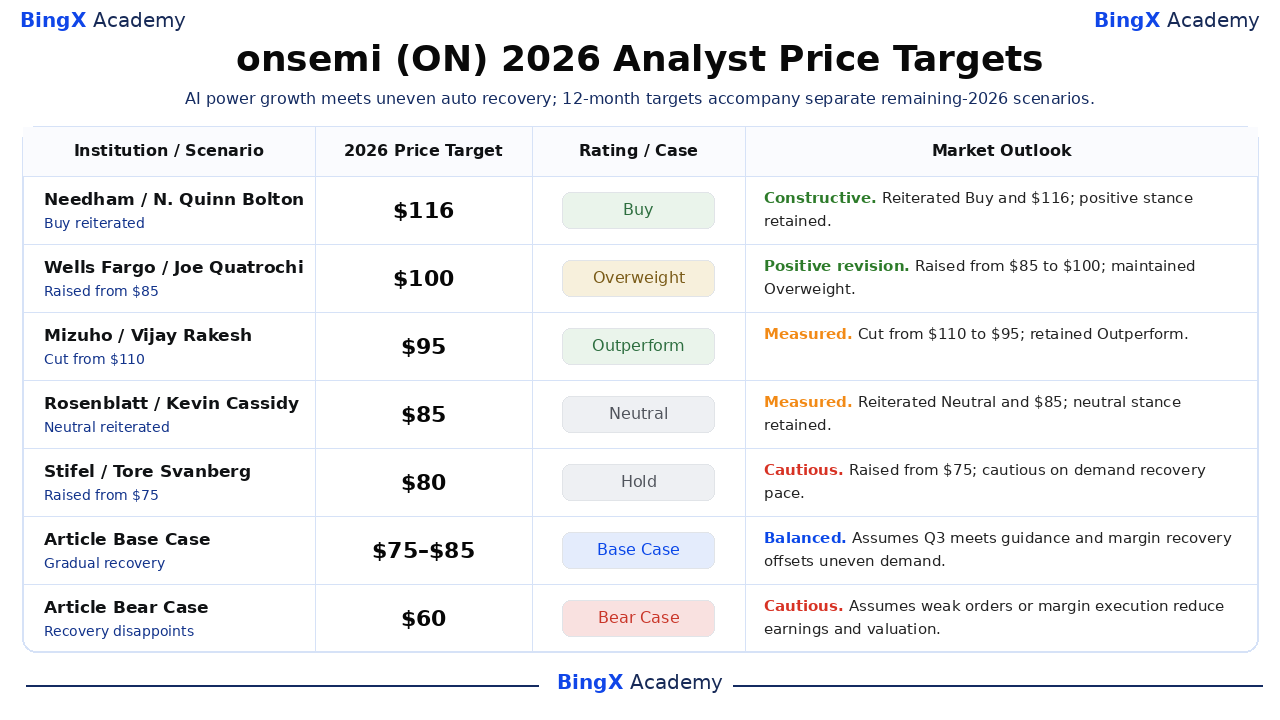
Diese datierten Analystenmaßnahmen sind 12-Monats-Referenzziele und keine garantierten Jahresendpreise. Ausgewählte Ziele reichen von 80–116 US-Dollar. Wenn das Protokoll nur eine Maßnahme bestätigt, wird keine nicht offengelegte Begründung zugeschrieben. Die letzten beiden Zeilen sind separate redaktionelle Restjahr-2026-Szenarien, deren Annahmen oben erläutert werden.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Needham |
116 US-Dollar |
Kaufen |
Konstruktiv. 2026-10-02: N. Quinn Bolton bestätigte Kaufen und 116 US-Dollar; Kaufhaltung beibehalten. |
|
Wells Fargo |
100 US-Dollar |
Übergewichten |
Positive Revision. 2026-10-02: Joe Quatrochi erhöhte das Ziel von 85 auf 100 US-Dollar und behielt Übergewichten bei; eine positive Zielrevision. |
|
Mizuho |
95 US-Dollar |
Outperform |
Gemessen. 2026-09-17: Vijay Rakesh senkte das Ziel von 110 auf 95 US-Dollar und behielt Outperform bei; Zielkürzung trotz Outperform. |
|
Rosenblatt |
85 US-Dollar |
Neutral |
Gemessen. 2026-09-17: Kevin Cassidy bestätigte Neutral und 85 US-Dollar; neutrale Haltung beibehalten. |
|
Stifel |
80 US-Dollar |
Halten |
Vorsichtig. 2026-10-05: Tore Svanberg erhöhte das Ziel von 75 auf 80 US-Dollar und behielt Halten bei, da die Erholungssichtbarkeit in der Industrie und im Automobilbereich begrenzt bleibt. |
|
Redaktioneller Base Case |
75 bis 85 US-Dollar |
Base Case |
Ausgewogen. Geht davon aus, dass Q3 die Prognose erfüllt und die Margenerhöhung die ungleichmäßige Nachfrage ausgleicht. |
|
Redaktioneller Bear Case |
60 US-Dollar |
Bear Case |
Vorsichtig. Geht davon aus, dass schwache Aufträge oder Margenausführung Gewinne und Bewertung reduzieren. |
So handeln Sie onsemi (ON)-Aktien auf BingX
Handeln Sie onsemis KI-Leistungs-, Margenerhöhungs- und vernetzten Computerausblick mit BingX TradFi und BingX AI-Tools. Da ON auf Gewinnprognosen, Kundenankündigungen und Synaptics-Entwicklungen stark reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikolimits definieren, bevor sie eine Position eingehen.
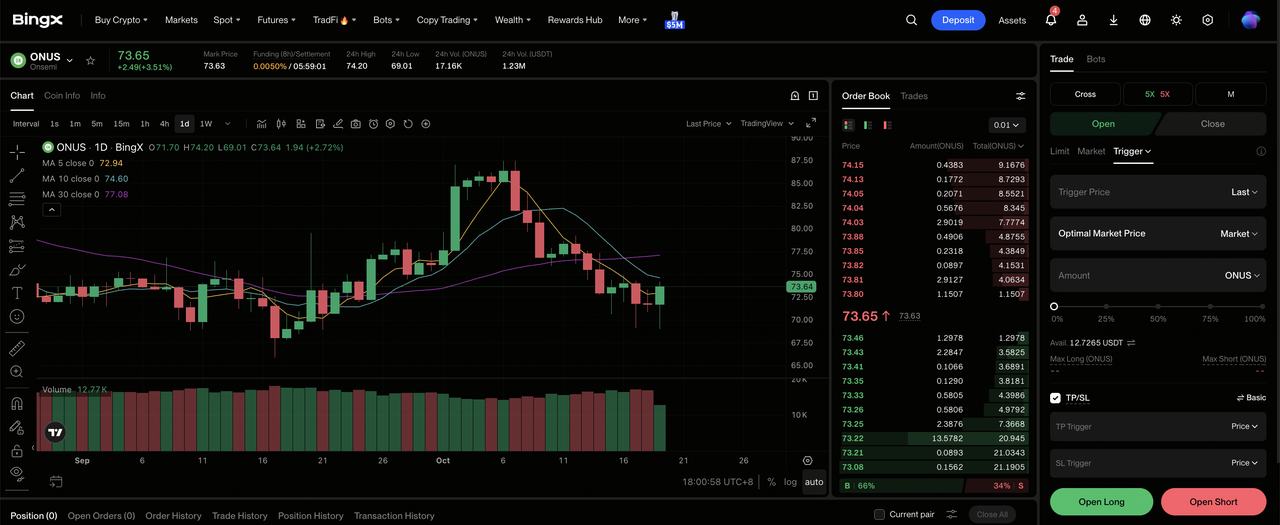
Schritt 1: Auf BingX TradFi zugreifen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: onsemi (ON) auswählen. Suchen und wählen Sie den ONUS-USDT Perpetual-Futures-Kontrakt.
Schritt 3: Richtung wählen. Wählen Sie Long öffnen, wenn Sie erwarten, dass KI-Leistungslieferungen und sich erholende Bruttomargen die Gewinne steigern. Wählen Sie Short öffnen, wenn Sie erwarten, dass schwache Automobil- oder Industrienachfrage die Prognose untergräbt.
Schritt 4: Hebel und Margin-Modus auswählen. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikobereitschaft. ONs YTD-Gewinn von 41,63 % und Rückzug von Sommerniveaus machen konservativen Hebel und klare Positionsgrößen wichtig.
Schritt 5: Strenge Risikoprotokolle ausführen. Legen Sie Take-Profit und Stop-Loss (TP/SL)-Niveaus vor oder unmittelbar nach dem Einstieg in den Trade fest. ON kann schnell auf Gewinne, Margenprogosen, Energiespeicher-Kundenaktualisierungen und Nachrichten zur Akquisitionsfinanzierung reagieren.
Top 5 Risiken für onsemi-Investoren im Jahr 2026
onsemis Möglichkeiten in Leistung und KI-Infrastruktur hängen weiterhin davon ab, dass Kundenprogramme die Produktion in einem Maßstab erreichen, der Fabrikauslastung, Margen und Cash-Generierung verbessert.
- Ungleichmäßige Kundennachfrage kann die Margenerhöhung verlangsamen. Der Umsatz von Analog und Mixed-Signal fiel in Q2 um 2 %, während Power Solutions expandierte. Schwache Automobil- oder Industrieaufträge würden die Fabrikauslastung verringern, Gewinne senken und die Bewertung eines erholten Gewinnbasis mindern.
- Die Technologieeinführung kann länger dauern als Markterwartungen. Subarus EPP-Engagement beinhaltet eine frühe Evaluierung. Qualifizierungsverzögerungen oder Kunden, die konkurrierende Architekturen wählen, könnten Umsätze verzögern, die zur Deckung der Entwicklungskosten benötigt werden, was eine langsamere Rendite auf das in neue Plattformen investierte Kapital produziert.
- Das KI-Infrastruktur-Timing kann die Liefersichtbarkeit schwächen. Die NVIDIA MGX-Beteiligung hängt von Kundenbereitstellungsplänen ab. Verzögerungen beim Rechenzentrumsaufbau oder bei Netzanschlüssen würden Lieferungen nach hinten verschieben, die Gewinnsichtbarkeit verringern und eine auf schnellem Wachstum basierende Prämie schwerer aufrechtzuerhalten machen.
- Der Synaptics-Deal kann Finanzierungsflexibilität absorbieren. Die überarbeitete Barübernahme von 5,7 Milliarden US-Dollar erfordert Barmittel und Finanzierung, wobei der Abschluss für Mitte 2027 erwartet wird. Zinskosten, Integrationsaufwendungen oder verzögerte Synergien könnten Gewinnvorteile und für Rückkäufe verfügbare Mittel reduzieren.
- Langfristige Finanzziele können verfrüht abgezinst werden. Das 2030-Modell zielt auf eine bereinigte Bruttomarge von 53 % und einen jährlichen freien Cashflow von etwa 3,5 Milliarden US-Dollar ab. Mix- oder Auslastungsdefizite würden die erwarteten Gewinne senken und das Multiple komprimieren, bevor die Umsätze zurückgehen.
Abschließende Gedanken: Sollten Sie 2026 in onsemi investieren?
onsemi hat einen glaubwürdigen Weg von spezialisierten Leistungsbauelementen hin zu größeren KI- und Energieinfrastruktursystemen. Das Wachstum von Power Solutions, die verbesserte Cash-Konvertierung und der Sungrow-Designgewinn bieten konkrete Unterstützung für diese Richtung. Kundenakzeptanz, technische Evaluierung und zukünftige finanzielle Ambitionen haben unterschiedliche Wege zu anerkannten Umsätzen und zukünftigen Aktionärsrenditen.
Der redaktionelle Bull-Case von 100 US-Dollar erfordert bessere Gewinnsichtbarkeit und Margenlieferung; der Bear-Case von 60 US-Dollar geht davon aus, dass Nachfrageenttäuschungen sowohl Gewinne als auch Bewertung reduzieren. Die Basisspanne von 75–85 US-Dollar spiegelt ungleichmäßige Erholung wider. Konservative Trader warten möglicherweise auf die gemeldete Q3-Bruttomarge, aktualisierte Kundennachfragekommentare und eine klarere Akquisitionsfinanzierung, bevor sie das Engagement für den längerfristigen Fahrplan erhöhen.
Risikohinweis: Der Handel und die Investition in Aktien wie ON ist mit einem hohen Risiko des Kapitalverlusts verbunden. Automobilzyklizität, Produktionskosten, KI-Einsatztiming und Akquisitionsausführung können den Ausblick verändern; gehebelte Perpetuals erhöhen das Liquidationsrisiko. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Weiterführende Lektüre
- Top KI-Energieaktien zum Kauf 2026: Kernkraft, Gas, Brennstoffzellen und der KI-Leistungsausbau
- NVIDIA (NVDA) Kursprognose 2026: Kann KI-Infrastrukturwachstum NVDA in Richtung 420 US-Dollar treiben?
- AMD Kursprognose 2026: Kann KI-Wachstum AMD in Richtung 700 US-Dollar treiben?
- HPE Kursprognose 2026: Kann KI- und Netzwerkwachstum HPE in Richtung 90 US-Dollar treiben?
- Bloom Energy (BE) Kursprognose 2026: Kann KI-Rechenzentrumsleistung BE in Richtung 350 US-Dollar treiben?
- Oklo (OKLO) Kursprognose 2026: Können Nuklearmeilensteine OKLO in Richtung 100 US-Dollar treiben?
