
ASML Holding (ASML) liefert die Lithografiesysteme, die es Chipherstellern ermöglichen, immer komplexere Schaltkreise zu drucken. Extreme-Ultraviolett-Anlagen unterstützen die Fertigung fortschrittlicher Logik- und Speicherchips, während Upgrades und Services für die installierte Basis die Produktivität nach der Lieferung verbessern. KI-bezogene Fertigungsinvestitionen steigern die Nachfrage, doch komplexe Gerätefertigungen, Kundenabnahmen und Exportgenehmigungen bestimmen, wie viel dieser Nachfrage in naher Zukunft zu profitablen Umsätzen wird.
Das jüngste Quartal zeigte eine stärkere Systemproduktion und verbesserte Wirtschaftlichkeit der installierten Basis. ASML Q3-Nettoumsatz erreichte €11,662 Mrd. (13,06 Mrd. $), die Umsätze aus der installierten Basis lagen bei €3,289 Mrd. (3,68 Mrd. $), und die Bruttomarge stieg auf 57,5 %. Das Management erklärte zudem, dass die geplante Liefermenge für 2027 und 2028 die Kundenprognosen nicht vollständig erfüllen werde. Die entscheidende Frage bleibt, ob ASML die Liefermengen ausweiten kann, ohne die Margen zu schwächen oder zu viel Nachfrage in spätere Jahre zu verschieben.
Die ASML-Aktienprognose für 2026 dreht sich nun um zwei gegensätzliche Szenarien:
- Das EUV-Kapazitätsszenario: Starke Nachfrage nach fortschrittlichen Chips, Lieferwachstum im Q4 und höhere Tool-Produktivität können steigende Umsätze und Margen unterstützen, wenn das Unternehmen die Kapazitäten ausbaut.
- Das Ausführungs- und Bewertungsszenario: Kapazitätslücken, Exportkontrollen oder ein schwächerer KI-Investitionszyklus könnten die Ergebnisse nach einem deutlichen Kursanstieg unter den Erwartungen bleiben lassen.
Dieser Leitfaden analysiert die ASML-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenperspektiven auf Basis der ASML Q3-Veröffentlichung vom 14. Oktober sowie Marktdaten bis zum 19. Oktober, einschließlich wie man ASML-Aktienfutures handelt auf BingX TradFi mit USDT als Sicherheit.
Top 5 wichtige Punkte für ASML Holding-Investoren im Oktober 2026
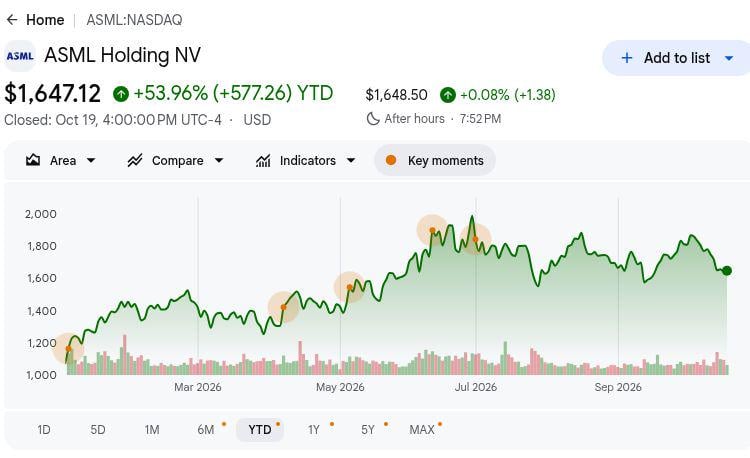
- ASML schloss am 19. Oktober bei 1.647,12 $, ein Anstieg von 53,96 % seit Jahresbeginn: Der Google Finance-Referenzpreis lag noch unter dem 52-Wochen-Hoch von 1.999,96 $. Nach einer deutlichen Rallye erfordert eine Rückkehr zu diesem Hoch gelieferte Anlagen, nicht nur langfristiges Kundeninteresse.
- Q3-Umsatz stieg um 55 % auf €11,662 Mrd. (13,06 Mrd. $): Das Ergebnis lag um 25 % über dem €9,326 Mrd. (10,44 Mrd. $) des Vorquartals, blieb jedoch rund €0,19 Mrd. (0,21 Mrd. $) unter der LSEG-Schätzung von €11,85 Mrd. (13,27 Mrd. $). Sowohl das Wachstum als auch die leichte Verfehlung müssen im Kontext der Liefermengen bewertet werden.
- Umsatz aus der installierten Basis erreichte €3,289 Mrd. (3,68 Mrd. $): Service- und Field-Option-Umsätze stiegen von €2,762 Mrd. (3,09 Mrd. $) in Q2, unterstützt durch Produktivitäts-Upgrades. Bestehende Maschinen generierten Upgrade-Umsätze, die die Bruttomarge auf 57,5 % hoben und den Lieferzeitpunkt abfederten.
- Q4-Prognose sieht €14,2 Mrd.–€15,2 Mrd. (15,90 Mrd.–17,02 Mrd. $) Umsatz vor: Der Mittelpunkt von €14,7 Mrd. (16,46 Mrd. $) liegt rund 26 % über Q3. ASML hob zudem die untere Grenze seines Gesamtjahresausblicks auf €44 Mrd. (49,26 Mrd. $) an. Dieser Lieferplan – noch kein gebuchter Umsatz – stellt das bullische Szenario auf die Probe.
- Die TSMC-Fotomaskeninitiative zielt auf mehr als 40 % Produktivitätssteigerung ab: In seiner Oktober-Präsentation beschrieb ASML eine gemeinsame High-NA EUV-Entwicklung hin zu 12-Zoll-Masken für Doppelmaskenbelichtung und berichtete separat von der Auslieferung des YieldStar 550 Metrologie-Systems. Die Maskeninitiative erfordert noch die Implementierung beim Kunden, bevor sie umsatzwirksam wird.
Was ist ASML Holding (ASML)?
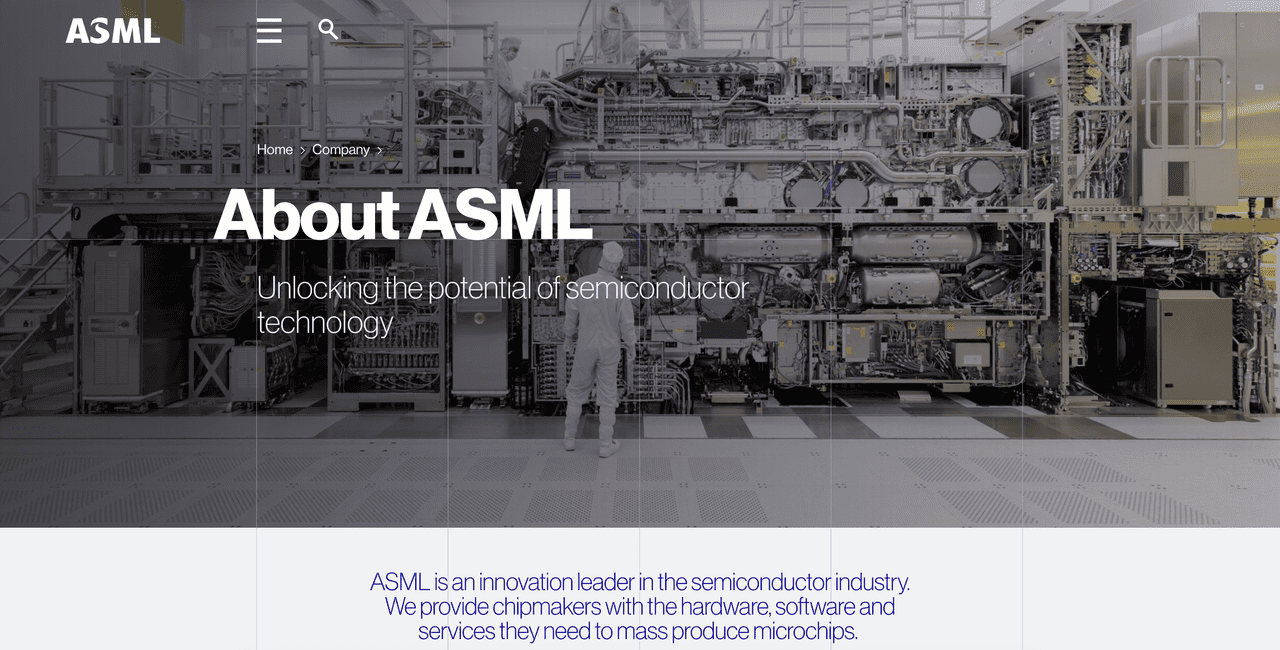
ASML Holding ist ein niederländisches Halbleiter-Ausrüstungsunternehmen, das Lithografiesysteme für die Herstellung fortschrittlicher Chips entwickelt. Seine Extreme-Ultraviolett-(EUV)-Maschinen sind unverzichtbar für die Produktion modernster Prozessoren, während Deep-Ultraviolett-(DUV)-Systeme ein breiteres Spektrum an Halbleiterfertigungsprozessen unterstützen. ASML liefert außerdem Metrologie-Ausrüstung, Computational-Lithografie-Software und Dienstleistungen zur Verbesserung von Präzision und Produktivität in der Chipfertigung. Sein Geschäft ist eng verknüpft mit KI-Hardware, fortschrittlicher Halbleiterproduktion und globalen Chip-Investitionszyklen.
ASML beliefert führende Halbleiterhersteller, darunter TSMC, Samsung Electronics, Intel, SK Hynix und Micron. Die Technologie-Roadmap konzentriert sich auf High-NA EUV, fortschrittliche Metrologie und größere Fertigungskapazitäten. Im Oktober 2026 skizzierte ASML eine TSMC-Initiative mit dem Ziel, die Produktivität bei der Doppelmaskenbelichtung mit 12-Zoll-Fotomasken um über 40 % zu steigern. Zudem wurde das YieldStar 550 Metrologie-System ausgeliefert, und ASML evaluiert Kapazitäten über die geplante 30-prozentige Erweiterung bis 2028 hinaus, um der steigenden Kundennachfrage gerecht zu werden.
ASML Holding (ASML) Q3 2026 Ergebnisübersicht: Starke Margen und erhöhte Prognose überwiegen trotz Umsatzverfehlung
ASML meldete für Q3 2026 einen Nettoumsatz von €11,662 Mrd. (13,06 Mrd. $), ein Anstieg von 55 % im Jahresvergleich, jedoch unter der Konsensschätzung von €11,85 Mrd. (13,27 Mrd. $). Die Bruttomarge verbesserte sich auf 57,5 %, gestützt durch €3,289 Mrd. (3,68 Mrd. $) aus der installierten Basis, während das unverwässerte EPS €12,95 (14,50 $) erreichte. Das Management hob den Jahresumsatzausblick auf €44 Mrd. bis €45 Mrd. (49,26 Mrd. $ bis 50,38 Mrd. $) an, wobei stärkere Q4-Lieferungen und Kundenabnahmen nun zentral für den Wachstumsausblick sind.
Weiterlesen: ASML Q3 GJ2026 Ergebnisübersicht: Rekordeinnahmen durch Halbleiterschwäche im 3,94% Ausverkauf überschattet
|
Finanzkennzahl |
Prognose / Konsensus |
Gemeldet / Tatsächlich |
Überraschung |
|
Q3 Gesamtnettoumsatz |
LSEG €11,85 Mrd. (13,27 Mrd. $) |
€11,662 Mrd. (13,06 Mrd. $) |
Verfehlung. €0,19 Mrd. (0,21 Mrd. $) unter dem Konsensus; +55 % im Jahresvergleich. |
|
Q3 Nettogewinn |
Q2 €2,918 Mrd. (3,27 Mrd. $) |
€4,960 Mrd. (5,55 Mrd. $) |
Höher. +70 % zum Vorquartal. |
|
Q3 unverwässertes EPS |
Q2 €7,59 (8,50 $) |
€12,95 (14,50 $) |
Höher. +€5,36 (6,00 $). |
|
Q3 Umsatz installierte Basis |
Q2 €2,762 Mrd. (3,09 Mrd. $) |
€3,289 Mrd. (3,68 Mrd. $) |
Wachstum. +19 % zum Vorquartal. |
|
Q3 Bruttomarge |
Q2 54,0 % |
57,50 % |
Höher. +3,5 Prozentpunkte. |
|
Q3 verkaufte neue Systeme |
Q2 86 |
113 |
Wachstum. 27 Systeme mehr. |
|
Q4 Umsatzausblick |
Q3 €11,662 Mrd. (13,06 Mrd. $) |
€14,2 Mrd.–€15,2 Mrd. (15,90 Mrd.–17,02 Mrd. $) |
Höher. Mittelpunkt +26 % zum Vorquartal. |
|
GJ2026 Umsatzausblick |
Vorherige €43 Mrd.–€45 Mrd. (48,14 Mrd.–50,38 Mrd. $) |
€44 Mrd.–€45 Mrd. (49,26 Mrd.–50,38 Mrd. $) |
Angehoben. Untergrenze um €1 Mrd. (1,12 Mrd. $) erhöht. |
- Q3-Umsatz stieg um 55 % im Jahresvergleich, verfehlte jedoch eine Schätzung: Das Ergebnis von €11,662 Mrd. (13,06 Mrd. $) vergleicht sich mit €7,516 Mrd. (8,41 Mrd. $) im Vorjahr und €11,85 Mrd. (13,27 Mrd. $) gemäß LSEG-Prognose. Eine Lieferverschiebung kann Quartalsergebnisse verschieben, ohne die Nachfrage zu beenden.
- Volumen neuer Systeme stieg von 86 auf 113: ASML verkaufte 27 mehr neue Lithografiesysteme als in Q2, und der Systemumsatz stieg auf rund €8,4 Mrd. (9,40 Mrd. $) von €6,6 Mrd. (7,39 Mrd. $). Ein höherer Durchsatz macht die Kundenabnahme in Q4 bedeutsamer.
- Umsatz der installierten Basis wuchs um 19 % zum Vorquartal: Das Ergebnis von €3,289 Mrd. (3,68 Mrd. $) folgte auf €2,762 Mrd. (3,09 Mrd. $) in Q2, wobei das Management eine über Plan liegende Nachfrage nach Produktivitäts-Upgrades nannte. Diese Upgrades können die Ausgabe bestehender Kundenanlagen erhöhen, bevor eine neue Fabrik zusätzliche Maschinen erhält; sie trugen auch dazu bei, die vierteljährliche Bruttomarge über das vorherige Niveau von 54,0 % zu heben.
- Bruttomarge stieg um 3,5 Prozentpunkte: Q3 erreichte 57,5 % gegenüber 54,0 % in Q2, während der Nettogewinn auf €4,960 Mrd. (5,55 Mrd. $) von €2,918 Mrd. (3,27 Mrd. $) stieg. Das unverwässerte EPS erreichte €12,95 (14,50 $). Diese Marge stützt die Bewertung, wenn der Upgrade-Mix und die Systemwirtschaftlichkeit im Maßstab erhalten bleiben.
- Prognose für 2026 angehoben, während geplante Kapazität für 2028 noch hinter Prognosen zurückbleibt: Der Gesamtjahresumsatz wird nun bei €44 Mrd.–€45 Mrd. (49,26 Mrd.–50,38 Mrd. $) erwartet, gegenüber der vorherigen Spanne von €43 Mrd.–€45 Mrd. (48,14 Mrd.–50,38 Mrd. $). ASML untersucht die Produktionskapazität für 2028 über eine zuvor kommunizierte Erweiterung von 30 % hinaus. Kundenwunsch nach Bestellungen für 2029–30 ist kein gebuchter Umsatz.
ASML Holding (ASML) Investitionsausblick 2026: 2.500 $ Bullen-Szenario vs. 1.250 $ Bären-Szenario
ASMLs Ausblick für 2026 hängt davon ab, ob die starke EUV-Nachfrage, Upgrades der installierten Basis und künftige Kapazitätserweiterungen in nachhaltiges Gewinnwachstum umgewandelt werden können. Höhere Systemlieferungen und verbesserte Produktivität unterstützen das Aufwärtspotenzial, während Fertigungsbeschränkungen, Kundenausgabenzyklen und ein YTD-Kursgewinn von 53,96 % Ausführung und Bewertung zu wichtigen Faktoren machen.
Das Bullen-Szenario: Starke EUV-Nachfrage treibt ASML in Richtung 2.250–2.500 $
Das Bullen-Szenario geht davon aus, dass der Q4-Umsatz die Prognosedecke von €15,2 Mrd. (17,02 Mrd. $) annähert, bei einer Bruttomarge nahe 57 %. Starke Upgrades der installierten Basis und Produktivitätsverbesserungen durch High-NA EUV könnten eine höhere Systemproduktion unterstützen, während zusätzliche Fertigungskapazitäten für 2028 dabei helfen, Kundennachfrage in zukünftige Lieferungen umzuwandeln.
Eine Bewegung in Richtung 2.250–2.500 $ würde erfordern, dass ASML sein 52-Wochen-Hoch von 1.999,96 $ übersteigt, Q4-Lieferungen ausführt und eine stärkere Auftragsumwandlung für 2027–28 demonstriert. Eine bestätigte Kapazitätserweiterung und anhaltende Margen würden weitere Unterstützung für eine höhere Bewertung liefern.
Das Basisszenario: Stetiges Ausrüstungswachstum hält ASML zwischen 1.650 $ und 2.000 $
Das Basisszenario geht davon aus, dass der Q4-Umsatz ungefähr den Prognosemittelpunkt von €14,7 Mrd. (16,46 Mrd. $) erreicht, was den Gesamtjahresumsatz innerhalb von €44 Mrd. bis €45 Mrd. (49,26 Mrd. bis 50,38 Mrd. $) hält. Upgrades der installierten Basis stützen die Margen, während Kapazitätsengpässe und Kundenproduktionspläne einige Gerätelieferungen schrittweise in spätere Zeiträume verschieben.
ASML könnte zwischen 1.650 $ und 2.000 $ handeln, wenn der Q4-Umsatz die Prognose erfüllt, die Bruttomarge nahe 57 % bleibt und geplante Kapazitätszuwächse voranschreiten. Stärkere Aufträge könnten die Aktie über diese Spanne heben, während Lieferverzögerungen oder eine schwächere Prognose den Abwärtsdruck erhöhen würden.
Das Bären-Szenario: Lieferverzögerungen drücken ASML in Richtung 1.250–1.450 $
Das Bären-Szenario geht davon aus, dass Kunden Halbleiterkapazitätsinvestitionen verschieben oder ASML seinen ambitionierten Q4-Lieferplan nicht erfüllt. Ein Umsatz unter der Prognosegrenze von €14,2 Mrd. (15,90 Mrd. $), schwächere Margen oder eine langsamere High-NA EUV-Übernahme könnten das Gewinnwachstum begrenzen. Exportbeschränkungen und Verzögerungen bei der Geräteabnahme würden zusätzlichen Druck erzeugen.
Eine Bewegung in Richtung 1.250–1.450 $ würde wahrscheinlicher, wenn die Q4-Ergebnisse die Prognose verfehlen, Gerätelieferungen für 2027 schwächer ausfallen oder Kunden Aufträge stornieren statt verschieben. Nach ASMLs starker YTD-Rallye könnten geringere Gewinnerwartungen auch eine erhebliche Bewertungskorrektur auslösen.
ASML-Aktienkursprognosen für 2026 von Wall-Street-Analysten
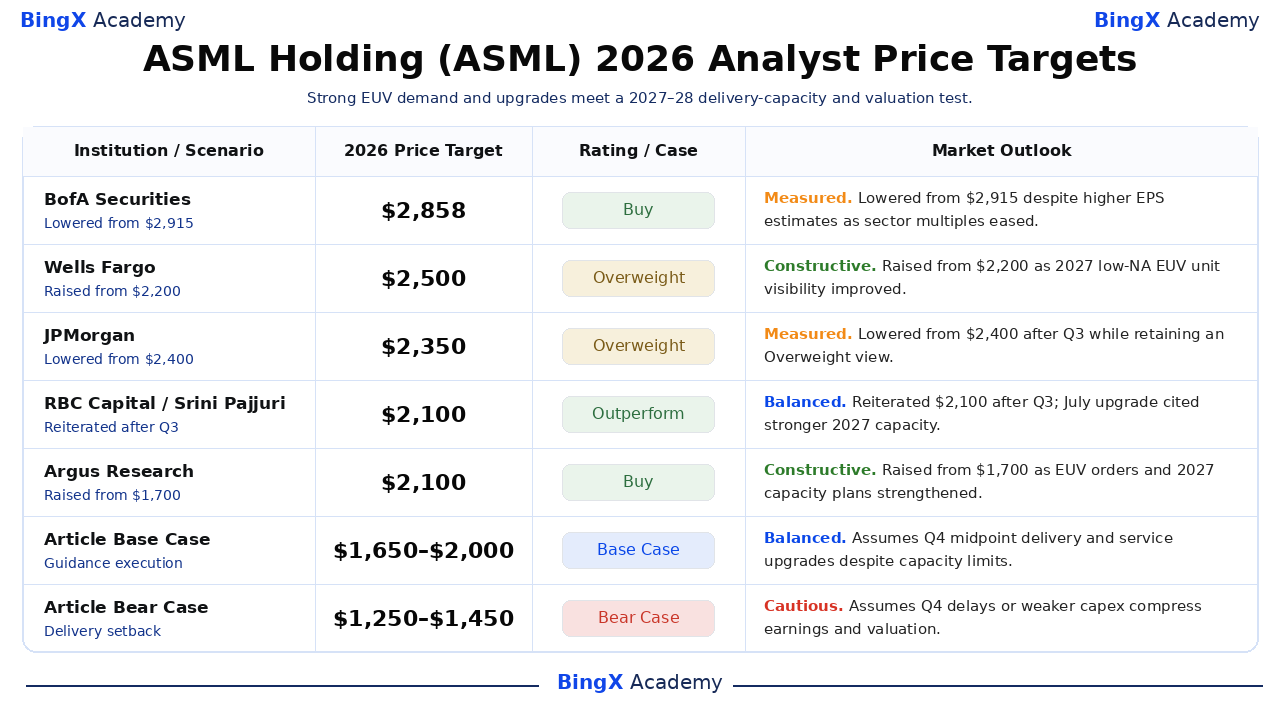
Dies sind aktuelle Institutsziele für ASMLs US-notierte Aktien, keine Versprechen eines Jahresendhöchststands. Wells Fargo und Argus handelten nach Q2, während die BofA- und JPMorgan-Anpassungen sowie die RBC-Bestätigung das Oktober-Update widerspiegelten. Die Spanne von 2.100–2.858 $ spiegelt Bewertungsunsicherheit wider; die letzten beiden Zeilen sind redaktionelle Szenarien.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Szenario |
Marktausblick |
|
BofA Securities |
2.858 $ |
Kaufen |
Gemäßigt. 2026-10-15: Von 2.915 $ gesenkt, trotz höherer EPS-Prognosen, da sich die Sektorbewertungsmultiplikatoren verringerten. |
|
Wells Fargo |
2.500 $ |
Übergewichten |
Konstruktiv. 2026-07-16: Von 2.200 $ nach stärkeren Ergebnissen angehoben, mit Verweis auf Potenzial für mehr als 90 Low-NA EUV-Einheiten im Jahr 2027. |
|
JPMorgan |
2.350 $ |
Übergewichten |
Gemäßigt. 2026-10-15: Von 2.400 $ gesenkt, Übergewichten-Einstufung jedoch beibehalten nach dem Oktober-Quartals-Update. |
|
RBC Capital |
2.100 $ |
Besser als Markt |
Ausgewogen. 2026-10-14: 2.100 $ nach Q3-Update bestätigt; das Upgrade im Juli spiegelte höhere Low-NA Kapazitätserwartungen für 2027 wider. |
|
Argus Research |
2.100 $ |
Kaufen |
Konstruktiv. 2026-07-15: Von 1.700 $ nach Q2 angehoben, mit Hervorhebung starker EUV-Aufträge und Kapazitätszuwächsen für 2027. |
|
Artikel-Basisszenario |
1.650–2.000 $ |
Basisszenario |
Ausgewogen. Geht von Q4-Mittelpunkt-Lieferung und Service-Upgrades trotz Kapazitätsbeschränkungen aus. |
|
Artikel-Bärenszenario |
1.250–1.450 $ |
Bärenszenario |
Vorsichtig. Geht davon aus, dass Q4-Verzögerungen oder schwächere Investitionsausgaben Gewinn und Bewertung komprimieren. |
So handeln Sie ASML Holding (ASML)-Aktien auf BingX
Handeln Sie ASMLs EUV-Nachfrage und Lieferkapazitätsausblick mit BingX TradFi und BingX AI-Tools. Da ASML auf Systemlieferungen, Bruttomargen und Chipmaker-Ausgabenpläne scharf reagieren kann, sollten Trader sowohl den Auslöser als auch die Risikolimits definieren, bevor sie eine Position eingehen.
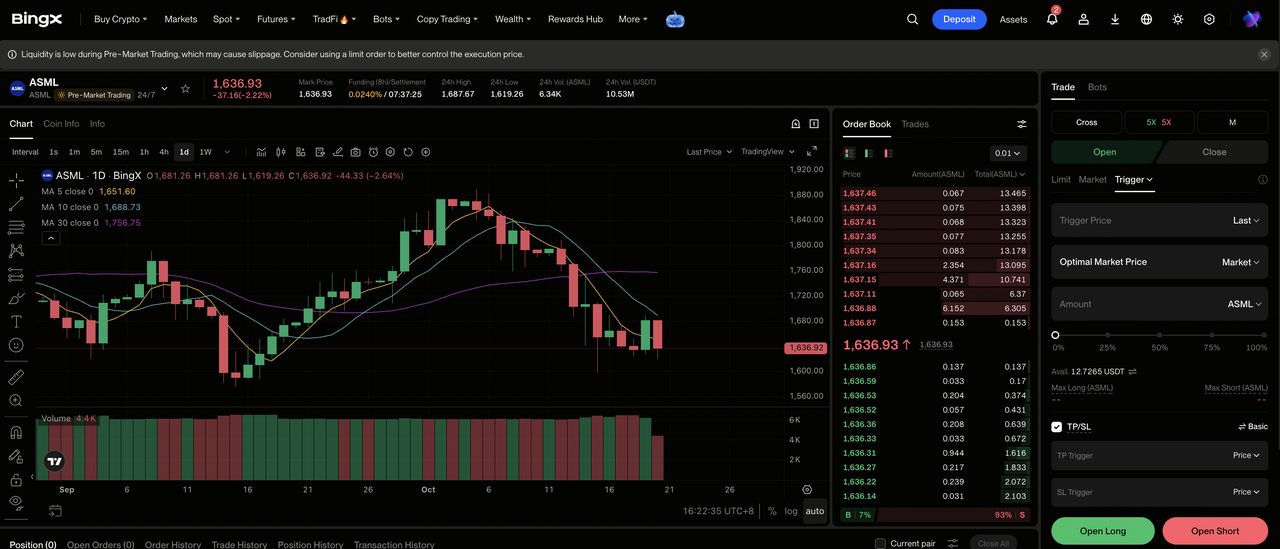
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: ASML Holding (ASML) auswählen. Suchen Sie nach dem ASML-USDT Perpetual-Futures-Kontrakt und wählen Sie ihn aus.
Schritt 3: Richtung wählen. Wählen Sie Long eröffnen, wenn Sie erwarten, dass Q4-Lieferungen und EUV-Kapazitätspläne den Gewinn stärken. Wählen Sie Short eröffnen, wenn Sie Kundenverschiebungen oder eine Q4-Prognoseverfehlung erwarten.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin entsprechend Ihrer Risikobereitschaft. ASMLs YTD-Gewinn von 53,96 % macht konservativen Hebel und klare Positionsgrößen rund um Quartalszahlen wichtig.
Schritt 5: Strikte Risikoprotokolle umsetzen. Legen Sie Take-Profit und Stop-Loss (TP/SL)-Niveaus fest, bevor oder unmittelbar nachdem Sie den Trade eingehen. ASML kann schnell auf neue Systemlieferdaten, Kapazitätsverpflichtungen, Exportregeln und wichtige Chipmaker-Ausgabenpläne reagieren.
Top 5 Risiken für ASML Holding-Investoren im Jahr 2026
Mehrjährige Nachfrage kann später oder mit einer geringeren Marge als erwartet zu Erträgen führen, während Exportregeln und Bewertung die Veränderung des Wertes je Aktie verstärken können.
- Kapazitätsengpässe können gebuchte Umsätze verzögern: Das Management gibt an, dass die derzeit geplante Kapazität für 2027 und 2028 hinter den Kundenprognosen zurückbleibt. Längere Gerätebauten können Lieferungen und kurzfristiges EPS trotz Nachfrage verzögern und den Wert kurzfristiger Prognosen mindern.
- KI-Ausgaben könnten selektiver werden: Foundries und Speicherhersteller investieren stark auf Basis von Annahmen über die künftige KI-Chip-Nachfrage. Wenn Kapitalzusagen nachlassen, könnte das Interesse für 2029–30 nicht zu Aufträgen werden und die Auftragsbestandstransparenz und Bewertung schwächen.
- Exportkontrollen können den adressierbaren Markt einengen: Verkäufe fortschrittlicher Ausrüstung nach China unterliegen Genehmigungen und sich ändernden Beschränkungen. Strengere Lizenzierungen können das Volumen reduzieren und den Mix verschieben, während Umschichtungen Zeit brauchen und den operativen Hebel wesentlich belasten.
- High-NA-Wirtschaftlichkeit erfordert noch Akzeptanz: Die TSMC-Fotomasken-Zusammenarbeit beschreibt ein Produktivitätsziel über 40 % für einen spezifischen Doppelmasken-Schritt, keine garantierte breite Einführung. Eine verzögerte Integration würde die Tool-Auslastung und künftige Field-Option-Einnahmen verlangsamen.
- Bewertung und Währung können Enttäuschungen verstärken: Die US-Notierung war am 19. Oktober um 53,96 % seit Jahresbeginn gestiegen. Schwächere Margen könnten den Multiplikator komprimieren, während Währungsänderungen die in Dollar umgerechneten Erträge für US-Investoren verändern.
Abschließende Gedanken: Sollten Sie 2026 in ASML Holding investieren?
ASML tritt in das letzte Quartal mit einer seltenen Kombination ein: €11,662 Mrd. (13,06 Mrd. $) Q3-Umsatz, eine Bruttomarge von 57,5 %, steigende Upgrades der installierten Basis und eine Kundennachfrage, die das Management laut eigener Aussage das aktuell geplante Angebot für die nächsten zwei Jahre übersteigt. EUV bildet die Grundlage für die Expansion fortschrittlicher Logik- und Speicherchips. Die Frage ist, wann Maschinen und Upgrades geliefert werden können.
Das Bullen-Szenario von 2.250–2.500 $ erfordert Ausführung im oberen Q4-Bereich und zusätzliche Kapazitäten; das Bären-Szenario von 1.250–1.450 $ spiegelt Liefer- oder Nachfragerückschläge wider. Keines ist eine garantierte Prognose. Ein konservativer Investor kann das Q4-Volumen angenommener Systeme, die Bruttomarge und feste Kapazitätspläne für 2027–28 beobachten, bevor er dem nächsten Nachfragezyklus einen dauerhaften Wert zuschreibt.
Risikohinweis: Der Handel und die Anlage in Aktien wie ASML ist mit einem hohen Risiko des Kapitalverlusts verbunden. Lieferverzögerungen, Änderungen der Chipmaker-Ausgaben, Exportbeschränkungen und Bewertungsverschiebungen können die Aktie stark bewegen. Führen Sie eine unabhängige Recherche durch, bevor Sie Kapital zuweisen.
Weiterführende Lektüre
- Top KI-Chip-Fertigungsaktien zum Kaufen im Jahr 2026: TSMC, ASML und fortschrittliche Chipfertigung
- TSMC (TSM) Kursprognose 2026: Kann die rekordverdächtige KI-Nachfrage die TSM-Aktie auf 527 $ heben?
- Intel (INTC) Kursprognose 2026: Kann die KI-CPU-Nachfrage INTC in Richtung 145 $ treiben?
- Micron (MU) Kursprognose 2026: Kann die KI-Speichernachfrage MU in Richtung 2.100 $ treiben?
- SK Hynix (SKHYNIX) Aktienkursprognose 2026: Kann der KI-Speicherführer SKHYNIX die Marke von 1.300 $ durchbrechen?
- Samsung Aktienkursprognose 2026: ₩480.000 Street-Hoch Speicher-Superzyklus oder Streikkrisenfalle?
