


Aehr Test Systems (AEHR) stellt Test- und Burn-in-Geräte her, die Chips vor der kostenintensiven Verpackung oder dem Einsatz prüfen. Die FOX-Plattformen auf Wafer-Ebene und die Sonoma-Plattformen auf Paketebene unterstützen Leistungshalbleiter, während KI-Prozessoren und Silizium-Photonik das Potenzial erweitern. Eine geringe Anzahl von Produktionshochläufen bestimmt nach wie vor einen großen Teil der geplanten Umsätze, sodass Kundenqualifizierung, Installation und Abnahme darüber entscheiden, wann Bestellungen zu Erträgen werden.
Das letzte Quartal zeigte eine Erholung bei Lieferungen und Bestellungen ohne vollständige Cashflow-Konvertierung. Der Umsatz von Aehr Test Systems im Fiskalquartal Q4 2026 stieg um 33,7 % auf 18,835 Millionen US-Dollar, die Auftragseingänge erreichten 60,7 Millionen US-Dollar und das GAAP-Nettoergebnis wurde mit 1,4 Millionen US-Dollar positiv. Dennoch sanken die Jahresumsätze auf 50,0 Millionen US-Dollar und der operative Cashflow blieb negativ. Akzeptierte Lieferungen und Zahlungseingänge müssen sich verbessern, um die deutlich höhere Umsatzprognose für das Geschäftsjahr 2027 zu unterstützen.
Die AEHR-Aktienprognose für 2026 dreht sich nun um zwei gegensätzliche Sichtweisen:
- Der KI-Produktionskonvertierungs-Fall: FOX- und Sonoma-Lieferungen unterstützen die Prognose von 130 bis 150 Millionen US-Dollar für das Geschäftsjahr 2027 sowie nachhaltige Rentabilität.
- Der Kunden-Timing- und Cashflow-Konvertierungs-Fall: Konzentrierte Hochläufe verschieben sich, während der operative Cashflow-Verbrauch anhält und die Bewertung den Ergebnissen vorauseilt.
Dieser Leitfaden analysiert die AEHR-Aktienprognose, Preisszenarien für 2026, Risiken und Analystenaussichten auf Basis von Aehrs Q4-Fiskalquartalsbericht vom 14. Juli sowie Marktdaten bis zum 19. Oktober, ergänzt durch Informationen zum Handel mit AEHR-Aktien-Futures auf BingX TradFi mit USDT als Sicherheit.
Top 5 wichtige Fakten für Aehr Test Systems-Investoren im Oktober 2026
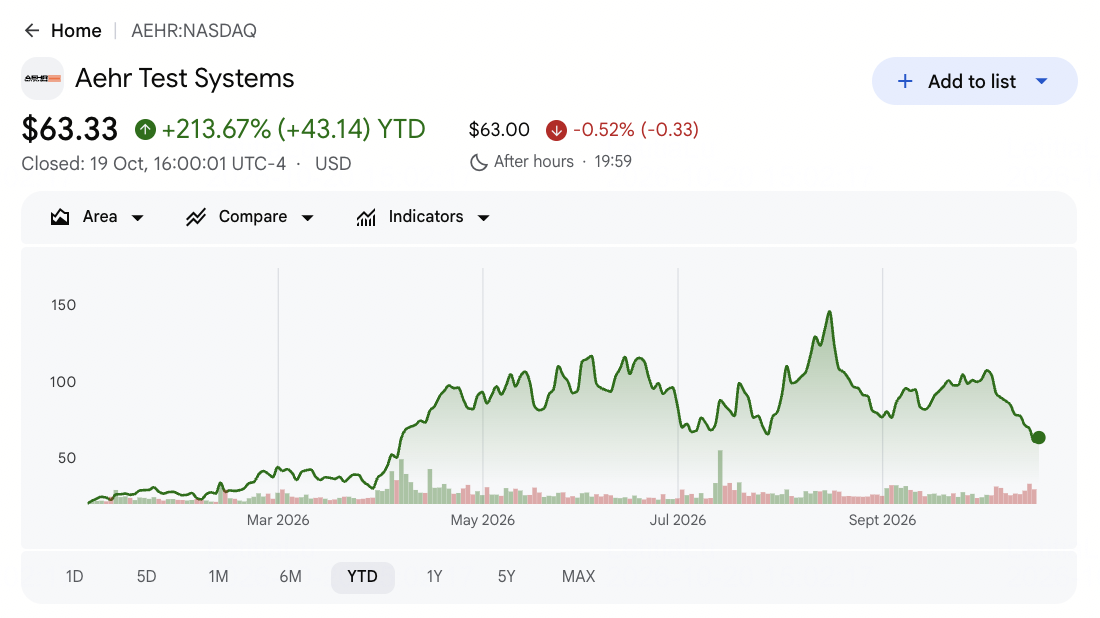
- AEHR schloss bei 63,33 US-Dollar nach einem Anstieg von 213,67 % seit Jahresbeginn: Der NASDAQ-Schlusskurs vom 19. Oktober ist ein Referenzpreis und kein Live-Kurs. Die Aktie blieb weit unter ihrem Höchststand von 147,40 US-Dollar vom 14. August und zeigt, wie schnell die Begeisterung für KI-Testausrüstung nachlassen kann, wenn Investoren den Zeitpunkt der Umsatzkonvertierung in Frage stellen.
- Der Umsatz im Fiskalquartal Q4 stieg um 33,7 % auf 18,835 Millionen US-Dollar: Das Ergebnis verglichen mit 14,089 Millionen US-Dollar im Vorjahr, während der bereinigte verwässerte EPS von einem Verlust von 0,01 US-Dollar auf einen Gewinn von 0,11 US-Dollar stieg. Die quartalsweise Erholung beweist, dass die Produktionsaktivität die Erträge steigern kann, obwohl das gesamte Geschäftsjahr weiterhin rückläufig war.
- Rekordauftragseingänge von 60,7 Millionen US-Dollar übertreffen Q4-Umsätze deutlich: Der Auftragsbestand belief sich am 29. Mai auf 80,6 Millionen US-Dollar, und der effektive Auftragsbestand erreichte 100,6 Millionen US-Dollar einschließlich späterer Aufträge. Dies verleiht dem Management Planungssicherheit, doch Versand, Installation und Kundenabnahme müssen erfolgen, bevor diese Aufträge als anerkannte Umsätze und Zahlungen verbucht werden können.
- Die Prognose von 130 bis 150 Millionen US-Dollar für das Geschäftsjahr 2027 setzt die Latte hoch: Im Vergleich zum Umsatz des Geschäftsjahres 2026 von 50,0 Millionen US-Dollar impliziert diese Spanne ein Wachstum von rund 160 % bis 200 %. Das Management strebt auch ein Non-GAAP-Nettoergebnis von 18 % bis 22 % des Umsatzes an, was eine effiziente Skalierung erfordert.
- Zwei KI-Folgeaufträge verschärfen den Liefertest: Ein FOX-XP-Auftrag vom 12. August belief sich auf 22 Millionen US-Dollar für einen führenden KI-Prozessor, während Sonoma-Folgeaufträge vom 7. Oktober etwa 6 Millionen US-Dollar für ein zweites Prozessorprogramm umfassten. Beide Ankündigungen sahen Gerätelieferungen innerhalb der nächsten sechs Monate vor. Das letztgenannte Programm erwartet die Serienproduktion im Kalenderjahr 2027, daher kann dessen Zeitplan nicht als unmittelbarer Umsatz für 2026 betrachtet werden.
Was ist Aehr Test Systems (AEHR)?
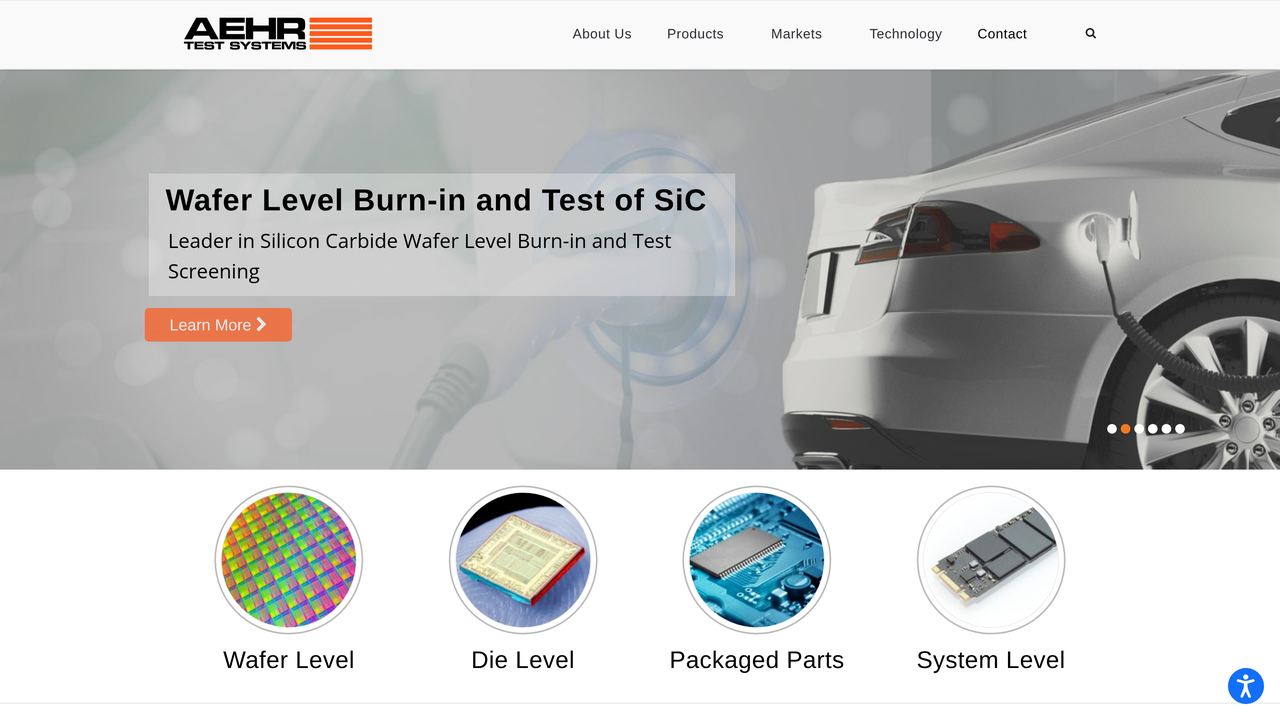
Aehr verkauft Halbleiter-Test- und Burn-in-Systeme an Hersteller und Testpartner, die frühzeitig Ausfälle erkennen, bevor Chips in teure Gehäuse oder Endsysteme eingebaut werden. FOX-XP verarbeitet mehrere Wafer oder Chips mit WaferPak- und DiePak-Kontaktierern; FOX-CP bedient Einzelwafer-Anwendungen. Sonoma und Tahoe testen verpackte Bauteile, einschließlich Hochleistungsprozessoren. Systeme, Zubehör und zugehörige Dienstleistungen verbinden den Umsatz mit Kundenqualifizierung, Produktionskapazität und Prüfbedarf in Rechenzentren, Automobilen, industrieller Leistungselektronik und Photonik.
Aehr baut sein KI-Halbleitertestgeschäft durch bedeutende Kundenaufträge und neue Produktionsprogramme aus. Der führende KI-Prozessorkunde erteilte im August 2026 einen FOX-XP-Folgeauftrag über 22 Millionen US-Dollar, während ein Hyperscale-KI-Kunde im April Sonoma-Systeme im Wert von 41 Millionen US-Dollar bestellte, gefolgt von rund 6 Millionen US-Dollar im Oktober für seinen Prozessor der nächsten Generation. Das Unternehmen expandiert zudem in den Bereich Silizium-Photonik, wo FOX-XP-Systeme optische Verbindungen für KI-Rechenzentren unterstützen. Diese Aufträge stärken Aehrs Produktionspipeline, wobei das künftige Umsatzwachstum von pünktlichen Gerätelieferungen, Kundenabnahmen und einer anhaltenden Nachfrage abhängt.
Weiterlesen: Top KI-Chip-Fertigungsaktien für 2026: TSMC, ASML und fortschrittliche Chipherstellung
Aehr Test Systems (AEHR) Fiskalquartal Q4 2026 Ergebnisübersicht: Rekordauftragseingänge treiben starken Wachstumsausblick für das Geschäftsjahr 2027
Aehr Test Systems meldete für Q4 FY2026 einen Umsatz von 18,835 Millionen US-Dollar, ein Anstieg von 33,7 % im Jahresvergleich, während der Non-GAAP-verwässerte EPS von einem Verlust von 0,01 US-Dollar auf 0,11 US-Dollar stieg. Rekordauftragseingänge von 60,7 Millionen US-Dollar hoben den Auftragsbestand zum Quartalsende auf 80,6 Millionen US-Dollar, der nach Folgeaufträgen 100,6 Millionen US-Dollar erreichte. Das Management prognostizierte für das Geschäftsjahr 2027 einen Umsatz von 130 bis 150 Millionen US-Dollar, was einem Wachstum von 160 % bis 200 % gegenüber dem Geschäftsjahr 2026 entspricht. Die starke Nachfrage nach KI-Halbleitertests stützt den Ausblick, wobei Gerätelieferungen, Kundenabnahmen und Cashflow-Konvertierung nun entscheidend für die Erreichung dieser Ziele sind.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q4 FY2026 Umsatz |
14,089 Mio. USD im Vorjahr |
18,835 Mio. USD |
Gewachsen. Im Jahresvergleich um 33,7 % gestiegen. |
|
Q4 Non-GAAP verwässerter EPS |
-0,01 USD im Vorjahr |
0,11 USD |
Verbessert. Um 0,12 USD je Aktie gestiegen. |
|
Q4 GAAP verwässerter EPS |
-0,10 USD im Vorjahr |
0,04 USD |
Verbessert. In einen Gewinn umgeschwungen. |
|
Q4 GAAP operativer Verlust |
3,204 Mio. USD Verlust im Vorjahr |
1,206 Mio. USD Verlust |
Verringert. Verlust um 1,998 Mio. USD gesunken. |
|
Q4 Auftragseingänge |
— |
60,7 Mio. USD |
Rekord. Aufträge übertrafen den Q4-Umsatz um das Dreifache. |
|
Auftragsbestand zum 2026-05-29 |
— |
80,6 Mio. USD |
Aufgebaut. Effektiver Auftragsbestand erreichte später 100,6 Mio. USD. |
|
FY2026 operativer Cashflow |
— |
-3,3 Mio. USD |
Negativ. Cashflow-Konvertierung hinkte Auftragseingängen hinterher. |
|
FY2027 Umsatzausblick |
FY2026 tatsächlich 50,0 Mio. USD |
130 Mio.–150 Mio. USD |
Höher. Impliziert ein Wachstum von rund 160 %–200 %. |
- Q4-Umsatz stieg um 33,7 % auf 18,835 Millionen US-Dollar: Der Umsatz stieg gegenüber 10,313 Millionen US-Dollar im Vorquartal, was auf schnellere Lieferungen hindeutet. Der Anstieg bestätigt den KI-Produktionshochlauf, doch der Jahresumsatz von 50,0 Millionen US-Dollar, gegenüber 59,0 Millionen US-Dollar, zeigt, dass ein starkes Quartal die jährliche Skalierung noch nicht wiederhergestellt hat.
- GAAP verwässerter EPS erholte sich auf 0,04 US-Dollar: Aehr verzeichnete im Vorjahr einen Verlust von 0,10 US-Dollar je Aktie, während der Non-GAAP EPS von einem Verlust von 0,01 US-Dollar auf einen Gewinn von 0,11 US-Dollar stieg. Dennoch betrug der GAAP-Betriebsverlust 1,206 Millionen US-Dollar, und ein Steuervorteil von 1,846 Millionen US-Dollar stützte den Nettogewinn. Wiederkehrende operative Gewinne bleiben der eigentliche Prüfstein.
- Rekordauftragseingänge von 60,7 Millionen US-Dollar bauten einen effektiven Auftragsbestand von 100,6 Millionen US-Dollar auf: Der Auftragsbestand zum 29. Mai betrug 80,6 Millionen US-Dollar; der größere Betrag umfasst spätere Aufträge. Diese Planungssicherheit stützt die Prognose für das Geschäftsjahr 2027, doch die Umsatzrealisierung hängt von gelieferten und abgenommenen Systemen ab, sodass Aufträge den Erträgen um mehrere Quartale vorauseilen können.
- Umsatzprognose für das Geschäftsjahr 2027 impliziert Wachstum von 160 % bis 200 %: Die Spanne von 130 bis 150 Millionen US-Dollar verglichen mit 50,0 Millionen US-Dollar im Geschäftsjahr 2026. Das Non-GAAP-Nettoeinkommensziel des Managements von 18 % bis 22 % erfordert Hebelwirkung. Gelieferte FOX- und Sonoma-Systeme, anstatt weiterer Pilotbewertungen, müssen diese Lücke schließen.
- Der operative Cashflow-Verbrauch im Geschäftsjahr 2026 betrug 3,3 Millionen US-Dollar: Barmittel und gesperrte Mittel erreichten am 29. Mai 116,5 Millionen US-Dollar, gegenüber 37,1 Millionen US-Dollar am 27. Februar, was den Hochlauf unterstützt. Allein der Kassenbestand beweist keine Zahlungseingänge von Kunden; Einzüge und Betriebskapital müssen sich verbessern, wenn der Auftragsbestand zu Umsätzen wird.
Aehr Test Systems (AEHR) Investitionsausblick 2026: 110 US-Dollar Bullen-Szenario vs. 35 US-Dollar Bären-Szenario
Aehrs Ausblick für 2026 hängt davon ab, wie schnell seine Rekordauftragseingänge und expandierenden KI-Kundenprogramme in Umsatz und positiven operativen Cashflow umgewandelt werden. Der effektive Auftragsbestand von 100,6 Millionen US-Dollar unterstützt den ambitionierten Wachstumsausblick des Managements für das Geschäftsjahr 2027, während der Zeitpunkt der Kundenabnahme, Gerätelieferungen und der Fertigungsmaßstab die entscheidenden Variablen für die Bewertung der Aktie bleiben.
Das Bullen-Szenario: Starke KI-Burn-in-Nachfrage treibt AEHR in Richtung 110 US-Dollar
Das Bullen-Szenario setzt voraus, dass Aehrs führender KI-Prozessorkunde seinen FOX-XP-Folgeauftrag über 22 Millionen US-Dollar innerhalb von sechs Monaten abnimmt, während sich die Sonoma-Lieferungen über Hyperscaler-Programme ausweiten. Ein höheres Produktionsvolumen könnte die Fixkosten auf mehr Umsatz verteilen und den GAAP-Betriebsverlust von 1,206 Millionen US-Dollar aus Q4 in nachhaltige Rentabilität umwandeln, was den Umsatzausblick von 130 bis 150 Millionen US-Dollar für das Geschäftsjahr 2027 unterstützen würde.
Eine Bewegung in Richtung 110 US-Dollar würde erfordern, dass der Finanzbericht für Q1 vom 2. November akzeptierte Lieferungen bestätigt, die Prognose für das Geschäftsjahr 2027 bekräftigt und stärkere Kundenzahlungen zeigt. Verbesserter operativer Cashflow und zusätzliche Produktionsaufträge würden eine höhere Bewertung weiter stützen.
Das Basisszenario: Stetiger Auftragsbestandsabbau hält AEHR zwischen 55 und 80 US-Dollar
Das Basisszenario setzt voraus, dass Aehr seinen Auftragsbestand von 80,6 Millionen US-Dollar zum Quartalsende schrittweise abbaut, wobei Folgeaufträge den effektiven Auftragsbestand auf 100,6 Millionen US-Dollar heben. Die FOX-XP-Produktion weitet sich bei bestehenden Kunden aus, während ein weiterer wichtiger Lieferant in der Evaluierung bleibt und das zweite Prozessorprogramm von Sonoma im Kalenderjahr 2027 hochläuft. Der Umsatz wächst gegenüber der Basis von 50,0 Millionen US-Dollar im Geschäftsjahr 2026, obwohl der Versandzeitpunkt eine ungleichmäßige Rentabilität erzeugen kann.
AEHR könnte zwischen 55 und 80 US-Dollar handeln, wenn der November-Bericht die Prognose für das Geschäftsjahr 2027 aufrechterhält und stetige Lieferungen bestätigt. Schnellere Zahlungseingänge oder eine zweite FOX-XP-Produktionsvergabe könnten das obere Ende unterstützen, während Lieferverzögerungen oder anhaltende Cashflow-Abflüsse die Spanne belasten würden.
Das Bären-Szenario: Verzögerte KI-Gerätelieferungen ziehen AEHR in Richtung 35 US-Dollar
Das Bären-Szenario setzt voraus, dass wichtige FOX-XP- oder Sonoma-Aufträge mit Installationsverzögerungen oder langsamerer Kundenabnahme konfrontiert werden, was die Umsatzrealisierung verzögert. Die Q4-Auftragseingänge von 60,7 Millionen US-Dollar übertrafen die Umsätze von 18,835 Millionen US-Dollar um mehr als das Dreifache, sodass verzögerte Produktionshochläufe die operative Hebelwirkung schwächen und den Cashflow-Verbrauch trotz eines starken Auftragsbestands verlängern könnten.
Eine Bewegung in Richtung 35 US-Dollar würde wahrscheinlicher werden, wenn der Finanzbericht für Q1 im November den Ausblick von 130 bis 150 Millionen US-Dollar für das Geschäftsjahr 2027 reduziert oder die geplanten KI-Lieferungen in sechs Monaten sich verzögern. Anhaltende operative Verluste und schwächere Cashflow-Konvertierung könnten die Bewertung weiter belasten.
AEHR-Aktienkursprognosen für 2026 von Wall-Street-Analysten
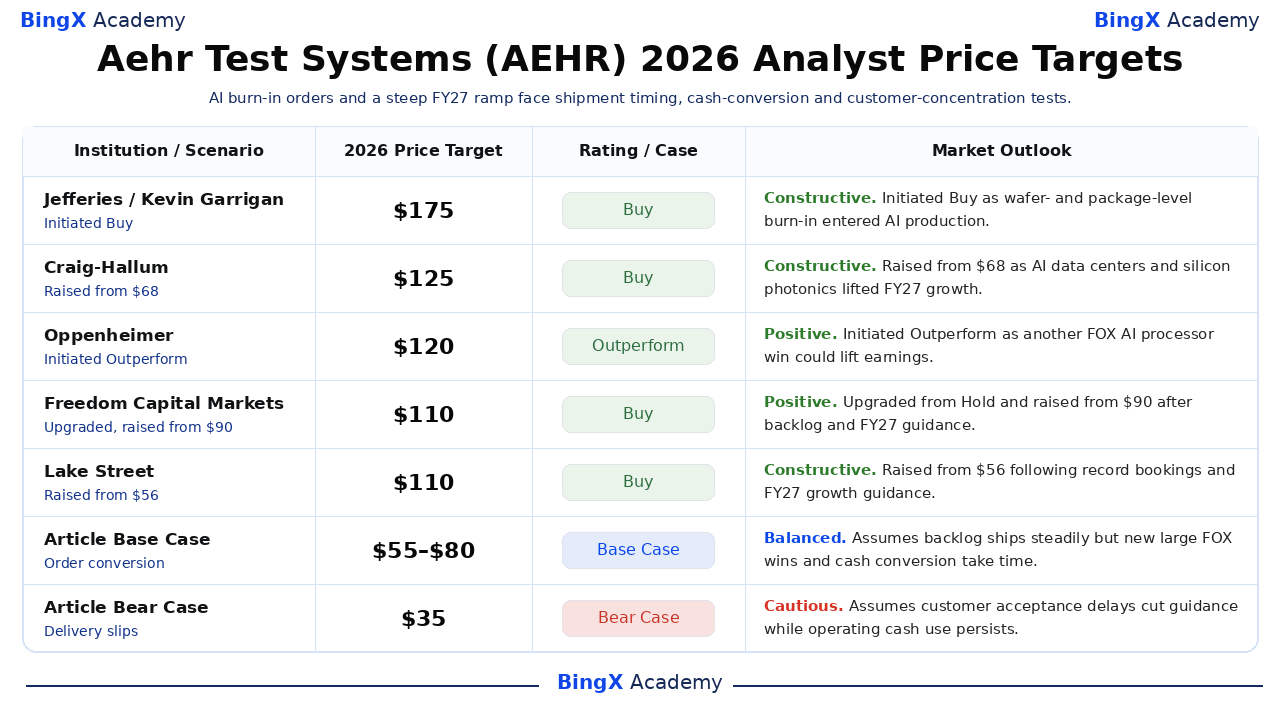
Fünf datierte Analystenaktionen reichen von 110 bis 175 US-Dollar, alle über Aehrs Schlusskurs von 63,33 US-Dollar am 19. Oktober. Dies sind institutionelle Ziele mit unterschiedlichen Zeithorizonten, keine garantierten Ergebnisse für Ende 2026. Jefferies betonte qualifizierte KI-Produktion, während Oppenheimer einen zweiten FOX-Kunden in Betracht zog. Die Basis- und Bären-Szenarien des Artikels sind separate redaktionelle Szenarien.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Jefferies |
175 USD |
Kaufen |
Konstruktiv. 2026-08-14: Coverage eingeleitet, da Aehr Burn-in auf Wafer- und Paketebene bietet, das für die KI-Produktion qualifiziert ist. |
|
Craig-Hallum |
125 USD |
Kaufen |
Konstruktiv. 2026-07-15: Von 68 USD angehoben, da FY2027-Wachstum durch KI-Rechenzentren und Silizium-Photonik erwartet wird. |
|
Oppenheimer |
120 USD |
Outperform |
Positiv. 2026-09-10: Coverage eingeleitet; ein weiterer FOX-Hochvolumen-KI-Prozessorkunde könnte die Ertragsdecke erhöhen. |
|
Freedom Capital Markets |
110 USD |
Kaufen |
Positiv. 2026-07-16: Von Halten hochgestuft und von 90 USD angehoben, nachdem sich Auftragsbestand und FY2027-Prognose verbessert hatten. |
|
Lake Street |
110 USD |
Kaufen |
Konstruktiv. 2026-07-15: Von 56 USD nach Rekordauftragseingängen und FY2027-Wachstumsprognose angehoben. |
|
Artikel-Basisszenario |
55–80 USD |
Basisszenario |
Ausgewogen. Setzt voraus, dass der Auftragsbestand stetig abgebaut wird, neue große FOX-Gewinne und Cashflow-Konvertierung jedoch Zeit benötigen. |
|
Artikel-Bären-Szenario |
35 USD |
Bären-Szenario |
Vorsichtig. Setzt voraus, dass Verzögerungen bei der Kundenabnahme die Prognose senken, während der operative Cashflow-Verbrauch anhält. |
So handeln Sie Aehr Test Systems (AEHR)-Aktien auf BingX
Handeln Sie Aehrs KI-Burn-in-Ausblick mit BingX TradFi und BingX AI-Tools. AEHR kann auf die Ergebnisse vom 2. November und große Aufträge stark reagieren. Definieren Sie daher den Katalysator und die Risikolimits vor einer Position.
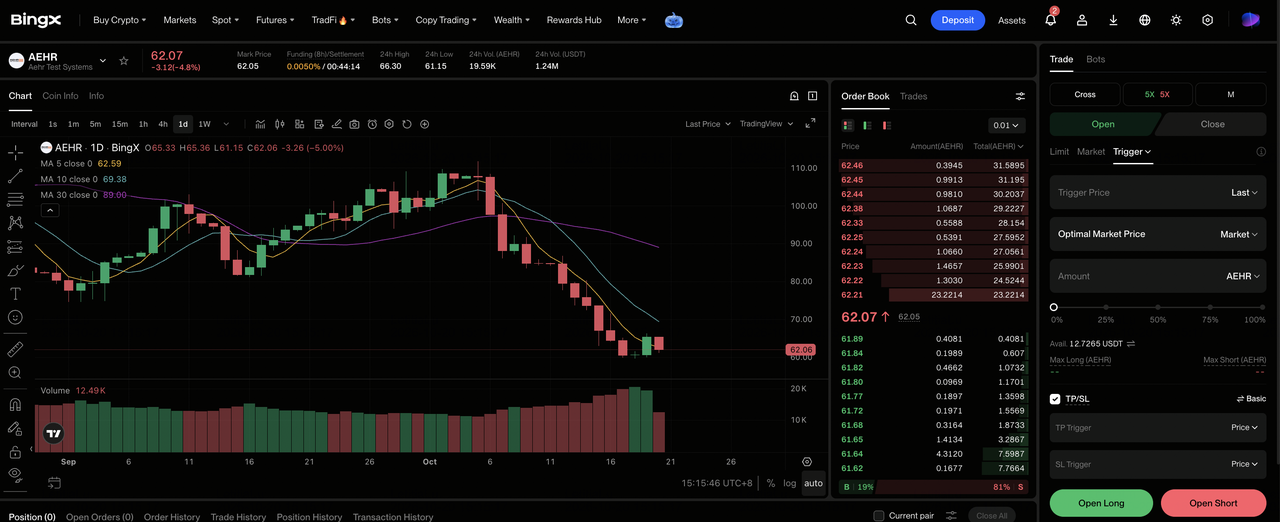
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Aehr Test Systems (AEHR) auswählen. Suchen und wählen Sie den AEHR-USDT Perpetual-Futures-Kontrakt.
Schritt 3: Richtung wählen. Wählen Sie Long öffnen, wenn Sie erwarten, dass FOX-XP- und Sonoma-Lieferungen die Prognose stützen. Wählen Sie Short öffnen, wenn sich die Kundenabnahme verzögert oder der FY2027-Umsatzplan reduziert wird.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolierte oder Kreuz-Margin entsprechend Ihrer Risikotoleranz. AEHRs Jahresrendite von 213,67 % und der Rückgang von seinem August-Hoch machen konservativen Hebel und klare Positionsgrößen wichtig.
Schritt 5: Strenge Risikoprotokolle anwenden. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Niveaus vor oder unmittelbar nach dem Einstieg in den Handel. AEHR kann schnell auf Ertragsprognosen, FOX-Lieferungen, Silizium-Photonik-Aufträge und wichtige KI-Kundenqualifizierungsupdates reagieren.
Top 5 Risiken für Aehr Test Systems-Investoren im Jahr 2026
Einige wenige Geräteprogramme können Aehrs Quartalsergebnisse dominieren und zukünftige Erträge sowie die Bewertung, die Investoren diesen Erträgen zuweisen, verändern.
- Eine Prognose von 130 bis 150 Millionen US-Dollar hängt von der Lieferung ab: Die Spanne erfordert ein Wachstum von rund 160 % bis 200 % gegenüber den Umsätzen des Geschäftsjahres 2026. Qualifizierungs- oder Abnahmeverzögerungen können große Systemumsätze in spätere Quartale verschieben und Ertragsschätzungen sowie AEHRs Bewertung schwächen.
- Kundenkonzentration verstärkt Terminplanänderungen: Der FOX-XP-Folgeauftrag über 22 Millionen US-Dollar kam von einem KI-Prozessorkunden, während Sonoma von einem Hyperscaler abhängt. Wenn einer von beiden seine Kapazitätspläne reduziert, werden weniger Systeme ausgeliefert und die Fixkosten verteilen sich auf weniger Umsatz, was den Gewinn je Aktie belastet.
- Negative Cashflow-Konvertierung kann das Auftragswachstum überdauern: Das Geschäftsjahr 2026 verbrauchte trotz starker Q4-Aufträge 3,3 Millionen US-Dollar im operativen Betrieb. Mehr Vorräte oder Forderungen während des Hochlaufs könnten den Cashflow bei steigenden Umsätzen negativ halten und die Bewertungsunterstützung durch das Kassenbestand von 116,5 Millionen US-Dollar begrenzen.
- Ein zweiter FOX-Kunde bleibt in der Evaluierungsphase: Das Management beschrieb Pilotaktivitäten mit einem weiteren erstklassigen KI-Prozessorlieferanten, keine gebuchte Hochvolumenproduktion. Ein Scheitern bei der Qualifizierung würde das Wachstum stärker vom bestehenden Kunden abhängig machen und die von bullischen Investoren angenommene Ertragsdecke einengen.
- Ein Anstieg von 213,67 % seit Jahresbeginn hinterlässt eine volatile Bewertung: Der Schlusskurs vom 19. Oktober von 63,33 US-Dollar liegt weiterhin unter dem August-Hoch von 147,40 US-Dollar. Erwartungen können sich schnell zurücksetzen; eine Prognoseeinschränkung oder ein Rückzug bei den Halbleiterausgaben könnte den dem zukünftigen Umsatz zugewiesenen Preis komprimieren.
Abschließende Gedanken: Sollten Sie 2026 in Aehr Test Systems investieren?
Rekordauftragseingänge von 60,7 Millionen US-Dollar und ein effektiver Auftragsbestand von 100,6 Millionen US-Dollar bestätigen Aehrs Wachstumsplan für das Geschäftsjahr 2027. Der FOX-XP-Auftrag über 22 Millionen US-Dollar und die Sonoma-Folgeaufträge über rund 6 Millionen US-Dollar zeigen, dass Produktionsprogramme voranschreiten. Dennoch lieferte das letzte Jahr nur 50,0 Millionen US-Dollar Umsatz und verbrauchte 3,3 Millionen US-Dollar operativen Cashflow; der GAAP-Nettogewinn in Q4 umfasste einen Steuervorteil trotz operativer Verluste. Abgenommene Lieferungen und Zahlungseingänge sind die entscheidende Brücke.
Das Bullen-Szenario von 110 US-Dollar benötigt akzeptierte Lieferungen, operative Erträge und eine bestätigte Umsatzprognose von 130 bis 150 Millionen US-Dollar für das Geschäftsjahr 2027. Verzögerungen und eine Prognosekorrektur stützen das Bären-Szenario von 35 US-Dollar; die Basisspanne von 55 bis 80 US-Dollar ermöglicht eine stetiger Konvertierung. Konservative Investoren können die geplante Q1-Fiskalveröffentlichung am 2. November zu Umsatz, Cashflow-Bewegung, Lieferzeitplänen und der zweiten FOX-Evaluierung abwarten, bevor sie den Auftragsbestand als wiederkehrende Ertragskraft behandeln.
Risikohinweis: Der Handel und die Investition in AEHR sind mit einem hohen Kapitalverlustrisiko verbunden. Konzentrierte Kundenprogramme, Halbleitergerätezyklen und AEHR-USDT-Perpetual-Hebel, Finanzierung und Liquidation können Verluste verstärken. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Weiterführende Lektüre
- TSMC (TSM) Kursprognose 2026: Kann die Rekord-KI-Nachfrage die TSM-Aktie auf 527 US-Dollar heben?
- Coherent (COHR) Kursprognose 2026: Kann die KI-Optik-Nachfrage COHR in Richtung 500 US-Dollar treiben?
- KLA (KLAC) Kursprognose 2026: Kann die KI-Prozesskontroll-Nachfrage KLAC in Richtung 325 US-Dollar treiben?
- Lam Research (LRCX) Aktienprognose 2026: Kann die KI- und Speichernachfrage LRCX in Richtung 390 US-Dollar treiben?
- ASML Holding (ASML) Kursprognose 2026: Kann die EUV-Nachfrage ASML in Richtung 2.500 US-Dollar treiben?
