

Accenture (ACN) bietet Beratungs-, Technologieimplementierungs- und Managed-Services für Großunternehmen und öffentliche Auftraggeber an. Das langjährige Outsourcing- und Digital-Core-Geschäft bleibt wichtig, während Enterprise-KI, Cybersicherheit und branchenspezifische Neuausrichtung die Wachstumschancen erweitern. Kundenbudgets, Projektzeitpläne und die Auswirkungen der KI-Automatisierung auf abrechenbare Leistungen bestimmen, ob größere Pipelines zu dauerhaften Einnahmen und besseren Barmittelrenditen werden.
Das jüngste Quartal zeigte eine breite Nachfrageerholung bei uneinheitlichem Cashflow-Ergebnis. Accenture fiskalisches Q4 GJ2026 Umsatz erreichte 18,68 Milliarden US-Dollar, über dem Orientierungshöchstwert von 18,40 Milliarden US-Dollar, während die Neubuchungen um 4 % auf 22,17 Milliarden US-Dollar stiegen und der GAAP-EPS um 46 % auf 3,29 US-Dollar kletterte. Der freie Cashflow fiel jedoch auf 2,85 Milliarden US-Dollar gegenüber 3,81 Milliarden US-Dollar, sodass der Test für das Geschäftsjahr 2027 lautet, ob KI und Managed-Services-Arbeit das Wachstum aufrechterhalten können, ohne Preisgestaltung oder Cashflow-Konvertierung zu schwächen.
Die ACN-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Enterprise-Neuausrichtungs-Szenario: 22,17 Milliarden US-Dollar quartalsweise Buchungen, ein Book-to-Bill-Verhältnis von 1,2 und eine Wachstumsprognose von 3 % bis 6 % in lokaler Währung für das Geschäftsjahr 2027 sprechen für einen erneuerten Nachfragezyklus und operative Hebelwirkung.
- Das Konvertierungsdruck-Szenario: KI könnte Projekte verkürzen oder Abrechnungssätze senken, während ein Rückgang des quartalsweisen freien Cashflows um 0,96 Milliarden US-Dollar im Jahresvergleich die Qualität des Wachstums in Frage stellt.
Dieser Leitfaden analysiert die ACN-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenausblicke auf Basis der Ergebnisveröffentlichung für das fiskalische Q4 GJ2026 vom 1. Oktober, Finanzdarstellungen und Marktdaten bis zum 20. Oktober, sowie wie man ACN-Aktien kauft auf BingX TradFi mit USDT.
Top 5 Dinge, die Accenture-Investoren im Oktober 2026 wissen sollten
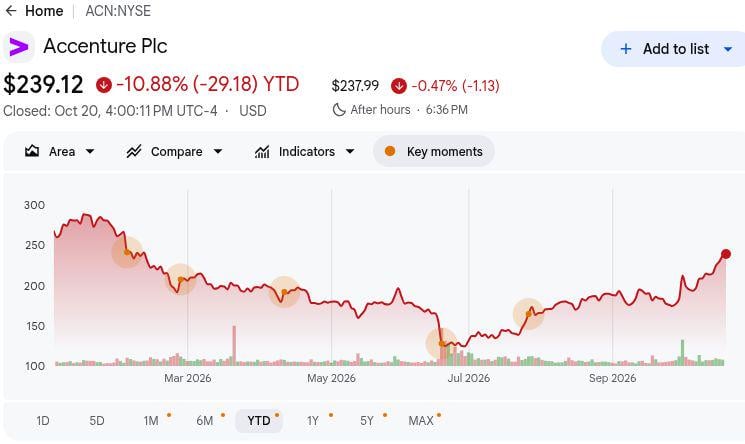
- ACN schloss am 20. Oktober bei 239,12 US-Dollar, ein Rückgang von 10,88 % seit Jahresbeginn: Die Aktie erholte sich stark von ihrem 52-Wochen-Tief von 118,15 US-Dollar, blieb jedoch unter dem Höchstwert von 291,09 US-Dollar. Die Aufrechterhaltung der Erholung wird von stärkeren Betriebsergebnissen und dem Nachweis abhängen, dass Accenture sich an KI-getriebene Branchenveränderungen anpassen kann.
- Q4-Umsatz erreichte 18,68 Milliarden US-Dollar und übertraf damit den Orientierungshöchstwert von 18,40 Milliarden US-Dollar: Der Umsatz stieg in US-Dollar um 6 % und in lokaler Währung um 7 %, unterstützt durch Wachstum in geografischen Märkten und Dienstleistungskategorien. Die breite Verbesserung deutet auf eine robuste Unternehmensnachfrage hin, wobei das künftige Wachstum von der Umwandlung von Buchungen in Umsatz abhängt.
- Neubuchungen stiegen um 4 % auf 22,17 Milliarden US-Dollar: Ein Book-to-Bill-Verhältnis von 1,2 umfasste 9,40 Milliarden US-Dollar an Beratungsbuchungen und 12,77 Milliarden US-Dollar an Managed-Services-Buchungen. Die stärkere Nachfrage nach Managed Services unterstützt die Umsatztransparenz und wiederkehrende Geschäftsmöglichkeiten, obwohl der Zeitpunkt der Vertragserfüllung weiterhin wichtig ist.
- Die Prognose für das Geschäftsjahr 2027 sieht ein Umsatzwachstum von 3 % bis 6 % in lokaler Währung vor: Das Management erwartet außerdem eine operative Marge von 15,9 % bis 16,1 % und einen freien Cashflow von 11,0 bis 11,8 Milliarden US-Dollar. Eine Performance im oberen Bereich würde den Gewinnausblick stärken, während ein langsameres Wachstum weitere Kurssteigerungen begrenzen könnte.
- Der quartalsweise freie Cashflow sank um 0,96 Milliarden US-Dollar auf 2,85 Milliarden US-Dollar: Der freie Cashflow für das gesamte Geschäftsjahr stieg dennoch auf 11,62 Milliarden US-Dollar von 10,87 Milliarden US-Dollar und unterstützte Aktionärsrenditen von 11,5 Milliarden US-Dollar. Eine nachhaltige Cashflow-Generierung wird wichtig sein, um Akquisitionen zu finanzieren, Aktionärsausschüttungen aufrechtzuerhalten und Accentures langfristige Investitionsstrategie zu unterstützen.
Was ist Accenture (ACN)?
Accenture bietet Strategie-, Beratungs-, Technologie-Engineering- und laufende Managed-Services für rund 9.000 Kunden an. Das Unternehmen hilft Organisationen dabei, Prozesse neu zu gestalten, Anwendungen und Daten zu migrieren, Systeme zu sichern und komplexe digitale Plattformen zu betreiben. Die Reinventions-Services umfassen Cybersicherheit, Digital Core, Finance, Industry and Enterprise, Song, Supply Chain and Engineering sowie Talent. Beratungseinnahmen spiegeln Transformationsprojekte wider, während Managed Services längere Kundenverträge in wiederkehrende Lieferung umwandelt. Das Modell nutzt eine globale Belegschaft von rund 814.000 Mitarbeitern, was Auslastung, Kompetenzen und Projektpreisgestaltung entscheidend für die operative Marge macht.
Accenture erweitert dieses Modell auf angewandte KI und kleinere Unternehmenskonten. Accenture Edge richtet sich an Unternehmen mit einem Jahresumsatz von 300 Millionen bis 3 Milliarden US-Dollar; das im Oktober gestartete Workday Forward-Deployed-Engineering-Programm und die erweiterte Dell Private-KI-Kooperation adressieren Implementierungs- und Infrastrukturanforderungen. Diese Initiativen schaffen Wege zu Beratungs-, Aufbau- und Betriebsgebühren, wenn Kunden Agenten einsetzen und Datenbestände modernisieren. Die Partnerschaften und Marktchancen sind angekündigte Programme, keine gebuchten Umsätze. Einnahmen entstehen erst, wenn Kundenverträge unterzeichnet, Meilensteine erreicht und verwaltete Workloads in den Produktionsbetrieb überführt werden.
Accenture (ACN) Q4 GJ2026 Ergebnisübersicht: Umsatzübererfüllung und starke Buchungen gleichen schwächeren Cashflow aus
Accenture erzielte im Q4 einen Umsatz von 18,68 Milliarden US-Dollar gegenüber der Unternehmensspanne von 17,75 bis 18,40 Milliarden US-Dollar, mit einem GAAP-EPS von 3,29 US-Dollar gegenüber 2,25 US-Dollar im Vorjahr. Die Neubuchungen stiegen um 4 % auf 22,17 Milliarden US-Dollar, und der Managed-Services-Umsatz wuchs um 7 % auf 9,40 Milliarden US-Dollar. Die Wachstumsprognose für das Geschäftsjahr 2027 in lokaler Währung von 3 % bis 6 % unterstützt die Nachfragesicht, doch der freie Cashflow im Q4 fiel auf 2,85 Milliarden US-Dollar von 3,81 Milliarden US-Dollar.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q4 GJ2026 Umsatz |
17,75 Mrd.–18,40 Mrd. Unternehmensprognose |
18,68 Mrd. US-Dollar |
Übertroffen. 0,28 Mrd. US-Dollar über dem Prognosehöchstwert; +6 % im Jahresvergleich. |
|
Q4 GAAP verwässerter EPS |
2,25 US-Dollar im Vorjahr |
3,29 US-Dollar |
Verbessert. +46 % im Jahresvergleich. |
|
Q4 Neubuchungen |
21,31 Mrd. US-Dollar im Vorjahr |
22,17 Mrd. US-Dollar |
Gestiegen. +4 % in US-Dollar; Book-to-Bill 1,2. |
|
Beratungsumsatz |
8,77 Mrd. US-Dollar im Vorjahr |
9,28 Mrd. US-Dollar |
Gestiegen. +6 % in US-Dollar. |
|
Managed-Services-Umsatz |
8,82 Mrd. US-Dollar im Vorjahr |
9,40 Mrd. US-Dollar |
Gestiegen. +7 % in US-Dollar. |
|
GAAP operative Marge |
11,6 % im Vorjahr |
15,30 % |
Verbessert. +370 Basispunkte. |
|
Q4 freier Cashflow |
3,81 Mrd. US-Dollar im Vorjahr |
2,85 Mrd. US-Dollar |
Gesunken. -0,96 Mrd. US-Dollar im Jahresvergleich. |
|
Q1 GJ2027 Umsatzausblick |
18,68 Mrd. US-Dollar in Q4 GJ2026 |
18,95 Mrd.–19,60 Mrd. |
Höher. Mittelpunkt liegt 0,60 Mrd. US-Dollar über Q4. |
|
GJ2027 Wachstum in lokaler Währung |
5 % in GJ2026 |
3 %–6 % Prognose |
Gemischt. Spanne umfasst langsameres und schnelleres Wachstum. |
- Umsatz von 18,68 Milliarden US-Dollar übertraf den Prognosehöchstwert um 0,28 Milliarden US-Dollar: Der Dollar-Umsatz wuchs um 6 % und der Umsatz in lokaler Währung um 7 %, wobei sich sowohl Beratung als auch Managed Services ausdehnten. Die Breite spricht gegen eine einmalige Erholung, aber die Bandbreite für das Geschäftsjahr 2027 erfordert weiterhin anhaltende Kundenauftragsgenehmigungen.
- GAAP verwässerter EPS stieg um 46 % auf 3,29 US-Dollar: Das Betriebsergebnis stieg auf 2,86 Milliarden US-Dollar von 2,05 Milliarden US-Dollar, und eine niedrigere Aktienanzahl half ebenfalls. Der Vergleich profitiert von 0,78 US-Dollar vorjähriger Optimierungskosten, sodass der 9-prozentige Anstieg gegenüber dem bereinigten Vorjahres-EPS von 3,03 US-Dollar den wiederkehrenden Fortschritt besser misst.
- Buchungen von 22,17 Milliarden US-Dollar ergaben ein Book-to-Bill-Verhältnis von 1,2: Managed-Services-Unterzeichnungen von 12,77 Milliarden US-Dollar übertrafen Beratungsunterzeichnungen von 9,40 Milliarden US-Dollar. Diese Mischung kann die Transparenz für die laufende Lieferung verbessern, obwohl Vertragsbeginn und Umfang weiterhin bestimmen, wann die unterzeichneten Arbeiten als gemeldeter Umsatz erscheinen.
- GAAP operative Marge erweiterte sich um 370 Basispunkte auf 15,3 %: Der GAAP-Vorjahresvergleich lag bei 11,6 %, aber die vergleichbare bereinigte Marge betrug 15,1 %, was einen zugrunde liegenden Anstieg von 20 Basispunkten ergibt. Die Prognose für das Geschäftsjahr 2027 von 15,9 % bis 16,1 % macht Produktivität und Preisgestaltung zu einem anspruchsvolleren Test, als der Schlagzeilen-Anstieg vermuten lässt.
- Quartalsweiser freier Cashflow sank um 0,96 Milliarden US-Dollar auf 2,85 Milliarden US-Dollar: Der operative Cashflow betrug 3,10 Milliarden US-Dollar gegenüber 3,91 Milliarden US-Dollar im Vorjahr, obwohl das Geschäftsjahr einen freien Cashflow von 11,62 Milliarden US-Dollar lieferte. Der Ausblick für das Geschäftsjahr 2027 von 11,0 bis 11,8 Milliarden US-Dollar testet, ob sich Einzahlungen und Investitionsausgaben normalisieren.
Accenture (ACN) Investitionsausblick 2026: 300 US-Dollar Bullen-Szenario vs. 175 US-Dollar Bären-Szenario
Accentures zentraler Test ist, ob die Enterprise-KI-Adoption mehr Integrations- und Managed-Services-Arbeit schafft, als die Automatisierung aus der traditionellen Beratung entfernt. Das Buchungsquartal von 22,17 Milliarden US-Dollar unterstützt die Nachfrage, während die Wachstumsbandbreite von 3 % bis 6 % für das Geschäftsjahr 2027 und der schwächere quartalsweise Cashflow Raum für unterschiedliche Ergebnisergebnisse lassen. Diese Preisniveaus sind redaktionelle Szenarien, keine Wall-Street-Versprechen.
Das Bullen-Szenario: KI-Implementierung treibt ACN Richtung 300 US-Dollar
Das Bullen-Szenario geht davon aus, dass KI-Implementierung die Kundenausgaben erweitert, anstatt lediglich abrechenbare Stunden zu reduzieren. Accenture Edge erweitert die Reichweite des Unternehmens im Mittelstandsmarkt, während Workday-Agent-Engineering und Dell-Private-KI-Projekte sich zu wiederkehrenden Verträgen entwickeln. Die Umwandlung von 22,17 Milliarden US-Dollar an quartalsweisen Buchungen in Beratungs- und Managed-Services-Umsatz könnte die Auslastung der Belegschaft, die operativen Margen und die Cashflow-Generierung verbessern.
ACN könnte sich 300 US-Dollar nähern, wenn das Umsatzwachstum in lokaler Währung für das Geschäftsjahr 2027 6 % erreicht, die operative Marge 16,1 % erreicht oder übertrifft und der freie Cashflow über 11,0 Milliarden US-Dollar bleibt. Eine stärkere KI-Vertragskonvertierung und wiederkehrende Managed-Services-Nachfrage würden diesen Ausblick unterstützen.
Das Basis-Szenario: Stetiges Wachstum hält ACN zwischen 230 und 260 US-Dollar
Das Basis-Szenario geht davon aus, dass Cloud-, digitale Transformations- und Managed-Services-Nachfrage widerstandsfähig bleibt, während sich die KI-Monetarisierung schrittweise entwickelt. Das Book-to-Bill-Verhältnis von 1,2 im Q4 unterstützt die Umsatztransparenz, obwohl uneinheitliche Kundenausgaben und Lieferkosten die Margenausweitung und weitere Bewertungsgewinne begrenzen könnten.
ACN könnte zwischen 230 und 260 US-Dollar gehandelt werden, wenn das Wachstum in lokaler Währung für das Geschäftsjahr 2027 im Bereich von 3 % bis 6 % bleibt, die operative Marge 15,9 % bis 16,1 % erreicht und der freie Cashflow bei rund 11,0 bis 11,8 Milliarden US-Dollar bleibt. Ein schnelleres organisches Wachstum könnte das obere Ende unterstützen, während eine schwächere Cashflow-Konvertierung das untere Ende unter Druck setzen könnte.
Das Bären-Szenario: KI-Disruption und Preisdruck ziehen ACN Richtung 175 US-Dollar
Das Bären-Szenario geht davon aus, dass KI-Automatisierung traditionelle Beratungsstunden schneller reduziert, als neue Implementierungsprojekte Umsatz generieren. Verzögerte Kundengenehmigungen, Preisnachlässe und eine langsamere Konvertierung der Buchungspipeline von 22,17 Milliarden US-Dollar könnten Auslastung und Rentabilität schwächen. Höhere Akquisitions- und Personalinvestitionskosten könnten den Cashflow weiter belasten.
ACN könnte auf 175 US-Dollar fallen, wenn das Wachstum in lokaler Währung für das Geschäftsjahr 2027 unter 3 % sinkt, die operative Marge 15,9 % verfehlt oder der freie Cashflow unter 11,0 Milliarden US-Dollar fällt. Anhaltende Beratungsschwäche und rückläufige Managed-Services-Buchungen würden signalisieren, dass die KI-Disruption neue Umsatzmöglichkeiten überholt.
ACN Aktienkursprognosen für 2026 von Wall-Street-Analysten
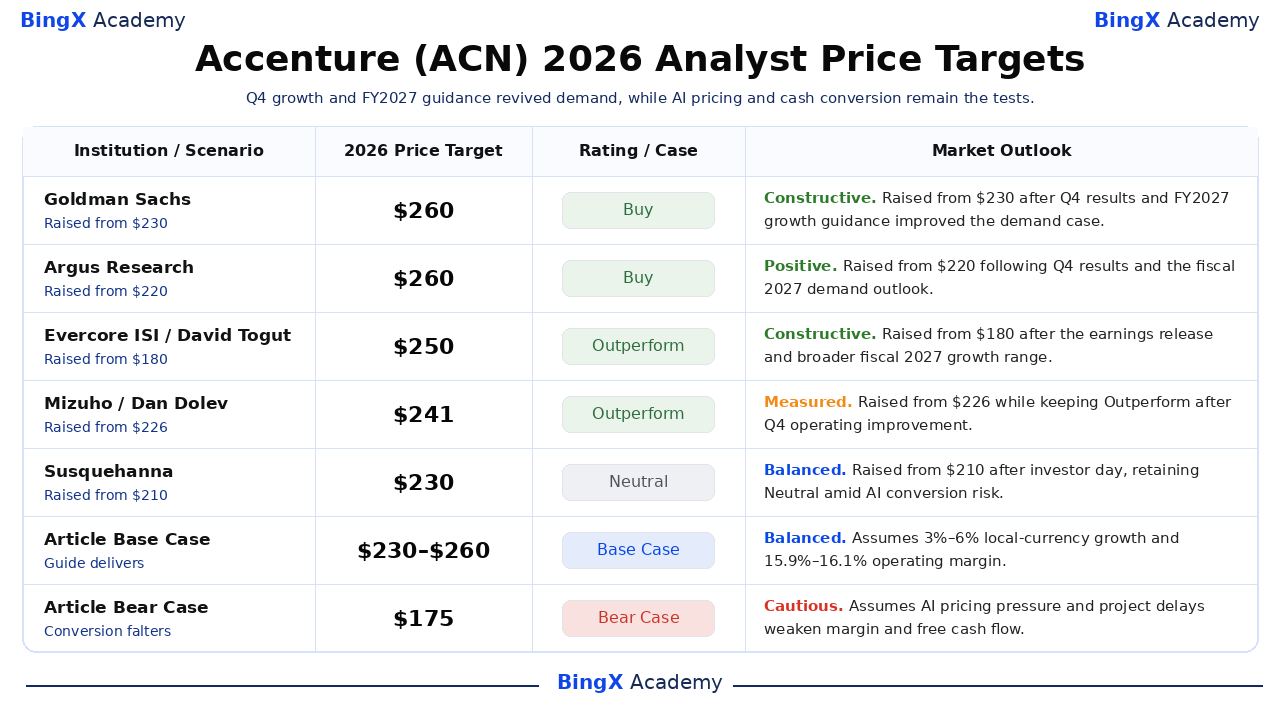
Dies sind datierte Kurszielanpassungen von Drittanbietern, keine Prognosen, die für das Kalenderjahrende garantiert sind. Die ausgewählte Bandbreite von 201 bis 260 US-Dollar ist eng im Vergleich zu den redaktionellen Test-Szenarien von 175 US-Dollar (Bären) und 300 US-Dollar (Bullen) in diesem Artikel. Mehrere Unternehmen hoben die Kursziele nach der fiskalischen Q4-Veröffentlichung oder dem Investorentag im Oktober an; die Ratings unterscheiden sich weiterhin hinsichtlich Wachstum, Cashflow-Konvertierung und den Auswirkungen von KI auf die Dienstleistungspreisgestaltung.
|
Institut / Szenario |
Kursziel 2026 |
Rating / Szenario |
Marktausblick |
|
Goldman Sachs |
260 US-Dollar |
Kaufen |
Konstruktiv. 2026-10-02: von 230 auf 260 US-Dollar angehoben, nachdem der Q4-Umsatz die Prognose übertraf und der GJ2027-Wachstumsausblick den Nachfragefall verbesserte. |
|
Argus Research |
260 US-Dollar |
Kaufen |
Positiv. 2026-10-02: von 220 auf 260 US-Dollar angehoben nach dem Q4-Ergebnis und einem stärkeren GJ2027-Nachfragerahmen. |
|
Evercore ISI |
250 US-Dollar |
Outperform |
Konstruktiv. 2026-10-02: von 180 auf 250 US-Dollar angehoben nach der Ergebnisveröffentlichung und der breiteren GJ2027-Wachstumsbandbreite. |
|
Mizuho |
241 US-Dollar |
Outperform |
Gemessen. 2026-10-06: von 226 auf 241 US-Dollar angehoben unter Beibehaltung von Outperform nach der operativen Verbesserung im Q4. |
|
Susquehanna |
230 US-Dollar |
Neutral |
Ausgewogen. 2026-10-15: von 210 auf 230 US-Dollar angehoben nach dem Investorentag; das Unternehmen behielt Neutral angesichts von KI-Disruptions- und Konvertierungsrisiken bei. |
|
TD Cowen |
201 US-Dollar |
Halten |
Vorsichtig. 2026-10-15: von 193 auf 201 US-Dollar angehoben nach dem Investorentag; das Unternehmen behielt Halten bei, da kurzfristiges Wachstum und Bewertung weiterhin diskutiert wurden. |
|
Artikel Basis-Szenario |
230–260 |
Basis-Szenario |
Ausgewogen. Geht davon aus, dass GJ2027-Wachstum und -Marge der Prognose entsprechen, während KI-Arbeit schrittweise konvertiert. |
|
Artikel Bären-Szenario |
175 US-Dollar |
Bären-Szenario |
Vorsichtig. Geht davon aus, dass KI-Preisgestaltung und Projektverzögerungen Wachstum, Margen und Cashflow-Konvertierung schwächen. |
So kaufen Sie Accenture (ACN) Aktien auf BingX
Kaufen und halten Sie Accenture-Aktien über BingX Stocks Trading mit USDT oder USDC. Accenture bietet Zugang zu Enterprise-KI-Adoption, Cloud-Transformation und wachsender Managed-Services-Nachfrage. Mit Bruchteilsinvestments und ohne Hebelwirkung oder Finanzierungsgebühren können berechtigte Nutzer Positionen basierend auf ihren Anlagezielen und ihrer Einschätzung von Accentures langfristigem Wachstum aufbauen.
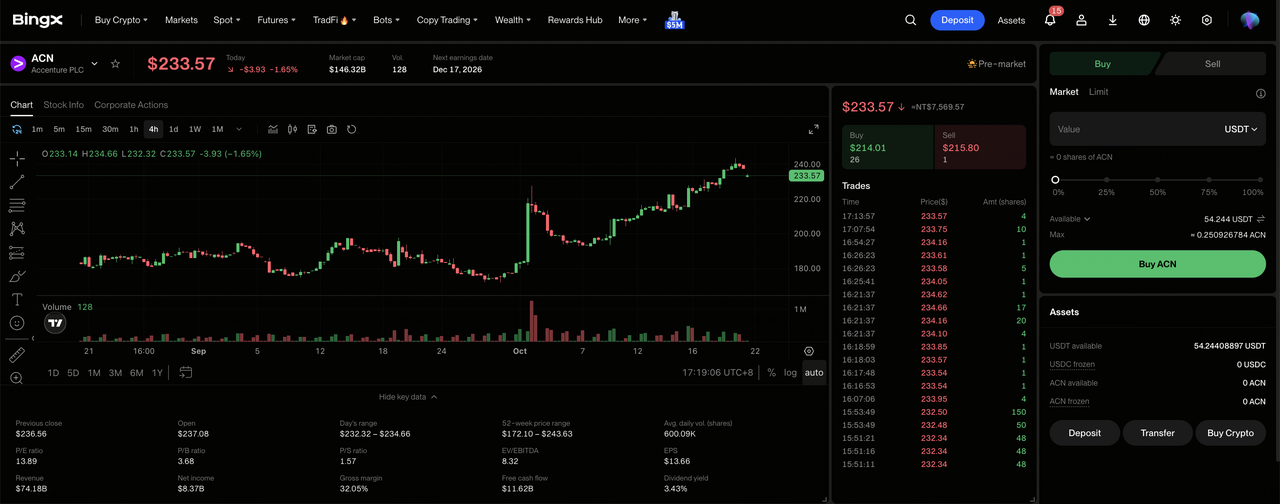
Schritt 1: Zugang zu BingX Stocks Trading. Registrieren Sie sich oder melden Sie sich bei BingX an, vervollständigen Sie die erforderliche Identitätsprüfung und navigieren Sie zu „TradFi > Aktien". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC aus Ihrem Fonds- oder Vermögenskonto, falls erforderlich. Bruchteilskäufe beginnen ab 5 USDC oder 0,0001 Aktien.
Schritt 3: Accenture (ACN) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach ACN und wählen Sie Accenture (ACN) aus. Überprüfen Sie den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: Accenture-Aktien kaufen. Wählen Sie „Kaufen", geben Sie den Anlagebetrag oder die Aktienanzahl ein und wählen Sie eine Market- oder Limit-Order. Market-Orders werden zu verfügbaren Preisen während der unterstützten Handelszeiten ausgeführt, während Limit-Orders zum angegebenen Preis oder besser ausgeführt werden, wenn ausreichende Liquidität vorhanden ist.
Schritt 5: Ihre Bestände überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre ACN-Aktien und den nicht realisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Orders", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung wirkt sich im Allgemeinen darauf aus, wann Verkaufserlöse für Abhebungen verfügbar werden, und nicht darauf, wann Aktien verkauft werden können.
Top 5 Risiken, die Accenture-Investoren im Jahr 2026 beobachten sollten
Accentures Unternehmensbeziehungen, diversifizierte Dienstleistungen und starke Cashflow-Generierung unterstützen den langfristigen Ausblick. KI-bedingte Preisänderungen, Projektverzögerungen, Personalkosten und Akquisitionsausgaben könnten jedoch die Rentabilität belasten und die Erholung verlangsamen.
- KI-Automatisierung könnte die Beratungsmargen unter Druck setzen: Da KI traditionelle Beratungsaufgaben ersetzt, könnten Kunden niedrigere Preise oder Produktivitätseinsparungen fordern. Der Umsatz pro Projekt und die Margen könnten sinken, auch wenn die KI-Nachfrage steigt.
- Eine langsamere Buchungskonvertierung könnte das Wachstum begrenzen: Q4-Buchungen von 22,17 Milliarden US-Dollar signalisieren eine gesunde Nachfrage, aber Kundengenehmigungen und Implementierungsverzögerungen könnten den Umsatz verschieben. Verlängerte Verzögerungen könnten das GJ2027-Wachstum unter den Prognoseboden von 3 % drücken.
- Personalkosten könnten die Margen einschränken: Accentures rund 814.000 Mitarbeiter erfordern laufende Umschulung und Auslastungsmanagement. Steigende Personalkosten könnten das operative Margenziel von 15,9 % bis 16,1 % gefährden.
- Akquisitionsausgaben könnten die finanzielle Flexibilität verringern: Accenture gab im Geschäftsjahr 2026 11,5 Milliarden US-Dollar an Aktionäre zurück und erwartet mindestens 9,5 Milliarden US-Dollar im Geschäftsjahr 2027. Integrationskosten könnten die Liquidität belasten, wenn der freie Cashflow den Ausblick von 11,0 bis 11,8 Milliarden US-Dollar verfehlt.
- Währungsbewegungen und Kundenbudgets könnten das Wachstum verlangsamen: Der Q4-Umsatz wuchs in lokaler Währung um 7 % gegenüber 6 % in US-Dollar, was die Währungsrisiken verdeutlicht. Kürzungen der Unternehmensausgaben könnten Projekte verzögern und Umsatz sowie Bewertung belasten.
Abschließende Gedanken: Sollten Sie 2026 in Accenture investieren?
Accenture beendete das Geschäftsjahr 2026 mit breiterer Dienstleistungsnachfrage: Der Q4-Umsatz übertraf die Prognose, sowohl Beratung als auch Managed Services wuchsen, und das Buchungsvolumen von 22,17 Milliarden US-Dollar ergab ein Book-to-Bill-Verhältnis von 1,2. Das Unternehmen generierte 11,62 Milliarden US-Dollar an jährlichem freiem Cashflow und plant für das Geschäftsjahr 2027 eine operative Marge von 15,9 % bis 16,1 %. Dies sind substanzielle Grundlagen für ein Enterprise-KI-Implementierungsgeschäft, obwohl Ankündigungen noch zu bezahlter Kundenlieferung werden müssen.
Das Bullen-Szenario von 300 US-Dollar erfordert Wachstum nahe der 6-%-Prognosedecke mit ausgeweiteten Margen und Cashflow; das Bären-Szenario von 175 US-Dollar gewinnt an Kraft, wenn Automatisierung die Preisgestaltung erodiert oder Buchungen nicht zu Umsatz werden. Zwischen diesen Ergebnissen spiegeln 230 bis 260 US-Dollar eine Ausführung nahe der Managementvorgabe wider. Konservative Investoren können auf die nächste Quartalsumsatzprognose von 18,95 bis 19,60 Milliarden US-Dollar, den Buchungsmix und die Cashflow-Einzahlungen warten, bevor sie die Erholung als dauerhaft betrachten.
Risikohinweis: Der Handel mit und die Investition in Aktien wie ACN ist mit einem hohen Kapitalverlustrisiko verbunden. Kundenausgaben, KI-Preisgestaltung, Vertragszeitpläne, Personalauslastung, Akquisitionen und Währungsschwankungen können zu starken Kursbewegungen führen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital einsetzen.
Weiterführende Lektüre
- IBM (IBM) Kursprognose 2026: Kann Software- und Quantenwachstum IBM Richtung 350 US-Dollar treiben?
- Workday (WDAY) Kursprognose 2026: Kann KI-Adoption WDAY Richtung 225 US-Dollar treiben?
- Salesforce (CRM) Kursprognose 2026: Kann Agentforce-geführtes Wachstum CRM Richtung 330 US-Dollar treiben?
- Oracle (ORCL) Kursprognose 2026: Kann KI-Cloud-Wachstum ORCL Richtung 260 US-Dollar treiben?
- Microsoft (MSFT) Aktienausblick für 2026: Kann Azure-KI und Copilot-Wachstum die MSFT-Aktie auf 550+ US-Dollar treiben?
