Công ty Sản xuất Chất bán dẫn Đài Loan (TSMC) sản xuất các chip được thiết kế bởi khách hàng trên các lĩnh vực điện thoại thông minh, điện toán AI và mạng. Các nút tiên tiến và đóng gói nâng cao là trọng tâm tăng trưởng của công ty, trong khi các nhà máy ở nước ngoài mở rộng công suất sản xuất. Năng suất quy trình mới, mức độ sử dụng của khách hàng và chi phí mở rộng ra nước ngoài quyết định liệu các đơn hàng AI tăng có đủ để biện minh cho một chương trình vốn lớn về mặt lịch sử hay không.
Quý gần nhất cho thấy sản xuất hai nanomet đang mở rộng quy mô trong khi biên lợi nhuận hấp thụ chi phí khởi động. Doanh thu quý 3 của TSMC tính bằng đô la Mỹ đạt 46,72 tỷ USD, tăng 41,2% so với cùng kỳ năm trước, và N2 tăng lên 8% doanh thu wafer. Thu nhập pha loãng là 4,60 USD mỗi ADR Mỹ, nhưng biên lợi nhuận gộp giảm từ quý 2 xuống còn 66,4%. Bài kiểm tra quý 4 là liệu khối lượng lớn hơn có bù đắp được chi phí nút mới và nhà máy ở nước ngoài hay không.
Dự báo giá cổ phiếu TSM cho năm 2026 hiện xoay quanh hai quan điểm cạnh tranh:
- Trường hợp nhu cầu nút tiên tiến: Bộ tăng tốc AI, sản xuất 2 nanomet và hướng dẫn doanh thu quý 4 mạnh hơn có thể duy trì thu nhập cao cấp khi công suất mới đi vào hoạt động.
- Trường hợp cường độ vốn: Các nhà máy ở nước ngoài, chi phí khởi động nút và ngân sách vốn từ 60 tỷ đến 64 tỷ USD có thể pha loãng lợi nhuận nếu chi tiêu của khách hàng hoặc mức sử dụng yếu đi.
Hướng dẫn này phân tích dự báo cổ phiếu TSM, các kịch bản giá năm 2026, rủi ro chính và triển vọng của các nhà phân tích, dựa trên báo cáo thu nhập quý 3 ngày 2026-10-15 của TSMC, bản trình bày cho nhà đầu tư, bản ghi cuộc họp và dữ liệu thị trường đến ngày 2026-10-19, cùng với cách mua cổ phiếu TSM trên BingX TradFi bằng USDT.
5 Điều Hàng Đầu Nhà Đầu Tư TSMC Cần Biết Vào Tháng 10 Năm 2026
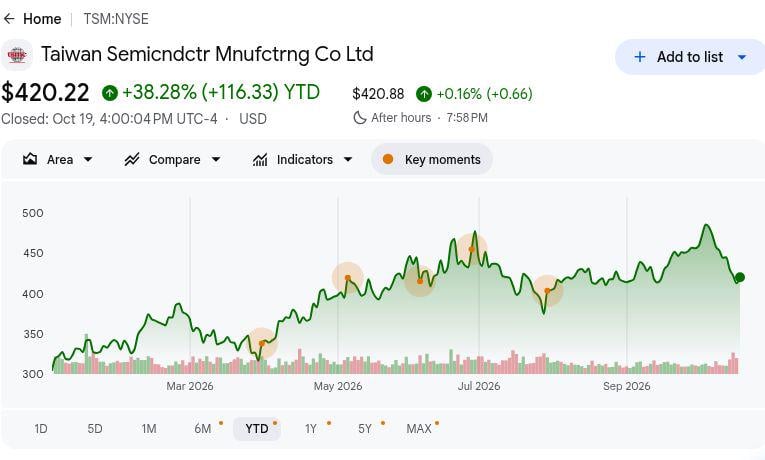
- TSM đóng cửa ở mức 420,22 USD, tăng 38,28% từ đầu năm đến nay. Mức đóng cửa ADR NYSE ngày 2026-10-19 tăng 7,61 USD trong ngày và đang thấp hơn mục tiêu 670 USD sau quý 3 của Barclays. Mức tăng từ đầu năm đến nay đó phản ánh sự lạc quan về AI, khiến việc thực hiện thu nhập và biên lợi nhuận quan trọng hơn so với so sánh mục tiêu của nhà phân tích.
- Doanh thu USD quý 3 là 46,72 tỷ USD vượt hướng dẫn của công ty. Kết quả vượt mức trần 45,8 tỷ USD thêm 0,92 tỷ USD và tăng 41,2% so với cùng kỳ năm trước tính bằng đô la. Quy mô đó xác nhận nhu cầu cạnh tranh mạnh mẽ, mặc dù mức tăng trưởng 50,9% được báo cáo bằng tiền tệ địa phương là khác nhau do tỷ giá hối đoái thay đổi. Sự phân biệt đó quan trọng khi lập mô hình ADR.
- Tỷ trọng 2 nanomet tăng lên 8% doanh thu wafer. N2 đã chiếm 3% doanh thu wafer trong quý 2; 7 nanomet trở xuống cùng nhau đạt 79% trong quý 3. N2 hỗ trợ định giá trong tương lai, nhưng chi phí khởi động đã góp phần kéo biên lợi nhuận gộp xuống 1,3 điểm còn 66,4%.
- Hướng dẫn doanh thu quý 4 đạt 54,3 tỷ USD ở mức cao nhất. Phạm vi từ 52,3 tỷ đến 54,3 tỷ USD ngụ ý tăng trưởng tuần tự khoảng 14% ở điểm giữa so với quý 3. Ban quản lý cũng dự kiến tăng trưởng doanh thu USD cả năm khoảng 44%. Biên lợi nhuận gộp hướng dẫn từ 65% đến 67% kiểm tra kinh tế khởi động.
- Ngân sách vốn từ 60 tỷ đến 64 tỷ USD nâng cao bài kiểm tra lợi nhuận. Ban quản lý tái khẳng định kế hoạch năm 2026 đó và kỳ vọng công suất dòng N2 sẽ tăng hơn gấp đôi vào năm 2027. Các nhà máy ở nước ngoài dự kiến sẽ pha loãng biên lợi nhuận gộp năm 2026 khoảng hai điểm, mở rộng về phía ba đến bốn điểm trong những năm sau. Các đơn hàng bền vững phải biện minh cho quy mô của nó.
Công ty Sản xuất Chất bán dẫn Đài Loan (TSM) là gì?
Công ty Sản xuất Chất bán dẫn Đài Loan (TSMC) là xưởng đúc chất bán dẫn hàng đầu thế giới, sản xuất các chip tiên tiến được thiết kế bởi các công ty như Apple, NVIDIA và AMD. Được thành lập vào năm 1987, TSMC tiên phong mô hình xưởng đúc thuần túy, tập trung vào sản xuất chip thay vì phát triển các thiết kế bộ xử lý cạnh tranh. Các công nghệ sản xuất và dịch vụ đóng gói tiên tiến của công ty hỗ trợ điện thoại thông minh, bộ tăng tốc AI, điện toán hiệu suất cao, điện tử ô tô và thiết bị kết nối. Vào năm 2025, TSMC đã sản xuất 12.682 sản phẩm cho 534 khách hàng sử dụng 305 công nghệ quy trình, với tăng trưởng doanh thu được thúc đẩy bởi khối lượng sản xuất, nhu cầu nút tiên tiến và hiệu quả sản xuất.
TSMC đang mở rộng công suất sản xuất 2nm (N2) thế hệ tiếp theo tại Đài Loan, với công suất dòng N2 hàng năm dự kiến sẽ tăng hơn gấp đôi vào năm 2027. Quy trình A14 của công ty được lên lịch sản xuất rủi ro vào năm 2027 và sản xuất đại trà vào năm 2028, trong khi nhà máy sản xuất thứ hai ở Arizona đang nhắm mục tiêu sản xuất vào quý 3 năm 2027. Công nghệ đóng gói tiên tiến CoWoS của công ty cũng đóng vai trò quan trọng trong việc kết nối bộ xử lý AI với bộ nhớ băng thông cao (HBM). Các khoản đầu tư này củng cố vị thế của TSMC trong chuỗi cung ứng phần cứng AI, với tăng trưởng trong tương lai gắn liền với nhu cầu của khách hàng, năng suất sản xuất và mở rộng công suất kịp thời. Hướng dẫn chuỗi cung ứng sản xuất chất bán dẫn giải thích vai trò của công ty trong sản xuất chip tiên tiến.
Đọc thêm: Top 10 Cổ Phiếu Phần Cứng AI Cần Theo Dõi Năm 2026: Kiến Trúc Dẫn Dắt Trí Tuệ Thế Hệ Tiếp Theo
Tổng Quan Kết Quả Kinh Doanh Quý 3 Năm 2026 của TSMC (TSM): Nhu Cầu AI Mạnh Mẽ Thúc Đẩy Vượt Doanh Thu và Hướng Dẫn Cao Hơn
TSMC báo cáo doanh thu quý 3 năm 2026 là 46,72 tỷ USD, tăng 41,2% so với cùng kỳ năm trước và vượt mức trần hướng dẫn 0,92 tỷ USD. EPS pha loãng đạt 4,60 USD mỗi ADR, vượt ước tính đồng thuận 4,46 USD, trong khi các công nghệ nút tiên tiến đóng góp 79% doanh thu wafer và 2nm (N2) đạt 8%. Biên lợi nhuận gộp vẫn mạnh ở mức 66,4%, mặc dù chi phí khởi động N2 và chi phí sản xuất ở nước ngoài ảnh hưởng đến lợi nhuận. Hướng dẫn doanh thu quý 4 từ 52,3 tỷ đến 54,3 tỷ USD báo hiệu tăng trưởng liên tục, với hiệu quả sản xuất là trọng tâm để duy trì biên lợi nhuận.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Kết Quả |
|
Doanh thu USD quý 3 |
Hướng dẫn 44,6 tỷ–45,8 tỷ |
46,72 tỷ USD |
Vượt. Cao hơn mức trần hướng dẫn 0,92 tỷ USD; tăng 41,2% so với cùng kỳ năm trước. |
|
EPS/ADR pha loãng quý 3 |
Đồng thuận FactSet 4,46 USD |
4,60 USD |
Vượt. Cao hơn đồng thuận 0,14 USD. |
|
Tỷ trọng nút tiên tiến quý 3 |
77% trong quý 2 |
79% doanh thu wafer |
Mở rộng. Tăng 2 điểm phần trăm theo quý. |
|
Tỷ trọng wafer N2 quý 3 |
3% trong quý 2 |
8% doanh thu wafer |
Mở rộng. Tăng 5 điểm phần trăm theo quý. |
|
Biên lợi nhuận gộp quý 3 |
Hướng dẫn 65%–67% |
66,40% |
Trong phạm vi. Giảm 1,3 điểm so với quý 2. |
|
Biên lợi nhuận hoạt động quý 3 |
Hướng dẫn 56%–58% |
58,70% |
Vượt. Cao hơn mức trần hướng dẫn 0,7 điểm. |
|
Triển vọng doanh thu USD quý 4 |
Thực tế quý 3: 46,72 tỷ USD |
52,3 tỷ–54,3 tỷ |
Cao hơn. Điểm giữa ngụ ý tăng trưởng tuần tự 14,1%. |
- Doanh thu USD 46,72 tỷ USD vượt hướng dẫn 0,92 tỷ USD. Tăng trưởng 41,2% so với năm trước và 16,2% so với quý 2 cho thấy nhu cầu tăng tốc trên các cơ sở báo cáo. Các đơn hàng cạnh tranh mạnh mẽ đã đưa lô hàng vượt kế hoạch. Công suất mới phải chuyển đổi khối lượng đó thành lợi nhuận.
- Thu nhập ADR 4,60 USD vượt ước tính theo dõi 0,14 USD. Ước tính FactSet được trích dẫn bởi Investor's Business Daily là 4,46 USD, trong khi TSMC báo cáo tăng trưởng thu nhập 68,7% so với cùng kỳ năm trước bằng đồng tiền báo cáo của mình. Điều đó hỗ trợ đòn bẩy hoạt động, mặc dù chi phí khởi động N2 có thể thay đổi điều đó.
- N2 tăng từ 3% lên 8% doanh thu wafer. N3 thêm 33% và N5 thêm 28%, đưa 7 nanomet trở xuống lên 79% doanh thu wafer quý 3. Mức tăng tỷ trọng N2 năm điểm cho thấy sản lượng thực; năng suất và định giá vẫn là bài kiểm tra biên lợi nhuận.
- Biên lợi nhuận gộp giảm 1,3 điểm xuống còn 66,4%. Nó vẫn nằm trong hướng dẫn quý 3 từ 65% đến 67%, trong khi biên lợi nhuận hoạt động 58,7% vượt mức trần hướng dẫn 58%. Pha loãng khởi động N2 giải thích sự tương phản biên lợi nhuận; khối lượng lớn hơn phải hấp thụ những chi phí đó.
- Hướng dẫn quý 4 tập trung vào doanh thu 53,3 tỷ USD. Điểm giữa đó ngụ ý tăng trưởng tuần tự khoảng 14,1%, trong khi biên lợi nhuận gộp hướng dẫn vẫn ở mức 65% đến 67% và doanh thu USD cả năm dự kiến tăng khoảng 44%. Khoảng hai điểm pha loãng ở nước ngoài khiến lợi nhuận mở rộng trở thành bài kiểm tra.
Triển Vọng Đầu Tư TSMC (TSM) Năm 2026: Trường Hợp Tăng Giá 600 USD so với Trường Hợp Giảm Giá 350 USD
Triển vọng năm 2026 của TSMC phụ thuộc vào việc liệu nhu cầu chip AI mạnh mẽ và sự áp dụng ngày càng tăng của 2nm (N2) có thể duy trì tăng trưởng doanh thu và biên lợi nhuận cao hay không. Hướng dẫn quý 4 chỉ ra mức tăng doanh thu đáng kể khác, trong khi ngân sách chi tiêu vốn từ 60 tỷ đến 64 tỷ USD khiến hiệu quả sản xuất, mức sử dụng công suất và chi phí mở rộng ở nước ngoài trở thành trung tâm của lợi nhuận trong tương lai.
Trường Hợp Tăng Giá: Nhu Cầu N2 Mạnh Mẽ Đẩy TSM Hướng Tới 600 USD
Trường hợp tăng giá giả định doanh thu quý 4 tiếp cận hoặc vượt mức trần hướng dẫn 54,3 tỷ USD khi các bộ tăng tốc AI, chip mạng và điện thoại thông minh cao cấp thúc đẩy nhu cầu nút tiên tiến. N2 mở rộng vượt mức đóng góp quý 3 là 8% doanh thu wafer, trong khi cải thiện năng suất sản xuất bù đắp chi phí khởi động. Biên lợi nhuận gộp gần 67% sẽ củng cố thu nhập bất chấp đầu tư lớn vào các nhà máy mới.
Một động thái hướng tới 600 USD mỗi ADR sẽ đòi hỏi doanh thu quý 4 mạnh hơn, biên lợi nhuận bền vững và các cam kết khách hàng N2 năm 2027 vững chắc hỗ trợ mở rộng công suất theo kế hoạch. Hiệu quả sản xuất cao hơn và nhu cầu AI liên tục sẽ củng cố mức tăng, trong khi biên lợi nhuận yếu hơn có thể hạn chế lợi nhuận định giá.
Trường Hợp Cơ Sở: Nhu Cầu Chip Ổn Định Giữ TSM Giữa 430 USD và 500 USD
Trường hợp cơ sở giả định doanh thu quý 4 vẫn nằm trong phạm vi hướng dẫn từ 52,3 tỷ đến 54,3 tỷ USD của ban quản lý khi nhu cầu AI và nút tiên tiến tiếp tục tăng trưởng. Sự áp dụng N2 mở rộng, nhưng chi phí khởi động và chi phí sản xuất ở nước ngoài giữ biên lợi nhuận gộp trong phạm vi hướng dẫn từ 65% đến 67%. Chi tiêu vốn lớn cũng làm giảm bớt việc tạo ra tiền mặt trong ngắn hạn.
TSM có thể giao dịch trong khoảng từ 430 USD đến 500 USD mỗi ADR nếu doanh thu quý 4 đáp ứng hướng dẫn, biên lợi nhuận gộp duy trì trên 65% và lợi nhuận hoạt động vẫn mạnh. Cải thiện năng suất N2 sẽ hỗ trợ mức trên, trong khi các đơn hàng chậm hơn hoặc chi phí ở nước ngoài cao hơn có thể gây áp lực lên phạm vi.
Trường Hợp Giảm Giá: Chi Phí Sản Xuất Tăng Kéo TSM Hướng Tới 350 USD
Trường hợp giảm giá giả định các khách hàng AI làm chậm các cam kết công suất trong khi nhu cầu điện tử tiêu dùng suy yếu. Chi phí khởi động N2 và chi phí nhà máy ở nước ngoài có thể tăng nhanh hơn mức sử dụng, đẩy biên lợi nhuận gộp xuống dưới mức sàn hướng dẫn quý 4 là 65%. Chương trình chi tiêu vốn từ 60 tỷ đến 64 tỷ USD sau đó sẽ tạo áp lực lớn hơn lên dòng tiền và lợi nhuận đầu tư.
Một động thái hướng tới 350 USD mỗi ADR sẽ trở nên có khả năng hơn nếu doanh thu quý 4 giảm xuống dưới 52,3 tỷ USD, ban quản lý hạ thấp triển vọng nhu cầu năm 2027, hoặc chi phí sản xuất ở nước ngoài tăng nhanh hơn dự kiến. Biên lợi nhuận yếu hơn và mức sử dụng công suất chậm hơn có thể tiếp tục gây áp lực lên định giá.
Dự Báo Giá Cổ Phiếu TSM Năm 2026 Từ Các Nhà Phân Tích Phố Wall
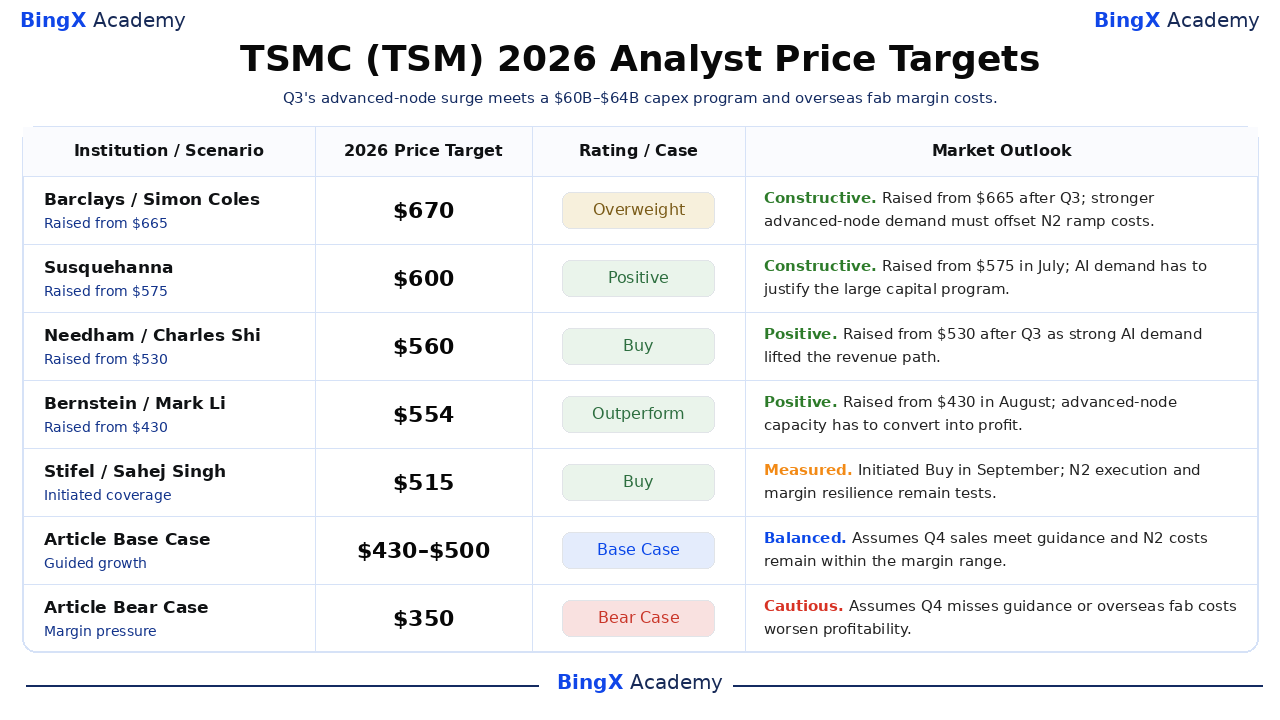
Các mục tiêu của bên thứ ba được đặt tên và có ngày cụ thể này đề cập đến ADR TSM tại Mỹ và thường kéo dài khoảng 12 tháng theo tầm nhìn của nhà phân tích, vì vậy chúng không nên bị nhầm lẫn với giá tháng 12 năm 2026 được đảm bảo. Mức chênh lệch từ 515 USD đến 670 USD phản ánh các giả định khác nhau về nhu cầu AI, giá wafer và chi phí công suất. Hai hàng cuối cùng là các trường hợp biên tập năm 2026.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
Barclays |
670 USD |
Tăng tỷ trọng |
Tích cực. 2026-10-16: Tăng từ 665 USD lên 670 USD sau quý 3; quan điểm biên tập: nhu cầu cạnh tranh mạnh hơn hỗ trợ thu nhập, tùy thuộc vào chi phí biên lợi nhuận N2. |
|
Susquehanna |
600 USD |
Tích cực |
Tích cực. 2026-07-16: Tăng từ 575 USD lên 600 USD vào tháng 7; quan điểm biên tập: các đơn hàng AI bền vững quan trọng khi chi tiêu vốn vẫn duy trì 60 tỷ–64 tỷ. |
|
Needham |
560 USD |
Mua |
Tích cực. 2026-10-15: Tăng từ 530 USD lên 560 USD dựa trên kết quả quý 3; tăng trưởng AI mạnh mẽ được trích dẫn trong phạm vi đưa tin sau thu nhập. |
|
Bernstein |
554 USD |
Vượt trội |
Tích cực. 2026-08-11: Tăng từ 430 USD lên 554 USD vào tháng 8; quan điểm biên tập: mục tiêu cần sản lượng và định giá nút tiên tiến để chuyển đổi thành lợi nhuận. |
|
Stifel |
515 USD |
Mua |
Thận trọng. 2026-09-02: Khởi tạo Mua với mục tiêu 515 USD; quan điểm biên tập: thực thi N2 và khả năng phục hồi biên lợi nhuận phải hỗ trợ mức cao cấp. |
|
Trường Hợp Cơ Sở Bài Viết |
430–500 |
Trường Hợp Cơ Sở |
Cân bằng. Giả định doanh thu quý 4 đáp ứng hướng dẫn và chi phí N2 vẫn nằm trong phạm vi biên lợi nhuận. |
|
Trường Hợp Giảm Giá Bài Viết |
350 USD |
Trường Hợp Giảm Giá |
Thận trọng. Giả định quý 4 không đạt hướng dẫn hoặc chi phí nhà máy ở nước ngoài làm xấu đi lợi nhuận. |
Cách Mua Cổ Phiếu TSMC (TSM) trên BingX
Mua và giữ cổ phiếu TSMC thông qua BingX Stocks Trading bằng USDT hoặc USDC. TSMC mang lại khả năng tiếp cận nhu cầu chip AI, sản xuất chất bán dẫn tiên tiến và công suất sản xuất 2nm (N2) đang mở rộng. Với đầu tư phân đoạn và không có đòn bẩy hoặc phí tài trợ, người dùng đủ điều kiện có thể xây dựng vị thế dựa trên mục tiêu đầu tư và triển vọng tăng trưởng dài hạn của TSMC.
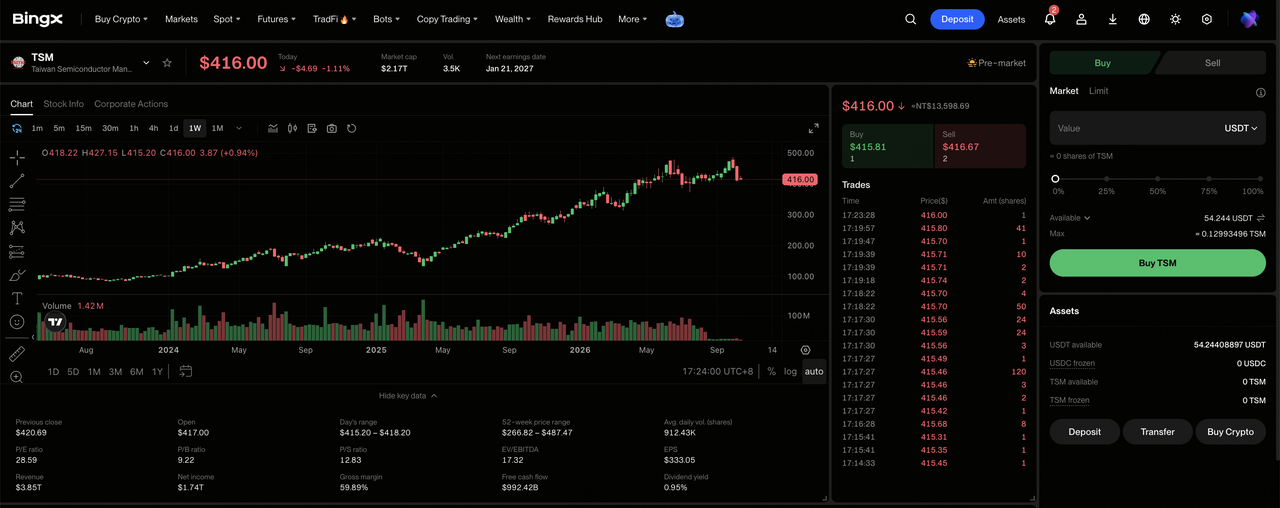
Bước 1: Truy cập BingX Stocks Trading. Đăng ký hoặc đăng nhập vào BingX, hoàn tất xác minh danh tính bắt buộc và điều hướng đến "TradFi > Stocks". Chấp nhận Thông báo Rủi ro Giao dịch Cổ phiếu nếu lần đầu tiên truy cập sản phẩm.
Bước 2: Chuẩn bị USDT hoặc USDC. Đảm bảo Tài khoản Spot của bạn có đủ tiền để mua. Chuyển USDT hoặc USDC từ Tài khoản Quỹ hoặc Tài sản nếu cần. Mua phân đoạn bắt đầu từ 5 USDC hoặc 0,0001 cổ phiếu.
Bước 3: Chọn TSMC (TSM). Mở thị trường Stocks, tìm kiếm TSM và chọn Công ty Sản xuất Chất bán dẫn Đài Loan (TSM). Xem lại giá cổ phiếu hiện tại, phiên giao dịch và các loại lệnh có sẵn.
Bước 4: Mua Cổ Phiếu TSMC. Chọn "Mua", nhập số tiền đầu tư hoặc số lượng cổ phiếu và chọn lệnh thị trường hoặc lệnh giới hạn. Lệnh thị trường thực hiện ở giá có sẵn trong giờ giao dịch được hỗ trợ, trong khi lệnh giới hạn thực hiện ở mức giá được chỉ định hoặc tốt hơn khi có đủ thanh khoản.
Bước 5: Xem Xét và Quản Lý Danh Mục Của Bạn. Mở "Stocks > Positions" để theo dõi cổ phiếu TSM và lãi hoặc lỗ chưa thực hiện của bạn. Sử dụng Tất Cả Lệnh để xem lại các giao dịch hoặc bán cổ phiếu khi cần. Thanh toán T+1 thường ảnh hưởng đến thời điểm tiền thu từ bán hàng trở nên có sẵn để rút, thay vì thời điểm cổ phiếu có thể được bán.
Top 5 Rủi Ro Cần Theo Dõi Đối Với Nhà Đầu Tư TSMC Năm 2026
Vị thế quy trình hàng đầu của TSMC không loại bỏ các rủi ro tài chính và hoạt động khi mở rộng quy mô các nút và nhà máy mới. Mỗi rủi ro có thể thay đổi lợi nhuận tiền mặt dự kiến hoặc định giá được gán cho ADR tại Mỹ.
- Chi tiêu vốn có thể vượt quá nhu cầu của khách hàng. Ngân sách từ 60 tỷ đến 64 tỷ USD năm 2026 cam kết tiền mặt trước các đơn hàng wafer trong tương lai. Nếu các đơn hàng AI hoặc mức sử dụng nhà máy gây thất vọng, khấu hao và dòng tiền tự do thấp hơn có thể giảm thu nhập mỗi ADR và mức giá nhà đầu tư sẽ trả cho tăng trưởng kỳ vọng.
- Các nhà máy ở nước ngoài có thể pha loãng biên lợi nhuận gộp. Ban quản lý kỳ vọng khoảng hai điểm pha loãng vào năm 2026 và ba đến bốn điểm trong những năm sau. Nếu những chi phí đó đến trước định giá cao cấp và khối lượng, doanh thu gia tăng chuyển thành ít lợi nhuận hơn, làm giảm lợi nhuận trên vốn đầu tư.
- Thay đổi năng suất và tỷ trọng N2 có thể thu hẹp lợi nhuận. N2 đã đóng góp 8% doanh thu wafer quý 3 khi biên lợi nhuận gộp giảm 1,3 điểm theo quý. Tốc độ tăng năng suất chậm hoặc chi phí khởi động lớn hơn có thể ngăn doanh thu nút tiên tiến cao hơn tạo ra tăng trưởng thu nhập tương xứng.
- Sự suy yếu của người tiêu dùng có thể làm giảm tỷ trọng AI. Ban quản lý đã đặt cờ các thị trường nhạy cảm về giá và chi phí linh kiện tăng trong cuộc họp tháng 10. Sự chậm lại của điện thoại cầm tay hoặc PC có thể giảm mức sử dụng nhà máy ngoài AI, để lại chi phí sản xuất cố định được phân bổ trên ít wafer hơn và gây áp lực lên lợi nhuận trên mỗi cổ phiếu.
- Chính sách và tập trung địa lý có thể làm gián đoạn sản xuất. Sản xuất tiên tiến vẫn phụ thuộc nhiều vào Đài Loan, bất chấp sự mở rộng ở Arizona và Nhật Bản. Căng thẳng eo biển, hạn chế xuất khẩu hoặc gián đoạn cung ứng có thể trì hoãn giao hàng, đòi hỏi dự phòng tốn kém và tăng mức chiết khấu nhà đầu tư áp dụng cho dòng tiền trong tương lai.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào TSMC Năm 2026 Không?
TSMC bước vào quý cuối cùng với sự kết hợp hiếm có gồm tăng trưởng doanh thu đô la 41,2%, tỷ trọng wafer nút tiên tiến 79% và phạm vi doanh thu quý 4 bắt đầu từ 52,3 tỷ USD. N2 đã chuyển từ phát triển sang sản xuất có ý nghĩa, và nhu cầu AI mang lại cho xưởng đúc bối cảnh đơn hàng mạnh mẽ một cách bất thường. Vị trí lãnh đạo của nó đòi hỏi chi tiêu đặc biệt.
Trường hợp tăng giá 600 USD phụ thuộc vào quy mô N2 đạt thu nhập trong khi biên lợi nhuận gộp quý 4 duy trì gần 67%; trường hợp giảm giá 350 USD giả định các đơn hàng hoặc năng suất không thể chịu được chi phí ở nước ngoài và khởi động. Phạm vi cơ sở từ 430 đến 500 USD giả định doanh thu hướng dẫn và chi phí khởi động. Các nhà giao dịch thận trọng có thể chờ đợi bằng chứng về doanh thu quý 4, biên lợi nhuận gộp và công suất năm 2027.
Lưu Ý Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như TSM liên quan đến rủi ro mất vốn cao. Xây dựng nhà máy, năng suất quy trình, thay đổi chính sách, tập trung Đài Loan và thay đổi trong chi tiêu AI có thể gây ra biến động đáng kể. Hãy tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Đọc Thêm
- BingX Stocks Trading là gì? Hướng Dẫn Dành Cho Người Mới Bắt Đầu về Giao Dịch Cổ Phiếu và ETF Mỹ Bằng Tiền Điện Tử
- Top Cổ Phiếu Sản Xuất Chip AI Hàng Đầu Nên Mua Năm 2026: TSMC, ASML và Sản Xuất Chip Tiên Tiến
- Top Cổ Phiếu Chất Bán Dẫn AI Hàng Đầu Nên Mua Năm 2026: Hướng Dẫn Đầy Đủ về Chip AI và Chuỗi Cung Ứng
- Dự Báo Giá NVIDIA (NVDA) Năm 2026: Liệu Tăng Trưởng Cơ Sở Hạ Tầng AI Có Thể Đẩy NVDA Hướng Tới 420 USD Không?
- Dự Báo Giá ASML Holding (ASML) Năm 2026: Liệu Nhu Cầu EUV Có Thể Đẩy ASML Hướng Tới 2.500 USD Không?
