

Wells Fargo (WFC) надає послуги депозитів, кредитування, інвестиційні послуги та корпоративний банкінг для домогосподарств і бізнесу. Велика клієнтська база забезпечує стабільний процентний дохід, тоді як розширення комерційного кредитування та інвестиційного банкінгу створює можливості для отримання більшого прибутку від наявних відносин. Ціноутворення кредитів, витрати на депозити та кредитна ефективність визначають, чи перетворюється зростання балансу на стабільний прибуток і вищу прибутковість на акцію.
Останній квартал продемонстрував вищий дохід від кредитування, тоді як зростання кредитних витрат обмежило конвертацію прибутку. Виручка Wells Fargo за Q3 2026 зросла на 2% до $21,87 млрд, а чистий процентний дохід збільшився на 5%. Прибуток на акцію (EPS) склав $1,87, тоді як кредитні резерви зросли до $1,029 млрд. Завдання Q4 полягає в тому, чи здатен приблизно $13 млрд процентного доходу забезпечити вищу рентабельність.
Прогноз акцій WFC на 2026 рік тепер зосереджений навколо двох конкуруючих поглядів:
- Сценарій відновлення кредитування: Зростання клієнтських кредитів і стабільні витрати на фінансування підвищують процентний дохід, тоді як зниження операційних витрат дозволяє більшій частині виручки дістатися акціонерам.
- Сценарій тиску на маржу: Вищі ціни на депозити та кредитні резерви поглинають зростання кредитування, залишаючи слабший комісійний дохід, а потреби в капіталі обмежують прибутковість на зростаючих активах.
Цей посібник розбирає прогноз акцій WFC, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі звіту про прибутки Wells Fargo від 13 жовтня, презентації, щоквартального доповнення та ринкових даних станом на 21 жовтня, а також як купити акції WFC на BingX TradFi за USDT або USDC.
Топ-5 речей, які інвестори Wells Fargo повинні знати у жовтні 2026 року
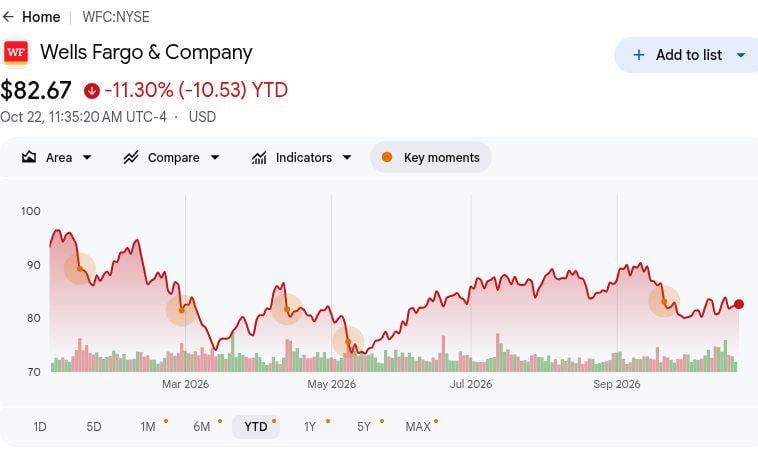
- WFC закрився на рівні $82,42 21 жовтня, знизившись на 11,57% з початку року: Акції залишаються нижче рівня початку року, що робить бичачий сценарій на $105 залежним від покращення економіки кредитування. Подальше зростання вимагає, щоб зростання активів, фінансованих депозитами, зміцнювало прибутковість, а не покладалося лише на розширення балансу.
- Виручка Q3 зросла до $21,87 млрд порівняно з $21,44 млрд роком раніше: Виручка також знизилася з $22,62 млрд у Q2, демонструючи послідовне ослаблення. Однак процентний дохід сприяв зростанню, що робить важливим розмежування між розширенням кредитування та ширшим відновленням комісійного доходу.
- Середній обсяг кредитів і депозитів збільшився на 11% у міру розширення клієнтської активності: Баланси Q3 і посилення комерційного кредитування свідчать про попит клієнтів. Дохідність кредитів, ціноутворення депозитів і кредитна ефективність визначатимуть, яка частина цього масштабу перетвориться на стабільний прибуток на акцію.
- Прогноз на Q4 встановлює тест на виконання чистого процентного доходу: Керівництво орієнтувалося приблизно на $13 млрд у наступному кварталі порівняно з $12,52 млрд у Q3. Стабільні витрати на фінансування та стійкий попит на кредити визначать, чи підтримає цей прогноз стабільний прибуток та генерацію капіталу.
- Коефіцієнт CET1 на рівні 10,0% підтримує подальше кредитування та управління капіталом: Wells Fargo повідомив про $134,6 млрд капіталу CET1 разом із зниженням кількості розбавлених акцій. Це забезпечує підтримку для фінансування клієнтів, хоча підтримання якості кредитів та ефективності капіталу буде важливим для довгострокової вартості для акціонерів.
Що таке Wells Fargo (WFC)?
Wells Fargo (WFC) — це диверсифікована компанія з фінансових послуг, що надає банківські, інвестиційні та кредитні послуги фізичним особам, підприємствам та установам. Чотири операційні сегменти: споживчий банкінг і кредитування, комерційний банкінг, корпоративний та інвестиційний банкінг, а також управління капіталом та інвестиціями. Банк отримує відсотки за кредитами та цінними паперами, а також консультаційні, брокерські, платіжні та інвестиційно-банківські комісії. Прибутковість залежить від різниці між дохідністю активів і витратами на фінансування, ефективності операцій та кредитної ефективності клієнтів, які позичають у різних бізнес-підрозділах.
Стратегія зростання Wells Fargo зосереджена на розширенні клієнтського кредитування, зміцненні інвестиційного банкінгу та підвищенні операційної ефективності. Розширена співпраця з Google Cloud використовує Google Agentspace для розгортання агентських інструментів штучного інтелекту, що підтримують співробітників і клієнтське обслуговування. У червні 2026 року Wells Fargo також став привілейованим іпотечним кредитором для ICON, поєднуючи житлове фінансування з проєктами компанії з 3D-друкованого житла. Оскільки середній обсяг кредитів і депозитів у Q3 зріс на 11%, ці ініціативи спрямовані на поглиблення відносин з клієнтами та підтримку зростання виручки, тоді як інвестиції в технології покращують вартість надання фінансових послуг.
Читати далі: Топові акції фінансових послуг та фінтеху для покупки у 2026 році в умовах агентського ШІ та зсуву стейблкоїн-рейок
Огляд прибутків Wells Fargo (WFC) за Q3 2026: Дохід від кредитування підвищує EPS попри зростання кредитних витрат
Wells Fargo повідомив про виручку Q3 2026 у розмірі $21,87 млрд, що на 2% більше порівняно з аналогічним періодом минулого року, але нижче $22,62 млрд у Q2, завдяки вищому чистому процентному доходу. Розбавлений EPS зріс на 13% до $1,87, тоді як кредитні резерви збільшилися до $1,029 млрд, а непроцентні витрати знизилися на 1% до $13,74 млрд. Оскільки середній обсяг кредитів і депозитів зріс на 11%, а чистий процентний дохід на Q4 прогнозується близько $13 млрд, майбутні прибутки залежать від конвертації зростання клієнтської бази в сильніші маржі без непропорційного зростання кредитних витрат.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Загальна виручка |
$21,436 млрд Q3 2025 |
$21,870 млрд |
Покращення. Зростання на 2% р/р. |
|
Чистий процентний дохід |
$11,950 млрд Q3 2025 |
$12,517 млрд |
Розширення. Зростання на 5% р/р. |
|
Розбавлений EPS |
$1,66 Q3 2025 |
$1,87 |
Вище. Зростання на 13% р/р. |
|
Чистий прибуток |
$5,589 млрд Q3 2025 |
$5,951 млрд |
Покращення. Зростання на 6% р/р. |
|
Непроцентні витрати |
$13,846 млрд Q3 2025 |
$13,743 млрд |
Нижче. Зниження на 1% р/р. |
|
Кредитні резерви |
$681 млн Q3 2025 |
$1,029 млрд |
Вище. Зростання на $348 млн. |
|
ROTCE |
15,2% Q3 2025 |
16,30% |
Покращення. Зростання на 1,1 пункту. |
|
Чистий процентний дохід Q4 |
Новий перспективний прогноз |
~$13 млрд |
Прогноз. Орієнтир на наступний квартал. |
- Виручка Q3 зросла на 2% до $21,87 млрд. Виручка знизилася на 3% послідовно, незважаючи на річне зростання, що відображає слабший непроцентний дохід і торгову активність. Стабільне клієнтське кредитування та генерація комісійного доходу будуть важливими для підтримки імпульсу прибутків.
- Чистий процентний дохід зріс на 5% до $12,52 млрд. Вищі залишки кредитів та переоцінка активів з фіксованою ставкою стимулювали результативність у кредитному франчайзингу. Подальший попит на кредити та зростання депозитів можуть підтримати прибутки, хоча витрати на фінансування та дохідність активів впливають на рентабельність.
- Розбавлений EPS зріс на 13% до $1,87 попри вищі резерви. Операційні витрати знизилися на 1% до $13,74 млрд, тоді як кредитні резерви досягли $1,029 млрд. Дохід від кредитування підтримав рентабельність, але ефективність витрат буде важливою в міру розширення клієнтського попиту на кредит.
- Активи клієнтів підрозділу управління капіталом досягли $2,45 трлн. Активи збільшилися на 11% у річному вимірі, що підтримало 12% зростання виручки у підрозділі управління капіталом та інвестиціями протягом кварталу. Розширення клієнтських інвестицій зміцнює стабільний комісійний дохід і знижує залежність від кредитної та торгової активності, чутливої до ринку.
- Прогноз чистого процентного доходу Q4 склав приблизно $13 млрд. Прогноз передбачає послідовне зростання, виконання якого залежить від клієнтського кредитування та ціноутворення депозитів. Поповнення клієнтських депозитів, підтримання якості кредитів та контроль витрат будуть важливими для майбутнього зростання прибутків.
Інвестиційний прогноз Wells Fargo (WFC) на 2026 рік: Бичачий сценарій $105 проти ведмежого сценарію $72
Прогноз Wells Fargo на 2026 рік залежить від того, чи зможе розширення клієнтського кредитування генерувати вищі прибутки після врахування витрат на фінансування та кредитних витрат. Процентний дохід Q3 покращився, але коефіцієнт CET1 на рівні 10,0% та зростання резервів роблять прибутковість на додаткових активах центральним питанням для оцінки. Наступні редакційні сценарії відображають, як економіка кредитування та операційна ефективність можуть вплинути на результати до кінця року.
Бичачий сценарій: Зростання кредитів і контроль витрат штовхають WFC до $105
Прибутковіше клієнтське кредитування підвищить процентний дохід, тоді як операційна ефективність перетворить цю виручку на сильніші прибутки. Чистий процентний дохід Q3 досяг $12,52 млрд, а витрати знизилися на 1%, незважаючи на вищі технологічні витрати. Стабільне зростання, фінансоване депозитами, покращить внесок прибутків від додаткових кредитів без необхідності пропорційного збільшення накладних витрат або кредитних резервів.
Сценарій $105 отримає підтримку, якщо процентний дохід Q4 перевищить приблизний орієнтир у $13 млрд і кредитні витрати стабілізуються. Покращення кредитних маржей та подальший контроль витрат мали б підняти прибутковість вище рівня останнього кварталу.
Базовий сценарій: Стабільне кредитування утримує WFC в діапазоні $88–$96
Продовження зростання кредитування може підтримати прибутки, навіть якщо витрати на фінансування та кредитні витрати поглинуть частину додаткової виручки. Середній обсяг кредитів і депозитів Q3 зріс на 11%, тоді як резерви збільшилися до $1,029 млрд. Розширення клієнтської бази підтримає процентний дохід і комісії, але обмежене покращення маржі залишить прибутковість залежною від контролю витрат та адекватного кредитного ціноутворення.
Діапазон $88–$96 відповідав би виконанню, близькому до річного орієнтиру процентного доходу, стабільній якості кредитів та помірному зростанню комісій. Нижчі витрати на фінансування можуть підтримати верхню межу діапазону, тоді як додаткові кредитні резерви обмежать вигоду від розширення клієнтської бази.
Ведмежий сценарій: Тиск на фінансування та кредитні витрати тягнуть WFC до $72
Вищі витрати на фінансування та погіршення кредитної ефективності знизять прибуток, що залишається від зростаючого кредитного портфеля. Середні витрати на депозити зросли до 1,56% у Q3, тоді як кредитні резерви збільшилися з $681 млн роком раніше. Якщо запозичення клієнтів послабнуть та зростуть збитки від прострочення, розширення кредитування може споживати капітал без пропорційного покращення прибутків.
Сценарій $72 стане більш імовірним, якщо процентний дохід не досягне прогнозу Q4, а кредитні резерви продовжать зростати. Слабша генерація комісійного доходу забезпечуватиме менше підтримки для прибутків, зменшуючи капітал, доступний для розподілів та відновлення оцінки.
Прогнози цін акцій WFC на 2026 рік від аналітиків Уолл-стріт
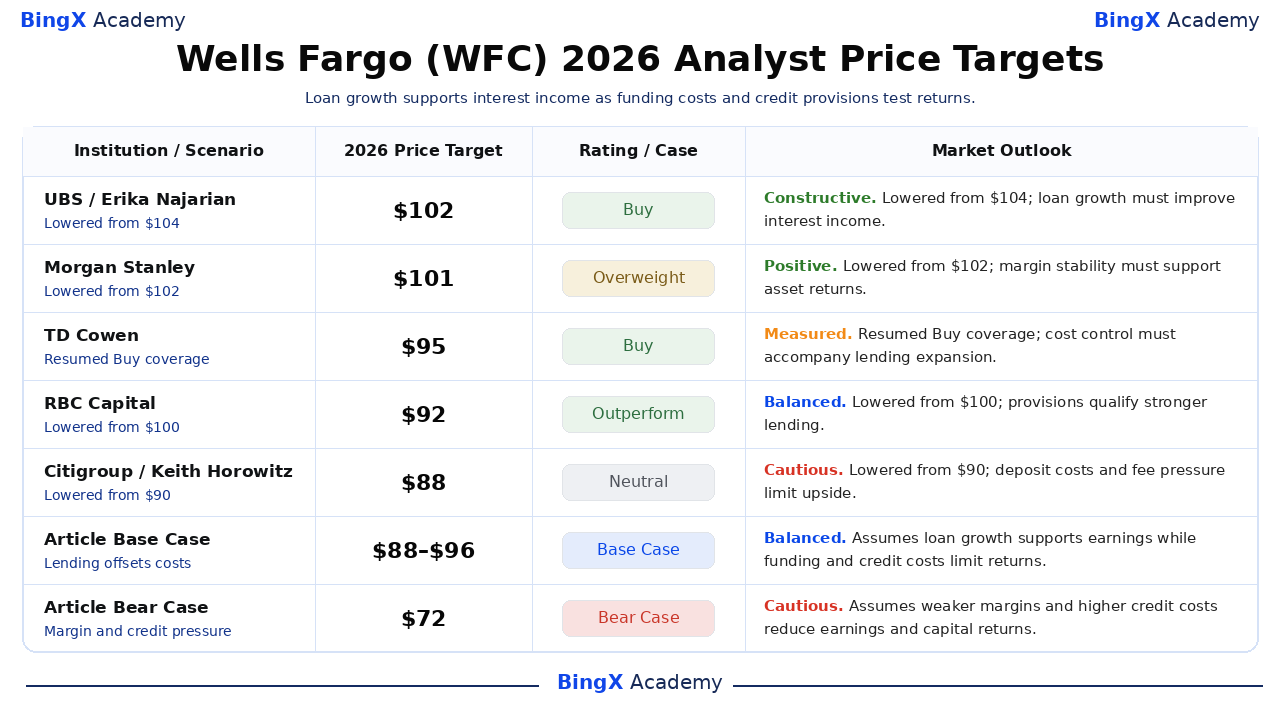
Наступні дії аналітиків щодо Wells Fargo надають дванадцятимісячні орієнтири, а не гарантовані ціни на грудень 2026 року. Кілька фірм знизили цілі навколо останнього кварталу, незважаючи на збереження позитивних рейтингів. Бичачий сценарій статті на $105, базовий діапазон $88–$96 та ведмежий сценарій $72 є окремими редакційними випадками, пов'язаними з операційними умовами, описаними вище.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Випадок |
Ринковий прогноз |
|
UBS |
$102 |
Купувати |
Конструктивний. 2026-10-05: Знижено з $104; збережено рейтинг «Купувати». Редакційна думка: Зростання кредитів, фінансованих депозитами, має покращити чистий процентний дохід. |
|
Morgan Stanley |
$101 |
Надмірна вага |
Позитивний. 2026-10-14: Знижено з $102; збережено рейтинг «Надмірна вага». Редакційна думка: Стабілізація маржі має підтримати прибутковість на зростаючих активах. |
|
TD Cowen |
$95 |
Купувати |
Виважений. 2026-10-08: Відновлено покриття з рейтингом «Купувати» на рівні $95. Редакційна думка: Контроль витрат може підтримати прибутки в міру розширення кредитної потужності. |
|
RBC Capital |
$92 |
Вище ринку |
Збалансований. 2026-10-14: Знижено з $100; збережено рейтинг «Вище ринку». Редакційна думка: Вищі кредитні резерви обумовлюють сильніше зростання кредитів. |
|
Citigroup |
$88 |
Нейтральний |
Обережний. 2026-10-14: Знижено з $90; збережено рейтинг «Нейтральний». Редакційна думка: Ціноутворення депозитів та слабший комісійний дохід можуть обмежити короткострокове зростання. |
|
Базовий сценарій статті |
88–96 |
Базовий сценарій |
Збалансований. Редакційний сценарій грудень 2026 року. Передбачає, що зростання кредитування компенсує тиск фінансування та кредитів. |
|
Ведмежий сценарій статті |
$72 |
Ведмежий сценарій |
Обережний. Редакційний сценарій грудень 2026 року. Передбачає, що вищі витрати на фінансування та кредитні витрати знижують прибутки. |
Як купити акції Wells Fargo (WFC) на BingX
Купуйте та утримуйте акції Wells Fargo через BingX Stocks Trading за допомогою USDT або USDC, за умови лістингу та відповідності вимогам до рахунку. Wells Fargo пропонує доступ до споживчого кредитування, комерційного банкінгу, інвестиційних послуг та корпоративного фінансування. Відповідні користувачі можуть розподіляти позиції відповідно до своїх інвестиційних цілей без використання кредитного плеча або сплати постійних комісій за фінансування.
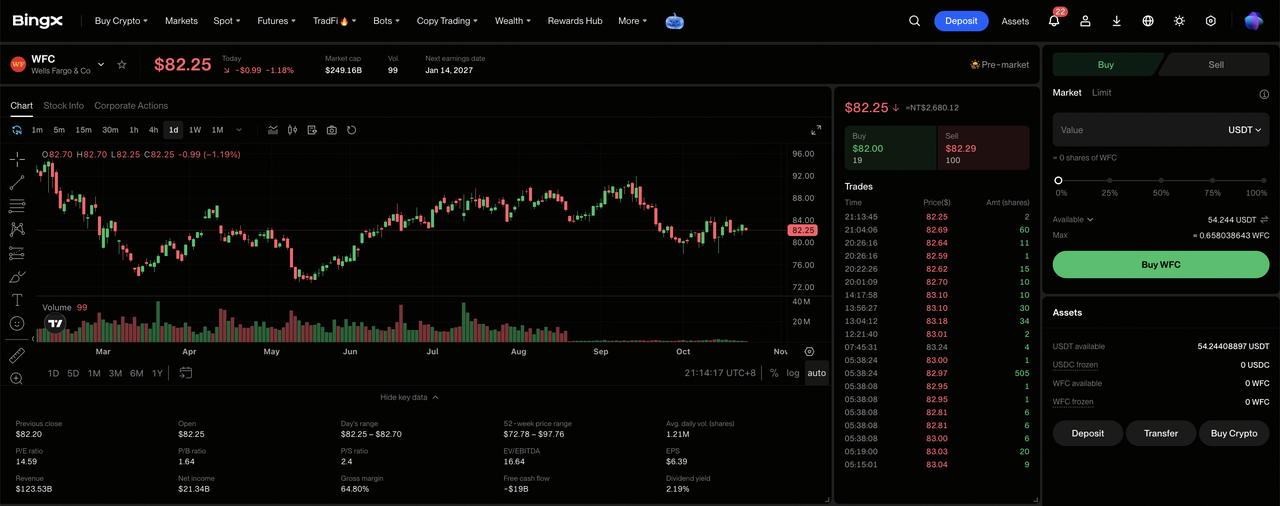
Крок 1: Перейдіть до BingX Stocks Trading. Зареєструйтесь або увійдіть до BingX, пройдіть необхідну верифікацію особи та перейдіть до розділу «TradFi > Акції». Прийміть розкриття ризиків торгівлі акціями, якщо ви звертаєтесь до продукту вперше.
Крок 2: Підготуйте USDT або USDC. Переконайтесь, що на вашому спотовому рахунку достатньо коштів для покупки. Переведіть USDT або USDC зі свого фондового рахунку або рахунку управління капіталом, якщо потрібно. Перевірте мінімальну суму ордера обраної акції та можливість дробових акцій перед вибором розміру інвестиції.
Крок 3: Виберіть Wells Fargo (WFC). Відкрийте ринок акцій, знайдіть Wells Fargo (WFC) та переконайтесь, що акція доступна для вашого рахунку. Перевірте ідентифікацію компанії, поточну ціну акції, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції Wells Fargo. Виберіть «Купити», введіть допустиму суму інвестиції або кількість акцій та виберіть підтримуваний ринковий або лімітний ордер. Ринкові ордери використовують доступні ціни під час підтримуваних сесій, тоді як лімітні ордери вимагають зазначеної ціни або кращої та достатньої ліквідності для виконання.
Крок 5: Перегляньте та керуйте своїми позиціями. Відкрийте розділ «Акції > Позиції» для моніторингу ваших акцій WFC та нереалізованого прибутку або збитку. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за потреби. Розрахунок T+1 зазвичай впливає на те, коли виторг від продажу стає доступним для виведення, а не на те, коли куплені акції можна продати.
Топ-5 ризиків для інвесторів Wells Fargo у 2026 році
Велика депозитна база Wells Fargo, диверсифіковані банківські бізнеси та розширення клієнтських відносин підтримують її прогноз прибутків. Однак витрати на фінансування, якість кредитів, генерація комісійного доходу та вимоги до капіталу можуть тиснути на рентабельність та прибутковість для акціонерів.
- Слабший попит на кредити може тиснути на виручку: Середній обсяг кредитів Q3 зріс на 11%, підтримуваний комерційним фінансуванням та споживчим запозиченням. Нижчі обсяги кредитів або слабкіші клієнтські баланси можуть знизити процентний дохід та прибутковість розширеної бази активів.
- Зростання витрат на депозити може обмежити маржі: Середні витрати на депозити Q3 досягли 1,56%, що на п'ять базисних пунктів вище, ніж у Q2. Вищі витрати на фінансування та технологічні витрати можуть послабити рентабельність, якщо дохід від кредитування та регулярні комісії зростатимуть повільніше.
- Затримки в банківській діяльності можуть обмежити зростання комісій: Виручка від інвестиційного банкінгу Q3 досягла $611 млн, але комісії знизилися на 3% послідовно, незважаючи на сильнішу річну активність. Затримки в злиттях, борговому андерайтингу або завершенні акціонерних транзакцій можуть знизити майбутню видимість виручки.
- Вимоги до капіталу можуть обмежити прибутковість для акціонерів: Wells Fargo повідомив про коефіцієнт CET1 на рівні 10,0% у Q3, тоді як розширення кредитування вимагало суттєвого капіталу. Вищі кредитні резерви або регуляторні потреби в капіталі можуть обмежити майбутні розподіли та зростання прибутку на акцію.
- Слабша прибутковість може тиснути на оцінку: ROTCE Wells Fargo у Q3 досяг 16,3%, підтримуваний вищим доходом від кредитування та підвищенням ефективності. Повільніше кредитування, слабша результативність комісій або зростання кредитних витрат можуть знизити прибутковість та спричинити падіння ціни акцій.
Підсумок: Чи варто інвестувати у Wells Fargo у 2026 році?
Квартальний чистий процентний дохід Wells Fargo у $12,52 млрд та ROTCE на рівні 16,3% демонструють його здатність заробляти більше від розширення клієнтських відносин. Комерційне кредитування, споживчий банкінг та комісії від управління капіталом забезпечують підтримку прибутків, тоді як технологічні та операційні ініціативи створюють можливості для підвищення ефективності. Підтримка цього зростання залежатиме від контролю витрат на депозити та підтримання якості кредитного портфеля.
Бичачий сценарій $105 передбачає сильніші кредитні маржі, стабільні кредитні витрати та продовження ефективності витрат. Базовий сценарій $88–$96 відображає стабільне зростання клієнтської бази, тоді як ведмежий сценарій $72 враховує тиск на фінансування та слабкіший кредит. Оскільки WFC закрився на рівні $82,42 21 жовтня, інвесторам варто стежити за тим, чи розширення кредитування приносить стабільну прибутковість на капітал.
Нагадування про ризики: Велика клієнтська база Wells Fargo не усуває інвестиційний ризик. Вищі витрати на депозити, погіршення кредитних збитків або слабший комісійний дохід можуть знизити прибутки та прибутковість для акціонерів. Інвестори повинні оцінити вартість, кредитну ефективність та свою толерантність до ризику перед покупкою акцій WFC.
Пов'язані матеріали
- Топові акції фінансових послуг та фінтеху для покупки у 2026 році в умовах агентського ШІ та зсуву стейблкоїн-рейок
- JPMorgan Chase (JPM) Прогноз ціни 2026: Чи може зростання процентного доходу підштовхнути JPM до $425?
- Goldman Sachs (GS) Прогноз ціни 2026: Чи може рекордна виручка від акцій підняти GS до $1 150?
- BlackRock (BLK) Прогноз ціни 2026: Чи може сильний попит на ETF підштовхнути BLK до $1 400?
- Bank of America (BAC) Прогноз ціни 2026: Чи може зростання управління капіталом підняти BAC до $68?
