Taiwan Semiconductor Manufacturing Company (TSMC) виробляє чіпи, розроблені клієнтами для смартфонів, обчислень на основі штучного інтелекту та мережевого обладнання. Передові технологічні вузли та вдосконалене пакування є ключовими для її зростання, тоді як зарубіжні заводи розширюють виробничі потужності. Вихід нових процесів, завантаженість клієнтів і витрати на закордонне розширення визначають, чи забезпечує зростання замовлень ШІ достатній прибуток для виправдання масштабної інвестиційної програми.
Останній квартал показав, що виробництво двохнанометрових чіпів набирає масштаб, тоді як маржі поглинали витрати на запуск. Дохід TSMC у 3 кварталі в доларах США склав $46,72 млрд, що на 41,2% більше рік до року, а N2 досяг 8% від доходу з пластин. Розбавлений прибуток склав $4,60 на ADR США, але валова маржа знизилася з 2 кварталу до 66,4%. Тест 4 кварталу — чи компенсує більший обсяг витрати на нові вузли та закордонні заводи.
Прогноз акцій TSM на 2026 рік тепер зосереджений на двох конкуруючих поглядах:
- Сценарій попиту на передові вузли: прискорювачі ШІ, двохнанометрове виробництво та сильний прогноз доходів на 4 квартал можуть підтримувати преміальні прибутки в міру введення нових потужностей.
- Сценарій капіталомісткості: закордонні заводи, витрати на запуск вузлів та бюджет капітальних витрат від $60 до $64 млрд можуть знизити прибутковість, якщо витрати клієнтів або завантаженість послабнуть.
Цей огляд містить аналіз прогнозу акцій TSM, цінових сценаріїв на 2026 рік, ключових ризиків та прогнозів аналітиків на основі звіту TSMC за 3 квартал від 15 жовтня, презентації для інвесторів, транскрипту конференц-дзвінка та ринкових даних станом на 19 жовтня, а також інформацію про те, як купити акції TSM на BingX TradFi за USDT.
Топ-5 речей, які інвесторам TSMC потрібно знати у жовтні 2026 року
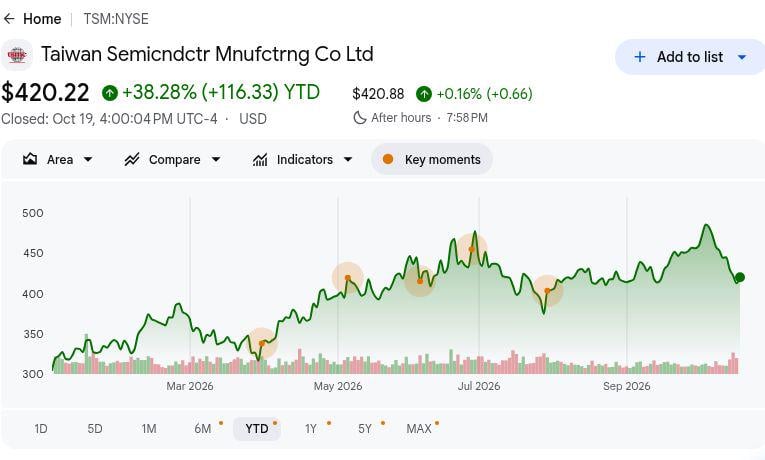
- Акції TSM закрилися на рівні $420,22, зріст з початку року склав 38,28%. Закриття NYSE ADR 19 жовтня додало $7,61 за день і знаходиться нижче цільового показника Barclays у $670 після 3 кварталу. Цей приріст з початку року відображає оптимізм щодо ШІ, що робить виконання прибутків і маржі важливішим, ніж порівняння з цільовими показниками аналітиків.
- Дохід у доларах США за 3 квартал у розмірі $46,72 млрд перевищив прогноз компанії. Результат перевищив стелю прогнозу в $45,8 млрд на $0,92 млрд і зріс на 41,2% рік до року в доларах. Такий масштаб підтверджує стійкий попит на передові вузли, хоча зростання на 50,9%, зафіксоване в місцевій валюті, відрізняється через зміни обмінних курсів. Ця відмінність важлива при моделюванні ADR.
- Частка двохнанометрових чіпів зросла до 8% продажів пластин. N2 становив 3% доходу від пластин у 2 кварталі; 7-нанометрові та менші вузли разом досягли 79% у 3 кварталі. N2 підтримує майбутнє ціноутворення, але витрати на запуск сприяли зниженню валової маржі на 1,3 пункту до 66,4%.
- Прогноз доходів на 4 квартал сягає $54,3 млрд на верхній межі. Діапазон від $52,3 до $54,3 млрд передбачає приблизно 14% послідовного зростання від середньої точки від 3 кварталу. Керівництво також прогнозувало близько 44% зростання річного доходу в доларах США. Прогнозована валова маржа 65–67% перевіряє економіку запуску.
- Бюджет капітальних витрат від $60 до $64 млрд підвищує вимоги до прибутковості. Керівництво підтвердило план на 2026 рік і очікує, що потужності сімейства N2 більш ніж подвояться у 2027 році. Очікується, що закордонні заводи знизять валову маржу 2026 року приблизно на два пункти, розширюючись до трьох-чотирьох пунктів у наступні роки. Стійкі замовлення мають виправдовувати масштаб.
Що таке Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC) — провідний у світі напівпровідниковий завод з контрактного виробництва, що виготовляє передові чіпи за замовленням таких компаній, як Apple, NVIDIA та AMD. Заснована у 1987 році, TSMC стала піонером моделі чистого контрактного виробництва, зосередившись на виробництві чіпів, а не на розробці конкуруючих дизайнів процесорів. Її виробничі технології та послуги з розширеного пакування підтримують смартфони, прискорювачі ШІ, високопродуктивні обчислення, автомобільну електроніку та підключені пристрої. У 2025 році TSMC виготовила 12 682 продукти для 534 клієнтів, використовуючи 305 процесних технологій, а зростання доходів було зумовлене обсягом виробництва, попитом на передові вузли та ефективністю виробництва.
TSMC розширює виробничі потужності наступного покоління 2 нм (N2) на Тайвані, а річні потужності сімейства N2 мають більш ніж подвоїтися у 2027 році. Процес A14 запланований для ризикового виробництва у 2027 році та серійного виробництва у 2028 році, тоді як другий завод у Арізоні планує розпочати виробництво у 3 кварталі 2027 року. Технологія розширеного пакування CoWoS компанії також відіграє ключову роль у з'єднанні процесорів ШІ з пам'яттю з високою пропускною здатністю (HBM). Ці інвестиції зміцнюють позиції TSMC в ланцюжку постачання апаратного забезпечення ШІ, а майбутнє зростання залежить від попиту клієнтів, виходу виробництва та своєчасного розширення потужностей. Посібник із ланцюжка постачання напівпровідникового виробництва пояснює її роль у виробництві передових чіпів.
Читайте також: Топ-10 акцій апаратного забезпечення ШІ для спостереження у 2026 році: архітектура, що рухає інтелект нового покоління
Огляд фінансових результатів TSMC (TSM) за 3 квартал 2026 року: сильний попит на ШІ забезпечує перевищення доходів та підвищення прогнозу
TSMC оголосила про дохід у 3 кварталі 2026 року в розмірі $46,72 млрд, що на 41,2% більше рік до року та на $0,92 млрд вище стелі прогнозу. Розбавлений прибуток на акцію (EPS) склав $4,60 на ADR, перевищивши консенсус-прогноз у $4,46, тоді як передові технологічні вузли забезпечили 79% доходу від пластин, а 2 нм (N2) досяг 8%. Валова маржа залишилася високою на рівні 66,4%, хоча витрати на запуск N2 та закордонне виробництво позначилися на прибутковості. Прогноз доходів на 4 квартал від $52,3 до $54,3 млрд сигналізує про подальше зростання, де ефективність виробництва є центральною для підтримки маржі.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Дохід у доларах США за 3 квартал |
Прогноз 44,6–45,8 млрд |
$46,72 млрд |
Перевищення. На $0,92 млрд вище стелі прогнозу; зростання на 41,2% рік до року. |
|
Розбавлений EPS/ADR за 3 квартал |
Консенсус FactSet $4,46 |
$4,60 |
Перевищення. На $0,14 вище консенсусу. |
|
Частка передових вузлів у 3 кварталі |
77% у 2 кварталі |
79% доходу від пластин |
Розширення. Зростання на 2 відсоткові пункти послідовно. |
|
Частка пластин N2 у 3 кварталі |
3% у 2 кварталі |
8% доходу від пластин |
Розширення. Зростання на 5 відсоткових пунктів послідовно. |
|
Валова маржа за 3 квартал |
Прогноз 65–67% |
66,40% |
В межах прогнозу. Зниження на 1,3 пункту від 2 кварталу. |
|
Операційна маржа за 3 квартал |
Прогноз 56–58% |
58,70% |
Вище прогнозу. На 0,7 пункту вище стелі прогнозу. |
|
Прогноз доходу в доларах США на 4 квартал |
Фактичний показник 3 кварталу $46,72 млрд |
52,3–54,3 млрд |
Вище. Середня точка передбачає послідовне зростання на 14,1%. |
- Дохід у доларах США в розмірі $46,72 млрд перевищив прогноз на $0,92 млрд. Зростання на 41,2% рік до року та на 16,2% від 2 кварталу свідчить про прискорення попиту в різних базових показниках. Сильні замовлення на передові вузли забезпечили відвантаження вище плану. Нові потужності мають перетворити цей обсяг на прибутки.
- Прибуток на ADR у розмірі $4,60 перевищив відстежуваний прогноз на $0,14. Оцінка FactSet, на яку посилається Investor's Business Daily, становила $4,46, тоді як TSMC повідомила про зростання прибутку на 68,7% рік до року у звітній валюті. Це підтверджує операційний важіль, хоча витрати на запуск N2 можуть змінити його.
- N2 зріс з 3% до 8% доходу від пластин. N3 додав 33%, а N5 — ще 28%, довівши частку 7-нанометрових і менших вузлів до 79% продажів пластин у 3 кварталі. П'ятипунктове зростання частки N2 свідчить про реальний обсяг виробництва; вихід та ціноутворення залишаються ключовими тестами маржі.
- Валова маржа знизилася на 1,3 пункту до 66,4%. Вона залишалася в межах прогнозу 3 кварталу 65–67%, тоді як операційна маржа 58,7% перевищила стелю прогнозу в 58%. Розведення через запуск N2 пояснює відмінність у маржі; вищий обсяг має поглинути ці витрати.
- Прогноз на 4 квартал зосереджений на доходах у $53,3 млрд. Ця середня точка передбачає приблизно 14,1% послідовного зростання, тоді як прогнозована валова маржа залишається 65–67%, а річний дохід у доларах США, як очікується, зросте приблизно на 44%. Приблизно два пункти зарубіжного розведення роблять прибутковість від розширення ключовим тестом.
Інвестиційний прогноз TSMC (TSM) на 2026 рік: бичачий сценарій $600 проти ведмежого сценарію $350
Прогноз TSMC на 2026 рік залежить від того, чи зможе сильний попит на чіпи ШІ та зростаюче впровадження 2 нм (N2) підтримувати зростання доходів та високу норму прибутку. Прогноз на 4 квартал вказує на ще одне значне збільшення продажів, тоді як бюджет капітальних витрат від $60 до $64 млрд робить ефективність виробництва, завантаженість потужностей та витрати на закордонне розширення ключовими для майбутніх прибутків.
Бичачий сценарій: сильний попит на N2 штовхає TSM до $600
Бичачий сценарій передбачає, що дохід у 4 кварталі наближається або перевищує стелю прогнозу в $54,3 млрд, оскільки прискорювачі ШІ, мережеві чіпи та преміальні смартфони стимулюють попит на передові вузли. N2 розширюється за межі свого внеску у 3 кварталі в 8% доходу від пластин, тоді як покращення виходу виробництва компенсує стартові витрати. Валова маржа поблизу 67% зміцнила б прибутки, незважаючи на значні інвестиції в нові заводи.
Рух до $600 за ADR вимагатиме більших продажів у 4 кварталі, стійких маржі та твердих зобов'язань клієнтів N2 на 2027 рік, що підтримають заплановане розширення потужностей. Вища ефективність виробництва та тривалий попит на ШІ посилять висхідний потенціал, тоді як слабша маржа може обмежити зростання оцінки.
Базовий сценарій: стабільний попит на чіпи утримує TSM між $430 і $500
Базовий сценарій передбачає, що дохід у 4 кварталі залишається в межах прогнозу керівництва від $52,3 до $54,3 млрд, оскільки попит на ШІ та передові вузли продовжує зростати. Впровадження N2 розширюється, але стартові витрати та витрати на закордонне виробництво утримують валову маржу в прогнозованому діапазоні 65–67%. Значні капітальні витрати також стримують короткострокове генерування грошових коштів.
TSM може торгуватися між $430 і $500 за ADR, якщо продажі у 4 кварталі відповідатимуть прогнозу, валова маржа залишатиметься вище 65%, а операційна прибутковість буде сильною. Покращення виходу N2 підтримає верхній діапазон, тоді як уповільнення замовлень або вищі закордонні витрати можуть тиснути на діапазон.
Ведмежий сценарій: зростання виробничих витрат тягне TSM до $350
Ведмежий сценарій передбачає, що клієнти ШІ уповільнюють зобов'язання щодо потужностей, тоді як попит на споживчу електроніку слабшає. Стартові витрати N2 та витрати на закордонні заводи можуть зростати швидше, ніж завантаженість, штовхаючи валову маржу нижче нижньої межі прогнозу на 4 квартал у 65%. Програма капітальних витрат від $60 до $64 млрд тоді чинитиме більший тиск на грошові потоки та прибутковість інвестицій.
Рух до $350 за ADR стане більш імовірним, якщо дохід у 4 кварталі впаде нижче $52,3 млрд, керівництво знизить прогноз попиту на 2027 рік або витрати на закордонне виробництво зростуть швидше, ніж очікувалося. Слабша маржа та повільніше завантаження потужностей можуть додатково тиснути на оцінку.
Прогнози ціни акцій TSM на 2026 рік від аналітиків Волл-стріт
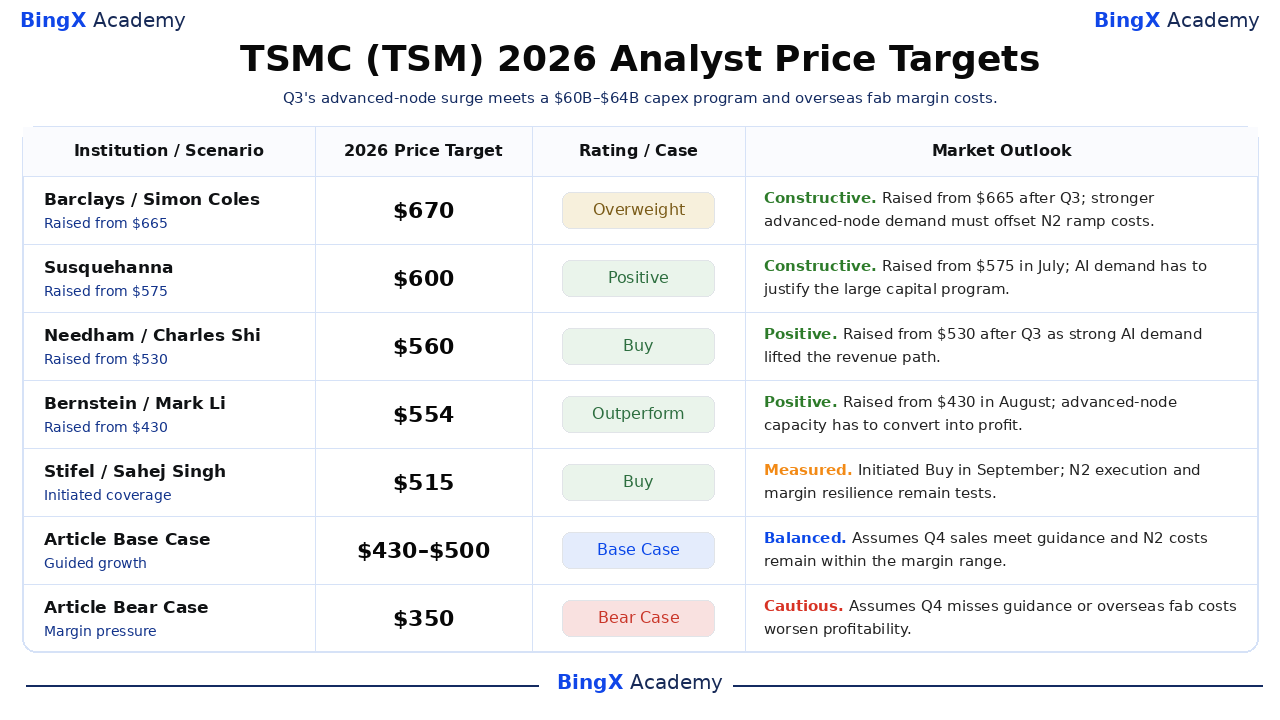
Ці іменовані, датовані цільові показники третіх сторін стосуються американського ADR TSM і зазвичай охоплюють приблизно 12-місячний горизонт аналітика, тому їх не слід плутати з гарантованими цінами на грудень 2026 року. Діапазон від $515 до $670 відображає різні припущення щодо попиту на ШІ, ціноутворення на пластини та витрат на потужності. Два останні рядки — це редакційні сценарії на 2026 рік.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Barclays |
$670 |
Надмірна вага (Overweight) |
Конструктивний. 16 жовтня: підвищено з $665 до $670 після 3 кварталу; редакційна думка: сильніший попит на передові вузли підтримує прибутки, за умови витрат на маржу N2. |
|
Susquehanna |
$600 |
Позитивний (Positive) |
Конструктивний. 16 липня: підвищено з $575 до $600 у липні; редакційна думка: стійкі замовлення на ШІ мають значення, оскільки капітальні витрати залишаються 60–64 млрд. |
|
Needham |
$560 |
Купувати (Buy) |
Позитивний. 15 жовтня: підвищено з $530 до $560 за результатами 3 кварталу; сильне зростання ШІ було зазначено у пост-звітному огляді. |
|
Bernstein |
$554 |
Вище ринку (Outperform) |
Позитивний. 11 серпня: підвищено з $430 до $554 у серпні; редакційна думка: цільовий показник потребує виробництва передових вузлів та ціноутворення для конвертації в прибуток. |
|
Stifel |
$515 |
Купувати (Buy) |
Виважений. 2 вересня: ініційовано рейтинг «Купувати» з цільовим показником $515; редакційна думка: виконання N2 та стійкість маржі мають підтримувати премію. |
|
Базовий сценарій статті |
430–500 |
Базовий сценарій |
Збалансований. Передбачає, що продажі у 4 кварталі відповідатимуть прогнозу, а витрати N2 залишаться в межах діапазону маржі. |
|
Ведмежий сценарій статті |
$350 |
Ведмежий сценарій |
Обережний. Передбачає, що 4 квартал не досягне прогнозу або витрати на закордонні заводи погіршать прибутковість. |
Як купити акції TSMC (TSM) на BingX
Купуйте та тримайте акції TSMC через BingX Stocks Trading за допомогою USDT або USDC. TSMC пропонує експозицію до попиту на чіпи ШІ, передового виробництва напівпровідників та розширення виробничих потужностей 2 нм (N2). Завдяки дробовому інвестуванню та відсутності кредитного плеча або комісій за фінансування, прийнятні користувачі можуть формувати позиції відповідно до своїх інвестиційних цілей та прогнозів щодо довгострокового зростання TSMC.
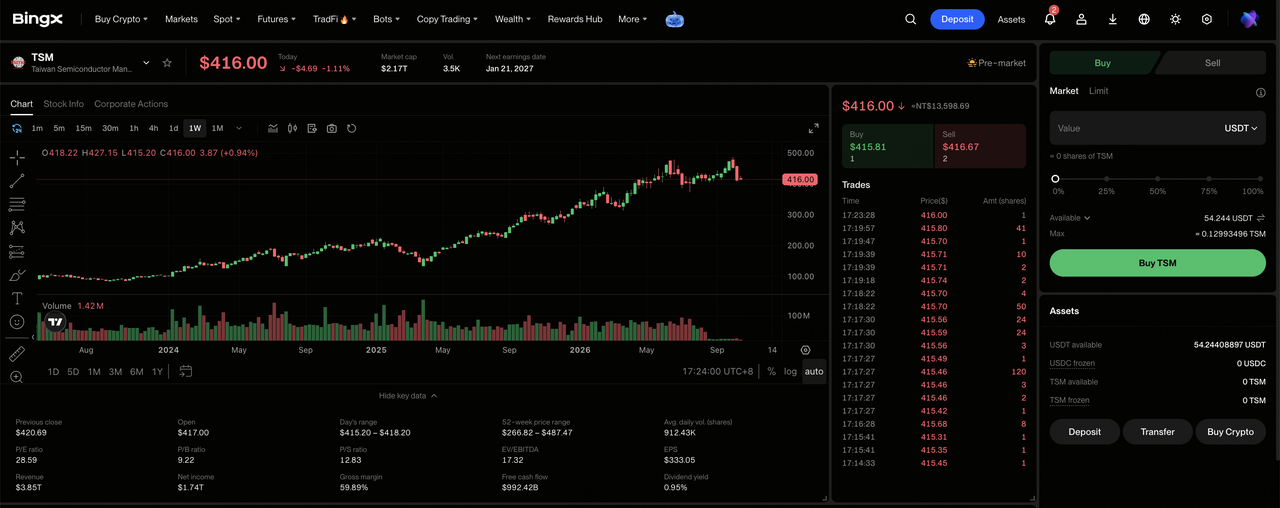
Крок 1: Відкрийте BingX Stocks Trading. Зареєструйтеся або увійдіть до BingX, завершіть необхідну верифікацію особи та перейдіть до «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви вперше отримуєте доступ до продукту.
Крок 2: Підготуйте USDT або USDC. Переконайтеся, що на вашому Спотовому рахунку достатньо коштів для покупки. За потреби переведіть USDT або USDC зі свого Фондового або Накопичувального рахунку. Дробові покупки починаються від 5 USDC або 0,0001 акції.
Крок 3: Виберіть TSMC (TSM). Відкрийте ринок акцій, знайдіть TSM та виберіть Taiwan Semiconductor Manufacturing Company (TSM). Перегляньте поточну ціну акцій, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції TSMC. Виберіть «Купити», введіть суму інвестиції або кількість акцій та оберіть ринковий або лімітний ордер. Ринкові ордери виконуються за доступними цінами під час підтримуваних торгових годин, тоді як лімітні ордери виконуються за вказаною ціною або кращою при наявності достатньої ліквідності.
Крок 5: Перегляньте та управляйте своїми активами. Відкрийте «Акції > Позиції», щоб відстежувати свої акції TSM та нереалізований прибуток або збиток. Використовуйте Всі ордери, щоб переглянути транзакції або продати акції за потреби. Розрахунок T+1 зазвичай впливає на те, коли надходження від продажу стають доступними для виведення, а не на те, коли акції можна продати.
Топ-5 ризиків для інвесторів TSMC у 2026 році
Провідна процесна позиція TSMC не усуває фінансових та операційних ризиків масштабування нових вузлів і заводів. Кожен з них може змінити очікувані грошові прибутки або оцінку, присвоєну американському ADR.
- Капітальні витрати можуть випередити попит клієнтів. Бюджет на 2026 рік від $60 до $64 млрд спрямовує кошти наперед, до майбутніх продажів пластин. Якщо замовлення на ШІ або завантаженість заводів розчарують, амортизація та нижчий вільний грошовий потік можуть знизити прибуток на ADR та ціну, яку інвестори готові платити за очікуване зростання.
- Закордонні заводи можуть знизити валову маржу. Керівництво очікує приблизно два пункти розведення у 2026 році та три-чотири пункти в наступні роки. Якщо ці витрати виникнуть раніше преміального ціноутворення та обсягів, то додатковий дохід перетвориться на менший прибуток, що знизить прибутковість інвестованого капіталу.
- Зміни виходу та частки N2 можуть стиснути прибутки. N2 вже забезпечив 8% продажів пластин у 3 кварталі, тоді як валова маржа знизилася на 1,3 пункту послідовно. Повільне зростання виходу або більші стартові витрати можуть перешкодити вищим продажам передових вузлів принести пропорційне зростання прибутків.
- Слабкість споживчого ринку може підірвати частку ШІ. Керівництво зазначило чутливі до ціни ринки та зростання вартості компонентів у жовтневому дзвінку. Уповільнення ринку смартфонів або ПК може знизити завантаженість заводів поза ШІ, залишаючи фіксовані виробничі витрати розподіленими на менше пластин і чинячи тиск на прибуток на акцію.
- Політичні та географічні концентраційні ризики можуть порушити виробництво. Передове виробництво все ще значною мірою залежить від Тайваню, попри розширення в Арізоні та Японії. Напруженість через Тайванську протоку, експортні обмеження або перебої в постачанні можуть затримати поставки, вимагати дорогого дублювання та підвищити дисконт, який інвестори застосовують до майбутніх грошових потоків.
Заключні думки: чи варто інвестувати в TSMC у 2026 році?
TSMC увійшла в останній квартал з рідкісним поєднанням: зростання доходів у доларах на 41,2%, частка передових вузлів у пластинах 79% та діапазон доходів на 4 квартал, що починається від $52,3 млрд. N2 перейшов від розробки до значного виробництва, а попит на ШІ дає компанії незвично сильний портфель замовлень. Її лідерство вимагає виняткових витрат.
Бичачий сценарій $600 залежить від того, чи досягне масштаб N2 прибутків, поки валова маржа 4 кварталу утримується поблизу 67%; ведмежий сценарій $350 передбачає, що замовлення або вихід не зможуть покрити закордонні та стартові витрати. Базовий діапазон $430–$500 передбачає прогнозовані продажі та витрати на запуск. Консервативні трейдери можуть зачекати на дані про дохід 4 кварталу, валову маржу та потужності 2027 року.
Нагадування про ризики: Торгівля та інвестування в акції, такі як TSM, пов'язані з високим ризиком втрати капіталу. Будівництво заводів, вихід процесів, зміни політики, концентрація на Тайвані та зміни у витратах на ШІ можуть спричинити значну волатильність. Проведіть незалежне дослідження перед розподілом капіталу.
Пов'язані матеріали
- Що таке BingX Stocks Trading? Посібник для початківців з торгівлі американськими акціями та ETF за допомогою криптовалюти
- Топ акцій виробників чіпів ШІ для купівлі у 2026 році: TSMC, ASML та передове виробництво чіпів
- Топ акцій напівпровідників ШІ для купівлі у 2026 році: повний посібник з чіпів ШІ та ланцюжка постачання
- Прогноз ціни NVIDIA (NVDA) на 2026 рік: чи може зростання інфраструктури ШІ підштовхнути NVDA до $420?
- Прогноз ціни ASML Holding (ASML) на 2026 рік: чи може попит на EUV підштовхнути ASML до $2 500?
