
Okta (OKTA) надає хмарне програмне забезпечення для управління ідентифікацією та доступом для співробітників, клієнтів, машин та AI-агентів. Її платформи Workforce Identity та Customer Identity керують автентифікацією, авторизацією, управлінням та привілейованим доступом у корпоративних додатках. Така незалежна позиція дає Okta експозицію до зростаючих витрат на безпеку, хоча акція залишається чутливою до конкуренції, термінів корпоративних контрактів та оцінки, яку інвестори присвоюють майбутньому попиту на AI-агентів.
Останній квартал зміцнив операційний кейс. Виручка Okta за фіскальний Q2 2027 досягла $805 мільйонів, зростання на 11% рік до року, поточні залишкові зобов'язання за продуктивністю зросли на 14% до $2.585 мільярдів, а вільний грошовий потік збільшився на 40% до $227 мільйонів. Інвестиційне питання полягає в тому, чи зможуть новіші продукти управління, привілейованого доступу та AI-агентів підтримувати зростання контрактів вище звітної виручки, оскільки основний бізнес стає більшим.
Прогноз акції OKTA на 2026 рік зараз зосереджується на двох конкуруючих поглядах:
- Кейс платформи ідентичності та AI-агентів: швидше зростання cRPO, ширше впровадження нових продуктів безпеки та операційний важіль можуть продовжити двозначне розширення, оскільки підприємства забезпечують безпеку людських та AI ідентичностей.
- Кейс конкуренції та нормалізації зростання: конкуренти платформ можуть уповільнити бронювання до того, як виручка від AI-агентів стане суттєвою, знижуючи очікування зростання та програмний мультиплікатор, присвоєний Okta.
Цей посібник розглядає прогноз акції OKTA, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, базуючись на звіті Okta про прибутки за фіскальний Q2 2027 від 26 серпня, квартальній звітності та ринкових даних станом на 18 вересня, а також як торгувати ф'ючерсами на акції OKTA на BingX TradFi з заставою USDT.
Топ-5 речей, які повинні знати інвестори Okta у вересні 2026 року
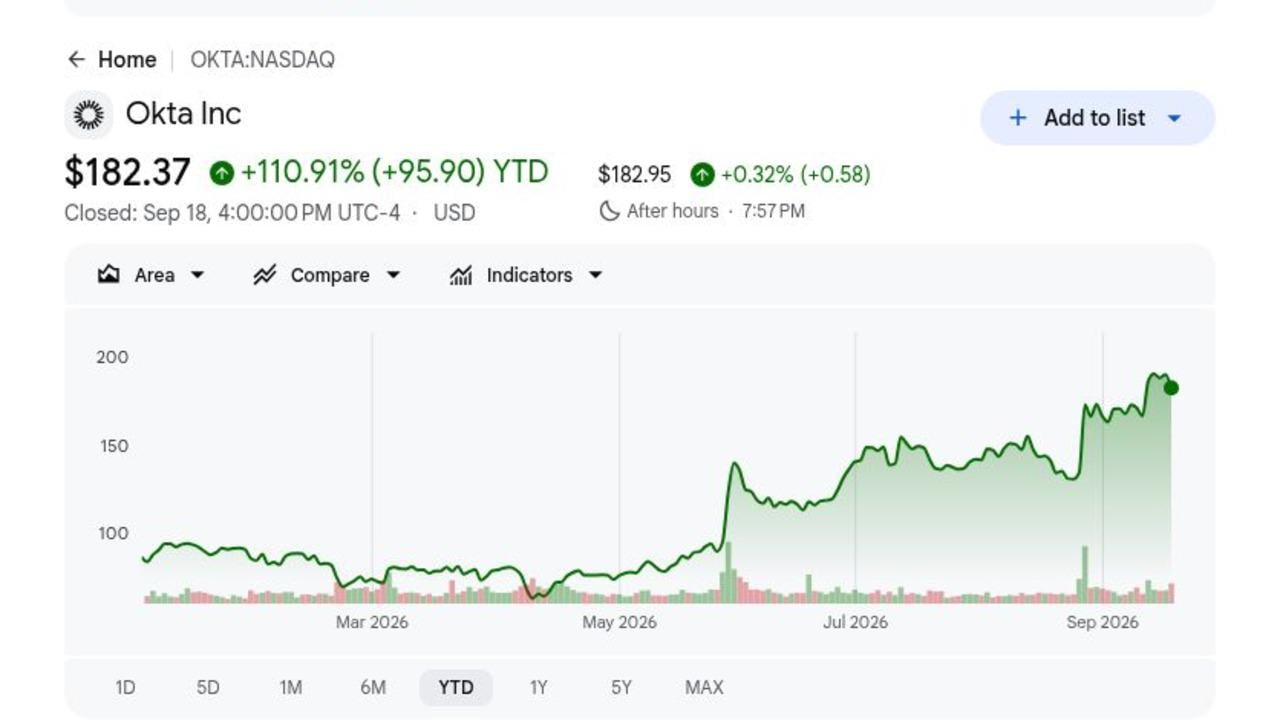
- OKTA закрилася на $182.37 18 вересня і зросла на 110.91% у 2026 році: Ралі відображає покращене виконання та зростаючий попит на контроль ідентичності навколо AI-агентів. З акціями біля консенсусу аналітиків $183.71, подальше зростання, ймовірно, вимагає вищих оцінок прибутків, а не простого відновлення.
- Виручка фіскального Q2 досягла $805 мільйонів, зростання на 11%: Виручка перевищила середню точку керівництва Okta з $790 мільйонів до $794 мільйонів на $13 мільйонів. Доходи від підписки зросли на 12% до $793 мільйонів і становили 98.5% від загального обсягу продажів.
- Поточне RPO зросло на 14% до $2.585 мільярдів: Загальне RPO збільшилося на 17% до $4.858 мільярдів, обидва показники швидші за 11% зростання виручки кварталу. Різниця вказує на сильніший контрактний попит, хоча цей бэклог все ще потрібно конвертувати в стійке зростання виручки.
- Вільний грошовий потік зріс на 40% до $227 мільйонів: Маржа вільного грошового потоку розширилася на шість пунктів до 28%, тоді як операційна маржа GAAP покращилася з 6% до 13%. Краща конвертація готівки дає Okta більше місця для фінансування розробки продуктів і викупів.
- Керівництво доходів на фіскальний 2027 підвищилося до $3.216 мільярдів - $3.226 мільярдів: Середня точка збільшилася на $21 мільйон з попереднього діапазону, незважаючи на приблизно одноточкове перешкоду зростання від переміщення більше професійних послуг до партнерів. Повнорічне керівництво вільного грошового потоку $910 мільйонів - $930 мільйонів передбачає маржу 28%-29%.
Що таке Okta (OKTA)?
Okta - це незалежна компанія з безпеки ідентичності, чия хмарна платформа з'єднує користувачів і машини з додатками під централізовано керованими політиками. Workforce Identity Cloud включає єдиний вхід, адаптивну багатофакторну автентифікацію, управління життєвим циклом, управління ідентичністю та привілейований доступ. Customer Identity Cloud, побудована навколо Auth0, дозволяє розробникам додавати автентифікацію та авторизацію до цифрових продуктів. Контракти на підписку генерують майже всю виручку, а нейтральний дизайн платформи дозволяє клієнтам підключати додатки через декількох хмарних та програмних постачальників.
Довгострокова стратегія рухається за межі входу до управління та захисту від загроз для кожної ідентичності, включаючи нелюдські обліківки та автономних агентів. Okta будує виявлення, авторизацію та контроль життєвого циклу для AI-агентів, водночас розширюючи Identity Governance та Privileged Access всередині існуючих клієнтів. Названі приклади клієнтів включають McLaren Racing, Wyndham, Hitachi, Booking.com, Mars та FedEx, надаючи платформі експозицію через споживче, промислове та регульоване середовище. Ця широта підтримує перехресні продажі, хоча також ставить Okta проти об'єднаних пропозицій ідентичності від більших програмних платформ.
Читати далі: Прогноз ціни CrowdStrike (CRWD) на 2026: Чи можуть AI безпека та Falcon Flex підштовхнути CRWD до $280?
Огляд прибутків Okta (OKTA) за Q2 FY2027: Виручка, cRPO та грошовий потік прискорюються
Okta показала $805 мільйонів виручки проти середньої точки керівництва $792 мільйони, $1.05 скоригованого розводненого EPS проти прогнозу $0.95-$0.97, та $2.585 мільярдів cRPO, зростання на 14%. GAAP операційний дохід досяг $107 мільйонів, а вільний грошовий потік досяг $227 мільйонів. Керівництво підвищило річне керівництво доходів до $3.216 мільярдів - $3.226 мільярдів, хоча діапазон зростання 10%-11% показує, що сильніші бронювання все ще потрібно перетворити на стійке повторне прискорення.
|
Фінансова метрика |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Виручка Q2 FY2027 |
Керівництво $790M-$794M |
$805M |
Перевищення. $13M вище середньої точки; зростання на 11% рік до року. |
|
Доходи від підписки |
$711M рік тому |
$793M |
Розширився. Зростання на 12% рік до року. |
|
Не-GAAP розводнений EPS |
Керівництво $0.95-$0.97 |
$1.05 |
Перевищення. На вісім центів вище верхньої межі. |
|
RPO |
— |
$4.858B; +17% |
Прискорився. Бэклог перевищив зростання виручки. |
|
Поточне RPO |
— |
$2.585B; +14% |
Позитивно. Близькостроковий контрактний попит зміцнився. |
|
GAAP операційний дохід |
$41M; маржа 6% рік тому |
$107M; маржа 13% |
Покращився. Маржа розширилася на сім пунктів. |
|
Вільний грошовий потік |
$162M; маржа 22% рік тому |
$227M; маржа 28% |
Розширився. Грошовий потік зріс на 40%. |
|
Прогноз доходів FY2027 |
Попередньо $3.19B-$3.21B |
$3.216B-$3.226B |
Підвищено. Середня точка збільшилася на $21M. |
- Виручка перевищила середню точку керівництва на $13 мільйонів: Продажі зросли на 11%, підтримуючись 12% зростанням підписки, оскільки більше сервісної роботи перейшло до партнерів. Доходи від підписки досягли $793 мільйонів і становили 98.5% від загального обсягу продажів, зберігаючи базу повторюваних доходів Okta.
- Не-GAAP EPS досяг $1.05, зростання на 15%: Результат перевищив попередню верхню межу на $0.08, тоді як GAAP розводнений EPS зріс з $0.37 до $0.65. GAAP чистий прибуток також збільшився до $116 мільйонів з $67 мільйонів, показуючи сильніший операційний важіль.
- RPO досяг $4.858 мільярдів, зростання на 17%: cRPO зріс на 14%, також швидше за звітну виручку. Поточний баланс $2.585 мільярдів покращує короткострокову видимість, якщо клієнти розгортають і поновлюють згідно з графіком.
- Маржа вільного грошового потоку розширилася до 28%: Покращення на шість пунктів прийшло поряд з $234 мільйонами операційного грошового потоку та $2.299 мільярдами готівки та короткострокових інвестицій. Сильніша генерація готівки дає Okta більше місця для інвестування та викупу акцій.
- Річне керівництво доходів піднялося до середньої точки $3.221 мільярда: Керівництво поглинуло приблизно одноточкове перешкоду сервісів і все ще підняло діапазон. Керівництво Q3 $813 мільйонів - $817 мільйонів передбачає близько 10% зростання, тоді як повнорічне керівництво вільного грошового потоку $910 мільйонів - $930 мільйонів передбачає маржу 28%-29%.
Читати далі: Прогноз ціни Palo Alto Networks (PANW) на 2026: Чи може платформізація підштовхнути PANW до $450?
Інвестиційний прогноз Okta (OKTA) на 2026: Бичачий кейс $225 проти ведмежого кейсу $130
Прогноз Okta на 2026 рік залежить від того, чи зможе безпека AI-агентів додати новий рівень зростання, тоді як базовий попит на ідентичність та маржі вільного грошового потоку залишаються сильними. Потенціал зростання походить від швидшого зростання cRPO та перехресних продажів, тоді як конкуренція та вища оцінка акції залишаються основними ризиками.
Бичачий кейс: Сильний попит на AI безпеку підштовхує OKTA до $225
Бичачий кейс передбачає, що виявлення AI-агентів, управління та авторизація розширюють ринок Okta, тоді як бронювання Workforce та Customer Identity залишаються здоровими. cRPO залишається біля або вище 14%, а річна маржа вільного грошового потоку залишається приблизно в керованому діапазоні 28%-29%.
Рух до $225 вимагатиме повторних перевищень виручки та cRPO, сильніших перехресних продажів від управління та привілейованого доступу, та доказів того, що продукти AI-агентів виробляють реальні контракти, а не тільки пілотні проекти. Цілі аналітиків біля $219 забезпечили б додаткову підтримку.
Базовий кейс: Стабільне зростання ідентичності утримує OKTA між $175 та $200
Базовий кейс передбачає зростання виручки приблизно на 10%-11% та cRPO залишається в низьких-середніх підлітках. Генерація готівки залишається сильною, хоча конкуренція та вища оцінка обмежують ще одну велику переоцінку.
Під цим сценарієм OKTA може торгуватися переважно між $175 та $200. Стабільні поновлення, річний EPS біля прогнозу $3.90-$3.94 та вільний грошовий потік вище $900 мільйонів підтримали б діапазон. Уповільнення cRPO до звітного зростання виручки ослабило б верхню межу.
Ведмежий кейс: Повільніше зростання та конкуренція тягнуть OKTA до $130
Ведмежий кейс передбачає, що більші платформи захоплюють більше об'єднаних витрат на ідентичність, тоді як безпека AI-агентів займає більше часу на монетизацію. Повільніші бронювання підштовхують cRPO до одноцифрового зростання та ослаблюють впевненість у стійкому прискоренні виручки.
Рух до $130 стане більш ймовірним, якщо керівництво впаде, маржі ослабнуть або інший матеріальний інцидент безпеки уповільнить цикли продажів. Навіть позитивний грошовий потік може не запобігти стисненню мультиплікатора після 110.91% зростання акції YTD.
Прогнози ціни акції OKTA на 2026 рік від аналітиків Волл-стрит
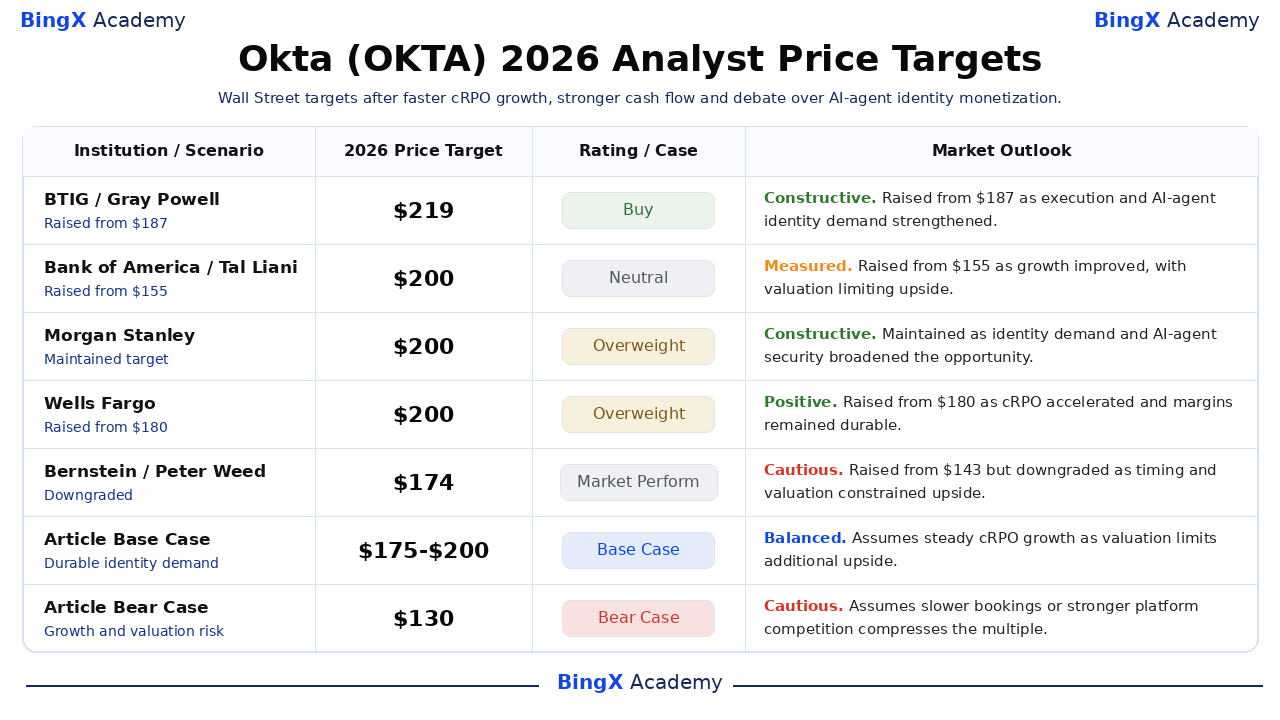
Цілі аналітиків залишаються розділеними після перевищення Q2 Okta. Відібрані дії коливаються від $174 до $219, з бичачими фірмами, що підкреслюють cRPO, маржі та попит на AI-агентів, та Bernstein, що виділяє ризик часу та оцінки. Сценарії статті наведені окремо і не представляють консенсус аналітиків.
|
Інституція / Аналітик |
Ціль на 2026 рік |
Рейтинг |
Ринковий прогноз |
|
BTIG / Gray Powell |
$219 |
Купувати |
Конструктивний. 17 вересня: підняв з $187, оскільки виконання та попит на ідентичність AI-агентів зміцнилися. |
|
Bank of America / Tal Liani |
$200 |
Нейтральний |
Зважений. 18 вересня: підняв з $155, оскільки зростання покращилося, з оцінкою, що обмежує потенціал зростання. |
|
Morgan Stanley / Meta Marshall |
$200 |
Надвага |
Конструктивний. 18 вересня: підтримав, оскільки попит на ідентичність та безпеку AI-агентів розширили можливості. |
|
Wells Fargo / Andrew Nowinski |
$200 |
Надвага |
Позитивний. 14 вересня: підняв з $180, оскільки cRPO прискорився та маржі залишилися стійкими. |
|
Bernstein / Peter Weed |
$174 |
Ринкова ефективність |
Обережний. 17 вересня: підняв з $143, але знизив рейтинг, оскільки час та оцінка обмежили потенціал зростання. |
|
Базовий кейс статті |
$175-$200 |
Базовий кейс |
Збалансований. Передбачає стабільне зростання cRPO, оскільки оцінка обмежує додатковий потенціал зростання. |
|
Ведмежий кейс статті |
$130 |
Ведмежий кейс |
Обережний. Передбачає повільніші бронювання або сильнішу конкуренцію платформ стискає мультиплікатор. |
Як торгувати акціями Okta (OKTA) на BingX
Торгуйте безпекою ідентичності Okta, впровадженням AI-агентів та прогнозом грошового потоку, використовуючи BingX TradFi та BingX AI інструменти. Оскільки OKTA може реагувати різко на cRPO, керівництво та новини кібербезпеки, трейдери повинні визначити каталізатор та межу втрат перед входом в позицію.
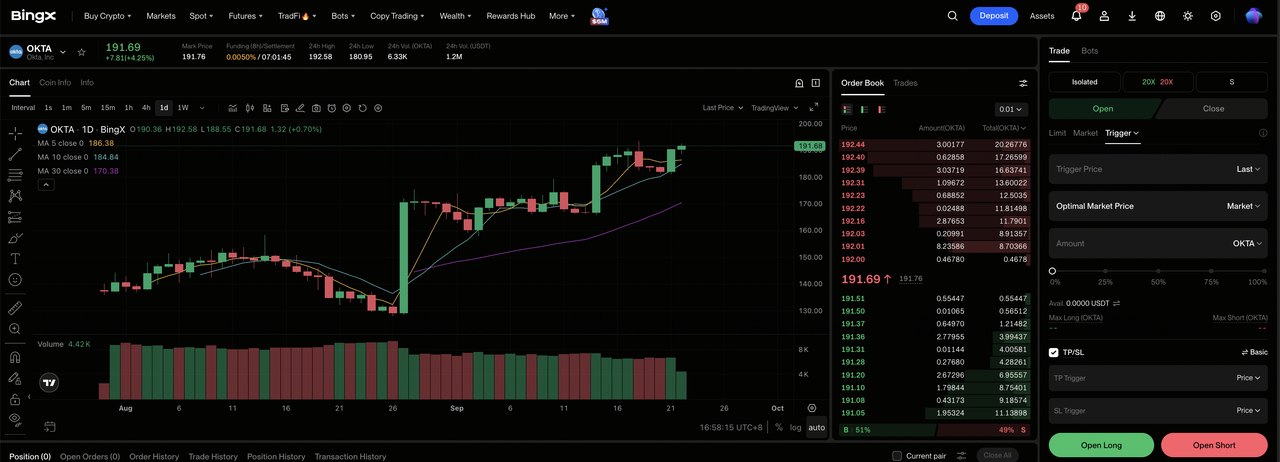
Крок 1: Доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Оберіть Okta (OKTA). Знайдіть та оберіть безстроковий ф'ючерсний контракт OKTA-USDT.
Крок 3: Оберіть ваш напрямок. Оберіть Відкрити довгу позицію, якщо cRPO залишається вище зростання виручки та перемоги ідентичності AI-агентів розширюються. Оберіть Відкрити коротку позицію, якщо бронювання уповільнюються або конкуренція ослаблює керівництво.
Крок 4: Оберіть кредитне плече та режим маржі. Оберіть Ізольовану або Перехресну маржу базуючись на вашій толерантності до ризику. Зростання на 110.91% YTD показує, чому консервативне кредитне плече та чітке розмірування позицій мають значення.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Тейк-профіту та Стоп-лосу (TP/SL) перед або відразу після входу в угоду. OKTA може рухатися швидко навколо прибутків, керівництва, переглядів аналітиків та інцидентів безпеки.
Топ-5 ризиків, які слід стежити інвесторам OKTA у 2026 році
Прогноз Okta залежить від конкуренції, монетизації AI, безпеки, часу угод та оцінки. Ці ризики можуть вплинути на бронювання, видимість доходів та мультиплікатор, присвоєний акції.
- Конкуренція може уповільнити зростання cRPO: Об'єднані інструменти ідентичності від більших постачальників програмного забезпечення можуть подовжити цикли продажів та зменшити перехресні продажі. Зростання cRPO, що падає нижче 14% показника Q2, було б раннім знаком того, що конкурентний тиск впливає на попит.
- Виручка AI-агентів може зайняти більше часу для масштабування: Підприємства можуть тестувати нові продукти без швидкого переходу до широкого розгортання. Якщо виробничі контракти залишаються обмеженими, ідентичність AI-агентів може принести менше доходів, ніж очікувалося, тоді як Okta продовжує інвестувати в розробку та продажі.
- Інциденти безпеки можуть пошкодити довіру клієнтів: Матеріальне порушення, що включає Okta або ключового постачальника, може створити витрати на відновлення, відтік клієнтів та повільніші нові продажі. Великі клієнти також можуть затримати поновлення під час перегляду контролю доступу та експозиції безпеки.
- Великі контракти можуть створювати квартальну волатильність: Поновлення та розширення підприємств можуть переміщуватися між кварталами навіть коли основний попит залишається здоровим. Кілька затриманих угод можуть спотворити зростання cRPO та тиснути на короткострокове керівництво.
- Вища оцінка залишає менше місця для промахів: OKTA зросла на 110.91% YTD та закрилася на $182.37, біля консенсусу аналітиків $183.71. Подальше зростання тепер залежить більше від вищих оцінок прибутків, роблячи навіть скромне розчарування керівництва більш важливим.
Заключні думки: Чи варто інвестувати в OKTA у 2026 році?
Результати Q2 Okta поєднали 11% зростання виручки, 14% зростання cRPO, 13% GAAP операційну маржу та $227 мільйонів вільного грошового потоку. Ця комбінація показує сильнішу платформу ідентичності з покращеною економікою. Решта дебатів полягає в тому, чи зможуть контроль AI-агентів та новіші продукти управління підтримувати швидші бронювання після того, як акція вже більш ніж подвоїлася у 2026 році.
Бичачий кейс потребує, щоб cRPO залишався попереду виручки та маржі підтримували $225. Ведмежий кейс відображає повільніші бронювання, сильнішу конкуренцію платформ та рух до $130. Консервативні трейдери можуть стежити за cRPO, перемогами великих клієнтів, розкриттям контрактів AI-агентів, маржею вільного грошового потоку та річним керівництвом перед тим, як розглядати поточну оцінку як стійку.
Нагадування про ризик: Торгівля та інвестування в акції, такі як OKTA, включає ризик втрати капіталу. Конкуренція, інциденти безпеки, час контрактів, зміни оцінки та торгівля з кредитним плечем можуть призвести до швидких втрат. Проводьте незалежне дослідження перед розподілом капіталу.
Супутнє читання
- Прогноз ціни Adobe (ADBE) на 2026: Чи може монетизація AI підштовхнути ADBE до $350?
- Прогноз ціни UiPath (PATH) на 2026: Чи може агентний AI підштовхнути PATH до $23?
- Прогноз ціни Oracle (ORCL) на 2026: Чи може зростання AI хмари підштовхнути ORCL до $260?
- Прогноз ціни CrowdStrike (CRWD) на 2026: Чи можуть AI безпека та Falcon Flex підштовхнути CRWD до $280?
- Прогноз ціни Arm Holdings (ARM) на 2026: Чи може попит на AI обчислення підштовхнути ARM до $350?
