Taiwan Semiconductor Manufacturing Company (TSMC) ผลิตชิปที่ออกแบบโดยลูกค้าในกลุ่มสมาร์ทโฟน การประมวลผล AI และ เครือข่าย โหนดชั้นนำและบรรจุภัณฑ์ขั้นสูงเป็นหัวใจสำคัญของการเติบโต ขณะที่โรงงานในต่างประเทศช่วยขยายกำลังการผลิต ผลผลิตของกระบวนการใหม่ การใช้งานของลูกค้า และต้นทุนการขยายงานในต่างประเทศกำหนดว่าคำสั่งซื้อ AI ที่เพิ่มขึ้นจะสร้างรายได้เพียงพอเพื่อรองรับโปรแกรมทุนขนาดใหญ่ในเชิงประวัติศาสตร์หรือไม่
ไตรมาสล่าสุดแสดงให้เห็นการผลิตระดับสองนาโนเมตรที่ขยายตัว ขณะที่อัตรากำไรขั้นต้นรองรับต้นทุนการเปิดตัว รายได้ TSMC Q3 ในสกุลเงินดอลลาร์สหรัฐ อยู่ที่ 46.72 พันล้านดอลลาร์ เพิ่มขึ้น 41.2% เมื่อเทียบปีต่อปี และ N2 เพิ่มขึ้นเป็น 8% ของรายได้เวเฟอร์ กำไรต่อหุ้นแบบปรับลดอยู่ที่ 4.60 ดอลลาร์ต่อ ADR ของสหรัฐ แต่อัตรากำไรขั้นต้นลดลงจาก Q2 มาอยู่ที่ 66.4% การทดสอบใน Q4 คือการที่ปริมาณที่มากขึ้นจะชดเชยต้นทุนโหนดใหม่และโรงงานในต่างประเทศได้หรือไม่
การคาดการณ์หุ้น TSM สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่มุมมองที่แข่งขันกันสองมุมมอง:
- กรณีความต้องการโหนดขั้นสูง: ตัวเร่งประมวลผล AI การผลิตระดับ 2 นาโนเมตร และแนวทางรายได้ Q4 ที่แข็งแกร่งสามารถรักษากำไรพรีเมียมได้เมื่อกำลังการผลิตใหม่เริ่มดำเนินการ
- กรณีความเข้มข้นของทุน: โรงงานในต่างประเทศ ต้นทุนการเปิดตัวโหนด และงบประมาณทุน 60,000 ถึง 64,000 ล้านดอลลาร์ สามารถลดผลตอบแทนได้หากการใช้จ่ายของลูกค้าหรืออัตราการใช้งานอ่อนแอลง
คู่มือนี้แจกแจงการคาดการณ์หุ้น TSM สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอ้างอิงจากการประกาศผลประกอบการ Q3 ของ TSMC เมื่อวันที่ 2026-10-15 การนำเสนอต่อนักลงทุน บันทึกการประชุม และข้อมูลตลาดถึงวันที่ 2026-10-19 รวมถึง วิธีซื้อหุ้น TSM บน BingX TradFi ด้วย USDT
5 สิ่งสำคัญที่นักลงทุน TSMC ควรรู้ในเดือนตุลาคม 2026
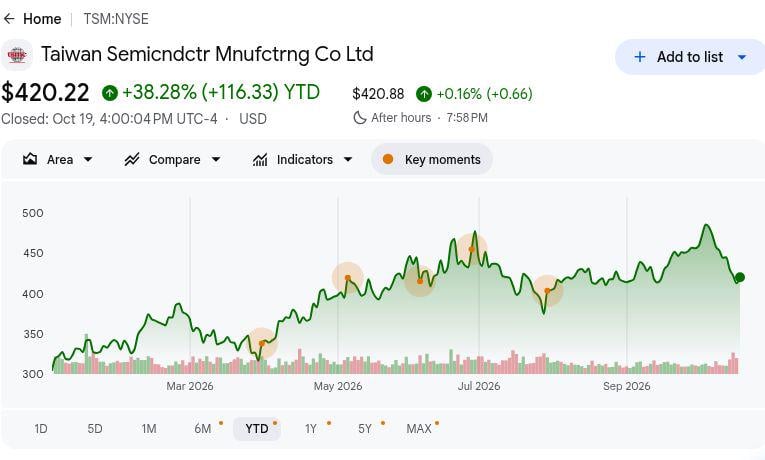
- TSM ปิดที่ $420.22 เพิ่มขึ้น 38.28% นับตั้งแต่ต้นปี การปิดตลาด NYSE ADR เมื่อวันที่ 2026-10-19 เพิ่มขึ้น $7.61 ในวันนั้น และอยู่ต่ำกว่าเป้าหมาย $670 หลัง Q3 ของ Barclays การเพิ่มขึ้นนับตั้งแต่ต้นปีนั้นสะท้อนถึงความมองโลกในแง่ดีด้าน AI ทำให้การส่งมอบกำไรและอัตรากำไรมีความสำคัญมากกว่าการเปรียบเทียบเป้าหมายของนักวิเคราะห์
- รายได้ Q3 ในสกุลเงิน USD ที่ 46.72 พันล้านดอลลาร์เกินคำแนะนำของบริษัท ผลลัพธ์เกินเพดานที่ 45.8 พันล้านดอลลาร์ไป 0.92 พันล้านดอลลาร์ และเติบโต 41.2% เมื่อเทียบปีต่อปีในสกุลเงินดอลลาร์ ตัวเลขนั้นยืนยันความต้องการชั้นนำที่แข็งแกร่ง แม้ว่าการเติบโต 50.9% ที่รายงานในสกุลเงินท้องถิ่นจะแตกต่างออกไปเนื่องจากอัตราแลกเปลี่ยนเปลี่ยนแปลง ความแตกต่างนั้นมีความสำคัญเมื่อสร้างแบบจำลอง ADR
- ส่วนแบ่ง 2 นาโนเมตรเพิ่มขึ้นเป็น 8% ของยอดขายเวเฟอร์ N2 อยู่ที่ 3% ของรายได้เวเฟอร์ใน Q2 ส่วน 7 นาโนเมตรและต่ำกว่ารวมกันแตะ 79% ใน Q3 N2 รองรับการกำหนดราคาในอนาคต แต่ต้นทุนการเปิดตัวช่วยดึงอัตรากำไรขั้นต้นลง 1.3 จุดมาอยู่ที่ 66.4%
- คำแนะนำรายได้ Q4 สูงถึง 54.3 พันล้านดอลลาร์ ช่วง 52.3 พันล้านถึง 54.3 พันล้านดอลลาร์ บ่งชี้การเติบโตตามลำดับประมาณ 14% ณ จุดกึ่งกลางจาก Q3 ฝ่ายบริหารยังคาดการณ์การเติบโตรายได้ USD ตลอดทั้งปีประมาณ 44% อัตรากำไรขั้นต้นที่แนะนำ 65% ถึง 67% ทดสอบเศรษฐศาสตร์การเปิดตัว
- งบประมาณทุน 60,000 ถึง 64,000 ล้านดอลลาร์ยกระดับการทดสอบผลตอบแทน ฝ่ายบริหารย้ำถึงแผนปี 2026 นั้น และคาดว่ากำลังการผลิตในตระกูล N2 จะเพิ่มขึ้นมากกว่าสองเท่าในปี 2027 โรงงานในต่างประเทศคาดว่าจะลดอัตรากำไรขั้นต้นปี 2026 ประมาณสองจุด โดยขยายตัวไปสู่สามถึงสี่จุดในปีต่อๆ ไป คำสั่งซื้อที่ต่อเนื่องต้องรองรับขนาดนั้น
Taiwan Semiconductor Manufacturing Company (TSM) คืออะไร?
Taiwan Semiconductor Manufacturing Company (TSMC) คือโรงหล่อ เซมิคอนดักเตอร์ชั้นนำของโลก ผลิตชิปขั้นสูงที่ออกแบบโดยบริษัทต่างๆ เช่น Apple, NVIDIA และ AMD ก่อตั้งในปี 1987 TSMC บุกเบิกโมเดลโรงหล่อแบบ pure-play โดยมุ่งเน้นการผลิตชิปแทนที่จะพัฒนาการออกแบบโปรเซสเซอร์ที่แข่งขัน เทคโนโลยีการผลิตและบริการบรรจุภัณฑ์ขั้นสูงรองรับสมาร์ทโฟน ตัวเร่งประมวลผล AI การประมวลผลสมรรถนะสูง อิเล็กทรอนิกส์ยานยนต์ และอุปกรณ์เชื่อมต่อ ในปี 2025 TSMC ผลิตผลิตภัณฑ์ 12,682 รายการให้กับลูกค้า 534 รายโดยใช้เทคโนโลยีกระบวนการ 305 แบบ โดยการเติบโตของรายได้ขับเคลื่อนโดยปริมาณการผลิต ความต้องการโหนดขั้นสูง และประสิทธิภาพการผลิต
TSMC กำลังขยายกำลังการผลิต 2nm (N2) รุ่นใหม่ในไต้หวัน โดยคาดว่ากำลังการผลิตรายปีของตระกูล N2 จะเพิ่มขึ้นมากกว่าสองเท่าในปี 2027 กระบวนการ A14 ของบริษัทมีกำหนดการผลิตเพื่อทดสอบความเสี่ยงในปี 2027 และการผลิตจำนวนมากในปี 2028 ขณะที่โรงงานผลิตแห่งที่สองในแอริโซนามีเป้าหมายการผลิตใน Q3 ปี 2027 เทคโนโลยีบรรจุภัณฑ์ขั้นสูง CoWoS ของบริษัทยังมีบทบาทสำคัญในการเชื่อมต่อโปรเซสเซอร์ AI กับ หน่วยความจำแบนด์วิดท์สูง (HBM) การลงทุนเหล่านี้เสริมสร้างตำแหน่งของ TSMC ทั่วทั้งห่วงโซ่อุปทาน ฮาร์ดแวร์ AI โดยการเติบโตในอนาคตผูกติดกับความต้องการของลูกค้า ผลผลิตการผลิต และการขยายกำลังการผลิตที่ทันเวลา คู่มือห่วงโซ่อุปทานการผลิตเซมิคอนดักเตอร์อธิบายบทบาทของบริษัทในการผลิตชิปขั้นสูง
อ่านเพิ่มเติม: 10 หุ้นฮาร์ดแวร์ AI ยอดนิยมที่ควรจับตามองในปี 2026: สถาปัตยกรรมที่ขับเคลื่อนปัญญาประดิษฐ์รุ่นใหม่
ภาพรวมผลประกอบการ TSMC (TSM) Q3 2026: ความต้องการ AI แข็งแกร่งขับเคลื่อนรายได้เกินคาดและคำแนะนำที่สูงขึ้น
TSMC รายงานรายได้ Q3 ปี 2026 ที่ 46.72 พันล้านดอลลาร์ เพิ่มขึ้น 41.2% เมื่อเทียบปีต่อปี และสูงกว่าเพดานคำแนะนำ 0.92 พันล้านดอลลาร์ กำไรต่อหุ้นแบบปรับลดอยู่ที่ 4.60 ดอลลาร์ต่อ ADR เกินประมาณการฉันทามติที่ 4.46 ดอลลาร์ ขณะที่เทคโนโลยีโหนดขั้นสูงมีส่วนสนับสนุน 79% ของรายได้เวเฟอร์ และ 2nm (N2) อยู่ที่ 8% อัตรากำไรขั้นต้นยังคงแข็งแกร่งที่ 66.4% แม้ว่าต้นทุนการเปิดตัว N2 และต้นทุนการผลิตในต่างประเทศจะกดดันความสามารถในการทำกำไร คำแนะนำรายได้ Q4 ที่ 52.3 พันล้านถึง 54.3 พันล้านดอลลาร์ส่งสัญญาณการเติบโตอย่างต่อเนื่อง โดยประสิทธิภาพการผลิตเป็นศูนย์กลางในการรักษาอัตรากำไร
อ่านเพิ่มเติม: TSMC (TSM) ผลประกอบการ Q3 FY2026: กำไรสุทธิสูงสุดเป็นประวัติการณ์ 69% ถูกบดบังด้วยความกังวลด้านอุปสงค์ปี 2027 ในการขายออก 1.80%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
ที่รายงาน / จริง |
ความแปลกใจ |
|
รายได้ USD Q3 |
คำแนะนำ 44.6B–45.8B |
$46.72B |
เกินคาด สูงกว่าเพดานคำแนะนำ $0.92B; เพิ่มขึ้น 41.2% YoY |
|
กำไรต่อหุ้นแบบปรับลด Q3/ADR |
ฉันทามติ FactSet $4.46 |
$4.60 |
เกินคาด สูงกว่าฉันทามติ $0.14 |
|
สัดส่วนโหนดขั้นสูง Q3 |
77% ใน Q2 |
79% ของรายได้เวเฟอร์ |
ขยายตัว เพิ่มขึ้น 2 จุดเปอร์เซ็นต์ตามลำดับ |
|
สัดส่วนเวเฟอร์ N2 Q3 |
3% ใน Q2 |
8% ของรายได้เวเฟอร์ |
ขยายตัว เพิ่มขึ้น 5 จุดเปอร์เซ็นต์ตามลำดับ |
|
อัตรากำไรขั้นต้น Q3 |
คำแนะนำ 65%–67% |
66.40% |
อยู่ในช่วง ลดลง 1.3 จุดจาก Q2 |
|
อัตรากำไรจากการดำเนินงาน Q3 |
คำแนะนำ 56%–58% |
58.70% |
สูงกว่า สูงกว่าเพดานคำแนะนำ 0.7 จุด |
|
แนวโน้มรายได้ USD Q4 |
จริง Q3 $46.72B |
52.3B–54.3B |
สูงขึ้น จุดกึ่งกลางบ่งชี้การเติบโตตามลำดับ 14.1% |
- รายได้ USD ที่ 46.72 พันล้านดอลลาร์เกินคำแนะนำ 0.92 พันล้านดอลลาร์ การเติบโต 41.2% จากปีก่อนหน้าและ 16.2% จาก Q2 แสดงให้เห็นว่าความต้องการเร่งตัวขึ้นในทุกฐานการรายงาน คำสั่งซื้อชั้นนำที่แข็งแกร่งผลักดันการขนส่งเกินแผน กำลังการผลิตใหม่ต้องแปลงปริมาณนั้นเป็นผลตอบแทน
- กำไรต่อ ADR ที่ 4.60 ดอลลาร์เกินประมาณการ 0.14 ดอลลาร์ ประมาณการ FactSet ที่อ้างโดย Investor's Business Daily อยู่ที่ 4.46 ดอลลาร์ ขณะที่ TSMC รายงานการเติบโตของกำไรปีต่อปี 68.7% ในสกุลเงินที่รายงาน ซึ่งสนับสนุนการใช้ประโยชน์จากการดำเนินงาน แม้ว่าต้นทุนเริ่มต้น N2 อาจเปลี่ยนแปลงได้
- N2 เพิ่มขึ้นจาก 3% เป็น 8% ของรายได้เวเฟอร์ N3 เพิ่มอีก 33% และ N5 อีก 28% ทำให้ 7 นาโนเมตรและต่ำกว่าอยู่ที่ 79% ของยอดขายเวเฟอร์ใน Q3 การเพิ่มขึ้นของสัดส่วน N2 ห้าจุดแสดงผลผลิตที่แท้จริง ผลผลิตและการกำหนดราคายังคงเป็นการทดสอบอัตรากำไร
- อัตรากำไรขั้นต้นลดลง 1.3 จุดมาอยู่ที่ 66.4% อยู่ภายในคำแนะนำ Q3 ที่ 65% ถึง 67% ขณะที่อัตรากำไรจากการดำเนินงาน 58.7% เกินเพดานคำแนะนำที่ 58% การลดลงของอัตรากำไรจาก N2 อธิบายความแตกต่างของอัตรากำไร ปริมาณที่สูงขึ้นต้องรองรับต้นทุนเหล่านั้น
- คำแนะนำ Q4 มุ่งเน้นที่รายได้ 53.3 พันล้านดอลลาร์ จุดกึ่งกลางนั้นบ่งชี้การเติบโตตามลำดับประมาณ 14.1% ขณะที่อัตรากำไรขั้นต้นที่แนะนำยังคง 65% ถึง 67% และรายได้ USD ตลอดทั้งปีคาดว่าจะเพิ่มขึ้นประมาณ 44% การลดลงประมาณสองจุดจากต่างประเทศทำให้ผลตอบแทนการขยายเป็นการทดสอบ
แนวโน้มการลงทุน TSMC (TSM) ปี 2026: กรณี Bull $600 เทียบกับกรณี Bear $350
แนวโน้มปี 2026 ของ TSMC ขึ้นอยู่กับว่าความต้องการชิป AI ที่แข็งแกร่งและการนำ 2nm (N2) ที่เพิ่มขึ้นสามารถรักษาการเติบโตของรายได้และอัตรากำไรสูงได้หรือไม่ คำแนะนำ Q4 ชี้ไปที่การเพิ่มขึ้นของยอดขายอย่างมีนัยสำคัญอีกครั้ง ขณะที่งบประมาณรายจ่ายทุน 60,000 ถึง 64,000 ล้านดอลลาร์ทำให้ประสิทธิภาพการผลิต อัตราการใช้กำลังการผลิต และต้นทุนการขยายในต่างประเทศเป็นศูนย์กลางของผลตอบแทนในอนาคต
กรณี Bull: ความต้องการ N2 ที่แข็งแกร่งผลักดัน TSM สู่ $600
กรณี Bull สมมติว่ารายได้ Q4 ใกล้เคียงหรือเกินเพดานคำแนะนำ 54.3 พันล้านดอลลาร์ เนื่องจากตัวเร่งประมวลผล AI ชิปเครือข่าย และสมาร์ทโฟนพรีเมียมขับเคลื่อนความต้องการโหนดขั้นสูง N2 ขยายตัวเกินกว่าส่วนสนับสนุน Q3 ที่ 8% ของรายได้เวเฟอร์ ขณะที่ผลผลิตการผลิตที่ดีขึ้นชดเชยต้นทุนเริ่มต้น อัตรากำไรขั้นต้นใกล้ 67% จะเสริมสร้างกำไรแม้จะมีการลงทุนอย่างหนักในโรงงานใหม่
การเคลื่อนไปสู่ $600 ต่อ ADR จะต้องการยอดขาย Q4 ที่แข็งแกร่งกว่า อัตรากำไรที่ยั่งยืน และความมุ่งมั่นของลูกค้า N2 ปี 2027 ที่มั่นคงซึ่งสนับสนุนการขยายกำลังการผลิตตามแผน ประสิทธิภาพการผลิตที่สูงขึ้นและความต้องการ AI ที่ต่อเนื่องจะเสริมแรงในทิศทางบวก ขณะที่อัตรากำไรที่อ่อนแอสามารถจำกัดการเพิ่มขึ้นของมูลค่า
กรณีฐาน: ความต้องการชิปที่มั่นคงทำให้ TSM อยู่ระหว่าง $430 ถึง $500
กรณีฐานสมมติว่ารายได้ Q4 อยู่ภายในคำแนะนำของฝ่ายบริหารที่ 52.3 พันล้านถึง 54.3 พันล้านดอลลาร์ เนื่องจากความต้องการ AI และโหนดขั้นสูงยังคงเติบโต การนำ N2 ขยายตัว แต่ค่าใช้จ่ายในการเริ่มต้นและต้นทุนการผลิตในต่างประเทศทำให้อัตรากำไรขั้นต้นอยู่ภายในช่วง 65% ถึง 67% ที่แนะนำ รายจ่ายทุนจำนวนมากยังช่วยลดการสร้างเงินสดในระยะใกล้
TSM อาจซื้อขายระหว่าง $430 ถึง $500 ต่อ ADR หากยอดขาย Q4 ตรงตามคำแนะนำ อัตรากำไรขั้นต้นอยู่เหนือ 65% และความสามารถในการทำกำไรจากการดำเนินงานยังคงแข็งแกร่ง การปรับปรุงผลผลิต N2 จะสนับสนุนด้านบน ขณะที่คำสั่งซื้อที่ช้าลงหรือต้นทุนในต่างประเทศที่สูงขึ้นอาจกดดันช่วง
กรณี Bear: ต้นทุนการผลิตที่เพิ่มขึ้นดึง TSM สู่ $350
กรณี Bear สมมติว่าลูกค้า AI ชะลอความมุ่งมั่นด้านกำลังการผลิต ขณะที่ความต้องการอิเล็กทรอนิกส์สำหรับผู้บริโภคอ่อนแอลง ค่าใช้จ่ายในการเริ่มต้น N2 และต้นทุนโรงงานในต่างประเทศอาจเพิ่มขึ้นเร็วกว่าการใช้งาน ดันอัตรากำไรขั้นต้นต่ำกว่าระดับคำแนะนำ Q4 ที่ 65% โปรแกรมรายจ่ายทุน 60,000 ถึง 64,000 ล้านดอลลาร์จะกดดันกระแสเงินสดและผลตอบแทนการลงทุนมากขึ้น
การเคลื่อนไปสู่ $350 ต่อ ADR จะมีความเป็นไปได้มากขึ้นหากรายได้ Q4 ต่ำกว่า 52.3 พันล้านดอลลาร์ ฝ่ายบริหารลดแนวโน้มความต้องการปี 2027 หรือต้นทุนการผลิตในต่างประเทศเพิ่มขึ้นเร็วกว่าที่คาด อัตรากำไรที่อ่อนแอและอัตราการใช้กำลังการผลิตที่ช้าลงอาจกดดันมูลค่าเพิ่มเติม
การคาดการณ์ราคาหุ้น TSM ปี 2026 โดยนักวิเคราะห์ของ Wall Street
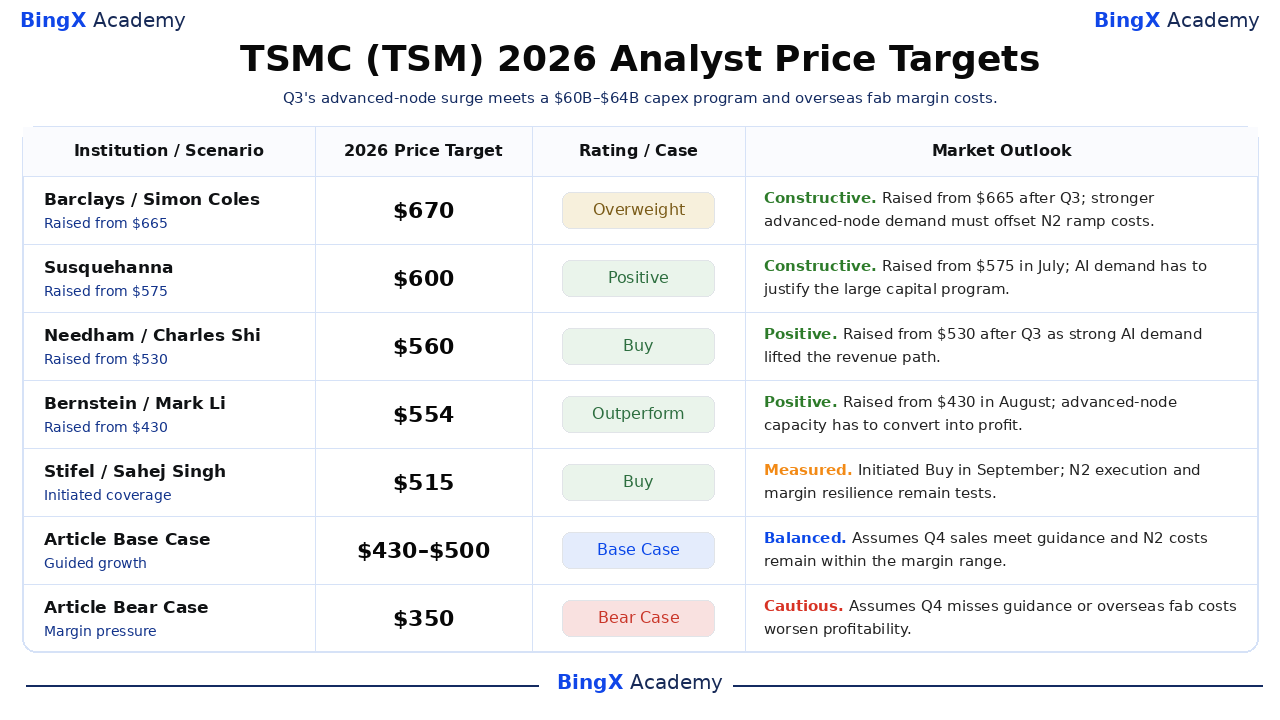
เป้าหมายของบุคคลที่สาม ที่มีชื่อและวันที่เหล่านี้อ้างถึง TSM ADR ของสหรัฐและมักครอบคลุมขอบฟ้าของนักวิเคราะห์ประมาณ 12 เดือน ดังนั้นไม่ควรเข้าใจผิดว่าเป็นราคาที่รับประกันในเดือนธันวาคม 2026 ช่วง $515 ถึง $670 สะท้อนสมมติฐานที่แตกต่างกันเกี่ยวกับความต้องการ AI การกำหนดราคาเวเฟอร์ และต้นทุนกำลังการผลิต สองแถวสุดท้ายเป็นกรณีบทความ 2026
|
สถาบัน / สถานการณ์ |
เป้าหมายราคาปี 2026 |
การจัดอันดับ / กรณี |
แนวโน้มตลาด |
|
Barclays |
$670 |
น้ำหนักเกิน |
เชิงบวก 2026-10-16: ปรับขึ้นจาก $665 เป็น $670 หลัง Q3 มุมมองบทความ: ความต้องการชั้นนำที่แข็งแกร่งรองรับกำไร ขึ้นอยู่กับต้นทุนอัตรากำไร N2 |
|
Susquehanna |
$600 |
เชิงบวก |
เชิงบวก 2026-07-16: ปรับขึ้นจาก $575 เป็น $600 ในเดือนกรกฎาคม มุมมองบทความ: คำสั่งซื้อ AI ที่ยั่งยืนมีความสำคัญเนื่องจาก capex ยังคง 60B–64B |
|
Needham |
$560 |
ซื้อ |
เชิงบวก 2026-10-15: ปรับขึ้นจาก $530 เป็น $560 จากผล Q3 อ้างถึงการเติบโต AI ที่แข็งแกร่งในการรายงานหลังรายได้ |
|
Bernstein |
$554 |
ดีกว่าตลาด |
เชิงบวก 2026-08-11: ปรับขึ้นจาก $430 เป็น $554 ในเดือนสิงหาคม มุมมองบทความ: เป้าหมายต้องการผลผลิตและการกำหนดราคาโหนดขั้นสูงเพื่อแปลงเป็นกำไร |
|
Stifel |
$515 |
ซื้อ |
วัดผล 2026-09-02: เริ่มต้นซื้อด้วยเป้าหมาย $515 มุมมองบทความ: การดำเนินการ N2 และความยืดหยุ่นของอัตรากำไรต้องสนับสนุนพรีเมียม |
|
กรณีฐานบทความ |
430–500 |
กรณีฐาน |
สมดุล สมมติว่ายอดขาย Q4 ตรงตามคำแนะนำและต้นทุน N2 อยู่ภายในช่วงอัตรากำไร |
|
กรณี Bear บทความ |
$350 |
กรณี Bear |
ระมัดระวัง สมมติว่า Q4 ต่ำกว่าคำแนะนำหรือต้นทุนโรงงานในต่างประเทศทำให้ความสามารถในการทำกำไรแย่ลง |
วิธีซื้อหุ้น TSMC (TSM) บน BingX
ซื้อและถือหุ้น TSMC ผ่าน BingX Stocks Trading โดยใช้ USDT หรือ USDC TSMC ให้การเข้าถึงความต้องการชิป AI การผลิตเซมิคอนดักเตอร์ขั้นสูง และกำลังการผลิต 2nm (N2) ที่ขยายตัว ด้วยการลงทุนแบบเศษส่วนและไม่มีเลเวอเรจหรือค่าธรรมเนียมการระดมทุน ผู้ใช้ที่มีสิทธิ์สามารถสร้างตำแหน่งตามเป้าหมายการลงทุนและแนวโน้มการเติบโตระยะยาวของ TSMC
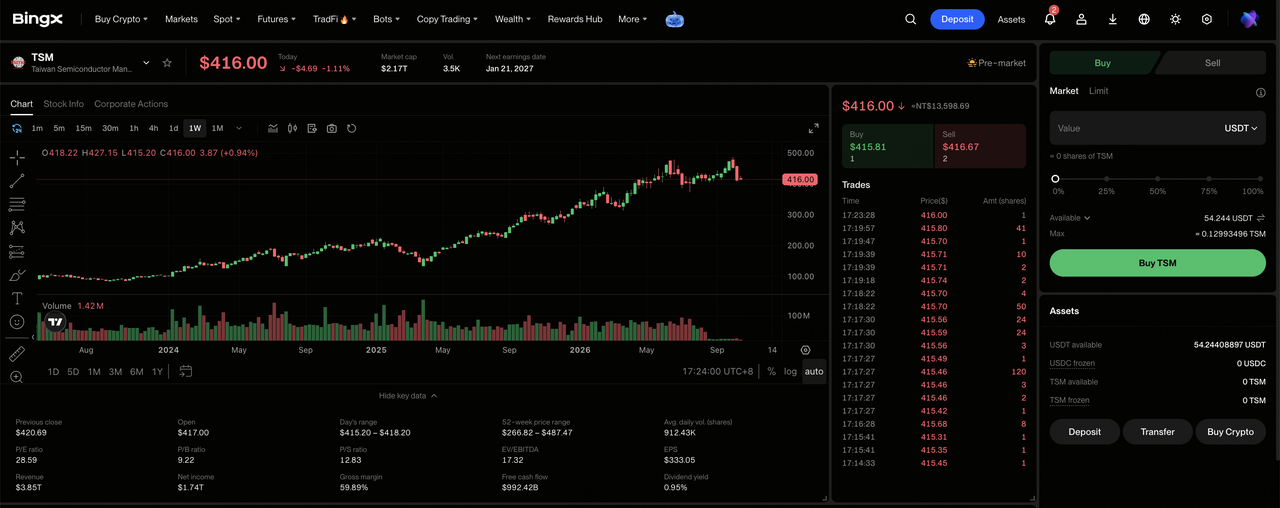
ขั้นตอนที่ 1: เข้าถึง BingX Stocks Trading สมัครสมาชิก หรือเข้าสู่ระบบ BingX ทำการยืนยันตัวตนที่จำเป็น และไปที่ "TradFi > Stocks" ยอมรับการเปิดเผยความเสี่ยงการซื้อขายหุ้นหากเข้าถึงผลิตภัณฑ์เป็นครั้งแรก
ขั้นตอนที่ 2: เตรียม USDT หรือ USDC ตรวจสอบให้แน่ใจว่าบัญชี Spot ของคุณมีเงินทุนเพียงพอสำหรับการซื้อ โอน USDT หรือ USDC จากบัญชี Fund หรือ Wealth ของคุณหากจำเป็น การซื้อแบบเศษส่วนเริ่มต้นจาก 5 USDC หรือ 0.0001 หุ้น
ขั้นตอนที่ 3: เลือก TSMC (TSM) เปิดตลาด Stocks ค้นหา TSM และเลือก Taiwan Semiconductor Manufacturing Company (TSM) ตรวจสอบราคาหุ้นปัจจุบัน ช่วงเวลาซื้อขาย และประเภทคำสั่งที่มีอยู่
ขั้นตอนที่ 4: ซื้อหุ้น TSMC เลือก "ซื้อ" ป้อนจำนวนเงินลงทุนหรือจำนวนหุ้น และเลือก คำสั่งตลาดหรือคำสั่งจำกัด คำสั่งตลาดดำเนินการในราคาที่มีอยู่ในช่วงเวลาซื้อขายที่รองรับ ขณะที่คำสั่งจำกัดดำเนินการในราคาที่ระบุหรือดีกว่าเมื่อมีสภาพคล่องเพียงพอ
ขั้นตอนที่ 5: ตรวจสอบและจัดการการถือครองของคุณ เปิด "Stocks > Positions" เพื่อตรวจสอบหุ้น TSM และกำไรหรือขาดทุนที่ยังไม่รับรู้ของคุณ ใช้ คำสั่งทั้งหมด เพื่อตรวจสอบธุรกรรมหรือขายหุ้นเมื่อจำเป็น การชำระเงิน T+1 โดยทั่วไปส่งผลต่อเวลาที่รายได้จากการขายพร้อมสำหรับการถอน มากกว่าเวลาที่สามารถขายหุ้นได้
5 ความเสี่ยงหลักที่นักลงทุน TSMC ควรจับตามองในปี 2026
ตำแหน่งกระบวนการชั้นนำของ TSMC ไม่ได้ขจัดความเสี่ยงทางการเงินและการดำเนินงานของการขยายโหนดและโรงงานใหม่ แต่ละอย่างสามารถเปลี่ยนแปลงผลตอบแทนเงินสดที่คาดหวังหรือมูลค่าที่กำหนดให้กับ ADR ของสหรัฐ
- รายจ่ายทุนอาจเกินความต้องการของลูกค้า งบประมาณปี 2026 ที่ 60,000 ถึง 64,000 ล้านดอลลาร์ ผูกมัดเงินสดล่วงหน้าก่อนยอดขายเวเฟอร์ในอนาคต หากคำสั่งซื้อ AI หรืออัตราการใช้โรงงานทำให้ผิดหวัง การลดค่าเสื่อมราคาและกระแสเงินสดอิสระที่ต่ำลงสามารถลดกำไรต่อ ADR และราคาที่นักลงทุนจะจ่ายสำหรับการเติบโตที่คาดหวัง
- โรงงานในต่างประเทศสามารถลดอัตรากำไรขั้นต้น ฝ่ายบริหารคาดว่าจะลดลงประมาณสองจุดในปี 2026 และสามถึงสี่จุดในปีต่อๆ ไป หากต้นทุนเหล่านั้นมาถึงก่อนการกำหนดราคาพรีเมียมและปริมาณ รายได้ส่วนเพิ่มจะแปลงเป็นกำไรน้อยลง ลดผลตอบแทนจากเงินทุนที่ลงทุน
- การเปลี่ยนแปลงผลผลิตและสัดส่วน N2 สามารถบีบผลตอบแทน N2 มีส่วนสนับสนุน 8% ของยอดขายเวเฟอร์ Q3 ขณะที่อัตรากำไรขั้นต้นลดลง 1.3 จุดตามลำดับ การเปิดตัวผลผลิตที่ช้าหรือต้นทุนเริ่มต้นที่มากขึ้นอาจป้องกันไม่ให้ยอดขายโหนดขั้นสูงที่สูงขึ้นส่งมอบการเติบโตของกำไรตามสัดส่วน
- ความอ่อนแอของผู้บริโภคสามารถบ่อนทำลายสัดส่วน AI ฝ่ายบริหารระบุตลาดที่ไวต่อราคาและต้นทุนส่วนประกอบที่เพิ่มขึ้นในการประชุมเดือนตุลาคม การชะลอตัวของโทรศัพท์มือถือหรือพีซีสามารถลดอัตราการใช้โรงงานนอก AI ทิ้งค่าใช้จ่ายการผลิตคงที่ที่กระจายในเวเฟอร์น้อยลงและกดดันกำไรต่อหุ้น
- นโยบายและความเข้มข้นทางภูมิศาสตร์สามารถขัดขวางการผลิต การผลิตขั้นสูงยังคงพึ่งพาไต้หวันอย่างมาก แม้จะมีการขยายตัวในแอริโซนาและญี่ปุ่น ความตึงเครียดข้ามช่องแคบ ข้อจำกัดการส่งออก หรือการหยุดชะงักของห่วงโซ่อุปทานอาจล่าช้าการส่งมอบ ต้องการความซ้ำซ้อนที่มีค่าใช้จ่ายสูง และเพิ่มส่วนลดที่นักลงทุนใช้กับกระแสเงินสดในอนาคต
ความคิดสุดท้าย: คุณควรลงทุนใน TSMC ในปี 2026 หรือไม่?
TSMC เข้าสู่ไตรมาสสุดท้ายด้วยการรวมกันที่หายากของการเติบโตรายได้ดอลลาร์ 41.2% สัดส่วนเวเฟอร์โหนดขั้นสูง 79% และช่วงรายได้ Q4 ที่เริ่มต้นที่ 52.3 พันล้านดอลลาร์ N2 ได้เปลี่ยนจากการพัฒนาสู่การผลิตที่มีความหมาย และความต้องการ AI มอบฉากหลังคำสั่งซื้อที่แข็งแกร่งผิดปกติแก่โรงหล่อ ความเป็นผู้นำต้องการการใช้จ่ายพิเศษ
กรณี Bull ที่ $600 ขึ้นอยู่กับการที่ N2 เข้าถึงกำไรขณะที่อัตรากำไรขั้นต้น Q4 อยู่ใกล้ 67% กรณี Bear ที่ $350 สมมติว่าคำสั่งซื้อหรือผลผลิตไม่สามารถรองรับต้นทุนต่างประเทศและต้นทุนเริ่มต้น ช่วงฐาน $430 ถึง $500 สมมติยอดขายที่แนะนำและต้นทุนการเปิดตัว นักเทรดที่ระมัดระวังสามารถรอหลักฐานรายได้ Q4 อัตรากำไรขั้นต้น และกำลังการผลิตปี 2027
การเตือนความเสี่ยง: การเทรดและการลงทุนในหุ้นเช่น TSM มีความเสี่ยงสูงที่จะสูญเสียเงินทุน การก่อสร้างโรงงาน ผลผลิตกระบวนการ การเปลี่ยนแปลงนโยบาย ความเข้มข้นในไต้หวัน และการเปลี่ยนแปลงในการใช้จ่าย AI สามารถทำให้เกิดความผันผวนอย่างมาก ดำเนินการวิจัยอิสระก่อนจัดสรรเงินทุน
การอ่านที่เกี่ยวข้อง
- BingX Stocks Trading คืออะไร? คู่มือสำหรับผู้เริ่มต้นในการซื้อขายหุ้นและ ETF ของสหรัฐด้วยคริปโต
- หุ้นการผลิตชิป AI ยอดนิยมที่ควรซื้อในปี 2026: TSMC, ASML และการผลิตชิปขั้นสูง
- หุ้นเซมิคอนดักเตอร์ AI ยอดนิยมที่ควรซื้อในปี 2026: คู่มือครบถ้วนเกี่ยวกับชิป AI และห่วงโซ่อุปทาน
- การทำนายราคา NVIDIA (NVDA) ปี 2026: การเติบโตของโครงสร้างพื้นฐาน AI สามารถผลักดัน NVDA สู่ $420 ได้หรือไม่?
- การทำนายราคา ASML Holding (ASML) ปี 2026: ความต้องการ EUV สามารถผลักดัน ASML สู่ $2,500 ได้หรือไม่?
