Taiwan Semiconductor Manufacturing Company (TSMC) производит чипы, разработанные клиентами для смартфонов, вычислений на базе ИИ и сетевых технологий. Передовые техпроцессы и усовершенствованная упаковка чипов являются ключевыми факторами роста компании, тогда как зарубежные фабрики расширяют производственные мощности. Выход годных изделий на новых техпроцессах, загрузка мощностей клиентами и стоимость зарубежного расширения определяют, способны ли растущие заказы в сфере ИИ обеспечить достаточную отдачу для обоснования исторически масштабной инвестиционной программы.
Последний квартал показал наращивание производства по двухнанометровому техпроцессу, при этом маржа поглощала затраты на запуск. Выручка TSMC за 3 кв. в долларах США составила $46,72 млрд, увеличившись на 41,2% в годовом исчислении, а доля N2 достигла 8% выручки от пластин. Разводнённая прибыль составила $4,60 на американскую АДР, однако валовая маржа снизилась по сравнению со 2 кв. до 66,4%. Задача 4 кв. — проверить, сможет ли больший объём производства компенсировать затраты на новые техпроцессы и зарубежные фабрики.
Прогноз по акциям TSM на 2026 год сейчас сосредоточен на двух конкурирующих точках зрения:
- Сценарий спроса на передовые техпроцессы: Ускорители ИИ, производство по 2-нанометровому техпроцессу и более высокий ориентир по выручке в 4 кв. способны поддерживать премиальную прибыль по мере ввода новых мощностей.
- Сценарий высокой капиталоёмкости: Зарубежные заводы, затраты на запуск новых техпроцессов и бюджет капиталовложений в размере от $60 до $64 млрд могут снизить доходность, если расходы клиентов или загрузка мощностей ослабнут.
Данное руководство анализирует прогноз по акциям TSM, ценовые сценарии на 2026 год, ключевые риски и взгляды аналитиков на основе пресс-релиза TSMC по итогам 3 кв. от 15 октября, презентации для инвесторов, стенограммы конференц-звонка и рыночных данных по 19 октября, а также способов покупки акций TSM на платформе BingX TradFi за USDT.
5 главных фактов для инвесторов TSMC в октябре 2026 года
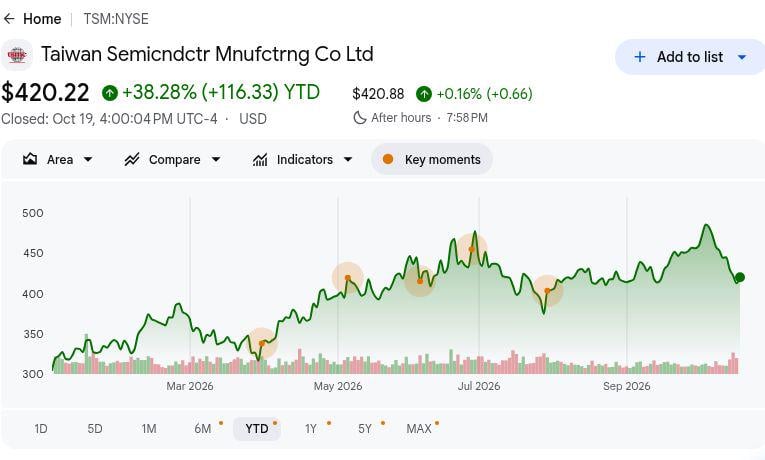
- Акции TSM закрылись на уровне $420,22, прибавив 38,28% с начала года. Закрытие АДР на NYSE 19 октября прибавило $7,61 за день и находится ниже целевого уровня Barclays после выхода результатов 3 кв. в размере $670. Этот прирост с начала года отражает оптимизм в отношении ИИ, что делает исполнение прогнозов по прибыли и марже более важным, чем сравнение с целевыми уровнями аналитиков.
- Выручка в долларах США за 3 кв. в размере $46,72 млрд превысила ориентиры компании. Результат превысил верхнюю границу прогноза в $45,8 млрд на $0,92 млрд и вырос на 41,2% в годовом исчислении в долларах. Этот масштаб подтверждает устойчивый спрос на передовые техпроцессы, хотя рост на 50,9%, отражённый в местной валюте, отличается из-за изменения обменных курсов. Это различие важно при моделировании АДР.
- Доля 2-нанометрового техпроцесса выросла до 8% продаж пластин. Во 2 кв. N2 составлял 3% выручки от пластин; техпроцессы 7 нм и ниже в совокупности достигли 79% в 3 кв. N2 обеспечивает будущее ценообразование, однако затраты на запуск способствовали снижению валовой маржи на 1,3 п.п. до 66,4%.
- Прогноз выручки на 4 кв. достигает $54,3 млрд на верхней границе. Диапазон от $52,3 до $54,3 млрд подразумевает примерно 14%-й последовательный рост по среднему значению относительно 3 кв. Руководство также прогнозировало рост годовой выручки в долларах США примерно на 44%. Прогнозируемая валовая маржа в 65–67% проверяет экономику запуска.
- Бюджет капиталовложений в размере от $60 до $64 млрд повышает требования к доходности. Руководство подтвердило план на 2026 год и ожидает, что мощности семейства N2 более чем удвоятся в 2027 году. Предполагается, что зарубежные фабрики снизят валовую маржу 2026 года примерно на два процентных пункта, с расширением до трёх–четырёх пунктов в последующие годы. Устойчивые заказы должны оправдать этот масштаб.
Что такое Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC) — ведущая в мире полупроводниковая контрактная фабрика (foundry), производящая передовые чипы, разработанные такими компаниями, как Apple, NVIDIA и AMD. Основанная в 1987 году, TSMC стала пионером модели чистого foundry, сосредоточившись на производстве чипов без разработки конкурирующих процессорных архитектур. Производственные технологии и услуги по усовершенствованной упаковке чипов поддерживают смартфоны, ускорители ИИ, высокопроизводительные вычисления, автомобильную электронику и подключённые устройства. В 2025 году TSMC произвела 12 682 продукта для 534 клиентов с использованием 305 технологий производственных процессов, при этом рост выручки определялся объёмом производства, спросом на передовые техпроцессы и эффективностью производства.
TSMC расширяет мощности производства следующего поколения по технологии 2 нм (N2) на Тайване, ожидая более чем двукратного увеличения годовых мощностей семейства N2 в 2027 году. Процесс A14 запланирован к опытному производству в 2027 году и серийному производству в 2028 году, тогда как второй завод в Аризоне нацелен на начало производства в 3 кв. 2027 года. Технология усовершенствованной упаковки CoWoS также играет ключевую роль в соединении процессоров ИИ с памятью с высокой пропускной способностью (HBM). Эти инвестиции укрепляют позиции TSMC в цепочке поставок аппаратного обеспечения для ИИ, а будущий рост зависит от спроса клиентов, выхода годных изделий и своевременного расширения мощностей. Руководство по цепочке поставок полупроводникового производства объясняет его роль в производстве передовых чипов.
Читайте также: 10 лучших акций в сфере аппаратного обеспечения для ИИ в 2026 году: архитектура, формирующая интеллект следующего поколения
Обзор результатов TSMC (TSM) за 3 кв. 2026 года: сильный спрос на ИИ обеспечил превышение выручки и повышение прогнозов
TSMC сообщила о выручке за 3 кв. 2026 года в размере $46,72 млрд, что на 41,2% больше в годовом исчислении и на $0,92 млрд выше потолка прогноза. Разводнённая прибыль на акцию достигла $4,60 на АДР, превысив консенсусную оценку в $4,46, тогда как передовые технологии техпроцессов обеспечили 79% выручки от пластин, а 2 нм (N2) достигло 8%. Валовая маржа осталась на высоком уровне в 66,4%, хотя затраты на запуск N2 и зарубежное производство оказали давление на рентабельность. Прогноз выручки на 4 кв. в диапазоне от $52,3 до $54,3 млрд сигнализирует о продолжении роста, при этом эффективность производства является ключевым фактором поддержания маржи.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Результат |
|
Выручка в долларах США за 3 кв. |
Прогноз 44,6–45,8 млрд |
$46,72 млрд |
Превышение. На $0,92 млрд выше потолка прогноза; рост на 41,2% в годовом исчислении. |
|
Разводнённая прибыль на АДР за 3 кв. |
Консенсус FactSet $4,46 |
$4,60 |
Превышение. На $0,14 выше консенсуса. |
|
Доля передовых техпроцессов в 3 кв. |
77% во 2 кв. |
79% выручки от пластин |
Расширение. Рост на 2 п.п. последовательно. |
|
Доля пластин N2 в 3 кв. |
3% во 2 кв. |
8% выручки от пластин |
Расширение. Рост на 5 п.п. последовательно. |
|
Валовая маржа в 3 кв. |
Прогноз 65–67% |
66,40% |
В пределах прогноза. Снижение на 1,3 п.п. по сравнению со 2 кв. |
|
Операционная маржа в 3 кв. |
Прогноз 56–58% |
58,70% |
Выше прогноза. На 0,7 п.п. выше потолка прогноза. |
|
Прогноз выручки в долларах США на 4 кв. |
Фактический результат за 3 кв. $46,72 млрд |
52,3–54,3 млрд |
Выше. Среднее значение подразумевает последовательный рост на 14,1%. |
- Выручка в долларах США в размере $46,72 млрд превысила прогноз на $0,92 млрд. Рост на 41,2% по сравнению с годом ранее и на 16,2% по сравнению со 2 кв. свидетельствует об ускорении спроса по всем отчётным базам. Высокие заказы на передовые техпроцессы обеспечили отгрузку сверх плана. Новые мощности должны конвертировать этот объём в доход.
- Прибыль на АДР в размере $4,60 превысила прогнозируемую оценку на $0,14. Оценка FactSet, на которую ссылается Investor's Business Daily, составляла $4,46, тогда как TSMC сообщила о росте прибыли на 68,7% в годовом исчислении в своей отчётной валюте. Это свидетельствует об операционном рычаге, хотя затраты на запуск N2 могут его изменить.
- Доля N2 выросла с 3% до 8% выручки от пластин. N3 добавил 33%, N5 — ещё 28%, доведя долю техпроцессов 7 нм и ниже до 79% продаж пластин в 3 кв. Пятипроцентный рост доли N2 демонстрирует реальный объём производства; выход годных изделий и ценообразование остаются ключевыми проверками маржи.
- Валовая маржа снизилась на 1,3 п.п. до 66,4%. Она осталась в рамках прогноза 65–67% на 3 кв., тогда как операционная маржа в 58,7% превысила потолок прогноза в 58%. Разводнение от запуска N2 объясняет контраст в марже; больший объём должен поглотить эти затраты.
- Прогноз на 4 кв. ориентируется на выручку в $53,3 млрд. Это среднее значение подразумевает около 14,1% последовательного роста, тогда как прогнозируемая валовая маржа остаётся в диапазоне 65–67%, а годовая выручка в долларах США ожидается с ростом около 44%. Приблизительно два процентных пункта зарубежного разводнения делают доходность расширения ключевым критерием.
Инвестиционные перспективы TSMC (TSM) на 2026 год: оптимистичный сценарий $600 против пессимистичного $350
Перспективы TSMC на 2026 год зависят от того, смогут ли сильный спрос на чипы для ИИ и растущее применение 2 нм (N2) поддержать рост выручки и высокую рентабельность. Прогноз на 4 кв. указывает на очередное значительное увеличение продаж, тогда как бюджет капиталовложений в размере от $60 до $64 млрд делает эффективность производства, загрузку мощностей и затраты на зарубежное расширение ключевыми для будущей доходности.
Оптимистичный сценарий: сильный спрос на N2 толкает TSM к $600
Оптимистичный сценарий предполагает, что выручка за 4 кв. приблизится к потолку прогноза в $54,3 млрд или превысит его, поскольку ускорители ИИ, сетевые чипы и флагманские смартфоны стимулируют спрос на передовые техпроцессы. Доля N2 расширяется за пределы вклада в 3 кв. (8% выручки от пластин), тогда как улучшение выхода годных изделий компенсирует затраты на запуск. Валовая маржа вблизи 67% укрепила бы прибыль, несмотря на значительные инвестиции в новые заводы.
Движение к $600 за АДР потребует более высоких продаж в 4 кв., устойчивой маржи и твёрдых клиентских обязательств по N2 на 2027 год, поддерживающих планируемое расширение мощностей. Более высокая эффективность производства и устойчивый спрос на ИИ укрепят потенциал роста, тогда как ослабление маржи может ограничить рост оценки.
Базовый сценарий: стабильный спрос на чипы удерживает TSM в диапазоне $430–$500
Базовый сценарий предполагает, что выручка за 4 кв. остаётся в рамках прогноза руководства от $52,3 до $54,3 млрд по мере продолжения роста спроса на ИИ и передовые техпроцессы. Внедрение N2 расширяется, однако затраты на запуск и зарубежное производство удерживают валовую маржу в прогнозируемом диапазоне 65–67%. Значительные капиталовложения также сдерживают краткосрочную генерацию денежных потоков.
TSM может торговаться в диапазоне $430–$500 за АДР, если продажи в 4 кв. соответствуют прогнозу, валовая маржа остаётся выше 65%, а операционная рентабельность остаётся высокой. Улучшение выхода годных изделий N2 поддержит верхнюю границу, тогда как снижение заказов или рост зарубежных затрат могут оказать давление на диапазон.
Пессимистичный сценарий: рост производственных затрат тянет TSM к $350
Пессимистичный сценарий предполагает, что клиенты в сфере ИИ замедляют принятие обязательств по мощностям, тогда как спрос в секторе потребительской электроники ослабевает. Затраты на запуск N2 и зарубежных заводов могут расти быстрее загрузки мощностей, опуская валовую маржу ниже нижней границы прогноза в 65% на 4 кв. Программа капиталовложений в размере от $60 до $64 млрд в этом случае окажет большее давление на денежный поток и инвестиционную доходность.
Движение к $350 за АДР станет более вероятным, если выручка за 4 кв. окажется ниже $52,3 млрд, руководство понизит прогноз спроса на 2027 год или затраты на зарубежное производство вырастут быстрее ожиданий. Ослабление маржи и снижение загрузки мощностей могут дополнительно оказать давление на оценку.
Прогнозы цены акций TSM на 2026 год от аналитиков Уолл-стрит
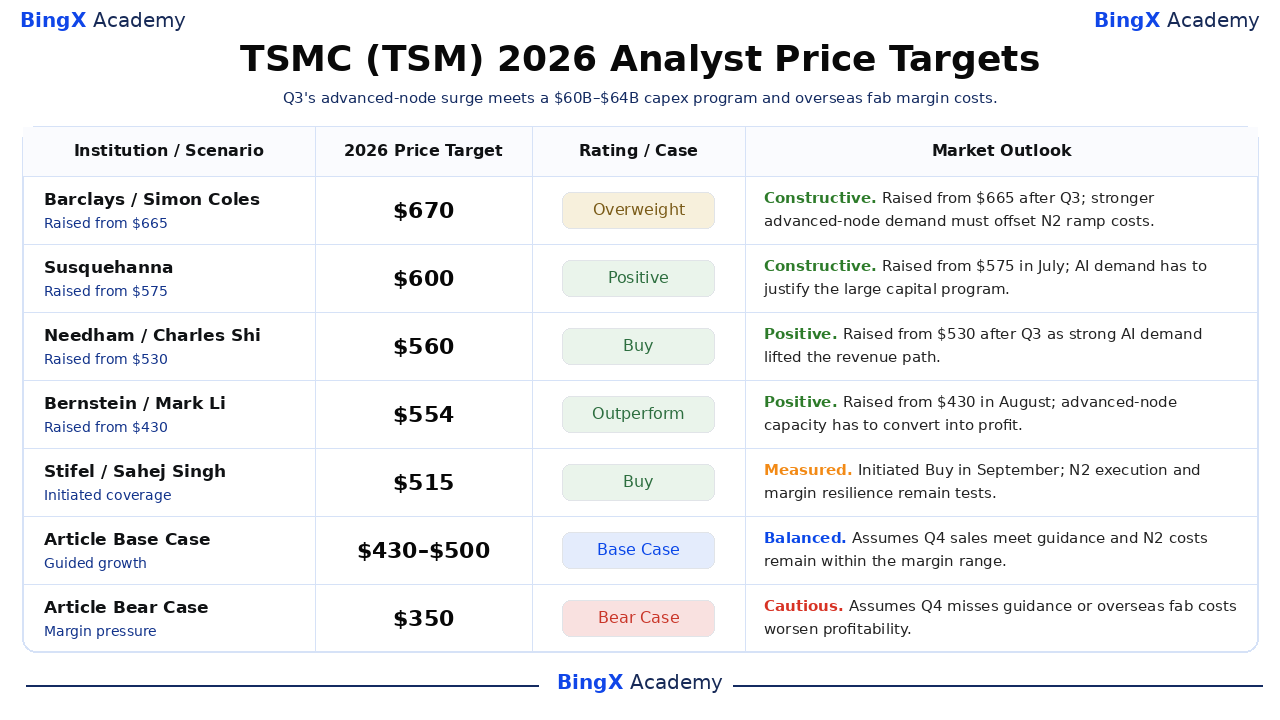
Указанные именные датированные целевые уровни третьих сторон относятся к американской АДР TSM и обычно охватывают примерно 12-месячный горизонт аналитика, поэтому их не следует считать гарантированными ценами на декабрь 2026 года. Разброс от $515 до $670 отражает различные предположения о спросе на ИИ, ценообразовании на пластины и производственных издержках. Последние две строки представляют редакционные сценарии на 2026 год.
|
Учреждение / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Barclays |
$670 |
Overweight (выше рынка) |
Конструктивный. 16 октября: повышен с $665 до $670 после результатов 3 кв.; редакционная позиция: более сильный спрос на передовые техпроцессы поддерживает прибыль с учётом затрат на маржу N2. |
|
Susquehanna |
$600 |
Positive (позитивный) |
Конструктивный. 16 июля: повышен с $575 до $600 в июле; редакционная позиция: устойчивые заказы в сфере ИИ важны, пока капиталовложения остаются в диапазоне 60–64 млрд. |
|
Needham |
$560 |
Buy (покупать) |
Позитивный. 15 октября: повышен с $530 до $560 по итогам результатов 3 кв.; сильный рост ИИ был упомянут в обзорах после публикации отчётности. |
|
Bernstein |
$554 |
Outperform (лучше рынка) |
Позитивный. 11 августа: повышен с $430 до $554 в августе; редакционная позиция: достижение целевого уровня требует производства на передовых техпроцессах и ценообразования для конвертации в прибыль. |
|
Stifel |
$515 |
Buy (покупать) |
Умеренный. 2 сентября: инициировано с рейтингом Buy и целевым уровнем $515; редакционная позиция: исполнение N2 и устойчивость маржи должны поддержать премию. |
|
Базовый сценарий статьи |
430–500 |
Базовый сценарий |
Сбалансированный. Предполагает соответствие продаж в 4 кв. прогнозу и удержание затрат N2 в пределах диапазона маржи. |
|
Пессимистичный сценарий статьи |
$350 |
Пессимистичный сценарий |
Осторожный. Предполагает недостижение прогноза в 4 кв. или ухудшение рентабельности из-за затрат на зарубежные фабрики. |
Как купить акции TSMC (TSM) на BingX
Покупайте и держите акции TSMC через BingX Stocks Trading с использованием USDT или USDC. TSMC предоставляет доступ к спросу на чипы для ИИ, передовому производству полупроводников и расширяющимся производственным мощностям 2 нм (N2). Благодаря дробному инвестированию без кредитного плеча и комиссий за финансирование, подходящие пользователи могут формировать позиции исходя из своих инвестиционных целей и прогноза долгосрочного роста TSMC.
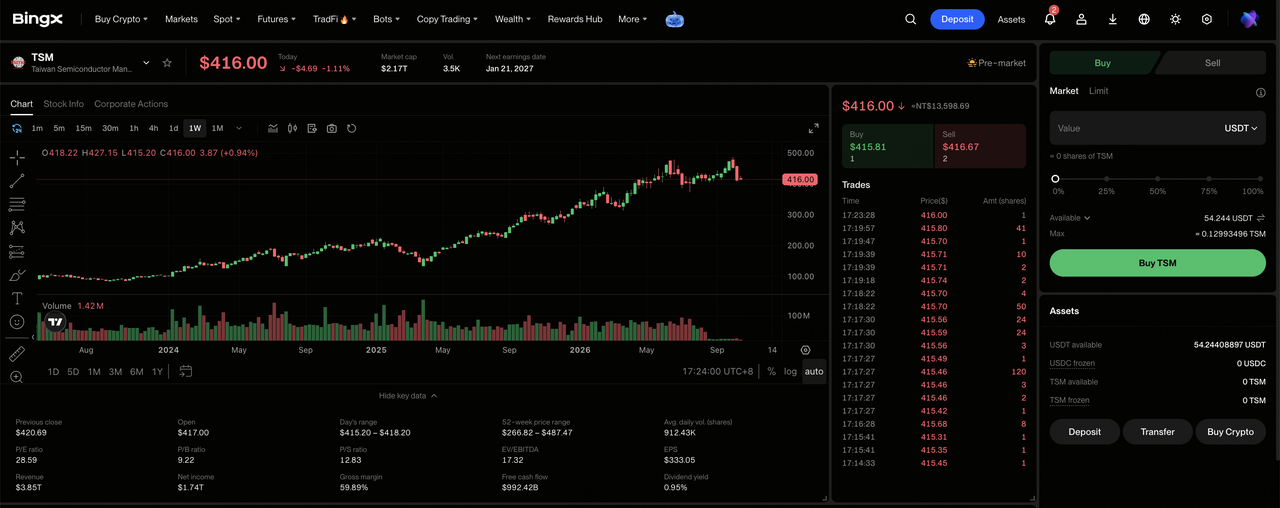
Шаг 1: Перейдите в BingX Stocks Trading. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите Раскрытие рисков торговли акциями при первом доступе к продукту.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем Спотовом счёте достаточно средств для покупки. При необходимости переведите USDT или USDC с вашего Фондового счёта или Счёта благосостояния. Дробные покупки начинаются от 5 USDC или 0,0001 акции.
Шаг 3: Выберите TSMC (TSM). Откройте рынок акций, найдите TSM и выберите Taiwan Semiconductor Manufacturing Company (TSM). Ознакомьтесь с текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции TSMC. Нажмите «Купить», введите сумму инвестиций или количество акций и выберите рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые торговые часы, тогда как лимитные ордера исполняются по указанной цене или лучше при наличии достаточной ликвидности.
Шаг 5: Просмотрите и управляйте своими активами. Откройте раздел «Акции > Позиции» для мониторинга ваших акций TSM и нереализованной прибыли или убытка. Используйте Все ордера для просмотра транзакций или продажи акций при необходимости. Расчёт T+1, как правило, влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда акции могут быть проданы.
5 главных рисков для инвесторов TSMC в 2026 году
Лидирующая позиция TSMC в области техпроцессов не устраняет финансовые и операционные риски, связанные с масштабированием новых техпроцессов и фабрик. Каждый из них может изменить ожидаемую денежную доходность или оценку, присваиваемую американской АДР.
- Капитальные расходы могут опередить спрос клиентов. Бюджет на 2026 год в размере от $60 до $64 млрд связывает денежные средства до будущих продаж пластин. Если заказы в сфере ИИ или загрузка фабрик разочаруют, амортизация и снижение свободного денежного потока могут уменьшить прибыль на АДР и цену, которую инвесторы готовы платить за ожидаемый рост.
- Зарубежные заводы могут снизить валовую маржу. Руководство ожидает примерно два процентных пункта разводнения в 2026 году и три-четыре пункта в последующие годы. Если эти затраты возникнут до внедрения премиального ценообразования и роста объёма, дополнительная выручка будет конвертироваться в меньшую прибыль, снижая доходность на вложенный капитал.
- Изменения выхода годных изделий N2 и структуры продуктов могут сократить доходность. N2 уже обеспечивал 8% продаж пластин в 3 кв., тогда как валовая маржа снизилась на 1,3 п.п. последовательно. Медленное наращивание выхода годных изделий или более значительные затраты на запуск могут помешать тому, чтобы более высокие продажи на передовых техпроцессах обеспечили соразмерный рост прибыли.
- Слабость потребительского сектора может подорвать долю ИИ. Руководство указало на ценочувствительные рынки и рост стоимости компонентов в своём октябрьском звонке. Замедление в сегменте смартфонов или ПК может снизить загрузку фабрик за пределами ИИ, распределяя фиксированные производственные расходы на меньшее количество пластин и оказывая давление на прибыль на акцию.
- Политические риски и географическая концентрация могут нарушить производство. Передовое производство по-прежнему в значительной мере зависит от Тайваня, несмотря на расширение в Аризоне и Японии. Напряжённость в Тайваньском проливе, экспортные ограничения или перебои в поставках могут задержать поставки, потребовать дорогостоящего резервирования и повысить дисконт, применяемый инвесторами к будущим денежным потокам.
Заключительные мысли: стоит ли инвестировать в TSMC в 2026 году?
TSMC вступила в финальный квартал с редким сочетанием: рост долларовой выручки на 41,2%, доля пластин на передовых техпроцессах в 79% и диапазон выручки на 4 кв. начиная с $52,3 млрд. N2 перешёл от разработки к значимому производству, а спрос на ИИ обеспечивает foundry исключительно прочный портфель заказов. Её лидерство требует исключительных расходов.
Оптимистичный сценарий $600 зависит от масштабирования N2 до уровня, влияющего на прибыль, при удержании валовой маржи в 4 кв. вблизи 67%; пессимистичный сценарий $350 предполагает, что заказы или выход годных изделий не смогут покрыть зарубежные и стартовые затраты. Базовый диапазон $430–$500 предполагает соответствие плановым продажам и затратам на запуск. Консервативные трейдеры могут дождаться данных по выручке в 4 кв., валовой марже и мощностям на 2027 год.
Предупреждение о рисках: Торговля и инвестирование в акции, такие как TSM, сопряжены с высоким риском потери капитала. Строительство фабрик, выход годных изделий, изменения политики, концентрация на Тайване и колебания расходов на ИИ могут вызвать значительную волатильность. Проводите независимые исследования перед размещением капитала.
Статьи по теме
- Что такое BingX Stocks Trading? Руководство для начинающих по торговле акциями США и ETF с криптовалютой
- Лучшие акции производителей чипов для ИИ для покупки в 2026 году: TSMC, ASML и передовое производство чипов
- Лучшие полупроводниковые акции для покупки в 2026 году: полное руководство по чипам ИИ и цепочке поставок
- Прогноз цены NVIDIA (NVDA) на 2026 год: сможет ли рост инфраструктуры ИИ поднять NVDA к $420?
- Прогноз цены ASML Holding (ASML) на 2026 год: сможет ли спрос на EUV поднять ASML к $2500?
