

Keel Infrastructure (KEEL), ранее Bitfarms, — это североамериканский разработчик и владелец дата-центров и энергетической инфраструктуры для высокопроизводительных вычислений и искусственного интеллекта. Компания сворачивает майнинг биткоина и перенаправляет свои энергетические ресурсы, земельные участки и подключения к сети на крупные вычислительные кампусы. Ее портфель разработки на 2,2 ГВт создает значительную гибкость мощностей, хотя акции остаются чувствительными к договорам арендаторов, разрешениям, строительным расходам и финансированию.
Последний квартал показал, почему переход может выглядеть слабым до того, как новые арендные договоры начнут приносить доходы. Выручка Keel Infrastructure за Q2 2026 упала на 50% до $30,4 млн, поскольку Keel закрыла свою майнинговую операцию в Moses Lake, в то время как скорректированная EBITDA изменилась с прибыли в $6,6 млн на убыток в $23,7 млн. Инвестиционный случай теперь зависит от того, сможет ли ликвидность в размере $819 млн провести Panther Creek, Sharon и Moses Lake через получение разрешений и исполнение арендных договоров.
Прогноз акций KEEL на 2026 год сейчас сосредоточен на двух конкурирующих точках зрения:
- Сценарий энергетического портфеля и арендных договоров: разрешения и гиперскейл-арендные договоры могут преобразовать 341 МВт энергизированных мощностей и 430 МВт обеспеченных мощностей в долгосрочный денежный поток от AI-инфраструктуры.
- Сценарий задержек разработки и капитала: срывы сроков аренды, перерасход средств или потребности в новом финансировании могут поглотить ликвидность до того, как портфель на 2,2 ГВт произведет значительные доходы от высокопроизводительных вычислений.
Это руководство разбирает прогноз акций KEEL, ценовые сценарии на 2026 год, ключевые риски и перспективы аналитиков, основываясь на отчете о прибылях и убытках Keel Infrastructure за Q2 2026 от 10 августа, квартальном отчете и рыночных данных до 18 сентября, а также как торговать фьючерсами на акции KEEL на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые должны знать инвесторы Keel Infrastructure в сентябре 2026 года
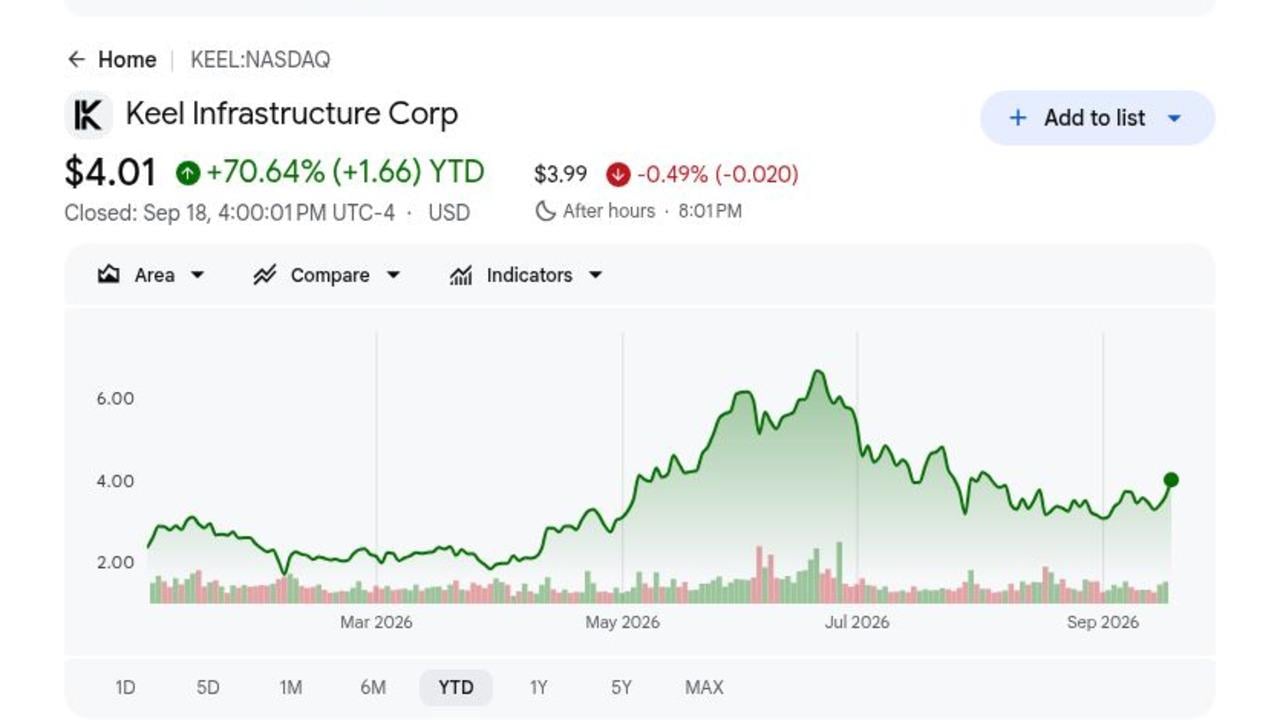
- KEEL закрылись по $4,01 после роста на 70,64% в 2026 году: Закрытие 18 сентября последовало за 11% дневным ростом, поскольку инвесторы переоценили бывшего биткоин-майнера в контексте AI-инфраструктуры. Ралли повышает ожидания исполнения до того, как Keel подпишет крупный HPC-арендный договор.
- Выручка Q2 упала на 50% до $30,4 млн: Выручка снизилась с $60,9 млн из-за ослабления цен биткоина и закрытия майнинга в США в Moses Lake в апреле. Переход частично преднамерен, но он оставляет разрыв между снижающимися доходами от майнинга и будущей арендой дата-центров.
- Портфель разработки достиг 2,2 ГВт: Keel сообщила о 341 МВт энергизированных мощностей, 430 МВт обеспеченных мощностей и 1,5 ГВт потенциала расширения в Пенсильвании, Вашингтоне и Квебеке. Ценность зависит от превращения разрешений, арендных договоров и строительства доступа к энергии в занятые объекты.
- Ликвидность достигла $819 млн после размещения облигаций на $458 млн: Баланс на 7 августа включал $698 млн неограниченных денежных средств и $121 млн необремененного биткоина. Это финансирование поддерживает разработку площадок до обязательств арендаторов, хотя конвертируемый долг и будущие акции все еще могут разбавить акционеров.
- Три приоритетные площадки вступили в активные переговоры с арендаторами: Panther Creek, Sharon и Moses Lake приближались к полному получению разрешений с несколькими потенциальными арендаторами на каждой площадке. Подписанный арендный договор предоставил бы самое четкое доказательство того, что Keel может преобразовать доступ к энергии в контрактные доходы от дата-центров.
Что такое Keel Infrastructure (KEEL)?
Keel Infrastructure — это инфраструктурная компания, которая контролирует подключенные к энергосети площадки для дата-центров и высокопроизводительных вычислений. Ее операционный портфель охватывает Пенсильванию, штат Вашингтон и Квебек, где подключения к электросети, земля и доступ к энергии могут поддерживать крупные вычислительные кампусы. Keel разрабатывает и владеет базовыми объектами, а не продает чипы или облачное программное обеспечение. Выручка все еще отражает наследие майнинга биткоина, хотя предполагаемая долгосрочная модель — это контрактные инфраструктурные доходы от арендаторов AI и HPC.
Стратегия сосредоточена на Panther Creek и Sharon в Пенсильвании, Moses Lake в Вашингтоне и Sherbrooke в Квебеке. Keel приняла свои первые модули Vertiv в Moses Lake, продвинула долгосрочное оборудование в Sharon, начала финальные контракты на оптоволокно на трех приоритетных площадках и подписала соглашение с Hydro-Sherbrooke, покрывающее условную передачу и эксплуатацию 96 МВт. Эти проекты размещают Keel в рамках более широкого цикла AI дата-центровой инфраструктуры, хотя руководству все еще нужны подписанные клиенты и экономика строительства.
Читать далее: Топ акций биткоин-майнинга для покупки в 2026 году: BTC Hashrate встречает поворот к AI-инфраструктуре
Обзор прибылей и убытков Keel Infrastructure (KEEL) за Q2 2026: Наследственная выручка падает до начала AI-арендных договоров
Keel сообщила о выручке Q2 в размере $30,4 млн, снижение на 50% с $60,9 млн, и убытке от продолжающихся операций в размере $64,0 млн, равном $0,11 на разводненную акцию. Скорректированная EBITDA перешла к отрицательной $23,7 млн с положительной $6,6 млн, в то время как расходы на G&A выросли на 62% до $31,3 млн, поскольку компания наняла специалистов по инфраструктуре. Ликвидность в $819 млн и портфель на 2,2 ГВт финансировали переход, хотя новые доходы HPC еще не компенсировали сворачивание майнинга.
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка Q2 2026 |
$60,9 млн годом ранее |
$30,4 млн |
Контрактно. Выручка упала на 50%, поскольку Keel закрыла майнинг Moses Lake и цены биткоина ослабли. |
|
Разводненная прибыль на акцию Q2 |
$0,02 прибыль годом ранее |
-$0,11 |
Расширился. Продолжающиеся операции перешли к убытку во время инфраструктурного перехода. |
|
Операционный убыток Q2 |
$10,8 млн операционной прибыли годом ранее |
-$140,8 млн |
Ухудшился. Результат включал $84,1 млн амортизации и эффектов цифровых активов. |
|
Скорректированная EBITDA Q2 |
$6,6 млн годом ранее |
-$23,7 млн |
Стала отрицательной. Найм для разработки и снижение доходов от майнинга уменьшили прибыль. |
|
Расходы G&A Q2 |
$19,4 млн годом ранее |
$31,3 млн |
Увеличились. Расходы выросли на 62%, поскольку Keel наняла старших специалистов по инфраструктуре. |
|
Ликвидность на 7 августа |
— |
$819 млн |
Укрепилась. Баланс включал $698 млн наличных и $121 млн необремененного биткоина. |
|
Портфель разработки |
— |
2,2 ГВт |
Продвинулся. Портфель включал 341 МВт энергизированных и 430 МВт обеспеченных мощностей. |
|
Биткоин продан с 1 апреля |
— |
1,085 BTC за $75 млн |
Переходит. Keel продолжала финансировать отход от майнинга. |
- Выручка в $30,4 млн упала на $30,5 млн в годовом исчислении: Снижение на 50% отражало выход Keel из майнинга и более слабую экономику биткоина. Будущие кварталы должны оцениваться больше по арендным вехам, поскольку сравнения с прошлым останутся искаженными до начала HPC-арендной платы.
- Убыток в $0,11 на акцию заменил прибыль в $0,02: Продолжающиеся операции потеряли $64,0 млн, в то время как прибыль от производных в $77,0 млн частично компенсировала операционный убыток в $140,8 млн. Операционные денежные потребности поэтому предоставляют более четкое представление, чем заголовочная чистая прибыль.
- Скорректированная EBITDA упала на $30,3 млн до отрицательной $23,7 млн: Более высокий штат разработки и меньшие доходы от майнинга подтолкнули маржу к отрицательной 78%. Результат показывает, что переход потребляет капитал до того, как арендные договоры начинают производить повторяющийся денежный поток.
- Ликвидность достигла $819 млн: Keel держала $698 млн наличными и $121 млн в необремененном биткоине после привлечения $458 млн через конвертируемые облигации. Баланс обеспечивает взлетную полосу разработки, хотя будущие условия финансирования остаются важными по мере роста строительных расходов.
- Портфель на 2,2 ГВт остается главным драйвером стоимости: Портфель включал 341 МВт энергизированных, 430 МВт обеспеченных и 1,5 ГВт на рассмотрении расширения. Аренда даже части этой мощности могла бы изменить выручку, хотя неподписанные мегаватты расширения не следует рассматривать как контрактный спрос.
Инвестиционный прогноз Keel Infrastructure (KEEL) на 2026 год: Бычий сценарий $10 против медвежьего сценария $3
Прогноз Keel на 2026 год зависит от того, сможет ли ее крупный энергетический портфель преобразоваться в подписанные арендные договоры AI дата-центров до дальнейшего снижения доходов от майнинга. Рост обеспечивается победами арендаторов и проектным финансированием, в то время как задержки аренды и разбавление остаются основными рисками.
Бычий сценарий: Подписанные арендные договоры AI дата-центров толкают KEEL к $10
Бычий сценарий предполагает, что Keel подпишет кредитоспособного гиперскейл-арендатора на одной или более приоритетных площадках, завершит ключевые разрешения и преобразует часть своих 341 МВт энергизированных мощностей в контрактные доходы HPC. Ликвидная позиция в $819 млн дает руководству пространство для продвижения долгосрочного оборудования без принятия слабых арендных условий.
Движение к $10 потребует четких арендных условий, включая мощность, продолжительность, арендную плату и кредитную поддержку, за которыми последует финансирование, ограничивающее разбавление. Видимое строительство в Moses Lake, Sharon или Panther Creek и повторяемая стоимость за мегаватт укрепят сценарий.
Читать далее: Топ акций высокопроизводительных вычислений (HPC) для отслеживания в 2026 году: Лидеры рынка ускоренных вычислений
Базовый сценарий: Устойчивый прогресс площадок держит KEEL между $5 и $7
Базовый сценарий предполагает, что Keel завершит разрешения и подпишет одно первоначальное соглашение об аренде, в то время как большинство мощностей расширения остаются до-доходными. Продажи майнинга продолжают снижаться, расходы на разработку остаются повышенными, и инвесторы ждут строительных вех перед присвоением большей стоимости портфелю.
KEEL мог бы торговаться в основном между $5 и $7 при этих условиях. Аренда, покрывающая значительные энергизированные или обеспеченные мощности, поддержала бы верхний конец. Повторные задержки, скорректированная EBITDA ниже отрицательной $24 млн или падающая ликвидность без контрактных доходов ослабили бы диапазон.
Медвежий сценарий: Задержки аренды тянут KEEL к $3
Медвежий сценарий предполагает, что переговоры с арендаторами займут больше времени, разрешения сорвутся, и обязательства по оборудованию повысят использование денежных средств до закрытия строительного финансирования. Доходы от майнинга продолжают снижаться с $30,4 млн без достаточной замещающей арендной платы, оставляя расходы на разработку неподдержанными повторяющимся доходом.
Движение к $3 станет более вероятным, если не будет подписан существенный арендный договор, баланс ликвидности в $819 млн быстро упадет или Keel выпустит дополнительные акции по низкой оценке. Большее разбавление и более низкая стоимость, присвоенная портфелю на 2,2 ГВт, добавили бы дальнейшее давление.
Прогнозы цены акций KEEL на 2026 год от аналитиков Уолл-стрит
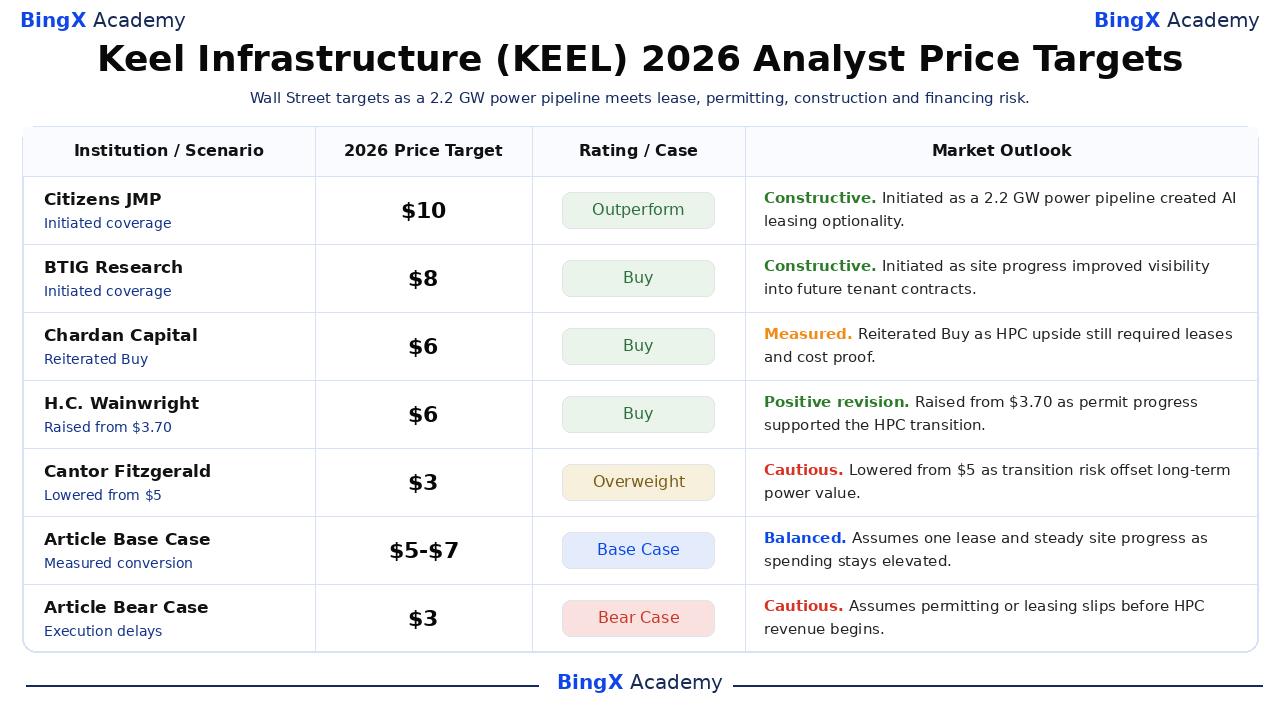
Эти пять датированных аналитических действий охватывают от $3 до $10 и отражают разделение между редкими энергетическими активами Keel и риском исполнения портфеля до аренды. Они являются сторонними справочными точками, а не единым прогнозом. Финальные строки Base и Bear являются редакционными сценариями BingX Academy.
|
Институт / Сценарий |
Ценовая цель 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Citizens JMP |
$10 |
Превосходить |
Конструктивно. 24 июня: инициировано, поскольку энергетический портфель Keel на 2,2 ГВт создал возможности аренды AI. |
|
BTIG Research |
$8 |
Покупать |
Конструктивно. 22 июля: инициировано, поскольку прогресс площадки улучшил видимость будущих арендных договоров. |
|
Chardan Capital |
$5,50 |
Покупать |
Измеренно. 8 июня: повторил Покупать, поскольку рост HPC все еще требовал арендных договоров и доказательства строительных затрат. |
|
H.C. Wainwright |
$5,50 |
Покупать |
Позитивная ревизия. 11 мая: повысил с $3,70, поскольку прогресс в разрешениях поддержал переход HPC. |
|
Cantor Fitzgerald |
$3 |
Превышать вес |
Осторожно. 9 апреля: понизил с $5, поскольку риск перехода компенсировал долгосрочную стоимость энергии. |
|
Базовый сценарий статьи |
$5-$7 |
Базовый сценарий |
Сбалансировано. Предполагает одну аренду и устойчивый прогресс площадки при повышенных расходах. |
|
Медвежий сценарий статьи |
$3 |
Медвежий сценарий |
Осторожно. Предполагает срыв разрешений или аренды до начала доходов HPC. |
Как торговать акциями Keel Infrastructure (KEEL) на BingX
Торгуйте прогнозом арендных договоров, разрешений и разработки дата-центров Keel Infrastructure, используя BingX TradFi и BingX AI инструменты. Поскольку KEEL может резко реагировать на арендные договоры, финансирование, продажи биткоина и строительные вехи, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
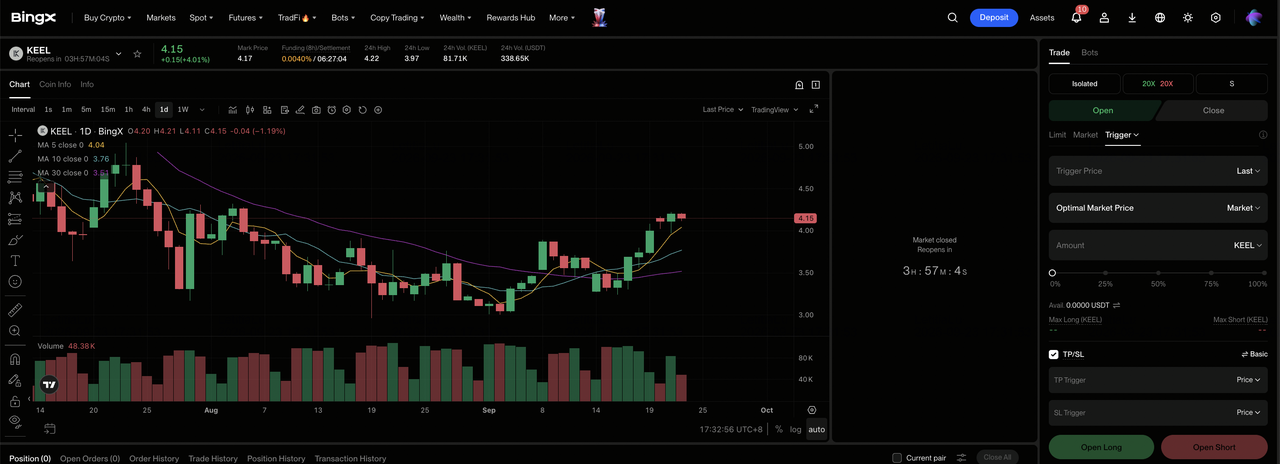
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите Keel Infrastructure (KEEL). Найдите и выберите бессрочные фьючерсы KEEL-USDT.
Шаг 3: Выберите ваше направление. Выберите Открыть длинную, если арендные договоры и разрешения улучшают видимость проекта. Выберите Открыть короткую, если задержки или финансирование ослабляют ожидаемую экономику на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Перекрестную маржу в зависимости от вашей толерантности к риску. Примерно 11% движение 18 сентября показывает, почему консервативное плечо и четкое определение размера позиции важны.
Шаг 5: Исполняйте строгие протоколы риска. Установите уровни Take-Profit и Stop-Loss (TP/SL) до или сразу после входа в сделку. KEEL может быстро реагировать на арендные договоры, разрешения, строительные расходы, привлечение капитала и цены биткоина.
Топ-5 рисков, за которыми следует следить инвесторам Keel Infrastructure в 2026 году
Портфель Keel на 2,2 ГВт создает значительный потенциал роста, но акционеры все еще сталкиваются с рисками аренды, строительства, финансирования и наследственного биткоина до того, как арендная плата дата-центров заменит снижающиеся доходы от майнинга.
- Портфель на 2,2 ГВт еще не является контрактным доходом: Большинство мощностей все еще зависит от разрешений, работы коммунальных служб и решений арендаторов. Задержки могли бы отодвинуть будущую арендную плату дальше, пока расходы на разработку продолжаются.
- Текущие убытки могут сократить ликвидную взлетную полосу: Скорректированная EBITDA Q2 была отрицательной $23,7 млн, а G&A достигла $31,3 млн до начала значительных доходов HPC. Продолжающиеся убытки могли бы сократить баланс ликвидности в $819 млн и увеличить будущие потребности в финансировании.
- Строительство дата-центров крайне капиталоемко: Подключенные к энергии площадки все еще нуждаются в зданиях, охлаждении, сетевом и электрическом оборудовании. Перерасход средств или более высокие процентные ставки могли бы ослабить доходность проектов, особенно с 1,5 ГВт, все еще классифицированными как мощности расширения.
- Конвертируемое финансирование может разбавить акционеров: Keel привлекла $458 млн через конвертируемые облигации. Будущие конверсии или дополнительная эмиссия акций могли бы расширить количество акций до того, как новые объекты начнут генерировать прибыль.
- Биткоин все еще добавляет волатильность во время перехода: Keel держала 1,861 BTC на 7 августа после продажи 1,085 BTC за $75 млн. Движения цены биткоина и время продажи все еще могут влиять на ликвидность и заголовочную прибыль, пока компания смещается к AI-инфраструктуре.
Заключительные мысли: Стоит ли инвестировать в Keel Infrastructure в 2026 году?
Keel контролирует значительный портфель разработки на 2,2 ГВт и имела $819 млн ликвидности для его продвижения, создавая достоверный путь от майнинга биткоина к AI-инфраструктуре. Нынешний финансовый профиль остается переходным. Выручка Q2 упала до $30,4 млн, скорректированная EBITDA достигла отрицательной $23,7 млн, и ни одна крупная HPC-аренда еще не начала замещать наследственную выручку.
Бычий сценарий нуждается в подписанных арендаторах, разрешениях и дисциплинированном финансировании для поддержки $10. Медвежий сценарий отражает задержанную аренду и разбавление, которые могли бы потянуть KEEL к $3. Консервативные трейдеры могут подождать экономики контрактов, строительных графиков и более четкого пути от 341 МВт энергизированных мощностей к повторяющемуся денежному потоку.
Напоминание о риске: Торговля и инвестирование в акции, такие как KEEL, связано с высоким риском потери капитала. Исполнение компании, рыночная волатильность, финансирование и левериджная торговля могут привести к быстрым убыткам. Проводите независимое исследование перед распределением капитала.
Связанное чтение
- Топ акций высокопроизводительных вычислений (HPC) для отслеживания в 2026 году: Лидеры рынка ускоренных вычислений
- Топ акций AI-энергетики для покупки в 2026 году: Ядерная, газовая, топливные элементы и строительство AI-энергетики
- Топ акций биткоин-майнинга для покупки в 2026 году: BTC Hashrate встречает поворот к AI-инфраструктуре
- Прогноз цены MARA Holdings (MARA) на 2026 год: Могут ли масштаб биткоина и AI-инфраструктура подтолкнуть MARA к $24?
- Прогноз цены TeraWulf (WULF) на 2026 год: Могут ли AI дата-центры подтолкнуть WULF к $20?
- Прогноз цены Riot Platforms (RIOT) на 2026 год: Может ли поворот к AI дата-центрам подтолкнуть RIOT к $43?
