

Oklo (OKLO) é uma empresa de tecnologia de fissão avançada desenvolvendo pequenas usinas de energia, reciclagem de combustível nuclear e produção de radioisótopos. Seu design Aurora visa eletricidade e calor confiáveis para data centers, locais industriais, comunidades e instalações de defesa, enquanto a Atomic Alchemy fornece uma rota potencial mais precoce para receita de isótopos. Este modelo verticalmente integrado cria vários caminhos de crescimento, embora a avaliação permaneça altamente sensível ao licenciamento, cronograma de construção, disponibilidade de combustível e intensidade de capital.
O trimestre mais recente mostrou progresso operacional ao lado do custo financeiro da comercialização. A receita do Q2 da Oklo alcançou $1,21 milhões, ainda assim a empresa relatou uma perda de $0,28 por ação e uma perda líquida de $81,6 milhões no primeiro semestre. Caixa e títulos negociáveis se aproximaram de $3,0 bilhões após o financiamento, enquanto o reator de teste de isótopos Groves alcançou primeira criticidade em 6 de agosto, deixando a conversão de marcos técnicos em fluxo de caixa comercial como o teste central de investimento.
A previsão das ações OKLO para 2026 agora se centra em duas visões concorrentes:
- O caso de licenciamento e implantação: Execução do Groves, progresso regulatório do Aurora e acordos de longo prazo com clientes de data centers e industriais poderiam validar o modelo integrado da Oklo e expandir o valor atribuído à energia futura contratada.
- O caso de cronograma e diluição: cronogramas de licenciamento estendidos, restrições de combustível e aumento do investimento em projetos poderiam empurrar a receita mais para frente, consumir o saldo maior de liquidez e reduzir a reivindicação de cada ação sobre o eventual fluxo de caixa.
Este guia detalha a previsão das ações OKLO, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se na atualização da empresa de 7 de agosto do Q2 2026 da Oklo, arquivamento trimestral e dados de mercado até 11 de setembro, além de como negociar futuros de ações OKLO na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Oklo Devem Saber em Setembro de 2026
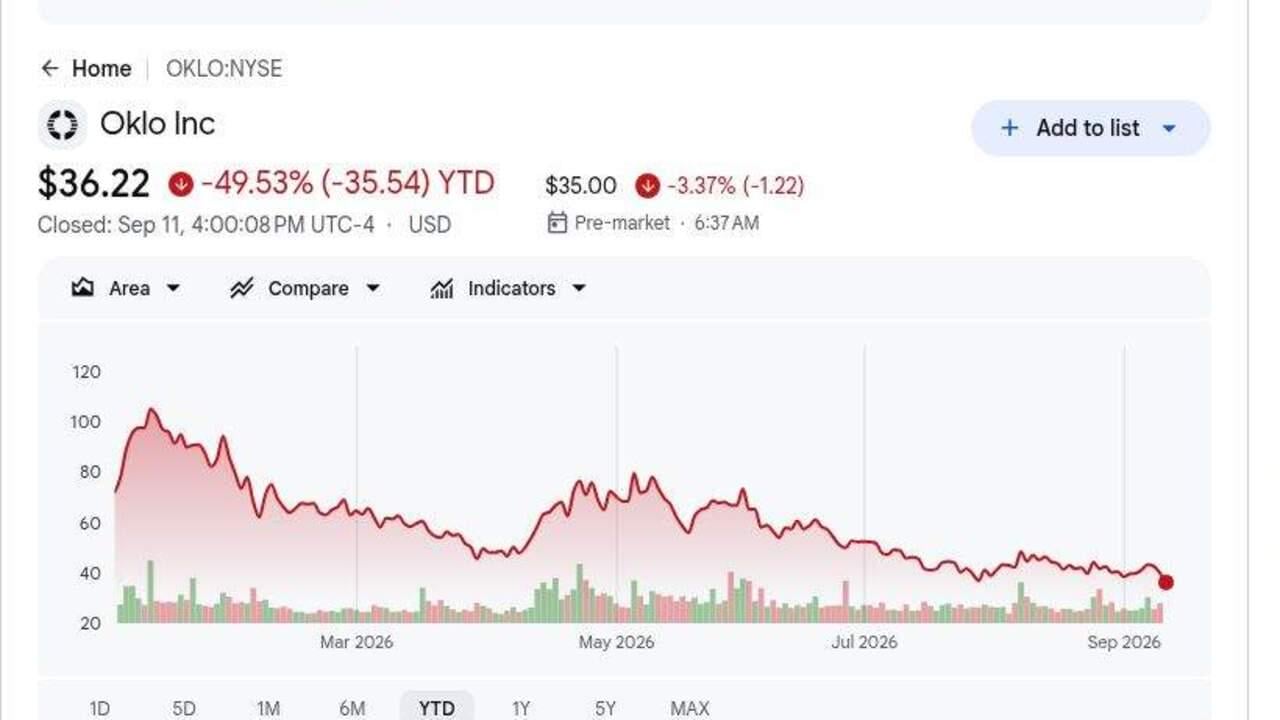
- OKLO fechou a $36,22 em 11 de setembro e caiu cerca de 49,53% no ano: As ações caíram 9,18% em uma sessão após a empresa anunciar um novo programa de ações de $1 bilhão. O movimento mostra como preocupações de financiamento podem superar o progresso técnico enquanto a receita do Aurora permanece anos distante.
- A receita do Q2 alcançou $1,21 milhões versus cerca de $0,09 milhões esperados: O resultado superior veio de uma base muito pequena, e a receita permanece menor em relação às despesas operacionais. Os investidores ainda avaliam a Oklo principalmente com base no licenciamento, compromissos de clientes e economia futura de projetos.
- A perda líquida do primeiro semestre aumentou para $81,6 milhões: A perda operacional alcançou $124,2 milhões, enquanto o uso de caixa operacional mais que dobrou para $65,5 milhões. Maiores gastos com engenharia e desenvolvimento podem avançar a plataforma, mas também aumentam o retorno exigido de projetos futuros.
- Caixa e títulos negociáveis se aproximaram de $3,0 bilhões: O saldo aumentou de cerca de $1,4 bilhões no final de 2025 após financiamento de ações. A pista maior suporta projetos Aurora, combustível e isótopos, embora emissões repetidas de ações possam diluir o valor futuro por ação.
- O reator Groves alcançou primeira criticidade em 6 de agosto: O marco seguiu a autorização de inicialização do Departamento de Energia em julho e fornece experiência operacional real em infraestrutura de isótopos. Isso não substitui o licenciamento ainda necessário para usinas comerciais Aurora.
O Que É a Oklo (OKLO)?
A Oklo está desenvolvendo sistemas de fissão avançada compactos destinados a vender eletricidade e calor através de acordos de energia de longo prazo, em vez de principalmente vender reatores. Sua usina Aurora usa tecnologia de reator rápido e é projetada em torno de longos períodos operacionais, características de segurança passiva e capacidade de usar combustível recuperado ou recém-enriquecido. A empresa também está construindo capacidades de reciclagem de combustível e ativos de produção de isótopos através da Atomic Alchemy. Os clientes-alvo incluem data centers, instalações industriais, locais governamentais, comunidades remotas e outros usuários que buscam energia firme e livre de carbono.
A estratégia de longo prazo da Oklo conecta geração de energia, suprimento de combustível, fabricação e isótopos dentro de uma plataforma. A empresa tem um acordo com Meta para um campus de energia nuclear em Ohio, uma colaboração com Vertiv em torno de energia e resfriamento para data centers, e iniciativas de combustível envolvendo Centrus e Standard Nuclear. Programas do Departamento de Energia apoiam trabalho em Idaho e utilização de plutônio excedente, enquanto aquisições da ARMEC e Creative Engineers adicionam capacidades de fabricação e sistemas de sódio. Esses relacionamentos podem reduzir lacunas de execução, embora cada usina comercial ainda dependa de progresso regulatório e de construção específico do local.
Resultados Q2 2026 da Oklo (OKLO): Liquidez, Uso de Caixa e Primeira Criticidade do Groves
A Oklo relatou receita do Q2 de $1,21 milhões versus cerca de $0,09 milhões esperados, enquanto a perda GAAP por ação de $0,28 foi $0,12 maior que o consenso de $0,16. A perda líquida do primeiro semestre alcançou $81,6 milhões, a perda operacional totalizou $124,2 milhões e o uso de caixa operacional aumentou para $65,5 milhões. As compras de propriedades e equipamentos subiram para $126,9 milhões conforme o desenvolvimento físico acelerou, enquanto caixa e títulos negociáveis se aproximaram de $3,0 bilhões e o Groves alcançou primeira criticidade.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita Q2 2026 |
$0,09M consenso |
$1,21M |
Superou. Receita excedeu o consenso em cerca de $1,12M. |
|
Perda GAAP Q2 por ação |
$0,16 perda consenso |
$0,28 perda |
Perdeu. Perda foi $0,12 maior que o esperado. |
|
Perda líquida do primeiro semestre |
$53,2M no primeiro semestre de 2025 |
$81,6M |
Ampliou. Perda aumentou $28,4M no ano. |
|
Perda operacional do primeiro semestre |
— |
$124,2M |
Maior. Gastos com desenvolvimento permaneceram elevados. |
|
Uso de caixa operacional do primeiro semestre |
$30,7M no primeiro semestre de 2025 |
$65,5M |
Aumentou. Uso de caixa mais que dobrou no ano. |
|
Compras de propriedades e equipamentos do primeiro semestre |
$1,2M no primeiro semestre de 2025 |
$126,9M |
Expandiu. Construção de infraestrutura acelerou materialmente. |
|
Caixa e títulos negociáveis |
Cerca de $1,4B no final de 2025 |
Cerca de $3,0B |
Fortaleceu. Financiamento de ações expandiu a pista do projeto. |
|
Marco do reator Groves |
Autorização de inicialização em julho |
Primeira criticidade alcançada em 6 de agosto |
Alcançado. O reator de teste de isótopos atingiu um marco operacional. |
- Receita de $1,21 milhões superou o consenso em cerca de $1,12 milhões: O resultado superior estabelece uma base de receita inicial, embora as vendas permaneçam pequenas em relação à perda operacional de $124,2 milhões do primeiro semestre. Licenciamento e progresso do projeto ainda importam mais para a avaliação do que receita trimestral.
- A perda de $0,28 por ação foi $0,12 maior que o esperado: A perda líquida do primeiro semestre aumentou $28,4 milhões para $81,6 milhões. Maiores gastos com engenharia e projetos precisam se traduzir em marcos regulatórios e de construção claros.
- O uso de caixa operacional mais que dobrou para $65,5 milhões: O número do ano anterior foi $30,7 milhões, enquanto as compras de propriedades e equipamentos subiram de $1,2 milhões para $126,9 milhões. A Oklo está se movendo do trabalho de design para ativos físicos, aumentando tanto a prova de execução quanto a exposição de capital.
- A liquidez aumentou de cerca de $1,4 bilhões para quase $3,0 bilhões: Captações de ações expandiram a pista para projetos Aurora, combustível e isótopos. O saldo maior reduz a pressão de financiamento de curto prazo, embora o novo programa de ações de $1 bilhão mantenha o risco de diluição relevante.
- O Groves alcançou primeira criticidade após autorização de inicialização em julho: O marco dá à Oklo experiência operacional em um ambiente de reator avançado. Usinas Aurora comerciais ainda requerem licenciamento separado, combustível, local e aprovações de clientes, então o risco de cronograma permanece.
Perspectivas de Investimento 2026 da Oklo (OKLO): Caso Otimista $100 vs. Caso Pessimista $25
O teste central é se marcos regulatórios, de combustível e de construção podem validar o fluxo de caixa futuro do Aurora rapidamente o suficiente para justificar perdas contínuas e investimento financiado por ações.
O Caso Otimista: Desenvolvimento Nuclear Mais Rápido Empurra OKLO em Direção a $100
O Caso Otimista assume que o Groves fortalece a credibilidade regulatória da Oklo, o licenciamento do Aurora avança e as estruturas de clientes se tornam projetos vinculantes. Relacionamentos com Meta, Vertiv, Centrus e o Departamento de Energia ajudam a abordar demanda, integração, combustível e requisitos de local.
Um movimento em direção a $100 exigiria progresso claro no licenciamento do Aurora em Idaho, termos comerciais firmes para demanda importante de data centers e gastos controlados contra quase $3,0 bilhões de liquidez. Mais compromissos de combustível, marcos de construção e custos de capital menores esperados fortaleceriam o caso.
O Caso Base: Progresso Regulatório Estável Mantém OKLO Entre $55 e $75
O Caso Base assume que a Oklo avança o trabalho de licenciamento, combustível e fabricação enquanto o Groves começa a produzir dados operacionais. O interesse dos clientes permanece forte, embora a receita comercial do Aurora permaneça distante e o uso de caixa permaneça elevado conforme vários projetos se desenvolvem em paralelo.
OKLO poderia negociar principalmente entre $55 e $75 sob essas condições. Progresso regulatório, liquidez acima de $2 bilhões e acordos firmes de clientes apoiariam a faixa. Atrasos importantes no Aurora ou outro grande programa de ações enfraqueceriam a extremidade superior.
O Caso Pessimista: Atrasos de Projetos e Diluição Puxam OKLO em Direção a $25
O Caso Pessimista assume que as revisões de licenciamento demoram mais, os planos de combustível atrasam e os custos de construção aumentam antes da receita comercial começar. Maiores gastos consumiriam a liquidez mais rapidamente e aumentariam a dependência do financiamento de ações.
Um movimento em direção a $25 se tornaria mais provável se os marcos do Aurora atrasassem um ano ou mais, o uso de caixa operacional aumentasse materialmente acima do nível de $65,5 milhões do primeiro semestre, ou as estruturas de clientes falhassem em se tornar contratos financiáveis. Restrições de combustível ou estouro de custos adicionariam pressão adicional.
Previsões de Preço das Ações OKLO para 2026 por Analistas de Wall Street
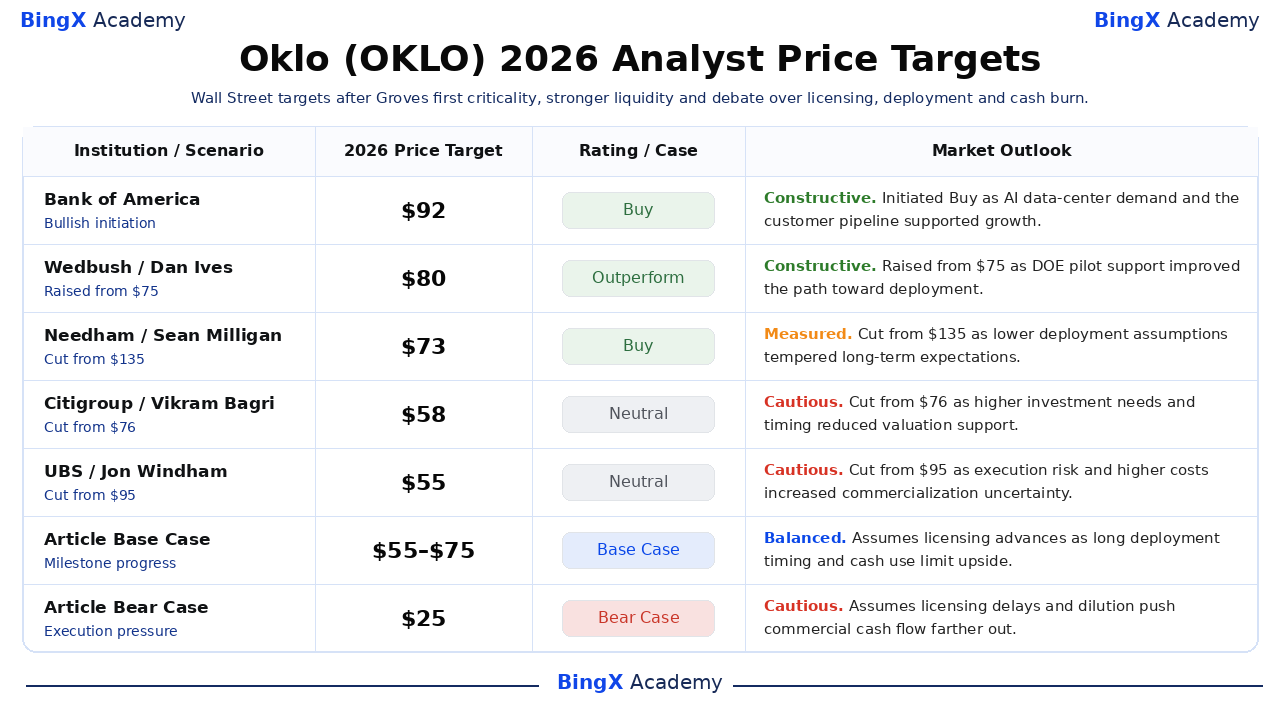
Essas ações datadas de analistas abrangem $55 a $92 e refletem diferentes suposições sobre demanda de data centers, licenciamento, cronograma de implantação e necessidades de capital. São pontos de referência de terceiros e não uma única previsão de consenso. As linhas finais de Caso Base e Pessimista são cenários editoriais da Academia BingX e são rotuladas separadamente.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Bank of America / Dimple Gosai |
$92 |
Compra |
Construtiva. 23 de setembro: iniciou Compra já que a demanda de data centers de IA e o pipeline de clientes apoiaram o crescimento. |
|
Wedbush / Dan Ives |
$80 |
Outperform |
Construtiva. 12 de agosto: elevou de $75 já que o apoio do piloto DOE melhorou o caminho para implantação. |
|
Needham / Sean Milligan |
$73 |
Compra |
Medida. 26 de março: cortou de $135 já que suposições de implantação menores moderaram as expectativas. |
|
Citigroup / Vikram Bagri |
$57,50 |
Neutro |
Cautelosa. 26 de março: cortou de $76 já que necessidades de investimento maiores e cronograma reduziram o apoio à avaliação. |
|
UBS / Jon Windham |
$55 |
Neutro |
Cautelosa. 26 de março: cortou de $95 já que risco de execução e custos maiores aumentaram a incerteza. |
|
Caso Base do Artigo |
$55–$75 |
Caso Base |
Equilibrado. Assume que o licenciamento avança conforme o cronograma longo de implantação e uso de caixa limitam a alta. |
|
Caso Pessimista do Artigo |
$25 |
Caso Pessimista |
Cauteloso. Assume atrasos de licenciamento e diluição empurram fluxo de caixa comercial mais para frente. |
Como Negociar Ações da Oklo (OKLO) na BingX
Negocie as perspectivas de licenciamento do Aurora, implantação nuclear e demanda de data centers da Oklo usando BingX TradFi e ferramentas BingX AI. Como OKLO pode reagir drasticamente a marcos regulatórios, acordos de clientes e financiamento de ações, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
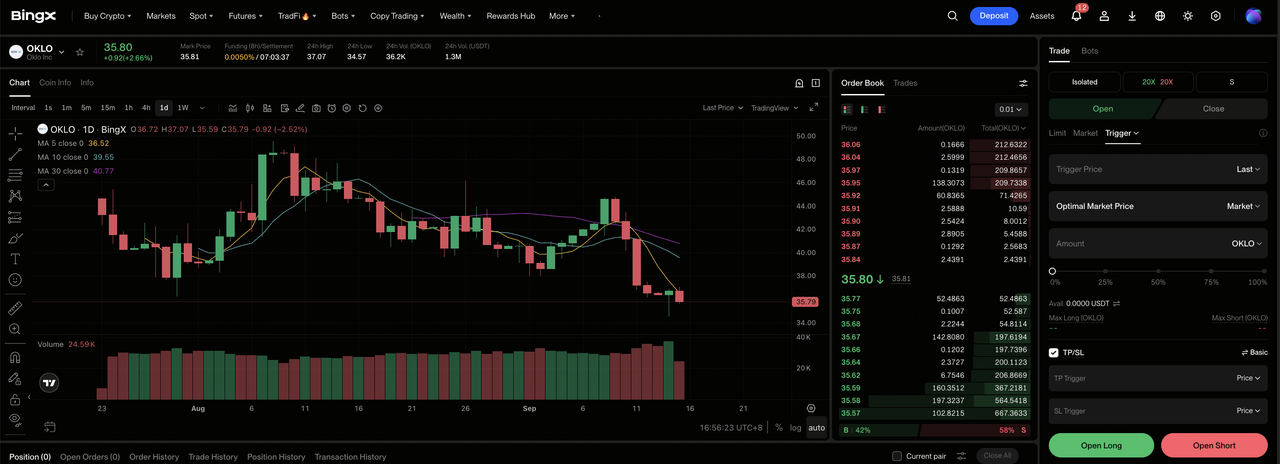
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Oklo (OKLO). Procure e selecione o contrato de futuros perpétuos OKLO-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se licenciamento, compromissos de clientes e execução de projetos avançarem. Selecione Abrir Short se atrasos, queima de caixa ou diluição enfraqueceram o valor esperado por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Isolada ou Margem Cruzada baseado na sua tolerância ao risco. OKLO caiu cerca de 49,53% no ano até 11 de setembro, mostrando por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. OKLO pode reagir rapidamente a ações da NRC, marcos DOE, acordos de combustível, atualizações de construção, contratos de clientes e financiamento.
Top 5 Riscos a Observar para Investidores da Oklo em 2026
A avaliação da Oklo depende do progresso regulatório, suprimento de combustível, construção, contratos de clientes e financiamento. Esses riscos podem atrasar o fluxo de caixa futuro ou reduzir seu valor por ação.
- Atrasos no licenciamento poderiam adiar a receita de energia: A primeira criticidade do Groves é significativa, mas o Aurora ainda requer aprovações separadas. Revisões mais longas estenderiam os gastos com engenharia e local antes do início das vendas de eletricidade.
- O suprimento de combustível poderia desacelerar a implantação: Aurora depende de combustível recuperado, HALEU ou fontes alternativas. Atrasos envolvendo fornecedores ou material governamental poderiam adiar projetos e deixar nova capacidade subutilizada.
- O uso de caixa poderia aumentar rapidamente: O fluxo de saída de caixa operacional do primeiro semestre alcançou $65,5 milhões, enquanto as compras de propriedades e equipamentos totalizaram $126,9 milhões. Múltiplos projetos de energia, combustível e isótopos poderiam consumir a base de liquidez de quase $3,0 bilhões mais rapidamente que o esperado.
- Mais financiamento de ações poderia diluir os acionistas: Um novo programa de ações de $1 bilhão contribuiu para a venda de setembro. Ações adicionais espalhariam receita futura e ganhos por uma base maior.
- Acordos de clientes podem levar mais tempo para se tornarem contratos vinculantes: Relacionamentos com Meta e outros clientes apoiam a demanda, mas preços, datas de entrega e termos de crédito ainda importam. Termos comerciais mais fracos poderiam reduzir retornos de projetos e o valor atribuído à capacidade anunciada.
Considerações Finais: Você Deveria Investir na Oklo em 2026?
A Oklo se moveu além de apresentações para marcos operacionais físicos. O Groves alcançou primeira criticidade, parcerias abordam demanda de data centers e combustível, e quase $3,0 bilhões de liquidez apoiam desenvolvimento contínuo. O modelo financeiro permanece inicial, no entanto, com $81,6 milhões de perda líquida do primeiro semestre e $126,9 milhões de compras de capital precedendo receita material de energia comercial.
O Caso Otimista requer execução de licenciamento, combustível e clientes para apoiar $100. O Caso Pessimista reflete atrasos, custos maiores e diluição que poderiam puxar OKLO em direção a $25. Traders conservadores podem esperar por um cronograma de licenciamento do Aurora definido, contratos de clientes financiáveis e evidência de que a liquidez pode financiar as primeiras usinas comerciais sem programas repetidos de grandes ações.
Lembrete de Risco: Negociar e investir em ações como OKLO envolve alto risco de perda de capital. Atrasos de licenciamento, estouros de construção, restrições de combustível, mudanças de clientes, queima de caixa, diluição e trading alavancado podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Principais Ações e ETFs de Energia para Comprar em 2026: A Crise de Energia de IA Encontra Volatilidade Geopolítica
- Principais Ações de Energia de IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Construção de Energia de IA
- Previsão de Preço da NuScale Power (SMR) 2026: Avanço de Energia Limpa ou Miragem de Capital Intensivo?
- Previsão das Ações SLB 2026: Breakout de IA Digital $83 ou Armadilha Geopolítica $48?
- Previsão de Preço da Bloom Energy (BE) 2026: Pode a Energia de Data Centers de IA Empurrar BE em Direção a $350?
