Sidus Space (SIDU) は小規模な 宇宙・防衛技術企業で、衛星製造、ペイロード統合、ミッション運用、AI対応データサービス、防衛ハードウェアを提供しています。LizzieSatは中核の軌道プラットフォームで、Orlaith AIエコシステム、FeatherEdge処理、Fortis VPXミッションコンピューターがサポートしています。この統合モデルは複数の商業化経路を提供していますが、SIDUは契約タイミング、負の総利益率、希薄化に敏感な状態が続いています。
最新四半期では、商業的規模を実証せずに流動性が強化されました。 Sidus Space 2026年第2四半期売上高は、固定価格マイルストーンが期間間でシフトしたため54%減の583,000ドルとなり、総損失は39%改善して630,000ドル、純損失は15%改善して480万ドルとなりました。現金は株式公開後に1億6,650万ドルに達し、有期債務はゼロとなり、中心的な投資問題は、株式ベースが再び拡大する前にその資本が経常的な政府・商業売上高を生み出せるかということです。
2026年のSIDU株価予測は現在、2つの競合する見解が中心となっています:
- 商業化・防衛契約ケース: LizzieSatミッション、Fortis VPX採用、新たな政府・情報機関賞は、583,000ドルの四半期ベースから売上高を押し上げ、6ドルへの動きをサポートする可能性があります。
- 売上高タイミング・損失・希薄化ケース: マイルストーンの遅延、継続的な負の総利益率、さらなる株式発行により、各株式の将来成長に対する請求権が減少し、SIDUを1ドルに押し下げる可能性があります。
このガイドでは、Sidus Spaceの8月14日の2026年第2四半期決算発表、四半期報告書、9月15日までの市場データ、さらに SIDU株価先物の取引方法を BingX TradFiでUSDT担保で行う方法を基に、SIDU株価予測、2026年価格シナリオ、主要リスク、アナリスト見解を詳しく解説します。
2026年9月のSidus Space投資家が知るべきトップ5項目
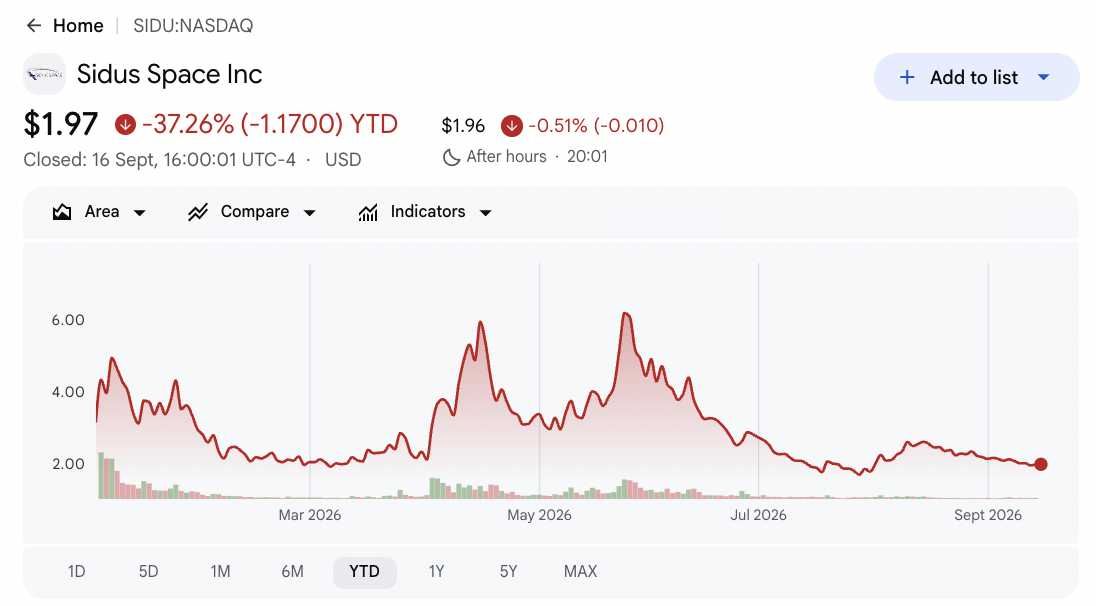
- SIDUは9月15日に1.96ドルで終了し、年初来約38.65%下落: 株価は2026年に6.79ドルの高値まで取引され、小型宇宙株のバリュエーションがいかに急速に反転するかを示しています。持続的な回復は現在、物語の勢いよりも契約転換により依存しています。
- 第2四半期売上高は54%減の583,000ドル: 固定価格契約のマイルストーンが期間間でシフトしたため、売上高は126万1,000ドルから減少しました。小さなベースは、1つの顧客承認イベントが四半期結果を大幅に変える可能性があることを意味します。
- 総損失は39%改善して630,000ドル: 売上原価は売上高減少より速い47%減の121万3,000ドルとなりました。改善は助けになりますが、売上高はまだ直接コストを賄っていません。
- 現金は有期債務なしで1億6,650万ドルに到達: 残高は、5月に1株5.08ドルで1億ドルの公募を含む資本調達後、年末の4,320万ドルから上昇しました。より大きな資金調達期間は開発をサポートしますが、希薄化リスクを増大させます。
- LizzieSatがFortis VPX Maxima統合で振動試験を完了: プラットフォームは、オンボード推論のためのARMプロセッサー、FPGA、NVIDIA エッジAIエンジンを組み合わせています。商業的価値は依然として打ち上げ、軌道上性能、顧客採用に依存しています。
Sidus Space (SIDU)とは何か?
Sidus Spaceは衛星と宇宙ハードウェアの設計・製造、顧客ペイロードの統合、ミッション計画・運用のサポート、宇宙ベースのデータサービスの開発を行っています。フロリダにある35,000平方フィートの施設では、主要な打ち上げインフラの近くで製造、組み立て、統合、テストを実行しています。LizzieSatは、ホストされたペイロードと同社運営ミッション用のモジュール式マルチセンサー宇宙船を提供します。収入は、政府、防衛、情報、商業顧客向けのエンジニアリング・製造契約、ペイロードホスティング、ミッションサービス、最終的にはAI強化データ製品の経常収入から得ることができます。
長期戦略は、Sidusをプロジェクトベースのエンジニアリングから独自のプラットフォームと経常サービスに移行させることです。LizzieSatは軌道層を提供し、OrlaithとFeatherEdgeがセンサー情報を処理し、Fortis VPX Maximaが宇宙、航空、陸上、海上全体でソフトウェア定義ミッションコンピューティングを拡張します。同社は NVIDIA エッジAIエンジンを統合し、Element U.S. Space & Defenseと環境適格性について作業しました。 Russell 2000、Russell 3000、Russell Microcapへの組み入れは可視性を向上させる可能性がありますが、持続的価値は依然として顧客契約と反復可能なミッション実行に依存しています。
続きを読む: SpaceX IPO前に購入すべきトップ宇宙株
Sidus Space (SIDU) 2026年第2四半期決算概要:売上高減少、純損失縮小、流動性強化
Sidusは第2四半期売上高583,000ドル(126万1,000ドルから54%減)、希薄化後1株当たり損失0.06ドル(前年同期0.31ドル)を報告しました。総損失は39%改善して630,000ドル、純損失は15%縮小して478万1,000ドルとなりましたが、SG&Aが19%増加したため調整EBITDAの損失は507万6,000ドルに拡大しました。現金は有期債務なしで1億6,650万ドルに増加し、はるかに強い資金調達ポジションを、まだ正の総利益を達成していない営業モデルから分離しました。
続きを読む: Sidus Space (SIDU) 2026年第2四半期決算:売上高54%減、1億6,650万ドルの資金調達期間も2.50%の下落を防げず
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
第2四半期売上高 |
2025年第2四半期126万1,000ドル |
58万3,000ドル |
減少。マイルストーンタイミングで54%減。 |
|
希薄化後1株当たり損失 |
2025年第2四半期-0.31ドル |
-0.06ドル |
改善。より狭い損失と高い株式数が1株当たり損失を減少させた。 |
|
総損失 |
2025年第2四半期-102万7,000ドル |
-63万ドル |
改善。総損失39%縮小。 |
|
純損失 |
2025年第2四半期-562万5,000ドル |
-478万1,000ドル |
改善。84万4,000ドル、15%縮小。 |
|
調整EBITDA損失 |
2025年第2四半期-394万6,000ドル |
-507万6,000ドル |
拡大。投資により損失が112万9,000ドル増加。 |
|
SG&A |
2025年第2四半期426万3,000ドル |
506万3,000ドル |
増加。前年同期比19%増。 |
|
現金 |
12月31日時点で4,317万6,000ドル |
1億6,652万1,000ドル |
強化。株式調達により流動性増加。 |
|
5月の公募 |
— |
総額1億ドル調達 |
資本調達。5.08ドルで1,968万5,000株または事前資金調達済みワラント。 |
- 58万3,000ドルの売上高が前年同期比67万8,000ドル減少: 54%の減少は、定期サブスクリプションの弱さではなく、固定価格マイルストーンのタイミングを反映しています。契約スケジュールと顧客承認が短期的な売上高の主要な推進要因です。
- 1株当たり損失が0.31ドルから0.06ドルに改善: 純損失は84万4,000ドル縮小しましたが、加重平均株式数は1,830万株から8,530万株に増加しました。したがって、1株当たりの改善は純利益の改善と希薄化の両方を反映しています。
- 総損失が39万7,000ドル改善して63万ドル: 売上原価は47%減の121万3,000ドルとなりました。Sidusは依然として売上高1ドルあたり2ドル以上の直接コストを費やしており、規模とミックスが商業化の中心となっています。
- 調整EBITDA損失が112万9,000ドル拡大して507万6,000ドル: Sidusがプラットフォームとコーポレートインフラストラクチャーに投資したため、SG&Aは19%増の506万3,000ドルとなりました。固定費が吸収される前に売上高が大幅に成長する必要があります。
- 現金が1億2,330万ドル増加して1億6,650万ドル: Sidusは有期債務を消去し、資金調達期間を獲得しましたが、5月の公募により1,968万5,000株または同等品が追加されました。将来価値は、希薄化より速い売上高成長に依存します。
Sidus Space (SIDU) 2026年投資見通し:6ドル強気ケース vs 1ドル弱気ケース
Sidus Spaceの2026年見通しは、LizzieSat、エッジAIハードウェア、政府プログラムが強い流動性ポジションを反復可能な売上高に転換できるかどうかに依存します。主なリスクは、営業損失と希薄化が続く中で商業化が遅いことです。
強気ケース:宇宙・防衛需要の強化がSIDUを6ドルへ押し上げ
強気ケースは、次のLizzieSatが予定通り進歩し、Fortis VPXが外部顧客を獲得し、政府や情報機関の受賞が反復可能なミッション売上高を創出することを想定しています。四半期売上高は58万3,000ドルを大幅に上回り、直接コストが吸収されることで総損失が正転します。
6ドルへの動きには、指名契約、成功した打ち上げ実行、調整EBITDA損失の縮小への明確な道筋が必要です。より強い受注、正の総利益率、大規模な株式調達なしでのより多くの定期データサービス売上高がケースを強化するでしょう。
ベースケース:着実な商業的進歩がSIDUを2.50~3.50ドル間に維持
ベースケースは、Sidusが1億6,650万ドルの現金残高を使用して、契約売上高が徐々に改善する中で製品・ミッション開発に資金を提供することを想定しています。マイルストーンのタイミングが四半期結果を不安定にする一方、売上高に対して営業費用が高いままです。
流動性が強く、商業化マイルストーンが進歩すれば、SIDUは主に2.50~3.50ドル間で取引される可能性があります。四半期売上高の増加と調整EBITDA損失の縮小がレンジをサポートし、売上高停滞や別の大規模株式発行が上限を弱めるでしょう。
弱気ケース:売上高低迷と希薄化がSIDUを1ドルへ引き下げ
弱気ケースは、契約がさらに先延ばしになり、LizzieSatの商業化に時間がかかり、総利益が負のままであることを想定しています。現金は507万6,000ドルの調整EBITDA損失を縮小するのに十分な売上高なしに開発・企業費用に資金を提供します。
四半期売上高が58万3,000ドル近くにとどまり、総利益率が負のまま、またはSidusが現在の現金残高にもかかわらず株式市場に戻る場合、1ドルへの動きの可能性が高くなります。追加株式は既存投資家の将来プログラム価値に対する請求権をさらに減少させるでしょう。
ウォール街アナリストによる2026年SIDU株価予測
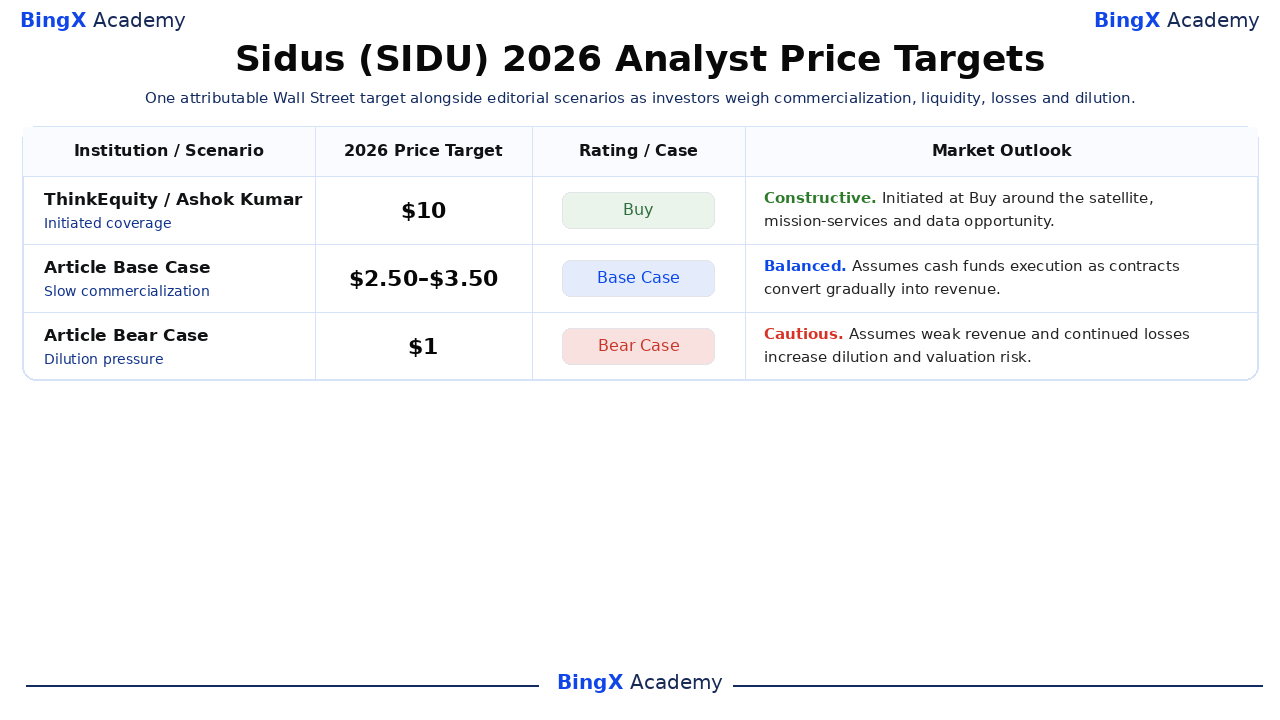
SIDUは例外的に売り側カバレッジが薄いです。MarketScreener、Benzinga、Zacks、Investing.comを通じて、実名の機関による日付のある行動は1つしか見つかりませんでした。したがって、表は同じ目標を複製したり企業を発明したりする代わりに、その実際の行動と明確にラベル付けされた2つのBingXアカデミー編集シナリオを示しています。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場見通し |
|
ThinkEquity / Ashok Kumar |
10ドル |
買い |
建設的。4月8日:衛星、ミッションサービス、データ機会に関する2024年のカバレッジ開始。 |
|
記事ベースケース |
2.50~3.50ドル |
ベースケース |
バランス。契約が徐々に売上高に転換する中で現金が実行に資金提供することを想定。 |
|
記事弱気ケース |
1ドル |
弱気ケース |
慎重。売上高低迷と継続的損失が希薄化とバリュエーションリスクを増大させることを想定。 |
BingXでSidus Space (SIDU)株を取引する方法
BingX TradFiと BingX AIツールを使用して、Sidus Spaceのミッション、契約転換、資金調達見通しを取引しましょう。SIDUは打ち上げ、受賞、資金調達に鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
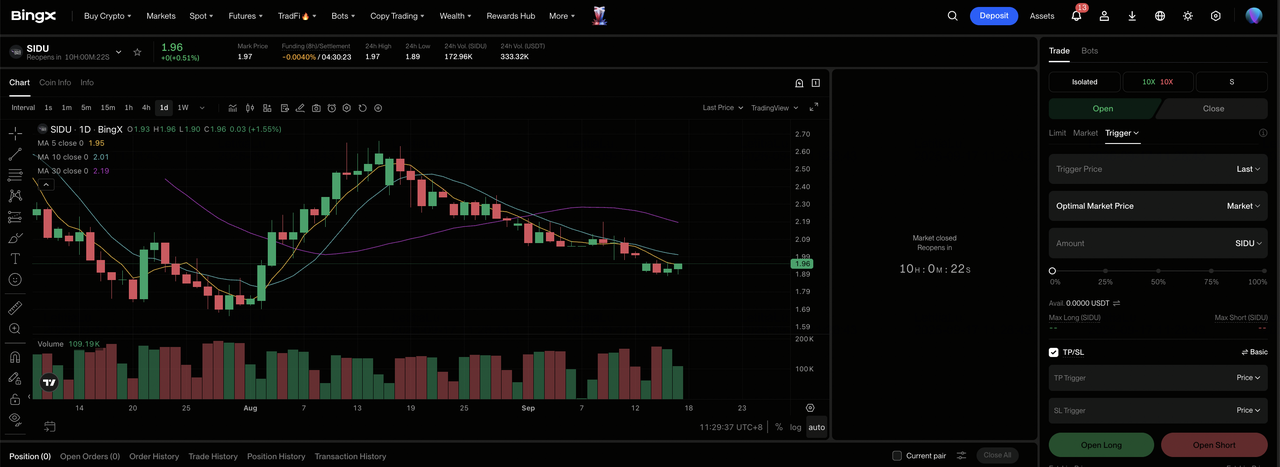
ステップ1:BingX TradFiにアクセス。 サインアップして専用 TradFiセクションにナビゲートします。
ステップ2:Sidus Space (SIDU)を選択。 SIDU-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。契約とミッションが売上高を改善する場合は ロング注文を選択します。損失や希薄化が1株当たり価値を弱める場合はショート注文を選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。1~6ドルのシナリオ範囲は保守的レバレッジをサポートします。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確・損切り (TP/SL)レベルを設定します。
2026年Sidus Space投資家が注意すべきトップ5リスク
Sidusは契約タイミング、マージン、希薄化、ミッション実行リスクに直面しています。これらの要因は売上高可視性、現金使用、1株当たり価値に影響する可能性があります。
- 契約タイミングが四半期売上高の大部分を動かす可能性: 第2四半期売上高は、固定価格マイルストーンが期間間でシフトしたため67万8,000ドル減少しました。遅延は、契約がアクティブなままでも報告売上高と現金収入の両方を減少させる可能性があります。
- 負の総利益により営業クッションがほとんどない: Sidusは58万3,000ドルの売上高に対して63万ドルの総損失を記録しました。コスト超過や低マージン作業は、SG&Aを考慮する前に損失を拡大する可能性があります。
- 希薄化が営業進歩を相殺する可能性: 加重平均株式数は前年同期比で1,830万株から8,530万株に増加しました。より多くの発行は将来収益と契約価値をより大きな株式ベースに拡散させるでしょう。
- 打ち上げや宇宙船の故障が商業化を遅らせる可能性: LizzieSatはまだ成功した打ち上げと信頼できる軌道上運用が必要です。技術的問題により顧客が遅延し、交換コストが追加され、データ収集が中断される可能性があります。
- アナリストカバレッジが薄いためバリュエーション不確実性が増加: 実名の10ドル目標が1つしかなく、外部比較が限定されます。したがって、センチメントや流動性の変化は、営業結果の大きな変化がなくても鋭い価格変動を生み出す可能性があります。
最終的見解:2026年にSidus Spaceに投資すべきか?
Sidusははるかに多くの流動性、有期債務なし、より広い独自技術スタックで商業化段階に入ります。LizzieSatとFortis VPXは政府、防衛、商業市場への正当なルートを提供します。わずか58万3,000ドルの第2四半期売上高と507万6,000ドルの調整EBITDA損失は、技術的進歩がまだ財務規模になっていないことを示しています。
強気ケースには6ドルをサポートするための契約、ミッション、正の総利益が必要です。弱気ケースは、SIDUを1ドルへ引き下げる可能性がある売上高の停滞、持続的損失、希薄化を反映しています。保守的トレーダーは、強化されたバランスシートを持続的な1株当たり価値として扱う前に、反復可能な四半期売上高、正の総利益率、より低い現金燃焼を待つ可能性があります。
リスク注意: SIDUのような株式の取引と投資には高い資本損失リスクが伴います。ミッション失敗、契約遅延、負のマージン、希薄化、小型株ボラティリティ、レバレッジ取引は急速な損失を生み出す可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- 2026年に購入すべきトップ防衛株:プライム、ミサイル、ドローン、宇宙、AI対応戦争
- SpaceX IPO前に購入すべきトップ宇宙株
- Rocket Lab (RKLB) 2026年価格予測:新ロケットと防衛成長がRKLBを150ドルへ押し上げる可能性は?
- Redwire (RDW) 2026年価格予測:宇宙・防衛受注がRDWを24ドルへ押し上げる可能性は?
- Firefly Aerospace (FLY) 2026年価格予測:打ち上げ・防衛成長がFLYを55ドルへ押し上げる可能性は?
- Lockheed Martin (LMT) 2026年価格予測:記録的受注残がLMTを700ドルへ押し上げる可能性は?
