Taiwan Semiconductor Manufacturing Company (TSMC) memproduksi chip yang dirancang oleh pelanggan di berbagai segmen seperti smartphone, komputasi AI dan jaringan. Node terdepan dan pengemasan canggih menjadi inti pertumbuhannya, sementara pabrik di luar negeri memperluas kapasitas produksi. Hasil proses baru, utilisasi pelanggan, dan biaya ekspansi ke luar negeri menentukan apakah pesanan AI yang terus meningkat menghasilkan keuntungan yang cukup untuk membenarkan program modal yang secara historis sangat besar.
Kuartal terbaru menunjukkan produksi dua nanometer yang semakin berkembang sementara margin menyerap biaya peningkatan kapasitas. Pendapatan Q3 TSMC dalam dolar AS mencapai $46,72 miliar, naik 41,2% secara year-over-year, dan N2 naik menjadi 8% dari pendapatan wafer. Laba per saham yang diencerkan adalah $4,60 per ADR AS, tetapi margin kotor turun dari Q2 menjadi 66,4%. Ujian Q4 adalah apakah volume yang lebih besar dapat mengimbangi biaya node baru dan pabrik di luar negeri.
Perkiraan harga saham TSM untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus permintaan node canggih: Akselerator AI, produksi 2-nanometer, dan panduan pendapatan Q4 yang lebih kuat dapat mempertahankan laba premium seiring kapasitas baru mulai beroperasi.
- Kasus intensitas modal: Pabrik di luar negeri, biaya peningkatan node, dan anggaran modal $60 miliar hingga $64 miliar dapat mengencerkan imbal hasil jika pengeluaran pelanggan atau utilisasi melemah.
Panduan ini menguraikan perkiraan harga saham TSM, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan Q3 TSMC pada 15 Oktober, presentasi investor, transkrip panggilan, dan data pasar hingga 19 Oktober, ditambah cara membeli saham TSM di BingX TradFi dengan USDT.
5 Hal Teratas yang Perlu Diketahui Investor TSMC pada Oktober 2026
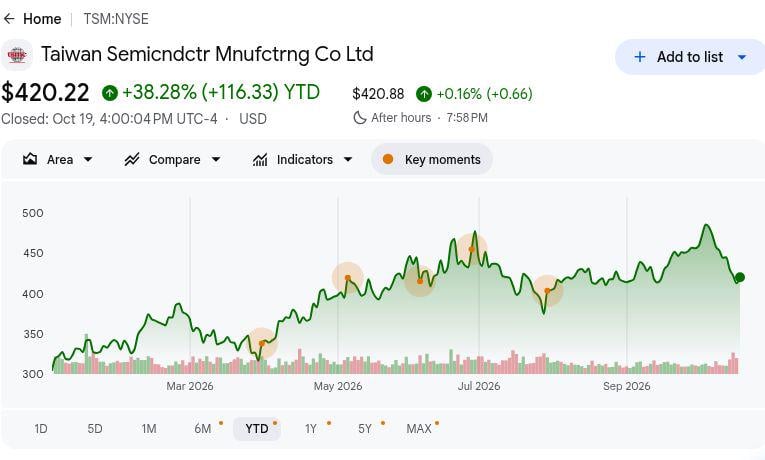
- TSM ditutup pada $420,22, naik 38,28% sejak awal tahun. Penutupan ADR NYSE pada 19 Oktober naik $7,61 pada hari itu dan berada di bawah target pasca-Q3 Barclays sebesar $670. Kenaikan year-to-date tersebut mencerminkan optimisme AI, sehingga penyampaian laba dan margin menjadi lebih penting daripada perbandingan target analis.
- Pendapatan USD Q3 sebesar $46,72 miliar melampaui panduan perusahaan. Hasil tersebut melampaui batas atas $45,8 miliar sebesar $0,92 miliar dan tumbuh 41,2% secara year-over-year dalam dolar. Skala tersebut mengkonfirmasi permintaan terdepan yang kuat, meskipun pertumbuhan 50,9% yang dilaporkan dalam mata uang lokal berbeda karena perubahan nilai tukar. Perbedaan tersebut penting saat memodelkan ADR.
- Porsi 2-nanometer naik menjadi 8% dari penjualan wafer. N2 sebelumnya menyumbang 3% dari pendapatan wafer pada Q2; 7-nanometer ke bawah secara bersama-sama mencapai 79% pada Q3. N2 mendukung penetapan harga di masa depan, tetapi biaya peningkatan kapasitas membantu menarik margin kotor turun 1,3 poin menjadi 66,4%.
- Panduan pendapatan Q4 mencapai $54,3 miliar di batas atas. Kisaran $52,3 miliar hingga $54,3 miliar mengimplikasikan pertumbuhan sekuensial sekitar 14% pada titik tengahnya dari Q3. Manajemen juga memproyeksikan pertumbuhan pendapatan USD sepanjang tahun sekitar 44%. Margin kotor yang dipandu 65% hingga 67% menguji ekonomi peningkatan kapasitas.
- Anggaran modal $60 miliar hingga $64 miliar meningkatkan uji imbal hasil. Manajemen menegaskan kembali rencana 2026 tersebut dan memperkirakan kapasitas keluarga N2 akan lebih dari dua kali lipat pada 2027. Pabrik di luar negeri diperkirakan akan mengencerkan margin kotor 2026 sekitar dua poin, melebar menuju tiga hingga empat poin pada tahun-tahun berikutnya. Pesanan yang berkelanjutan harus membenarkan skalanya.
Apa Itu Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC) adalah foundry semikonduktor terkemuka di dunia, memproduksi chip canggih yang dirancang oleh perusahaan seperti Apple, NVIDIA, dan AMD. Didirikan pada tahun 1987, TSMC mempelopori model foundry murni, berfokus pada produksi chip daripada mengembangkan desain prosesor yang bersaing. Teknologi manufaktur dan layanan pengemasan canggihnya mendukung smartphone, akselerator AI, komputasi berkinerja tinggi, elektronik otomotif, dan perangkat yang terhubung. Pada tahun 2025, TSMC memproduksi 12.682 produk untuk 534 pelanggan menggunakan 305 teknologi proses, dengan pertumbuhan pendapatan yang didorong oleh volume produksi, permintaan node canggih, dan efisiensi manufaktur.
TSMC sedang memperluas kapasitas manufaktur 2nm (N2) generasi berikutnya di Taiwan, dengan kapasitas tahunan keluarga N2 yang diperkirakan akan lebih dari dua kali lipat pada 2027. Proses A14-nya dijadwalkan untuk produksi risiko pada 2027 dan produksi massal pada 2028, sementara pabrik fabrikasi kedua di Arizona menargetkan produksi pada Q3 2027. Teknologi pengemasan canggih CoWoS perusahaan juga memainkan peran penting dalam menghubungkan prosesor AI dengan memori bandwidth tinggi (HBM). Investasi-investasi ini memperkuat posisi TSMC di seluruh rantai pasokan perangkat keras AI, dengan pertumbuhan masa depan yang terkait dengan permintaan pelanggan, hasil produksi, dan ekspansi kapasitas yang tepat waktu. Panduan rantai pasokan manufaktur semikonduktor menjelaskan perannya dalam produksi chip canggih.
Baca Selengkapnya: 10 Saham Perangkat Keras AI Teratas yang Perlu Diperhatikan pada 2026: Arsitektur yang Mendorong Kecerdasan Generasi Berikutnya
Ikhtisar Pendapatan TSMC (TSM) Q3 2026: Permintaan AI yang Kuat Mendorong Pendapatan Melampaui Perkiraan dan Panduan yang Lebih Tinggi
TSMC melaporkan pendapatan Q3 2026 sebesar $46,72 miliar, naik 41,2% secara year-over-year dan $0,92 miliar di atas batas atas panduannya. EPS yang diencerkan mencapai $4,60 per ADR, melampaui estimasi konsensus $4,46, sementara teknologi node canggih menyumbang 79% dari pendapatan wafer dan 2nm (N2) mencapai 8%. Margin kotor tetap kuat di 66,4%, meskipun biaya peningkatan N2 dan manufaktur di luar negeri membebani profitabilitas. Panduan pendapatan Q4 sebesar $52,3 miliar hingga $54,3 miliar menandakan pertumbuhan yang berlanjut, dengan efisiensi manufaktur yang menjadi pusat dalam mempertahankan margin.
Baca Selengkapnya: Ikhtisar Pendapatan TSMC (TSM) Q3 FY2026: Pertumbuhan Laba Bersih Rekor 69% Dibayangi Kekhawatiran Permintaan 2027 dalam Penjualan 1,80%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan USD Q3 |
Panduan 44,6M–45,8M |
$46,72M |
Melampaui. $0,92M di atas batas atas panduan; naik 41,2% YoY. |
|
EPS/ADR yang diencerkan Q3 |
Konsensus FactSet $4,46 |
$4,60 |
Melampaui. $0,14 di atas konsensus. |
|
Bauran node canggih Q3 |
77% pada Q2 |
79% dari pendapatan wafer |
Meningkat. Naik 2 poin persentase secara sekuensial. |
|
Bauran wafer N2 Q3 |
3% pada Q2 |
8% dari pendapatan wafer |
Meningkat. Naik 5 poin persentase secara sekuensial. |
|
Margin kotor Q3 |
Panduan 65%–67% |
66,40% |
Dalam kisaran. Turun 1,3 poin dari Q2. |
|
Margin operasional Q3 |
Panduan 56%–58% |
58,70% |
Di atas. 0,7 poin di atas batas atas panduan. |
|
Prospek pendapatan USD Q4 |
Aktual Q3 $46,72M |
52,3M–54,3M |
Lebih tinggi. Titik tengah mengimplikasikan pertumbuhan sekuensial 14,1%. |
- Pendapatan USD sebesar $46,72 miliar melampaui panduan sebesar $0,92 miliar. Pertumbuhan 41,2% dari tahun sebelumnya dan 16,2% dari Q2 menunjukkan permintaan yang dipercepat di berbagai basis pelaporan. Pesanan terdepan yang kuat membawa pengiriman melampaui rencana. Kapasitas baru harus mengubah volume tersebut menjadi imbal hasil.
- Laba ADR sebesar $4,60 melampaui estimasi yang dilacak sebesar $0,14. Estimasi FactSet yang dikutip oleh Investor's Business Daily adalah $4,46, sementara TSMC melaporkan pertumbuhan laba 68,7% year-over-year dalam mata uang pelaporannya. Hal ini mendukung leverage operasional, meskipun biaya startup N2 dapat mengubahnya.
- N2 meningkat dari 3% menjadi 8% dari pendapatan wafer. N3 menambahkan 33% dan N5 menambahkan 28% lagi, membawa 7-nanometer ke bawah menjadi 79% dari penjualan wafer Q3. Kenaikan bauran N2 sebesar lima poin menunjukkan output nyata; hasil dan penetapan harga tetap menjadi uji margin.
- Margin kotor turun 1,3 poin menjadi 66,4%. Tetap berada dalam panduan Q3 65% hingga 67%, sementara margin operasional 58,7% melampaui batas atas panduan 58%. Pengenceran dari peningkatan N2 menjelaskan kontras margin; volume yang lebih tinggi harus menyerap biaya tersebut.
- Panduan Q4 berpusat pada pendapatan $53,3 miliar. Titik tengah tersebut mengimplikasikan pertumbuhan sekuensial sekitar 14,1%, sementara margin kotor yang dipandu tetap 65% hingga 67% dan pendapatan USD sepanjang tahun diperkirakan naik sekitar 44%. Sekitar dua poin pengenceran dari luar negeri menjadikan imbal hasil ekspansi sebagai ujian.
Prospek Investasi TSMC (TSM) 2026: Kasus Bullish $600 vs. Kasus Bearish $350
Prospek TSMC 2026 bergantung pada apakah permintaan chip AI yang kuat dan adopsi 2nm (N2) yang terus berkembang dapat mempertahankan pertumbuhan pendapatan dan margin keuntungan yang tinggi. Panduan Q4 menunjukkan peningkatan penjualan yang signifikan lainnya, sementara anggaran belanja modal $60 miliar hingga $64 miliar menjadikan efisiensi manufaktur, utilisasi kapasitas, dan biaya ekspansi ke luar negeri sebagai pusat imbal hasil masa depan.
Kasus Bullish: Permintaan N2 yang Kuat Mendorong TSM Menuju $600
Kasus Bullish mengasumsikan pendapatan Q4 mendekati atau melampaui batas atas panduan $54,3 miliar seiring akselerator AI, chip jaringan, dan smartphone premium mendorong permintaan node canggih. N2 berkembang melampaui kontribusi Q3-nya sebesar 8% dari pendapatan wafer, sementara peningkatan hasil produksi mengimbangi biaya startup. Margin kotor mendekati 67% akan memperkuat laba meskipun investasi besar dalam pabrik baru.
Pergerakan menuju $600 per ADR akan memerlukan penjualan Q4 yang lebih kuat, margin yang berkelanjutan, dan komitmen pelanggan N2 2027 yang kokoh yang mendukung rencana ekspansi kapasitas. Efisiensi produksi yang lebih tinggi dan permintaan AI yang berkelanjutan akan memperkuat sisi atas, sementara margin yang lebih lemah dapat membatasi kenaikan valuasi.
Kasus Dasar: Permintaan Chip yang Stabil Mempertahankan TSM di antara $430 dan $500
Kasus Dasar mengasumsikan pendapatan Q4 tetap dalam panduan manajemen $52,3 miliar hingga $54,3 miliar seiring permintaan AI dan node canggih terus tumbuh. Adopsi N2 berkembang, tetapi biaya startup dan biaya manufaktur di luar negeri mempertahankan margin kotor dalam kisaran panduan 65% hingga 67%. Belanja modal yang besar juga memoderasi generasi kas jangka pendek.
TSM dapat diperdagangkan antara $430 dan $500 per ADR jika penjualan Q4 memenuhi panduan, margin kotor tetap di atas 65%, dan profitabilitas operasional tetap kuat. Peningkatan hasil N2 akan mendukung batas atas, sementara pesanan yang lebih lambat atau biaya di luar negeri yang lebih tinggi dapat menekan kisaran tersebut.
Kasus Bearish: Kenaikan Biaya Manufaktur Menarik TSM Menuju $350
Kasus Bearish mengasumsikan pelanggan AI memperlambat komitmen kapasitas sementara permintaan elektronik konsumen melemah. Biaya startup N2 dan biaya pabrik di luar negeri dapat naik lebih cepat dari utilisasi, mendorong margin kotor di bawah batas bawah panduan Q4 sebesar 65%. Program belanja modal $60 miliar hingga $64 miliar kemudian akan memberikan tekanan lebih besar pada arus kas dan imbal hasil investasi.
Pergerakan menuju $350 per ADR akan menjadi lebih mungkin jika pendapatan Q4 jatuh di bawah $52,3 miliar, manajemen menurunkan prospek permintaan 2027, atau biaya manufaktur di luar negeri naik lebih cepat dari yang diperkirakan. Margin yang lebih lemah dan utilisasi kapasitas yang lebih lambat dapat semakin menekan valuasi.
Perkiraan Harga Saham TSM untuk 2026 oleh Analis Wall Street
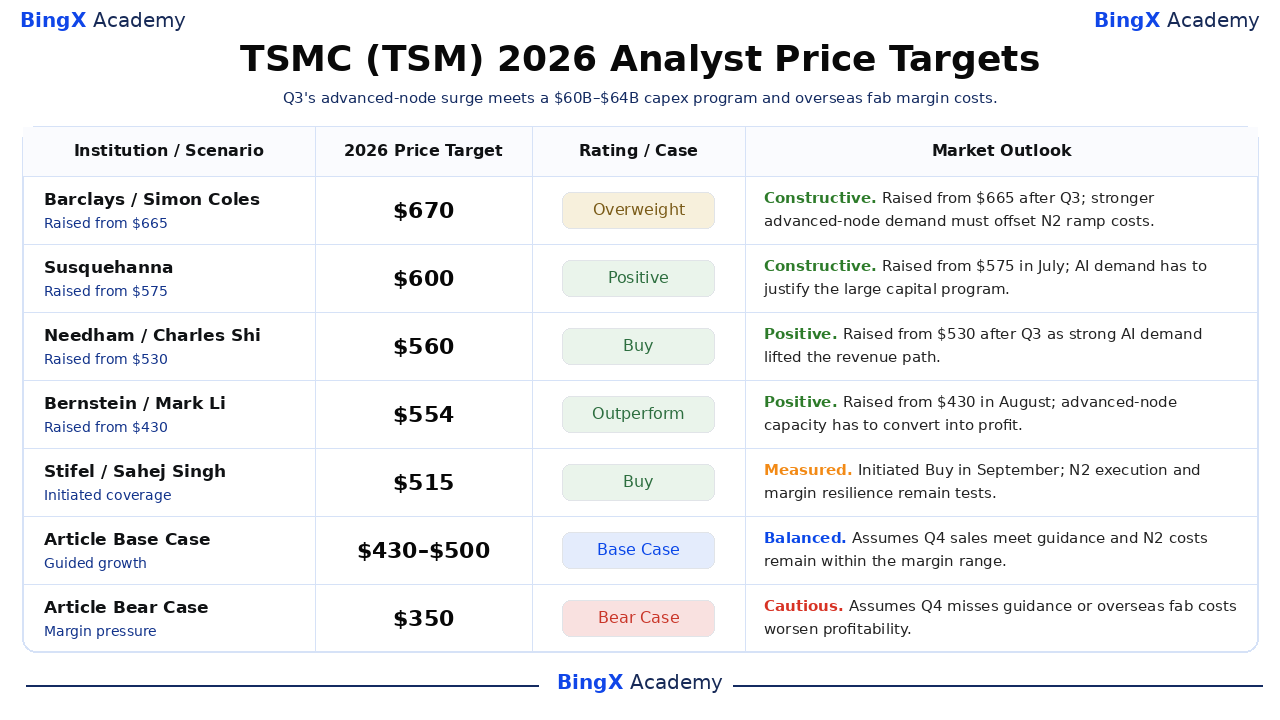
Target pihak ketiga yang bernama dan bertanggal ini merujuk pada ADR TSM AS dan biasanya mencakup cakrawala analis sekitar 12 bulan, sehingga tidak boleh dikacaukan dengan harga Desember 2026 yang dijamin. Penyebaran dari $515 hingga $670 mencerminkan asumsi yang berbeda tentang permintaan AI, penetapan harga wafer, dan biaya kapasitas. Dua baris terakhir adalah kasus editorial 2026.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
Barclays |
$670 |
Overweight |
Konstruktif. 16 Oktober: Dinaikkan dari $665 menjadi $670 setelah Q3; pandangan editorial: permintaan terdepan yang lebih kuat mendukung laba, tergantung pada biaya margin N2. |
|
Susquehanna |
$600 |
Positif |
Konstruktif. 16 Juli: Dinaikkan dari $575 menjadi $600 pada Juli; pandangan editorial: pesanan AI yang tahan lama penting karena capex tetap 60M–64M. |
|
Needham |
$560 |
Beli |
Positif. 15 Oktober: Dinaikkan dari $530 menjadi $560 berdasarkan hasil Q3; pertumbuhan AI yang kuat dikutip dalam liputan pasca-pendapatan. |
|
Bernstein |
$554 |
Outperform |
Positif. 11 Agustus: Dinaikkan dari $430 menjadi $554 pada Agustus; pandangan editorial: target membutuhkan output dan penetapan harga node canggih untuk dikonversi menjadi keuntungan. |
|
Stifel |
$515 |
Beli |
Terukur. 2 September: Memulai Beli dengan target $515; pandangan editorial: eksekusi N2 dan ketahanan margin harus mendukung premium. |
|
Kasus Dasar Artikel |
430–500 |
Kasus Dasar |
Seimbang. Mengasumsikan penjualan Q4 memenuhi panduan dan biaya N2 tetap dalam kisaran margin. |
|
Kasus Bearish Artikel |
$350 |
Kasus Bearish |
Hati-hati. Mengasumsikan Q4 melewatkan panduan atau biaya pabrik di luar negeri memperburuk profitabilitas. |
Cara Membeli Saham TSMC (TSM) di BingX
Beli dan tahan saham TSMC melalui BingX Stocks Trading menggunakan USDT atau USDC. TSMC menawarkan eksposur terhadap permintaan chip AI, manufaktur semikonduktor canggih, dan kapasitas produksi 2nm (N2) yang terus berkembang. Dengan investasi fraksional tanpa leverage atau biaya pendanaan, pengguna yang memenuhi syarat dapat membangun posisi berdasarkan tujuan investasi dan prospek pertumbuhan jangka panjang TSMC mereka.
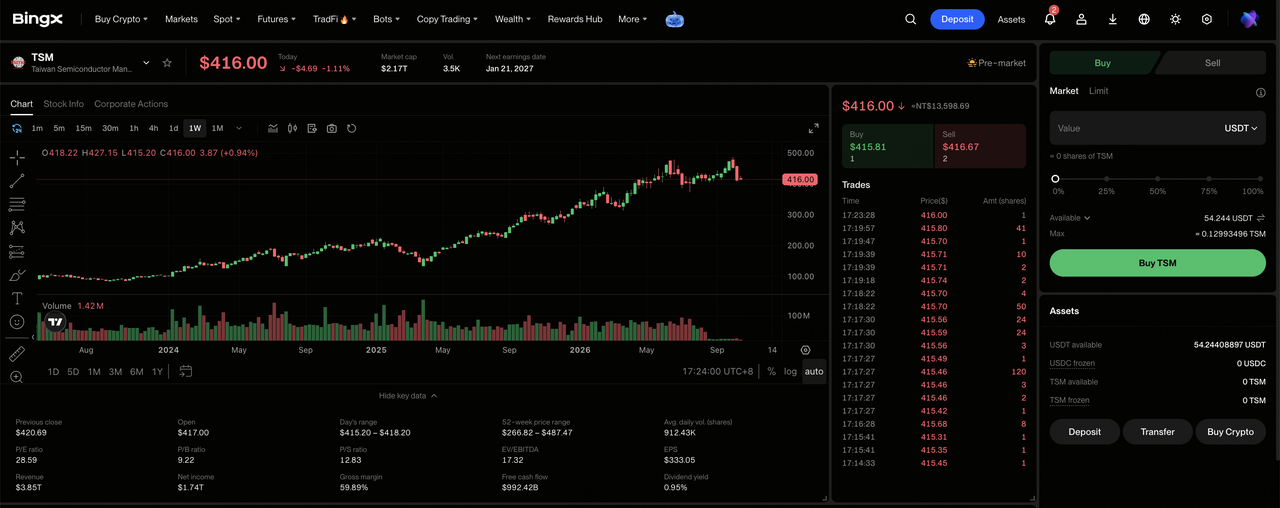
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kalinya.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Kekayaan Anda jika diperlukan. Pembelian fraksional dimulai dari 5 USDC atau 0,0001 saham.
Langkah 3: Pilih TSMC (TSM). Buka pasar Stocks, cari TSM, dan pilih Taiwan Semiconductor Manufacturing Company (TSM). Tinjau harga saham saat ini, sesi perdagangan, dan jenis order yang tersedia.
Langkah 4: Beli Saham TSMC. Pilih "Beli", masukkan jumlah investasi atau kuantitas saham, dan pilih order pasar atau limit. Order pasar dieksekusi pada harga yang tersedia selama jam perdagangan yang didukung, sementara order limit dieksekusi pada harga yang ditentukan atau lebih baik ketika likuiditas yang cukup tersedia.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Stocks > Posisi" untuk memantau saham TSM Anda dan keuntungan atau kerugian yang belum direalisasi. Gunakan Semua Order untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya mempengaruhi kapan hasil penjualan tersedia untuk penarikan, bukan kapan saham dapat dijual.
5 Risiko Teratas yang Perlu Diperhatikan Investor TSMC pada 2026
Posisi proses terdepan TSMC tidak menghilangkan risiko keuangan dan operasional dalam menskalakan node dan pabrik baru. Masing-masing dapat mengubah imbal hasil kas yang diharapkan atau valuasi yang diberikan pada ADR AS.
- Belanja modal dapat melampaui permintaan pelanggan. Anggaran 2026 sebesar $60 miliar hingga $64 miliar mengkomit kas sebelum penjualan wafer masa depan. Jika pesanan AI atau utilisasi pabrik mengecewakan, depresiasi dan arus kas bebas yang lebih rendah dapat mengurangi laba per ADR dan harga yang bersedia dibayar investor untuk pertumbuhan yang diharapkan.
- Pabrik di luar negeri dapat mengencerkan margin kotor. Manajemen memperkirakan sekitar dua poin pengenceran pada 2026 dan tiga hingga empat poin pada tahun-tahun berikutnya. Jika biaya tersebut datang sebelum penetapan harga premium dan volume, pendapatan inkremental berubah menjadi keuntungan yang lebih sedikit, menurunkan imbal hasil atas modal yang diinvestasikan.
- Perubahan hasil dan bauran N2 dapat menekan imbal hasil. N2 sudah menyumbang 8% dari penjualan wafer Q3 seiring margin kotor turun 1,3 poin secara sekuensial. Peningkatan hasil yang lambat atau biaya startup yang lebih besar dapat mencegah penjualan node canggih yang lebih tinggi dari memberikan pertumbuhan laba yang proporsional.
- Kelemahan konsumen dapat merusak bauran AI. Manajemen menyoroti pasar yang sensitif terhadap harga dan kenaikan biaya komponen dalam panggilan Oktober-nya. Perlambatan handset atau PC dapat mengurangi utilisasi pabrik di luar AI, meninggalkan biaya manufaktur tetap yang tersebar di lebih sedikit wafer dan menekan keuntungan per saham.
- Kebijakan dan konsentrasi geografis dapat mengganggu produksi. Manufaktur canggih masih sangat bergantung pada Taiwan, meskipun ada ekspansi di Arizona dan Jepang. Ketegangan lintas selat, pembatasan ekspor, atau gangguan pasokan dapat menunda pengiriman, memerlukan redundansi yang mahal, dan meningkatkan diskon yang diterapkan investor pada arus kas masa depan.
Pemikiran Akhir: Haruskah Anda Berinvestasi di TSMC pada 2026?
TSMC memasuki kuartal terakhir dengan kombinasi langka pertumbuhan pendapatan dolar 41,2%, bauran wafer node canggih 79%, dan kisaran pendapatan Q4 yang dimulai dari $52,3 miliar. N2 telah bergerak dari pengembangan ke produksi yang berarti, dan permintaan AI memberi foundry latar belakang pesanan yang sangat kuat. Kepemimpinannya memerlukan pengeluaran yang luar biasa.
Kasus bullish $600 bergantung pada skala N2 yang mencapai laba sementara margin kotor Q4 bertahan mendekati 67%; kasus bearish $350 mengasumsikan pesanan atau hasil tidak dapat menanggung biaya di luar negeri dan startup. Kisaran dasar $430 hingga $500 mengasumsikan penjualan yang dipandu dan biaya peningkatan. Pedagang konservatif dapat menunggu pendapatan Q4, margin kotor, dan bukti kapasitas 2027.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti TSM melibatkan risiko kerugian modal yang tinggi. Konstruksi pabrik, hasil proses, perubahan kebijakan, konsentrasi Taiwan, dan pergeseran dalam pengeluaran AI dapat menyebabkan volatilitas yang substansial. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Apa Itu BingX Stocks Trading? Panduan Pemula untuk Memperdagangkan Saham AS dan ETF dengan Kripto
- Saham Manufaktur Chip AI Teratas untuk Dibeli pada 2026: TSMC, ASML, dan Pembuatan Chip Canggih
- Saham Semikonduktor AI Teratas untuk Dibeli pada 2026: Panduan Lengkap Chip AI dan Rantai Pasokan
- Prediksi Harga NVIDIA (NVDA) 2026: Bisakah Pertumbuhan Infrastruktur AI Mendorong NVDA Menuju $420?
- Prediksi Harga ASML Holding (ASML) 2026: Bisakah Permintaan EUV Mendorong ASML Menuju $2.500?
