SentinelOne (S) menjual perangkat lunak keamanan berbasis langganan yang melindungi endpoint perusahaan, beban kerja cloud, dan identitas. Basis pelanggan berulangnya menyediakan mesin yang mapan, sementara Purple AI dan modul Singularity yang lebih luas bertujuan untuk memperluas pengeluaran dalam akun-akun tersebut. Imbal hasil bergantung pada apakah adopsi platform berbayar dapat mempertahankan pertumbuhan sekaligus meningkatkan margin pengiriman dan mengurangi kesenjangan antara laba yang disesuaikan dan kerugian GAAP.
Kuartal terbaru menunjukkan pertumbuhan langganan dan profitabilitas yang lebih kuat yang disesuaikan di samping margin kotor yang lebih lemah. Pendapatan SentinelOne Q2 FY2027 naik 21% menjadi $292 juta dan ARR meningkat 22% menjadi $1,218 miliar. Margin operasi yang disesuaikan mencapai 10%, tetapi margin kotor GAAP turun menjadi 72% dari 75%. Ujian berikutnya adalah penyampaian terhadap panduan pendapatan Q3 sebesar $309 juta hingga $311 juta dengan ekonomi langganan yang lebih sehat.
Perkiraan saham S untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus ekspansi platform: Pelanggan yang lebih besar menambahkan modul cloud dan AI, meningkatkan pendapatan berulang sementara margin kotor yang pulih mengubah leverage yang disesuaikan yang ada menjadi kualitas pendapatan yang lebih baik.
- Kasus tekanan margin: Ekspansi akun yang lebih lambat dan laba kotor yang lebih rendah membuat pengeluaran produk dan kompensasi berbasis saham mengonsumsi terlalu banyak dari manfaat pertumbuhan langganan.
Panduan ini menguraikan perkiraan saham S, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan pendapatan SentinelOne, informasi produk resmi, dan catatan Stock Analysis hingga 21 Oktober, serta cara membeli saham S di BingX TradFi dengan USDT atau USDC.
5 Hal Teratas yang Perlu Diketahui Investor SentinelOne pada Oktober 2026
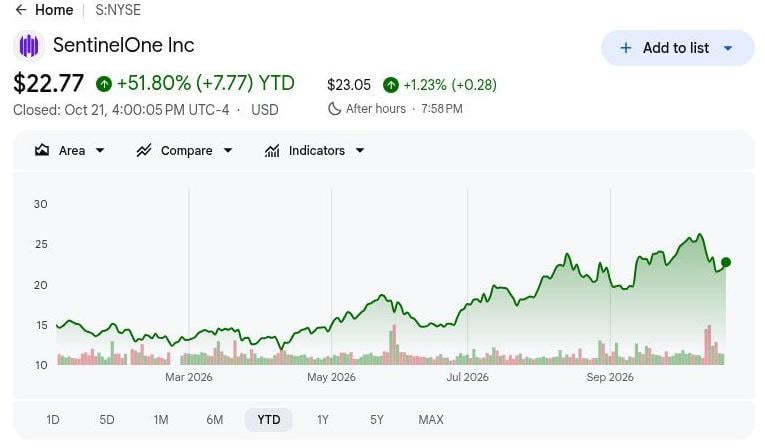
- S ditutup pada $22,77 pada 21 Oktober, naik 51,80% YTD: Saham tetap di atas level awal tahun mereka, menjadikan skenario bull $32 bergantung pada ekspansi platform berbayar dan margin yang lebih sehat. Kenaikan berkelanjutan memerlukan adopsi Singularity untuk meningkatkan profitabilitas per saham bersamaan dengan pertumbuhan pendapatan berulang.
- Pendapatan Q2 FY2027 meningkat 21% menjadi $292 juta: Margin operasi yang disesuaikan juga meningkat dari 2% menjadi 10%, menunjukkan leverage pengeluaran yang lebih kuat. Namun, margin kotor GAAP turun dari 75% menjadi 72%, sehingga penting untuk membedakan kontrol biaya operasi dari ekonomi pengiriman langganan tambahan.
- ARR mencapai $1,218 miliar seiring ekspansi akun pelanggan yang lebih besar: Basis berulang Q2 tumbuh 22%, sementara pelanggan dengan ARR setidaknya $100.000 meningkat 13% menjadi 1.715. Pembaruan, adopsi modul berbayar, dan margin pengiriman akan menentukan seberapa besar skala langganan tersebut diterjemahkan menjadi pertumbuhan pendapatan yang berkelanjutan.
- Panduan pendapatan Q3 menetapkan uji coba $309 juta hingga $311 juta: Manajemen memproyeksikan $38 juta hingga $40 juta dalam pendapatan operasi yang disesuaikan, memerlukan pertumbuhan berkelanjutan di samping leverage pengeluaran. Penjualan langganan yang diakui dan stabilisasi margin kotor akan menentukan apakah pandangan tersebut mendukung peningkatan profitabilitas platform yang berkelanjutan.
- Kerugian operasi GAAP tetap menjadi kendala bagi imbal hasil pemegang saham: SentinelOne melaporkan margin operasi negatif 31% di samping hasil yang disesuaikan positif 10%, sementara kerugian GAAP yang diencerkan mencapai $0,27 per saham. Pertumbuhan langganan harus menutupi biaya pengiriman dan kompensasi sebelum kemajuan yang disesuaikan diterjemahkan menjadi ekonomi per saham.
Apa Itu SentinelOne?
Didirikan pada tahun 2013, SentinelOne (S) mengembangkan perangkat lunak keamanan siber bertenaga AI melalui platform Singularity-nya, yang melindungi endpoint perusahaan, beban kerja cloud, dan identitas sambil membantu tim keamanan mendeteksi dan merespons ancaman. Bisnis berbasis langganannya menghasilkan pendapatan berulang dari perusahaan, penyedia keamanan terkelola, dan mitra saluran. Pendapatan berulang tahunan (ARR), pertumbuhan pelanggan besar, dan ekspansi langganan adalah ukuran kinerja utama saat SentinelOne bersaing dengan penyedia keamanan siber yang mapan.
Strategi pertumbuhan SentinelOne berfokus pada perluasan di luar perlindungan endpoint ke dalam keamanan cloud, perlindungan identitas, dan operasi keamanan otonom. Teknologi Purple AI-nya membantu tim keamanan menyelidiki ancaman, sementara platform Singularity mendorong adopsi perusahaan yang lebih luas. Pelanggan terkenal termasuk NVIDIA, Mastercard, Lockheed Martin, Aston Martin, dan Carnival Corporation, menunjukkan adopsi di berbagai sektor teknologi, layanan keuangan, pertahanan, dan perjalanan. Pada 31 Juli 2026, ARR mencapai $1,218 miliar, dengan 1.715 pelanggan menghasilkan lebih dari $100.000 per tahun. Pertumbuhan lebih lanjut bergantung pada perluasan langganan perusahaan dan peningkatan profitabilitas.
Ikhtisar Pendapatan SentinelOne (S) Q2 FY2027: Langganan yang Lebih Kuat Menghadapi Biaya yang Meningkat dan Pandangan Q3 yang Lemah
SentinelOne melaporkan pendapatan Q2 FY2027 sebesar $292 juta, naik 21% dari tahun ke tahun, disertai pertumbuhan ARR 22% menjadi $1,218 miliar dan ekspansi akun pelanggan yang lebih besar. Margin operasi yang disesuaikan meningkat dari 2% menjadi 10%, sementara margin kotor GAAP turun dari 75% menjadi 72% dan kerugian yang diencerkan melebar menjadi $0,27 per saham. Dengan panduan pendapatan Q3 sebesar $309 juta hingga $311 juta, pertumbuhan masa depan bergantung pada konversi adopsi platform berbayar menjadi margin langganan yang lebih sehat dan pengurangan kerugian GAAP.
Baca Selengkapnya: Ikhtisar Pendapatan SentinelOne (S) Q2 FY2027: Pendapatan Melampaui Estimasi tetapi Saham Turun 5,15% akibat Panduan Q3 yang Lemah
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan |
$242 Juta Q2 FY2026 |
$292 Juta |
Meningkat. Naik 21% YoY. |
|
Pendapatan berulang tahunan |
~$1,0 Miliar Q2 FY2026 |
$1,218 Miliar |
Berkembang. Naik 22% YoY. |
|
Pelanggan ≥$100 Ribu ARR |
1.513 Q2 FY2026 |
1.715 |
Berkembang. Naik 13% YoY. |
|
Margin kotor GAAP |
75% Q2 FY2026 |
72% |
Lebih rendah. Turun tiga poin. |
|
Margin kotor non-GAAP |
79% Q2 FY2026 |
77% |
Lebih rendah. Turun dua poin. |
|
Margin operasi non-GAAP |
2% Q2 FY2026 |
10% |
Meningkat. Naik delapan poin. |
|
EPS GAAP yang diencerkan |
-$0,22 Q2 FY2026 |
-$0,27 |
Melebar. Kerugian per saham meningkat. |
|
Panduan pendapatan Q3 |
Panduan ke depan baru |
$309 Juta–$311 Juta |
Pandangan. Rentang kuartal berikutnya. |
- Pendapatan Q2 FY2027 meningkat 21% menjadi $292 juta. Pendapatan berulang tahunan (ARR) naik 22% menjadi $1,218 miliar, mencerminkan pertumbuhan langganan yang berkelanjutan. Pengakuan pendapatan dan generasi arus kas yang berkelanjutan akan penting untuk mengkonfirmasi kekuatan permintaan perusahaan.
- Pelanggan perusahaan besar meningkat 13% menjadi 1.715. Akun yang menghasilkan setidaknya $100.000 ARR berkembang, mendukung pertumbuhan perusahaan SentinelOne. Adopsi yang lebih luas dari kemampuan cloud, identitas, dan AI Singularity dapat mendorong kontrak yang lebih besar dan pendapatan berulang.
- Margin operasi yang disesuaikan meningkat menjadi 10% dari 2%. Efisiensi operasi menguat meskipun margin kotor GAAP turun menjadi 72% dari 75%. Dengan margin operasi GAAP masih negatif 31%, disiplin biaya lebih lanjut dan pemulihan margin kotor tetap penting.
- Ekspansi platform memperkuat penawaran keamanan siber SentinelOne. Singularity mengintegrasikan perlindungan endpoint, cloud, dan identitas, sementara Purple AI dan operasi keamanan otonom menciptakan peluang tambahan untuk ekspansi langganan. Pertumbuhan masa depan bergantung pada konversi kemampuan ini menjadi adopsi berbayar dan peningkatan margin.
- Panduan pendapatan Q3 sebesar $309 juta hingga $311 juta menandakan pertumbuhan berkelanjutan. Manajemen juga memperkirakan $38 juta hingga $40 juta dalam pendapatan operasi yang disesuaikan. Permintaan langganan yang berkelanjutan, margin kotor yang lebih kuat, dan penyempitan kerugian GAAP akan menjadi ukuran utama kemajuan menuju profitabilitas.
Pandangan Investasi SentinelOne (S) 2026: Kasus Bull $32 vs. Kasus Bear $17
Ujian utama bagi S adalah apakah modul AI dan cloud yang lebih luas dari Singularity dapat meningkatkan ekspansi pelanggan sementara margin kotor pulih dari 72%. Margin operasi yang disesuaikan sebesar 10% pada Q2 menunjukkan kemajuan, tetapi kerugian GAAP dan efek jumlah saham tetap material. Tiga kasus akhir tahun editorial menggabungkan konversi ARR, penyampaian panduan Q3, dan kualitas margin; mereka terpisah dari target analis sekitar 12 bulan.
Kasus Bull: Ekspansi Platform Berbayar dan Pemulihan Margin Mendukung $32
Adopsi berbayar yang lebih luas dari modul Singularity akan meningkatkan laba kotor langganan sementara basis berulang yang ada mendukung leverage operasi. ARR Q2 tumbuh 22% menjadi $1,218 miliar dan margin operasi yang disesuaikan mencapai 10%, meskipun margin kotor lebih rendah. Pemulihan ekonomi pengiriman akan memungkinkan lebih banyak pendapatan inkremental untuk mendanai pendapatan daripada sekadar mengimbangi biaya perluasan platform.
Skenario $32 akan mendapat dukungan jika pendapatan Q3 melampaui $311 juta, akun besar terus berkembang, dan margin kotor stabil. Laba kotor yang lebih kuat di samping kerugian GAAP yang lebih sempit akan membuat pertumbuhan platform lebih bernilai per saham.
Kasus Dasar: Pertumbuhan Berulang Mengimbangi Kesenjangan Profitabilitas pada 23–27
Ekspansi langganan berulang akan mendukung pertumbuhan laba yang disesuaikan secara moderat sementara margin kotor yang lemah terus membatasi kemajuan GAAP. Pendapatan Q2 naik 21% dan margin operasi yang disesuaikan mencapai 10%, tetapi margin operasi GAAP tetap negatif 31%. Memenuhi panduan penjualan berikutnya akan mempertahankan mesin pertumbuhan tanpa menyelesaikan beban pengeluaran dan kompensasi yang ditanggung oleh pemegang saham yang ada.
Rentang 23–27 akan sesuai dengan pendapatan Q3 dalam kisaran $309 juta hingga $311 juta dan margin kotor yang stabil di samping kerugian GAAP yang berkelanjutan. Kondisi tersebut akan membenarkan pembayaran untuk pertumbuhan berulang sambil menahan premi yang lebih besar untuk profitabilitas jangka pendek.
Kasus Bear: Ekspansi yang Lebih Lambat Mengekspos Biaya Pengiriman pada $17
Ekspansi pelanggan yang lebih lambat akan mengurangi laba langganan inkremental dan mengekspos biaya pengiriman yang sudah menekan margin. Margin kotor GAAP Q2 turun menjadi 72% dari 75%, sementara kerugian yang diencerkan melebar menjadi $0,27 per saham. Jika diskon kompetitif atau pembelian modul yang tertunda melemahkan tambahan ARR, pengeluaran produk akan menyerap porsi yang lebih besar dari keuntungan pendapatan yang tersisa.
Skenario $17 akan menjadi lebih mungkin jika penjualan Q3 melewatkan ambang $309 juta dan margin kotor memburuk lebih lanjut. Pertumbuhan berulang yang lebih lemah dengan kerugian GAAP yang persisten akan merusak peningkatan pendapatan yang diperlukan untuk mempertahankan pemulihan saham sebelumnya.
Perkiraan Harga Saham S untuk 2026 oleh Analis Wall Street
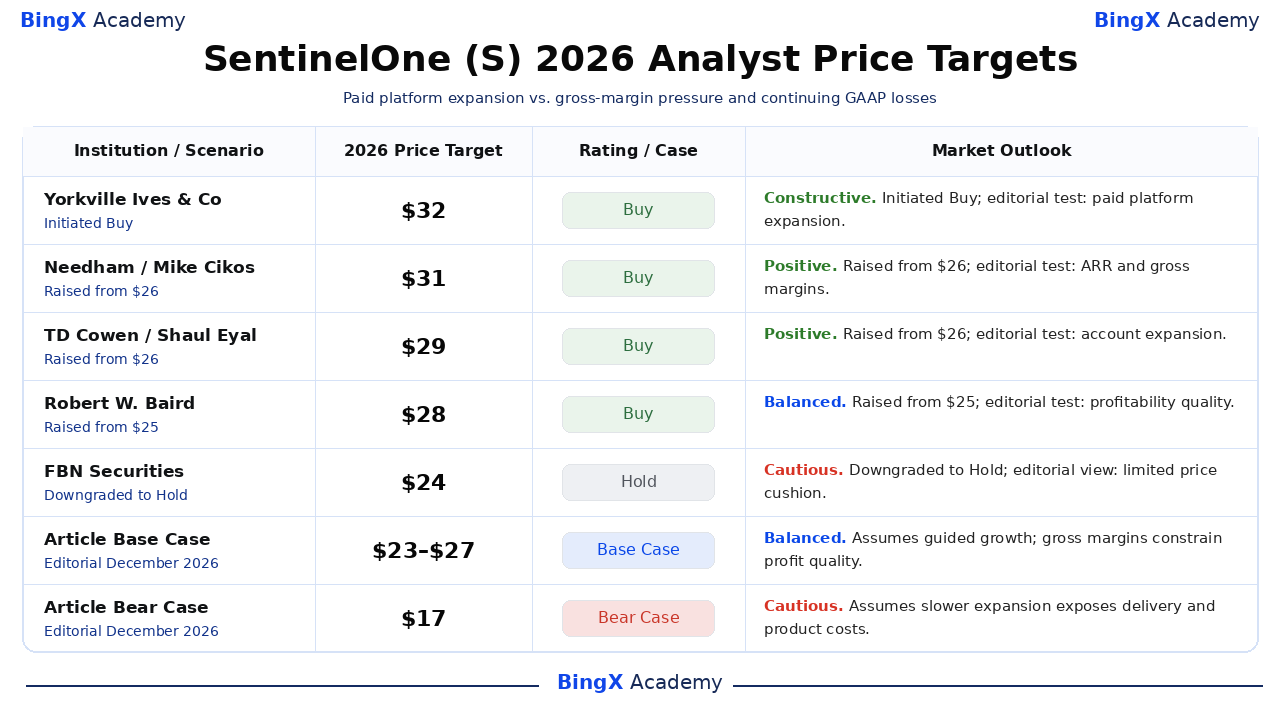
Pandangan yang dipilih menyangkut saham biasa S di NYSE dan mencakup cakrawala analis sekitar 12 bulan, sering kali melampaui Desember 2026. Stock Analysis mencatat tindakan yang bertanggal; peringkat menggunakan label standarnya. Penyebaran mencerminkan penilaian valuasi yang berbeda, sementara penjelasan yang ditandai editorial adalah interpretasi artikel ini. Baris Dasar dan Bear adalah skenario akhir tahun editorial yang terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Pandangan Pasar |
|
Yorkville Ives & Co |
$32 |
Beli |
Konstruktif. 2026-10-07: Memulai Beli pada $32. Pandangan editorial: Adopsi AI dan cloud berbayar harus memperkuat pendapatan. |
|
Needham |
$31 |
Beli |
Positif. 2026-10-13: Dinaikkan dari $26; dipertahankan Beli. Pandangan editorial: Ekspansi berulang membutuhkan margin kotor yang lebih baik. |
|
TD Cowen |
$29 |
Beli |
Positif. 2026-10-02: Dinaikkan dari $26; diulangi Beli. Pandangan editorial: Pertumbuhan akun besar harus diterjemahkan menjadi laba. |
|
Robert W. Baird |
$28 |
Beli |
Seimbang. 2026-10-14: Dinaikkan dari $25; diulangi Beli. Pandangan editorial: Pertumbuhan harus mempersempit kesenjangan laba GAAP-ke-yang-disesuaikan. |
|
FBN Securities |
$24 |
Tahan |
Hati-hati. 2026-10-06: Diturunkan ke Tahan dengan target $24. Pandangan editorial: Potensi kenaikan yang terbatas meninggalkan lebih sedikit ruang untuk kemunduran eksekusi. |
|
Kasus Dasar Artikel |
23–27 |
Kasus Dasar |
Seimbang. Skenario editorial Desember 2026. Mengasumsikan pertumbuhan yang dipandu; margin kotor membatasi kualitas laba. |
|
Kasus Bear Artikel |
$17 |
Kasus Bear |
Hati-hati. Skenario editorial Desember 2026. Mengasumsikan ekspansi yang lebih lambat mengekspos biaya pengiriman dan produk. |
Cara Membeli Saham SentinelOne (S) di BingX
Beli dan tahan saham SentinelOne melalui BingX Stocks Trading menggunakan USDT atau USDC, tunduk pada daftar dan kelayakan akun. SentinelOne menawarkan eksposur ke perlindungan endpoint, keamanan cloud, perlindungan identitas, dan operasi keamanan berbantuan AI. Pengguna yang memenuhi syarat dapat menentukan ukuran kepemilikan sesuai dengan tujuan investasi mereka tanpa menggunakan leverage atau membayar biaya pendanaan perpetual.
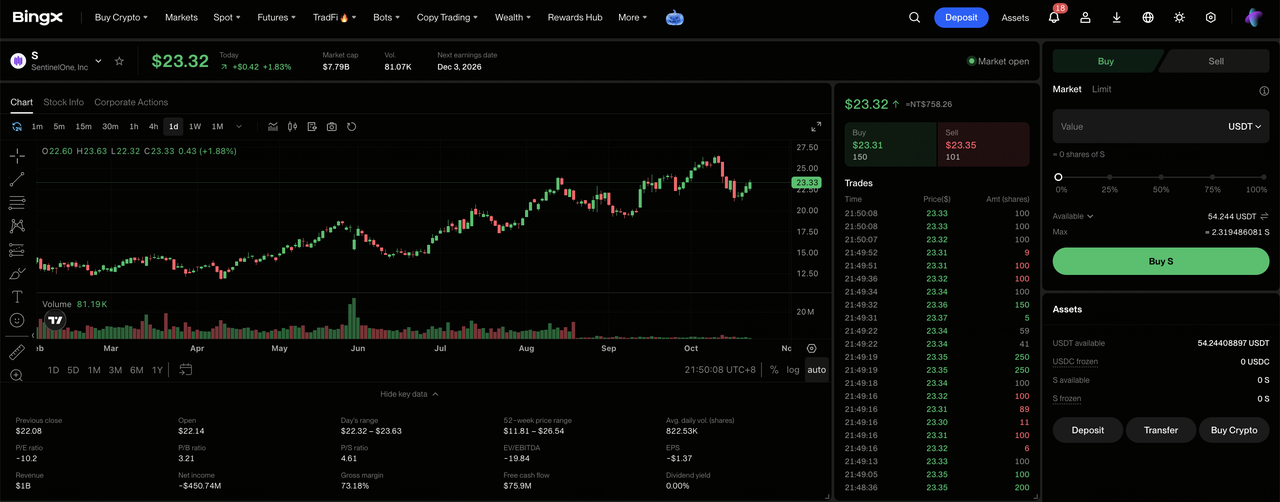
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasi ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kalinya.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Akun Kekayaan Anda jika diperlukan. Tinjau jumlah pesanan minimum saham yang dipilih dan kelayakan fraksional sebelum memilih ukuran investasi.
Langkah 3: Pilih SentinelOne (S). Buka pasar Stocks, cari Sentinel One (S), dan konfirmasikan bahwa saham tersedia untuk akun Anda. Tinjau identitas perusahaan, harga saham saat ini, sesi perdagangan, dan jenis pesanan yang tersedia.
Langkah 4: Beli Saham SentinelOne. Pilih "Beli", masukkan jumlah investasi atau kuantitas saham yang diizinkan, dan pilih pesanan pasar atau limit yang didukung. Pesanan pasar menggunakan harga yang tersedia selama sesi yang didukung, sementara pesanan limit memerlukan harga yang ditentukan atau lebih baik dan likuiditas yang cukup untuk dieksekusi.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Stocks > Positions" untuk memantau saham S Anda dan laba atau rugi yang belum direalisasi. Gunakan Semua Pesanan untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya memengaruhi kapan hasil penjualan dapat ditarik, bukan kapan saham yang dibeli dapat dijual.
5 Risiko Teratas yang Perlu Diwaspadai Investor SentinelOne pada 2026
Langganan berulang SentinelOne, platform Singularity yang berkembang, dan akun perusahaan yang lebih besar mendukung rencana pertumbuhannya. Namun, ekspansi pelanggan, biaya pengiriman, konversi langganan, dan investasi produk tetap menjadi risiko utama bagi profitabilitas dan imbal hasil pemegang saham.
- Ekspansi pelanggan yang lebih lambat dapat membuat pertumbuhan bergejolak: Akun besar mencapai 1.715 pada Q2, tetapi pertumbuhan langganan tetap sensitif terhadap anggaran perusahaan dan pembelian modul berbayar. Pembaruan yang tertunda atau pesanan ekspansi dapat menyebabkan fluktuasi ARR yang signifikan dan menekan valuasi.
- Biaya pengiriman dapat melampaui pertumbuhan pendapatan langganan: Margin kotor GAAP Q2 turun menjadi 72% dari 75%, mengurangi laba dari setiap dolar penjualan. Pengeluaran cloud dan platform yang berkelanjutan dapat memperpanjang kerugian jika ekonomi penjualan dan langganan gagal meningkat cukup cepat.
- Konversi langganan dapat menunda pendapatan masa depan: ARR $1,218 miliar SentinelOne mendukung visibilitas pendapatan, tetapi waktu pembaruan dan ekspansi tetap tidak pasti. Konversi yang lebih lambat dapat melemahkan ekspektasi pertumbuhan jangka pendek meskipun memiliki basis berulang dan panduan Q3 sebesar $309 juta hingga $311 juta.
- Ekspansi produk dapat memberikan imbal hasil yang lebih rendah dari yang diharapkan: SentinelOne memperluas Singularity di seluruh perlindungan endpoint, cloud, dan identitas, bersama dengan Purple AI dan operasi keamanan otonom. Adopsi berbayar yang lemah, tantangan penerapan, atau kebutuhan rekayasa tambahan dapat membatasi pertumbuhan laba kotor dan mengurangi nilai pemegang saham.
- Ekspektasi pertumbuhan yang tinggi dapat memperkuat fluktuasi harga saham: Kenaikan YTD S sebesar 51,80% membuat valuasinya bergantung pada ekspansi langganan yang berkelanjutan dan peningkatan profitabilitas. Perubahan sentimen investor, persaingan, atau panduan yang mengecewakan dapat memicu penurunan signifikan bahkan tanpa perubahan besar dalam penjualan saat ini.
Pemikiran Akhir: Haruskah Anda Berinvestasi di SentinelOne pada 2026?
Pendapatan kuartalan SentinelOne sebesar $292 juta dan ARR sebesar $1,218 miliar menunjukkan skala bisnis keamanan berulangnya. Ekspansi akun besar dan adopsi Singularity yang lebih luas mendukung pertumbuhan langganan, sementara margin operasi yang disesuaikan sebesar 10% menunjukkan leverage pengeluaran yang meningkat. Mempertahankan kemajuan tersebut akan bergantung pada stabilisasi margin kotor dan mengubah ekspansi langganan menjadi profitabilitas GAAP yang lebih baik.
Kasus bull $32 mengasumsikan adopsi modul berbayar yang lebih kuat, pemulihan margin kotor, dan penjualan di atas panduan Q3. Kasus dasar $23 hingga $27 mencerminkan pertumbuhan langganan yang dipandu, sementara kasus bear $17 memperhitungkan ekspansi yang lebih lambat dan tekanan margin. Dengan S ditutup pada $22,77 pada 21 Oktober, investor harus memperhatikan apakah pertumbuhan platform menghasilkan peningkatan berkelanjutan dalam profitabilitas per saham.
Pengingat Risiko: Pendapatan langganan berulang SentinelOne tidak menghilangkan risiko investasi. Ekspansi pelanggan yang lebih lambat, tekanan margin kotor yang berkelanjutan, atau kerugian GAAP yang terus-menerus dapat membatasi profitabilitas dan imbal hasil pemegang saham. Investor harus menilai valuasi, pertumbuhan langganan, dan toleransi risiko mereka sebelum membeli saham S.
Bacaan Terkait
- Apa Itu BingX Stocks Trading? Panduan Pemula untuk Memperdagangkan Saham dan ETF AS dengan Kripto
- Cara Membeli Saham AS di BingX dengan USDT atau USDC: Panduan Pemula
- Prediksi Harga CrowdStrike (CRWD) 2026: Bisakah Keamanan AI dan Falcon Flex Mendorong CRWD Menuju $280?
- Prediksi Harga Palo Alto Networks (PANW) 2026: Bisakah Pertumbuhan Keamanan AI Mendorong PANW Menuju $475?
- Pandangan Harga Saham Cisco (CSCO) untuk 2026: Bisakah Pertumbuhan AI dan Splunk Mendorong CSCO Kembali ke $90?
- Prediksi Harga Saham Palantir (PLTR) 2026: Bisakah Pertumbuhan Komersial AS 149% Mendorong PLTR Menuju $255?
