

Johnson & Johnson (JNJ) mengembangkan obat resep dan teknologi medis untuk pasien, rumah sakit, dan profesional kesehatan. Portofolio obat-obatannya yang telah mapan menghasilkan kas, sementara pengobatan onkologi baru, peluncuran imunologi, dan robotika bedah OTTAVA menciptakan peluang pertumbuhan tambahan. Adopsi pengobatan, penggantian penjualan yang terpapar paten, dan imbal hasil dari pengeluaran pengembangan menentukan apakah ekspansi tersebut berujung pada laba per saham yang lebih kuat.
Kuartal terakhir menunjukkan pertumbuhan farmasi sementara investasi strategis membebani laba. Pendapatan Johnson & Johnson Q3 2026 naik 5,9% menjadi $25,399 miliar, dengan penjualan Innovative Medicine naik 7,7%. EPS yang disesuaikan turun menjadi $2,59, sementara MedTech hanya tumbuh 2,5%. Uji coba berikutnya adalah apakah peluncuran baru dan perangkat yang membaik dapat mendukung prospek penuh tahun yang ditingkatkan meskipun biaya pengembangan terus berlanjut.
Prediksi saham JNJ untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus pertumbuhan penggantian: Pengobatan onkologi dan imunologi baru mengimbangi penjualan yang kehilangan perlindungan paten, sementara perangkat yang lebih baik dan konversi kas mengubah investasi portofolio menjadi imbal hasil pemegang saham yang lebih kuat.
- Kasus tekanan dilusi: Biaya pengembangan, permintaan perangkat yang lebih lambat, dan litigasi yang terus berlanjut menyerap keuntungan farmasi sebelum pengobatan baru menghasilkan pendapatan yang cukup menguntungkan untuk mendukung valuasi yang lebih tinggi.
Panduan ini menguraikan prediksi saham JNJ, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis pendapatan Johnson & Johnson pada 13 Oktober, komentar manajemen dan data pasar hingga 21 Oktober, serta cara membeli saham JNJ di BingX TradFi dengan USDT atau USDC.
5 Hal Teratas yang Perlu Diketahui Investor Johnson & Johnson di Oktober 2026
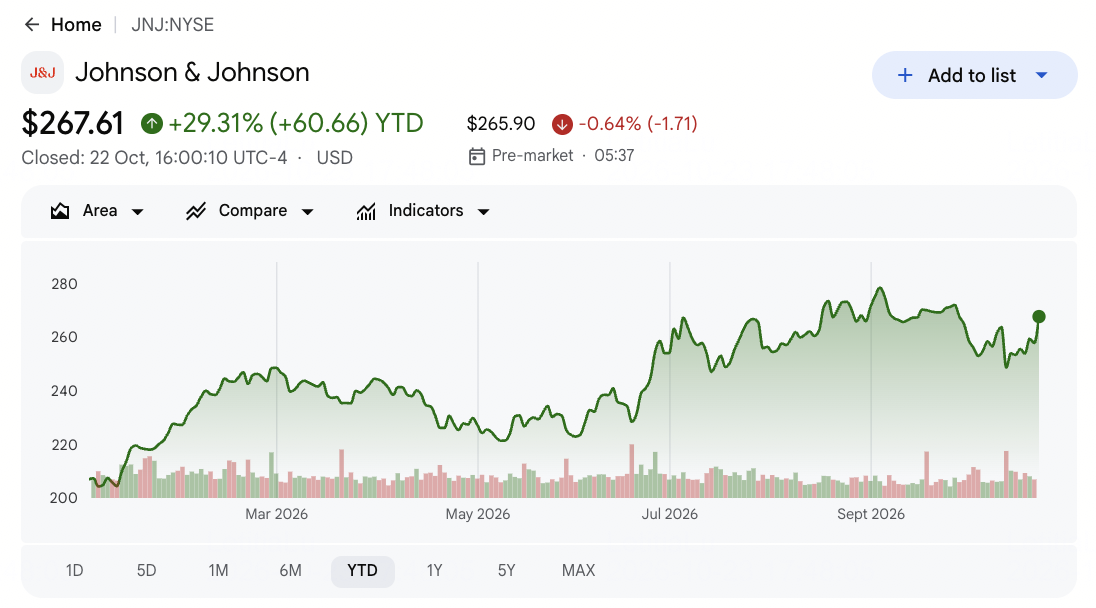
- JNJ ditutup pada $267,61 pada 22 Oktober, naik 29,31% YTD: Saham tetap berada di atas level awal tahun, membuat skenario bullish $320 bergantung pada konversi laba yang lebih kuat. Kenaikan berkelanjutan memerlukan obat-obatan baru untuk menggantikan penjualan yang kehilangan perlindungan paten, bukan hanya mengandalkan ekspektasi pendapatan yang lebih tinggi.
- Pendapatan Q3 meningkat menjadi $25,399 miliar dari $23,993 miliar: Innovative Medicine berkontribusi $16,757 miliar, menunjukkan permintaan yang lebih kuat untuk pengobatan onkologi dan imunologi baru. Namun, MedTech tumbuh lebih lambat, sehingga penting untuk membedakan momentum farmasi dari pemulihan luas di seluruh portofolio layanan kesehatan perusahaan.
- Penjualan Darzalex mencapai $4,239 miliar seiring perluasan permintaan onkologi: Hasil Q3 dan pertumbuhan operasional Innovative Medicine sebesar 7,9% memberikan bukti adopsi pengobatan yang terus berlanjut. Penetapan harga, permintaan merek pengganti, dan pengeluaran pengembangan akan menentukan seberapa besar skala operasi tersebut diterjemahkan menjadi pertumbuhan laba per saham yang berkelanjutan.
- OTTAVA dan Sail Biomedicines memberikan peluang pertumbuhan tambahan: OTTAVA menerima otorisasi pasar selama Q3, sementara kolaborasi Sail pada Juli menargetkan terapi CAR-T in vivo. Adopsi rumah sakit di masa depan dan pengembangan klinis yang berhasil akan menentukan apakah tonggak pencapaian ini berkembang menjadi pertumbuhan komersial yang berkelanjutan dan imbal hasil investasi yang menarik.
- Estimasi arus kas bebas YTD sebesar $15,1 miliar mendukung investasi: Johnson & Johnson menghasilkan kas sambil menyelesaikan akuisisi Firefly Bio senilai $1 miliar selama Q3. Ini memberikan dukungan untuk ekspansi pipeline, meskipun konversi laba yang lebih kuat dan imbal hasil dari pengeluaran penelitian akan sangat penting bagi nilai pemegang saham jangka panjang.
Apa Itu Johnson & Johnson (JNJ)?
Johnson & Johnson (JNJ) adalah perusahaan layanan kesehatan global yang mengembangkan obat resep dan teknologi medis untuk pasien, klinisi, dan rumah sakit. Bisnis Innovative Medicine-nya meneliti dan mengkomersialisasikan terapi di bidang onkologi, imunologi, neurosains, dan area pengobatan lainnya. MedTech menyediakan perangkat kardiovaskular, teknologi bedah, produk ortopedi, dan perawatan penglihatan, menggabungkan penjualan peralatan dengan permintaan terkait prosedur. Pendapatan bergantung pada adopsi pengobatan, penetapan harga produk, aktivitas rumah sakit, dan perlindungan dari persaingan, dengan kedua bisnis menyediakan sumber penjualan layanan kesehatan dan arus kas operasional yang berbeda.
Strategi pertumbuhan Johnson & Johnson berfokus pada perluasan onkologi dan imunologi, kemajuan teknologi bedah, dan peningkatan bauran portofolionya. Pada Juli 2026, perusahaan mengumumkan kolaborasi dengan Sail Biomedicines untuk terapi CAR-T in vivo, termasuk pembayaran awal sebesar $785 juta dan opsi untuk mengakuisisi Sail seharga $2,58 miliar. Perusahaan juga menyelesaikan akuisisi Firefly Bio senilai $1 miliar selama Q3 dan sedang mempersiapkan pemisahan DePuy Synthes yang direncanakan. Dengan penjualan kuartalan mencapai $25,399 miliar, inisiatif-inisiatif ini bertujuan untuk menggantikan pendapatan obat yang menua dan meningkatkan imbal hasil jangka panjang, meskipun biaya pengembangan mendahului hasil komersial.
Baca Selengkapnya: Saham Farmasi Terbaik untuk Dibeli pada 2026: Obat Kanker, Obat Penurun Berat Badan, mRNA, dan Obat-obatan Baru
Ikhtisar Pendapatan Johnson & Johnson (JNJ) Q3 2026: Pertumbuhan Obat Mendukung Penjualan Meskipun Ada Tekanan Laba
Johnson & Johnson melaporkan pendapatan Q3 2026 sebesar $25,399 miliar, naik 5,9% year over year, didukung oleh pertumbuhan Innovative Medicine sebesar 7,7% dan permintaan onkologi yang terus berlanjut. EPS yang disesuaikan turun 7,5% menjadi $2,59, sementara EPS GAAP turun menjadi $0,09 karena litigasi dan biaya transaksi strategis membebani hasil. Dengan pertumbuhan MedTech sebesar 2,5% dan panduan EPS yang disesuaikan untuk tahun penuh sebesar $11,05 hingga $11,15, laba masa depan bergantung pada penggantian penjualan yang terpapar paten, peningkatan perangkat, dan perolehan imbal hasil dari investasi pipeline.
Baca Selengkapnya: Johnson & Johnson (JNJ) Ikhtisar Pendapatan Q3 2026: Perlambatan MedTech dan Panduan Konservatif Memicu Penjualan 5,73%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan |
$23,993M Q3 2025 |
$25,399M |
Meningkat. Naik 5,9% YoY. |
|
Innovative Medicine |
$15,563M Q3 2025 |
$16,757M |
Meningkat. Naik 7,7% YoY. |
|
Pendapatan MedTech |
$8,430M Q3 2025 |
$8,642M |
Meningkat. Naik 2,5% YoY. |
|
EPS dilusi yang disesuaikan |
$2,80 Q3 2025 |
$2,59 |
Lebih rendah. Turun 7,5% YoY. |
|
EPS dilusi GAAP |
$2,12 Q3 2025 |
$0,09 |
Lebih rendah. Turun 95,8% YoY. |
|
Pendapatan Stelara |
$1,570M Q3 2025 |
$716M |
Menurun. Turun 54,4% YoY. |
|
Estimasi arus kas bebas YTD |
$14,226M YTD 2025 |
~$15,1M |
Meningkat. Naik sekitar 6%. |
|
Panduan EPS yang disesuaikan 2026 |
10,96–11,11 sebelumnya |
11,05–11,15 |
Dinaikkan. Titik tengah meningkat $0,06. |
- Pendapatan Q3 meningkat 5,9% menjadi $25,399 miliar. Pendapatan Innovative Medicine mencapai $16,757 miliar, mencerminkan permintaan onkologi dan imunologi yang lebih kuat di beberapa pengobatan yang sudah mapan dan baru. Adopsi obat yang berkelanjutan dan pemulihan perangkat akan penting untuk mempertahankan momentum laba.
- Pendapatan Innovative Medicine naik 7,7% menjadi $16,757 miliar. Penjualan Darzalex sebesar $4,239 miliar dan perluasan pengobatan onkologi mendorong kinerja. Adopsi pengobatan yang berkelanjutan dan peluncuran produk dapat mendukung laba, meskipun penetapan harga dan persaingan paten memengaruhi profitabilitas.
- EPS yang disesuaikan turun menjadi $2,59 karena biaya transaksi membebani. EPS GAAP turun menjadi $0,09, sementara laba bersih yang disesuaikan turun 6,8%. Biaya transaksi mengurangi laba, membuat efisiensi operasional yang lebih kuat menjadi penting saat obat-obatan baru menjangkau pasar komersial yang lebih besar.
- Firefly Bio memperluas kemampuan onkologi Johnson & Johnson. Sekitar $1 miliar dihabiskan untuk akuisisi yang diselesaikan selama Q3. Investasi mendukung rekayasa antibodi, dengan imbal hasil bergantung pada pengembangan klinis yang berhasil dan peluncuran obat di masa depan yang menguntungkan.
- Panduan EPS yang disesuaikan untuk tahun penuh mencapai $11,05 hingga $11,15. Titik tengah yang direvisi meningkat $0,06, dengan pencapaian bergantung pada pertumbuhan obat yang berkelanjutan dan kinerja perangkat yang lebih stabil. Memperluas adopsi pengobatan, meningkatkan penjualan perangkat, dan mengelola pengeluaran pengembangan akan penting bagi pertumbuhan laba di masa depan.
Prospek Investasi Johnson & Johnson (JNJ) 2026: Kasus Bull $320 vs. Kasus Bear $225
Prospek 2026 Johnson & Johnson bergantung pada apakah obat-obatan baru dapat menggantikan pendapatan yang terpapar paten sambil mempertahankan laba setelah investasi pipeline. Penjualan obat Q3 berkembang lebih cepat daripada perangkat, tetapi EPS yang disesuaikan menurun karena transaksi strategis menambah biaya. Skenario editorial berikut menunjukkan bagaimana permintaan peluncuran, pemulihan MedTech, dan disiplin pengeluaran dapat membentuk saham hingga Desember 2026.
Kasus Bull: Obat-obatan Baru dan Pemulihan Perangkat Mendorong JNJ Menuju $320
Adopsi obat-obatan baru yang lebih luas akan meningkatkan laba sementara pertumbuhan perangkat medis yang pulih memberikan sumber dukungan operasional kedua. Penjualan Innovative Medicine naik 7,7% menjadi $16,757 miliar, dengan Darzalex mencapai $4,239 miliar. Memperluas momentum tersebut di seluruh imunologi dan onkologi akan membantu menggantikan kerugian Stelara saat penjualan perangkat yang lebih baik menyerap biaya pengembangan dan komersialisasi.
Skenario $320 akan mendapat dukungan jika EPS yang disesuaikan untuk tahun penuh mencapai batas panduan $11,15 dan pertumbuhan MedTech meningkat melampaui 2,5% di Q3. Konversi kas yang lebih kuat akan menghubungkan penjualan farmasi yang lebih tinggi dengan imbal hasil pemegang saham yang lebih berkelanjutan.
Kasus Base: Permintaan Obat yang Stabil Membuat JNJ Berada di Antara $255 dan $280
Pertumbuhan obat yang berkelanjutan dapat mempertahankan generasi kas operasional meskipun perangkat pulih perlahan dan pengeluaran pengembangan membatasi laba yang disesuaikan. Estimasi arus kas bebas year-to-date mencapai $15,1 miliar, sementara penjualan MedTech hanya tumbuh 2,5%. Kompensasi tersebut akan mendukung penelitian yang sedang berlangsung dan distribusi pemegang saham tanpa menunjukkan bahwa inisiatif baru sudah dapat meningkatkan profitabilitas per saham secara konsisten.
Kisaran $255 hingga $280 akan sesuai dengan pencapaian dalam panduan EPS yang disesuaikan $11,05 hingga $11,15 dan pertumbuhan farmasi yang berkelanjutan. Perangkat yang lebih baik akan mendukung batas atas, sementara erosi paten dan dilusi transaksi dapat membatasi ekspansi valuasi.
Kasus Bear: Erosi Paten dan Biaya Pengembangan Menarik JNJ Menuju $225
Pertumbuhan yang lebih lambat dalam obat pengganti akan mengekspos laba lebih penuh terhadap kerugian paten dan biaya membangun pengobatan di masa depan. Penjualan Stelara turun 54,4% menjadi $716 juta, sementara transaksi strategis juga mengurangi profitabilitas yang disesuaikan. Jika peluncuran baru kehilangan momentum sebelum pertumbuhan perangkat membaik, pengeluaran investasi dapat menyerap terlalu banyak dari kontribusi farmasi yang tersisa.
Skenario $225 akan menjadi lebih mungkin jika pertumbuhan obat melambat bersamaan dengan kelemahan perangkat lebih lanjut dan laba tidak memenuhi panduan tahunan. Biaya litigasi yang lebih tinggi atau kemajuan pengembangan yang mengecewakan kemudian akan melemahkan imbal hasil kas dan mengurangi dukungan untuk valuasi.
Prediksi Harga Saham JNJ untuk 2026 oleh Analis Wall Street
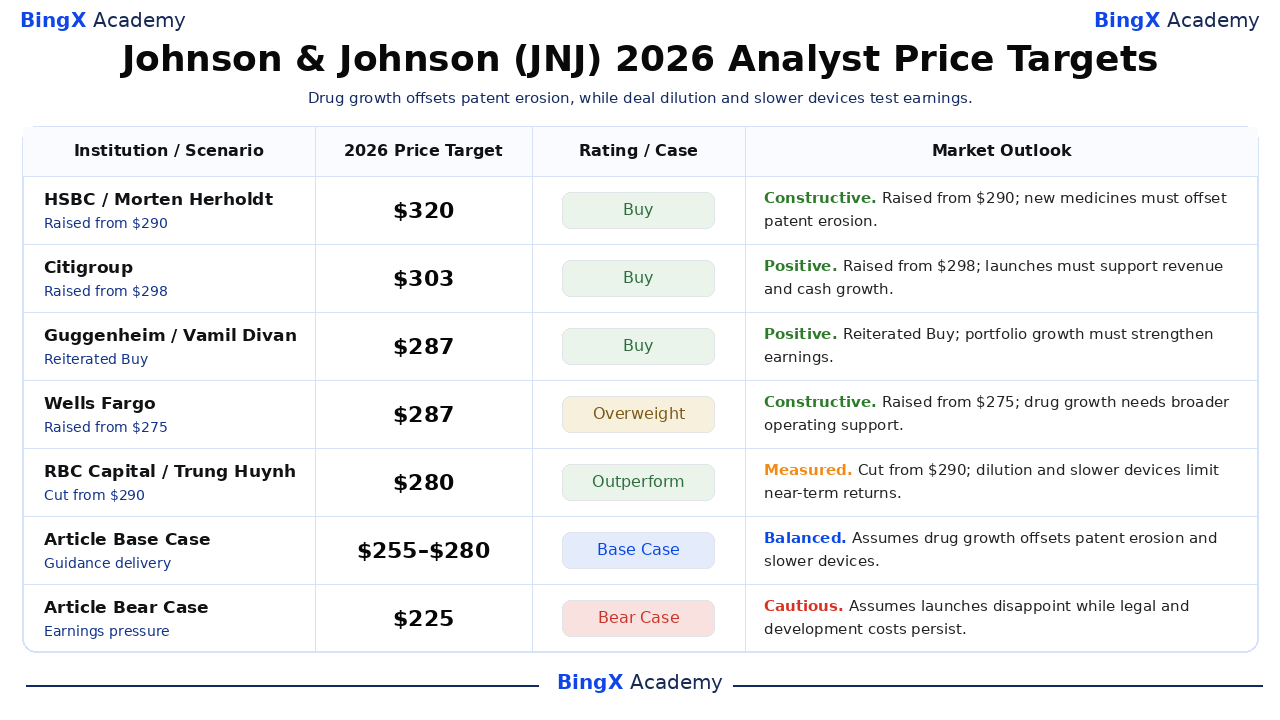
Tindakan Wall Street yang dipilih berkisar antara $280 hingga $320 dan mencerminkan pandangan berbeda tentang obat-obatan baru, paparan paten, dan kinerja perangkat. Ini adalah titik referensi analis yang dipublikasikan, umumnya menggunakan cakrawala dua belas bulan yang melampaui Desember 2026. Harga bull, base, dan bear artikel ini adalah skenario editorial terpisah, bukan perkiraan broker tambahan.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Prospek Pasar |
|
HSBC |
$320 |
Beli |
Konstruktif. 2026-09-10: Dinaikkan dari $290; dipertahankan Beli. Pandangan editorial: Obat-obatan baru harus mengimbangi erosi paten dan kelemahan perangkat. |
|
Citigroup |
$303 |
Beli |
Positif. 2026-10-05: Dinaikkan dari $298; dipertahankan Beli. Pandangan editorial: Peluncuran komersial harus mendukung pertumbuhan pendapatan dan kas. |
|
Guggenheim |
$287 |
Beli |
Positif. 2026-10-07: Dikonfirmasi Beli dengan target $287. Pandangan editorial: Pertumbuhan portofolio harus diterjemahkan menjadi laba yang lebih kuat. |
|
Wells Fargo |
$287 |
Overweight |
Konstruktif. 2026-10-16: Dinaikkan dari $275; dipertahankan Overweight. Pandangan editorial: Penjualan obat yang kuat membutuhkan dukungan operasional yang lebih luas. |
|
RBC Capital |
$280 |
Outperform |
Terukur. 2026-10-14: Dipotong dari $290; dipertahankan Outperform. Pandangan editorial: Dilusi akuisisi dan perangkat yang lebih lambat membatasi imbal hasil jangka pendek. |
|
Kasus Base Artikel |
255–280 |
Kasus Base |
Seimbang. Skenario editorial Desember 2026. Mengasumsikan pencapaian panduan mengimbangi erosi paten dan perangkat yang lebih lambat. |
|
Kasus Bear Artikel |
$225 |
Kasus Bear |
Berhati-hati. Skenario editorial Desember 2026. Mengasumsikan peluncuran mengecewakan sementara biaya hukum dan pengembangan terus berlanjut. |
Cara Membeli Saham Johnson & Johnson (JNJ) di BingX
Beli dan tahan saham Johnson & Johnson melalui BingX Stocks Trading menggunakan USDT atau USDC, tunduk pada listing dan kelayakan akun. Johnson & Johnson menawarkan eksposur ke obat resep, perangkat medis, dan inovasi layanan kesehatan di seluruh portofolio global. Pengguna yang memenuhi syarat dapat menyesuaikan kepemilikan sesuai tujuan investasi mereka tanpa menggunakan leverage atau membayar biaya pendanaan perpetual.
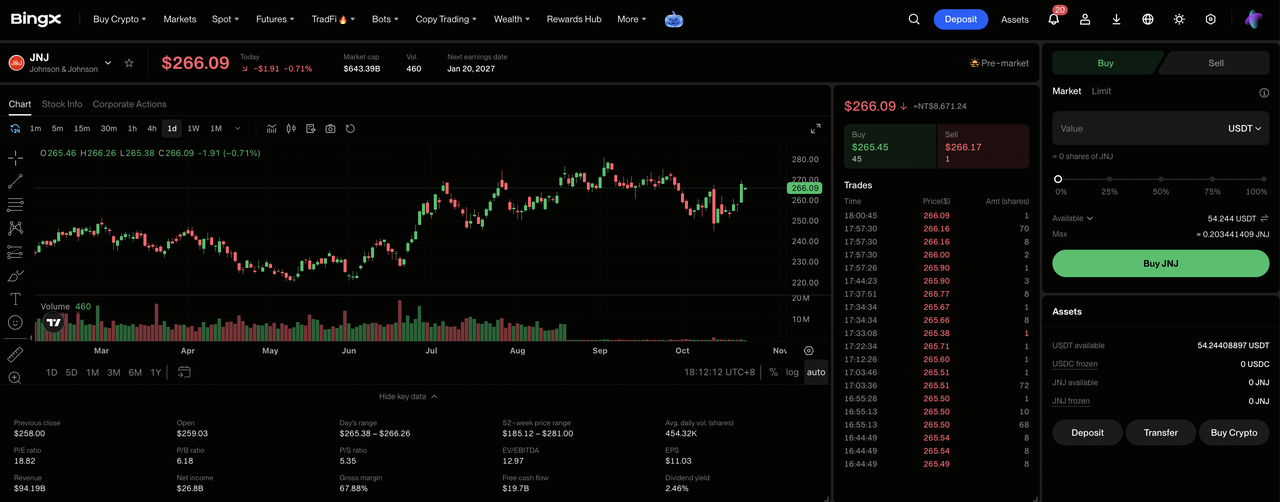
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke “TradFi > Stocks”. Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kalinya.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Akun Kekayaan Anda jika diperlukan. Tinjau jumlah pesanan minimum saham yang dipilih dan kelayakan fraksional sebelum memilih ukuran investasi.
Langkah 3: Pilih Johnson & Johnson (JNJ). Buka pasar Stocks, cari Johnson & Johnson (JNJ), dan konfirmasi bahwa saham tersedia untuk akun Anda. Tinjau identitas perusahaan, harga saham saat ini, sesi perdagangan, dan jenis pesanan yang tersedia.
Langkah 4: Beli Saham Johnson & Johnson. Pilih “Beli”, masukkan jumlah investasi atau kuantitas saham yang diizinkan, dan pilih pesanan pasar atau limit yang didukung. Pesanan pasar menggunakan harga yang tersedia selama sesi yang didukung, sementara pesanan limit memerlukan harga yang ditentukan atau lebih baik dan likuiditas yang cukup untuk dieksekusi.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka “Stocks > Positions” untuk memantau saham JNJ Anda dan laba atau rugi yang belum direalisasi. Gunakan Semua Pesanan untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya memengaruhi kapan hasil penjualan dapat ditarik, bukan kapan saham yang dibeli dapat dijual.
5 Risiko Teratas yang Perlu Diwaspadai Investor Johnson & Johnson pada 2026
Obat-obatan Johnson & Johnson yang sudah mapan, portofolio layanan kesehatan yang luas, dan generasi kas yang andal mendukung prospek labanya. Namun, erosi paten, permintaan perangkat, pengeluaran pengembangan, dan litigasi dapat menekan profitabilitas dan imbal hasil pemegang saham.
- Permintaan obat yang lebih lemah dapat menekan pendapatan: Penjualan Innovative Medicine Q3 mencapai $16,757 miliar, didukung oleh pengobatan onkologi dan imunologi. Volume pengobatan yang lebih rendah atau permintaan merek pengganti dapat mengurangi laba dan margin operasional seiring dengan meningkatnya persaingan paten.
- Meningkatnya biaya pengembangan dapat membatasi margin: EPS yang disesuaikan Q3 turun 7,5% menjadi $2,59, mencerminkan dilusi terkait transaksi. Biaya penelitian dan komersialisasi yang lebih tinggi dapat melemahkan profitabilitas jika penjualan obat dan pendapatan perangkat tumbuh lebih lambat.
- Penundaan adopsi perangkat dapat membatasi pertumbuhan pendapatan: Pendapatan MedTech Q3 mencapai $8,642 miliar, tetapi pertumbuhan hanya 2,5%. Pembelian rumah sakit yang tertunda, instalasi robotik, atau pemulihan prosedur dapat mengurangi visibilitas pendapatan di masa depan.
- Investasi pipeline dapat melemahkan imbal hasil pemegang saham: Sekitar $1 miliar dihabiskan untuk Firefly Bio, mendukung kemampuan rekayasa antibodi. Kemunduran klinis atau biaya pengembangan tambahan dapat membatasi generasi kas di masa depan dan mengurangi nilai pemegang saham sebelum program yang diakuisisi mencapai komersialisasi.
- Laba yang lebih lemah dapat menekan valuasi: EPS Q3 yang disesuaikan Johnson & Johnson mencapai $2,59, didukung oleh bisnis farmasi besar. Peluncuran yang lebih lambat, permintaan perangkat yang lebih lemah, atau meningkatnya biaya litigasi dapat mengurangi laba dan memicu penurunan harga saham.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Johnson & Johnson pada 2026?
Pendapatan kuartalan Johnson & Johnson sebesar $25,399 miliar dan estimasi arus kas bebas year-to-date sebesar $15,1 miliar menunjukkan kapasitasnya untuk mendanai inovasi layanan kesehatan. Darzalex dan obat-obatan baru mendukung penjualan, sementara Firefly Bio dan Sail memperluas peluang pengembangan. Mempertahankan pertumbuhan tersebut akan bergantung pada penggantian pendapatan yang terpapar paten dan mengubah investasi perangkat menjadi adopsi yang menguntungkan.
Kasus bull $320 mengasumsikan permintaan obat baru yang lebih luas, perangkat yang pulih, dan konversi pendapatan menjadi laba yang lebih kuat. Kasus base $255 hingga $280 mencerminkan pencapaian panduan, sementara kasus bear $225 memperhitungkan erosi paten dan biaya yang persisten. Dengan JNJ ditutup pada $257,78 pada 21 Oktober, investor harus memperhatikan apakah pertumbuhan portofolio menghasilkan imbal hasil per saham yang tahan lama.
Pengingat Risiko: Portofolio layanan kesehatan Johnson & Johnson yang terdiversifikasi tidak menghilangkan risiko investasi. Kerugian paten, kemunduran klinis, atau biaya litigasi yang lebih tinggi dapat mengurangi laba dan imbal hasil pemegang saham. Investor harus menilai valuasi, generasi kas, dan toleransi risiko mereka sebelum membeli saham JNJ.
Bacaan Terkait
- Saham Farmasi Terbaik untuk Dibeli pada 2026: Obat Kanker, Obat Penurun Berat Badan, mRNA, dan Obat-obatan Baru
- Prediksi Harga Moderna (MRNA) 2026: Bisakah Momentum Vaksin Kanker Mendorong Saham MRNA Menuju $180?
- Prediksi Harga Merck (MRK) 2026: Bisakah Momentum Pipeline Mendorong Saham MRK Menuju $170?
- Prediksi Harga Eli Lilly (LLY) 2026: Bisakah Permintaan Obat Penurun Berat Badan Mendorong LLY Menuju $1.600?
- Prediksi Harga Saham UnitedHealth (UNH) 2026: Pemulihan Berbasis AI atau Jebakan Regulasi di $306?
