Sidus Space (SIDU) est une petite entreprise de technologie spatiale et de défense qui fournit la fabrication de satellites, l'intégration de charges utiles, les opérations de mission, les services de données alimentés par IA et le matériel de défense. LizzieSat est la plateforme orbitale principale, soutenue par l'écosystème IA Orlaith, le traitement FeatherEdge et les ordinateurs de mission Fortis VPX. Ce modèle intégré offre plusieurs voies de commercialisation, bien que SIDU reste sensible au timing des contrats, à la marge brute négative et à la dilution.
Le dernier trimestre a renforcé la liquidité sans prouver l'échelle commerciale. Les revenus de Sidus Space Q2 2026 ont chuté de 54 % à 583 000 $ car les jalons à prix fixe ont été décalés entre périodes, la perte brute s'est réduite de 39 % à 630 000 $ et la perte nette s'est améliorée de 15 % à 4,8 millions $. La trésorerie a atteint 166,5 millions $ sans dette à terme après les offres d'actions, faisant de la question d'investissement centrale si ce capital peut produire des revenus récurrents gouvernementaux et commerciaux avant que la base d'actions ne s'étende à nouveau.
La prévision de l'action SIDU pour 2026 se concentre maintenant sur deux points de vue concurrents :
- Le cas de commercialisation et de contrats de défense : Les missions LizzieSat, l'adoption Fortis VPX et les nouveaux contrats gouvernementaux ou de renseignement pourraient relever les revenus de la base trimestrielle de 583 000 $ et soutenir un mouvement vers 6 $.
- Le cas du timing des revenus, des pertes et de la dilution : Les jalons retardés, la marge brute négative continue et d'autres émissions d'actions pourraient réduire la part de chaque action sur la croissance future et tirer SIDU vers 1 $.
Ce guide détaille les prévisions de l'action SIDU, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, s'appuyant sur la publication des résultats Q2 2026 de Sidus Space du 14 août, le dépôt trimestriel et les données de marché jusqu'au 15 septembre, plus comment trader les futures d'actions SIDU sur BingX TradFi avec collatéral USDT.
Top 5 des choses à savoir pour les investisseurs de Sidus Space en septembre 2026
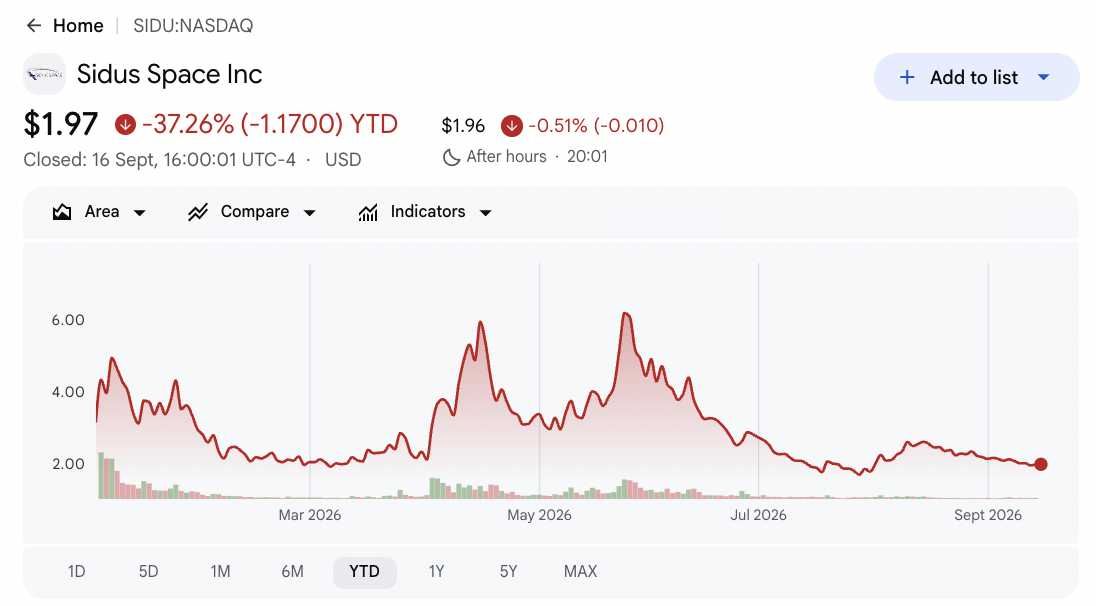
- SIDU a clôturé à 1,96 $ le 15 septembre et était en baisse d'environ 38,65 % depuis le début de l'année : Les actions ont atteint 6,79 $ en 2026, montrant à quelle vitesse les valorisations spatiales de petite capitalisation peuvent s'inverser. Une reprise soutenue dépend désormais plus de la conversion des contrats que de l'élan narratif.
- Les revenus Q2 ont chuté de 54 % à 583 000 $ : Les revenus ont diminué par rapport à 1,261 million $ car les jalons de contrats à prix fixe ont été décalés entre périodes. La petite base signifie qu'un événement d'acceptation client peut changer matériellement les résultats trimestriels.
- La perte brute s'est réduite de 39 % à 630 000 $ : Le coût des revenus a chuté de 47 % à 1,213 million $, plus rapidement que la baisse des revenus. L'amélioration aide, bien que les revenus ne couvrent toujours pas les coûts directs.
- La trésorerie a atteint 166,5 millions $ sans dette à terme : Le solde est passé de 43,2 millions $ en fin d'année après les levées de capital, incluant une offre de 100 millions $ en mai à 5,08 $ par action. La plus grande piste de décollage soutient le développement mais augmente le risque de dilution.
- LizzieSat a terminé les tests de vibration avec Fortis VPX Maxima intégré : La plateforme combine un processeur ARM, FPGA et moteur IA edge NVIDIA pour l'inférence embarquée. La valeur commerciale dépend toujours du lancement, de la performance en orbite et de l'adoption client.
Qu'est-ce que Sidus Space (SIDU) ?
Sidus Space conçoit et fabrique des satellites et du matériel spatial, intègre les charges utiles des clients, soutient la planification et les opérations de mission, et développe des services de données basés dans l'espace. Son installation de 35 000 pieds carrés en Floride effectue la fabrication, l'assemblage, l'intégration et les tests près de l'infrastructure de lancement majeure. LizzieSat fournit un vaisseau spatial multi-capteurs modulaire pour les charges utiles hébergées et les missions exploitées par l'entreprise. Les revenus peuvent provenir de contrats d'ingénierie et de fabrication, d'hébergement de charges utiles, de services de mission et éventuellement de produits de données récurrents améliorés par IA pour les clients gouvernementaux, de défense, de renseignement et commerciaux.
La stratégie à long terme fait évoluer Sidus de l'ingénierie basée sur projets vers des plateformes propriétaires et des services récurrents. LizzieSat fournit la couche orbitale, Orlaith et FeatherEdge traitent les informations de capteurs, et Fortis VPX Maxima étend l'informatique de mission définie par logiciel à travers l'espace, l'air, la terre et la mer. L'entreprise a intégré un moteur IA edge NVIDIA et travaillé avec Element U.S. Space & Defense sur la qualification environnementale. L'inclusion dans Russell 2000, Russell 3000 et Russell Microcap peut améliorer la visibilité, bien que la valeur durable dépende toujours des contrats clients et de l'exécution de missions répétables.
Lire plus : Top des actions spatiales à acheter avant l'introduction en bourse de SpaceX
Aperçu des résultats Q2 2026 de Sidus Space (SIDU) : Revenus plus faibles, perte nette plus étroite et liquidité plus forte
Sidus a rapporté des revenus Q2 de 583 000 $, en baisse de 54 % par rapport à 1,261 million $, et une perte diluée par action de 0,06 $ contre 0,31 $ il y a un an. La perte brute s'est améliorée de 39 % à 630 000 $ et la perte nette s'est réduite de 15 % à 4,781 millions $, bien que la perte EBITDA ajustée se soit élargie à 5,076 millions $ alors que les SG&A ont augmenté de 19 %. La trésorerie a augmenté à 166,5 millions $ sans dette à terme, séparant une position de financement beaucoup plus forte d'un modèle opérationnel qui n'a pas encore atteint un profit brut positif.
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 |
1,261 M$ au Q2 2025 |
0,583 M$ |
En baisse. Baisse de 54 % sur le timing des jalons. |
|
Perte diluée par action |
-0,31 $ au Q2 2025 |
-0,06 $ |
Amélioré. Une perte plus étroite et un nombre d'actions plus élevé ont réduit la perte par action. |
|
Perte brute |
-1,027 M$ au Q2 2025 |
-0,630 M$ |
Amélioré. La perte brute s'est réduite de 39 %. |
|
Perte nette |
-5,625 M$ au Q2 2025 |
-4,781 M$ |
Amélioré. Réduite de 0,844 M$, soit 15 %. |
|
Perte EBITDA ajustée |
-3,946 M$ au Q2 2025 |
-5,076 M$ |
Élargie. L'investissement a augmenté la perte de 1,129 M$. |
|
SG&A |
4,263 M$ au Q2 2025 |
5,063 M$ |
Augmenté. Hausse de 19 % d'une année sur l'autre. |
|
Trésorerie |
43,176 M$ au 31 déc. |
166,521 M$ |
Renforcé. Les levées d'actions ont augmenté la liquidité. |
|
Offre de mai |
— |
100 M$ de produit brut |
Capital levé. 19,685 millions d'actions ou warrants pré-financés à 5,08 $. |
- Les revenus de 583 000 $ ont chuté de 678 000 $ d'une année sur l'autre : La baisse de 54 % reflétait le timing des jalons à prix fixe plutôt qu'une faiblesse d'abonnement récurrent. Les calendriers de contrats et l'acceptation des clients restent les principaux moteurs de revenus à court terme.
- La perte par action s'est améliorée à 0,06 $ contre 0,31 $ : La perte nette s'est réduite de 844 000 $, mais le nombre d'actions pondéré moyen est passé de 18,3 millions à 85,3 millions. L'amélioration par action reflète donc la dilution ainsi qu'un meilleur résultat net.
- La perte brute s'est améliorée de 397 000 $ à 630 000 $ : Le coût des revenus a chuté de 47 % à 1,213 million $. Sidus a toujours dépensé plus de deux dollars de coût direct pour chaque dollar de revenu, gardant l'échelle et le mix centraux à la commercialisation.
- La perte EBITDA ajustée s'est élargie de 1,129 million $ à 5,076 millions $ : Les SG&A ont augmenté de 19 % à 5,063 millions $ alors que Sidus investissait dans sa plateforme et son infrastructure d'entreprise. Les revenus doivent croître substantiellement avant que les coûts fixes soient absorbés.
- La trésorerie a augmenté de 123,3 millions $ à 166,5 millions $ : Sidus a éliminé la dette à terme et gagné en piste de décollage, bien que l'offre de mai ait ajouté 19,685 millions d'actions ou équivalents. La valeur future dépend de la croissance des revenus plus rapidement que la dilution.
Perspectives d'investissement 2026 de Sidus Space (SIDU) : Cas haussier de 6 $ vs cas baissier de 1 $
Les perspectives 2026 de Sidus Space dépendent de la capacité de LizzieSat, du matériel IA edge et des programmes gouvernementaux à transformer sa position de liquidité forte en revenus répétables. Le principal risque est que la commercialisation reste lente tandis que les pertes opérationnelles et la dilution continuent.
Le cas haussier : Une demande spatiale et de défense plus forte pousse SIDU vers 6 $
Le cas haussier suppose que le prochain LizzieSat avance selon le calendrier, Fortis VPX gagne des clients externes et les attributions gouvernementales ou de renseignement créent des revenus de mission répétables. Les ventes trimestrielles dépassent largement 583 000 $ et la perte brute devient positive alors que les coûts directs sont absorbés.
Un mouvement vers 6 $ nécessiterait des contrats nommés, une exécution de lancement réussie et un chemin clair vers des pertes EBITDA ajustées plus faibles. Des réservations plus fortes, une marge brute positive et plus de revenus de services de données récurrents sans autre grande levée d'actions renforcerait le cas.
Le cas de base : Un progrès commercial régulier maintient SIDU entre 2,50 $ et 3,50 $
Le cas de base suppose que Sidus utilise son solde de trésorerie de 166,5 millions $ pour financer le développement de produits et de missions alors que les revenus contractuels s'améliorent graduellement. Le timing des jalons maintient les résultats trimestriels inégaux, tandis que les dépenses opérationnelles restent élevées par rapport aux ventes.
SIDU pourrait trader principalement entre 2,50 $ et 3,50 $ si la liquidité reste forte et les jalons de commercialisation avancent. Des revenus trimestriels plus élevés et des pertes EBITDA ajustées plus petites soutiendraient la fourchette, tandis que des ventes stagnantes ou une autre grande émission d'actions affaiblirait le haut de la fourchette.
Le cas baissier : Des revenus faibles et la dilution tirent SIDU vers 1 $
Le cas baissier suppose que les contrats se décalent davantage, la commercialisation de LizzieSat prend plus de temps et le profit brut reste négatif. La trésorerie finance alors le développement et les dépenses d'entreprise sans suffisamment de revenus pour réduire la perte EBITDA ajustée de 5,076 millions $.
Un mouvement vers 1 $ deviendrait plus probable si les revenus trimestriels restent près de 583 000 $, la marge brute reste négative ou Sidus retourne sur les marchés d'actions malgré son solde de trésorerie actuel. Des actions supplémentaires réduiraient davantage la réclamation des investisseurs existants sur la valeur future du programme.
Prévisions de prix de l'action SIDU pour 2026 par les analystes de Wall Street
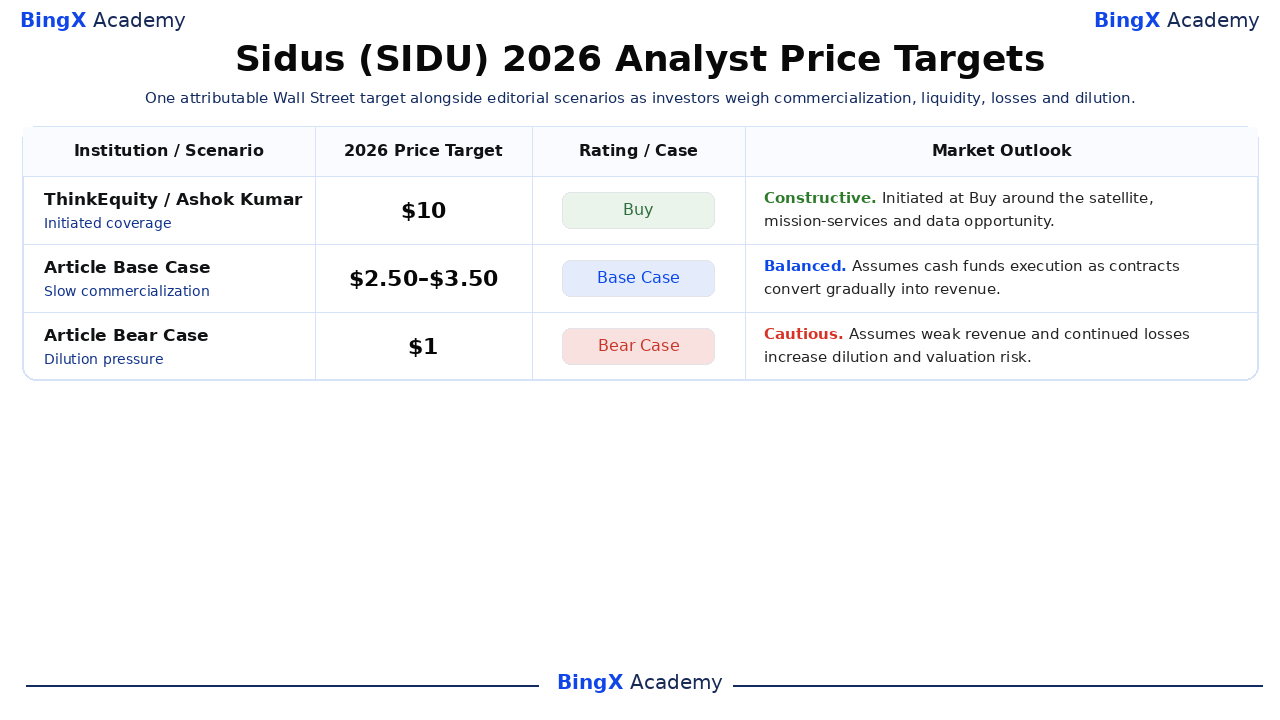
SIDU a une couverture sell-side exceptionnellement mince. Seule une action institutionnelle attribuable et datée a été trouvée à travers MarketScreener, Benzinga, Zacks et Investing.com. Le tableau montre donc cette action réelle et deux scénarios éditoriaux BingX Academy clairement étiquetés au lieu de dupliquer la même cible ou d'inventer des firmes.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives de marché |
|
ThinkEquity / Ashok Kumar |
10 $ |
Achat |
Constructif. 8 avril : couverture initiée en 2024 autour de l'opportunité satellite, services de mission et données. |
|
Cas de base de l'article |
2,50 $–3,50 $ |
Cas de base |
Équilibré. Suppose que la trésorerie finance l'exécution alors que les contrats se convertissent graduellement en revenus. |
|
Cas baissier de l'article |
1 $ |
Cas baissier |
Prudent. Suppose des revenus faibles et des pertes continues augmentent la dilution et le risque de valorisation. |
Comment trader l'action Sidus Space (SIDU) sur BingX
Tradez les perspectives de mission, conversion de contrats et financement de Sidus Space en utilisant BingX TradFi et les outils BingX AI. Parce que SIDU peut réagir fortement aux lancements, attributions et financements, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
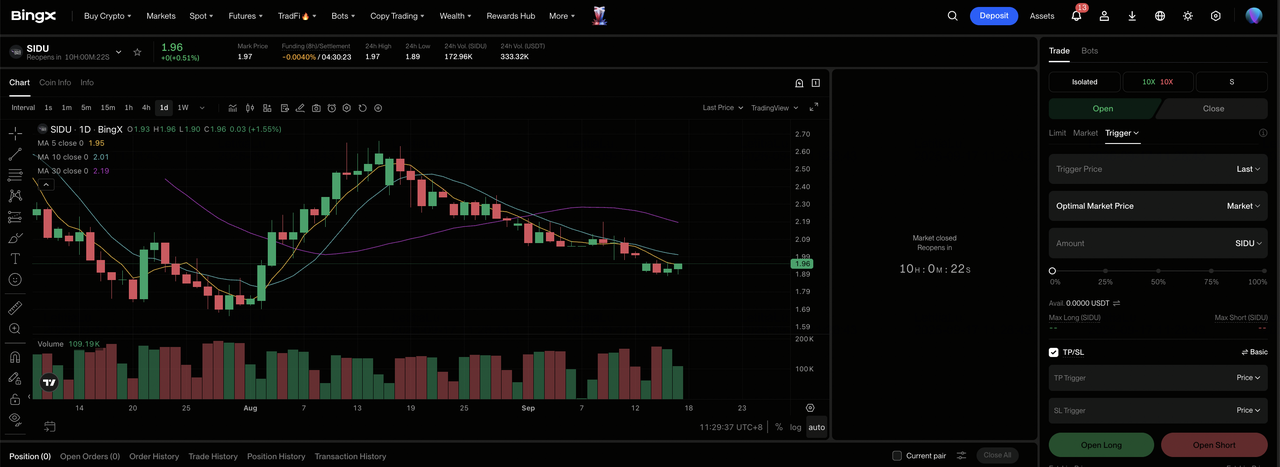
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi.
Étape 2 : Sélectionner Sidus Space (SIDU). Recherchez et sélectionnez le contrat futures perpétuels SIDU-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir une position longue si les contrats et missions améliorent les revenus. Sélectionnez Ouvrir une position courte si les pertes ou la dilution affaiblissent la valeur par action.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. L'étendue du scénario de 1 $ à 6 $ soutient un effet de levier conservateur.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade.
Top 5 des risques à surveiller pour les investisseurs Sidus Space en 2026
Sidus fait face à des risques de timing de contrats, de marge, de dilution et d'exécution de mission. Ces facteurs peuvent affecter la visibilité des revenus, l'utilisation de la trésorerie et la valeur par action.
- Le timing des contrats peut déplacer la plupart des revenus trimestriels : Les ventes Q2 ont chuté de 678 000 $ alors que les jalons à prix fixe se sont décalés entre périodes. Les retards peuvent réduire à la fois les revenus rapportés et les encaissements même quand les contrats restent actifs.
- Le profit brut négatif laisse peu de coussin opérationnel : Sidus a enregistré une perte brute de 630 000 $ sur 583 000 $ de revenus. Les dépassements de coûts ou le travail à faible marge pourraient élargir les pertes avant que les SG&A soient considérés.
- La dilution peut compenser le progrès opérationnel : Les actions pondérées moyennes sont passées de 18,3 millions à 85,3 millions d'une année sur l'autre. Plus d'émissions répartirait les gains futurs et la valeur contractuelle sur une base d'actions plus large.
- Les échecs de lancement ou de vaisseau spatial pourraient retarder la commercialisation : LizzieSat a encore besoin d'un lancement réussi et d'une opération fiable en orbite. Les problèmes techniques pourraient retarder les clients, ajouter des coûts de remplacement et interrompre la collecte de données.
- La couverture d'analyste mince augmente l'incertitude de valorisation : Seulement un objectif attribuable de 10 $ fournit une comparaison externe limitée. Les changements de sentiment ou de liquidité pourraient donc produire des mouvements de prix aigus même sans changements majeurs dans les résultats opérationnels.
Réflexions finales : Devriez-vous investir dans Sidus Space en 2026 ?
Sidus entre dans la phase de commercialisation avec beaucoup plus de liquidité, aucune dette à terme et une pile technologique propriétaire plus large. LizzieSat et Fortis VPX offrent des routes légitimes vers les marchés gouvernementaux, de défense et commerciaux. Les revenus Q2 de seulement 583 000 $ et une perte EBITDA ajustée de 5,076 millions $ montrent que le progrès technique n'est pas encore devenu échelle financière.
Le cas haussier nécessite des contrats, missions et profit brut positif pour soutenir 6 $. Le cas baissier reflète des revenus lents, des pertes persistantes et une dilution qui pourrait tirer SIDU vers 1 $. Les traders conservateurs peuvent attendre des revenus trimestriels répétables, une marge brute positive et une consommation de trésorerie plus faible avant de traiter le bilan renforcé comme valeur durable par action.
Rappel de risque : Trader et investir dans des actions comme SIDU implique un risque élevé de perte de capital. Les échecs de mission, retards de contrats, marges négatives, dilution, volatilité des petites capitalisations et trading avec effet de levier peuvent produire des pertes rapides. Menez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top des actions de défense à acheter en 2026 : Primes, missiles, drones, espace et guerre alimentée par IA
- Top des actions spatiales à acheter avant l'introduction en bourse de SpaceX
- Prédiction de prix Rocket Lab (RKLB) 2026 : La nouvelle fusée et la croissance de défense peuvent-elles pousser RKLB vers 150 $ ?
- Prédiction de prix Redwire (RDW) 2026 : Les commandes spatiales et de défense peuvent-elles pousser RDW vers 24 $ ?
- Prédiction de prix Firefly Aerospace (FLY) 2026 : La croissance de lancement et de défense peut-elle pousser FLY vers 55 $ ?
- Prédiction de prix Lockheed Martin (LMT) 2026 : Le carnet de commandes record peut-il pousser LMT vers 700 $ ?
