

Wells Fargo (WFC) ofrece depósitos, préstamos, servicios de inversión y banca corporativa para hogares y empresas. Su amplia franquicia de clientes genera ingresos recurrentes por intereses, mientras que la expansión del crédito comercial y la banca de inversión crean oportunidades para obtener más rendimiento de las relaciones existentes. Los precios de los préstamos, los costes de los depósitos y el rendimiento crediticio determinan si el crecimiento del balance se traduce en ganancias sostenibles y mayores retornos por acción.
El último trimestre mostró mayores ingresos por préstamos, mientras que el aumento de los costes crediticios limitó la conversión de beneficios. Los ingresos de Wells Fargo en el T3 de 2026 aumentaron un 2% hasta los 21.870 millones de dólares, con un incremento del 5% en los ingresos netos por intereses. El BPA alcanzó 1,87 dólares, mientras que las provisiones crediticias aumentaron hasta los 1.029 millones de dólares. El reto del T4 es si aproximadamente 13.000 millones de dólares en ingresos por intereses pueden respaldar una mayor rentabilidad.
Las previsiones para la acción de WFC en 2026 se centran ahora en dos visiones contrapuestas:
- El caso alcista de recuperación crediticia: El crecimiento de los préstamos a clientes y los costes de financiación estables impulsan los ingresos por intereses, mientras que los menores gastos operativos permiten que más ingresos lleguen a los accionistas.
- El caso de presión sobre los márgenes: Los mayores precios de los depósitos y las provisiones crediticias absorben el crecimiento del crédito, dejando unos ingresos por comisiones más débiles y las necesidades de capital limitando los retornos sobre los activos en expansión.
Esta guía analiza las previsiones para la acción de WFC, los escenarios de precios para 2026, los principales riesgos y las perspectivas de los analistas, basándose en el informe de resultados del 13 de octubre de Wells Fargo, la presentación, el suplemento trimestral y los datos de mercado hasta el 21 de octubre, además de cómo comprar acciones de WFC en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que los inversores de Wells Fargo deben saber en octubre de 2026
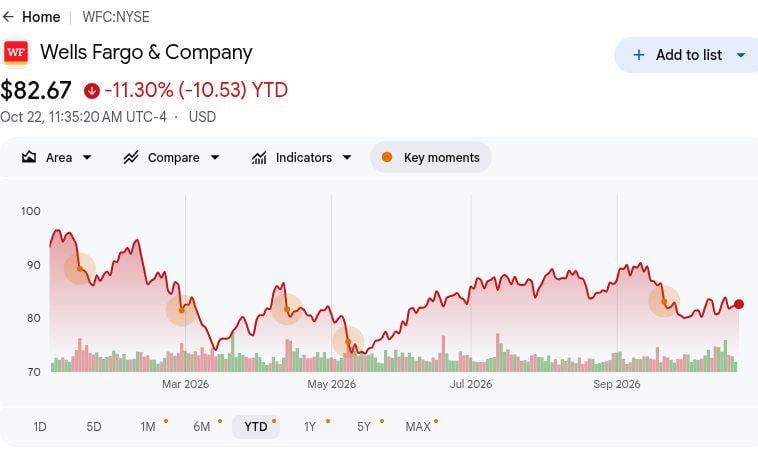
- WFC cerró a 82,42 dólares el 21 de octubre, con una caída del 11,57% en lo que va de año: Las acciones siguen por debajo de su nivel de apertura anual, lo que hace que el escenario alcista de 105 dólares dependa de una mejora en la economía de los préstamos. Las ganancias continuas requieren que el crecimiento de activos financiado por depósitos fortalezca los retornos, en lugar de depender únicamente de la expansión del balance.
- Los ingresos del T3 aumentaron hasta 21.870 millones de dólares desde los 21.440 millones del año anterior: Los ingresos también cayeron desde los 22.620 millones del T2, mostrando debilidad secuencial. Sin embargo, los ingresos por intereses contribuyeron al crecimiento, por lo que es importante distinguir la expansión del crédito de una recuperación más amplia de los ingresos por comisiones.
- Los préstamos y depósitos medios aumentaron ambos un 11% a medida que la actividad de los clientes se expandió: Los saldos del T3 y el mayor crédito comercial son evidencia de la demanda de los clientes. Los rendimientos de los préstamos, los precios de los depósitos y el rendimiento crediticio determinarán cuánto de esa escala se traduce en ganancias sostenibles por acción.
- Las previsiones del T4 establecen un test de entrega de ingresos netos por intereses: La dirección estableció como objetivo aproximadamente 13.000 millones de dólares para el próximo trimestre, frente a los 12.520 millones del T3. Los costes de financiación estables y la demanda sostenida de préstamos determinarán si esas perspectivas respaldan unas ganancias sostenidas y la generación de capital.
- Un ratio CET1 del 10,0% respalda el crédito continuo y la gestión del capital: Wells Fargo reportó 134.600 millones de dólares en capital CET1 junto con un menor número de acciones diluidas. Esto proporciona respaldo para financiar a los clientes, aunque mantener la calidad crediticia y la eficiencia del capital será esencial para el valor a largo plazo para los accionistas.
¿Qué es Wells Fargo (WFC)?
Wells Fargo (WFC) es una empresa diversificada de servicios financieros que ofrece servicios bancarios, de inversión y de crédito a particulares, empresas e instituciones. Sus cuatro segmentos operativos son Banca y Préstamos al Consumidor, Banca Comercial, Banca Corporativa y de Inversión, y Gestión de Patrimonio e Inversiones. El banco obtiene ingresos por intereses sobre préstamos y valores, junto con comisiones de asesoramiento, corretaje, pagos y banca de inversión. La rentabilidad depende del diferencial entre los rendimientos de los activos y los costes de financiación, la eficiencia de sus operaciones y el rendimiento crediticio de los clientes que solicitan préstamos en sus distintos negocios.
La estrategia de crecimiento de Wells Fargo se centra en ampliar el crédito a clientes, fortalecer la banca de inversión y mejorar la eficiencia operativa. Su ampliada relación con Google Cloud utiliza Google Agentspace para desplegar herramientas de IA agéntica que apoyan a los empleados y el servicio al cliente. En junio de 2026, Wells Fargo también se convirtió en prestamista hipotecario preferido de ICON, conectando la financiación hipotecaria con los proyectos de viviendas impresas en 3D de la empresa. Con préstamos y depósitos medios que crecieron ambos un 11% en el T3, estas iniciativas buscan profundizar las relaciones con los clientes y respaldar el crecimiento de los ingresos, mientras la inversión en tecnología mejora el coste de prestación de servicios financieros.
Resumen de resultados del T3 2026 de Wells Fargo (WFC): Los ingresos por préstamos impulsan el BPA a pesar del aumento de los costes crediticios
Wells Fargo reportó ingresos en el T3 de 2026 de 21.870 millones de dólares, un 2% más interanual pero por debajo de los 22.620 millones del T2, impulsados por mayores ingresos netos por intereses. El BPA diluido aumentó un 13% hasta 1,87 dólares, mientras que las provisiones crediticias aumentaron hasta los 1.029 millones de dólares y los gastos no financieros disminuyeron un 1% hasta los 13.740 millones de dólares. Con préstamos y depósitos medios que crecieron cada uno un 11% y los ingresos netos por intereses del T4 orientados cerca de los 13.000 millones de dólares, las ganancias futuras dependen de convertir el crecimiento de clientes en márgenes más sólidos sin un aumento desproporcionado de los costes crediticios.
|
Métrica financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos totales |
21.436M$ T3 2025 |
21.870M$ |
Mejorado. Subida del 2% interanual. |
|
Ingresos netos por intereses |
11.950M$ T3 2025 |
12.517M$ |
Ampliado. Subida del 5% interanual. |
|
BPA diluido |
1,66$ T3 2025 |
1,87$ |
Mayor. Subida del 13% interanual. |
|
Beneficio neto |
5.589M$ T3 2025 |
5.951M$ |
Mejorado. Subida del 6% interanual. |
|
Gastos no financieros |
13.846M$ T3 2025 |
13.743M$ |
Menor. Bajada del 1% interanual. |
|
Provisiones crediticias |
681M$ T3 2025 |
1.029M$ |
Mayor. Subida de 348M$. |
|
ROTCE |
15,2% T3 2025 |
16,30% |
Mejorado. Subida de 1,1 puntos. |
|
Ingresos netos por intereses T4 |
Nueva orientación futura |
~13.000M$ |
Perspectiva. Objetivo para el próximo trimestre. |
- Los ingresos del T3 aumentaron un 2% hasta los 21.870 millones de dólares. Los ingresos cayeron un 3% secuencialmente a pesar del crecimiento anual, reflejando una menor actividad de ingresos no financieros y de negociación. El crédito sostenido a clientes y la generación de comisiones serán importantes para mantener el impulso de las ganancias.
- Los ingresos netos por intereses aumentaron un 5% hasta los 12.520 millones de dólares. Los mayores saldos de préstamos y la repricing de activos a tipo fijo impulsaron el rendimiento en toda la franquicia crediticia. La demanda continua de préstamos y el crecimiento de los depósitos podrían respaldar las ganancias, aunque los costes de financiación y los rendimientos de los activos influyen en la rentabilidad.
- El BPA diluido aumentó un 13% hasta 1,87 dólares a pesar de las mayores provisiones. Los gastos operativos disminuyeron un 1% hasta los 13.740 millones de dólares, mientras que las provisiones crediticias alcanzaron los 1.029 millones de dólares. Los ingresos por préstamos respaldaron la rentabilidad, pero la eficiencia en los gastos será importante a medida que se expanda la demanda de crédito de los clientes.
- Los activos de clientes de gestión patrimonial alcanzaron los 2,45 billones de dólares. Los activos aumentaron un 11% anualmente, respaldando un crecimiento de ingresos del 12% en Gestión de Patrimonio e Inversiones durante el trimestre. La expansión de las inversiones de los clientes fortalece los ingresos recurrentes por comisiones y reduce la dependencia de las actividades de crédito y negociación sensibles al mercado.
- La orientación de ingresos netos por intereses del T4 alcanzó aproximadamente los 13.000 millones de dólares. Las perspectivas implican un crecimiento secuencial, dependiendo su cumplimiento del crédito a clientes y los precios de los depósitos. Reponer los depósitos de los clientes, mantener la calidad de los préstamos y controlar los gastos serán importantes para el crecimiento futuro de las ganancias.
Perspectivas de inversión en Wells Fargo (WFC) para 2026: Caso alcista de 105 $ frente a caso bajista de 72 $
Las perspectivas de Wells Fargo para 2026 dependen de si la expansión del crédito a clientes puede generar mayores ganancias después de los costes de financiación y crédito. Los ingresos por intereses del T3 mejoraron, pero el ratio CET1 del 10,0% y el aumento de las provisiones hacen que los retornos sobre los activos adicionales sean fundamentales para la valoración. Los siguientes escenarios editoriales reflejan cómo la economía del crédito y la eficiencia operativa podrían dar forma al rendimiento hasta finales de año.
El caso alcista: El crecimiento del crédito y el control de costes impulsan a WFC hacia los 105 $
Un crédito a clientes más rentable elevaría los ingresos por intereses mientras que la eficiencia operativa convierte esos ingresos en ganancias más sólidas. Los ingresos netos por intereses del T3 alcanzaron los 12.520 millones de dólares y los gastos disminuyeron un 1%, a pesar del mayor gasto en tecnología. El crecimiento financiado por depósitos de forma sostenida mejoraría la contribución a las ganancias de los préstamos adicionales sin requerir un aumento proporcional en los gastos generales o las provisiones crediticias.
El escenario de 105 dólares obtendría apoyo si los ingresos por intereses del T4 superan la orientación de aproximadamente 13.000 millones de dólares y los cargos crediticios se estabilizan. Los mejores márgenes crediticios y el continuo control de gastos necesitarían elevar los retornos por encima del nivel del último trimestre.
El caso base: El crédito estable mantiene a WFC entre 88 $ y 96 $
El crecimiento continuo del crédito podría sostener las ganancias incluso si los costes de financiación y crédito absorben parte de los ingresos adicionales. Los préstamos y depósitos medios del T3 aumentaron ambos un 11%, mientras que las provisiones aumentaron hasta los 1.029 millones de dólares. La expansión de clientes respaldaría los ingresos por intereses y las comisiones, pero la limitada mejora de los márgenes dejaría los retornos dependientes del control de gastos y una adecuada fijación de precios del crédito.
Un rango de 88 a 96 dólares encajaría con una entrega cercana a las perspectivas anuales de ingresos por intereses, calidad estable de los préstamos y modesto crecimiento de las comisiones. Los menores costes de financiación podrían respaldar el extremo superior, mientras que las provisiones crediticias adicionales limitarían el beneficio de la expansión de clientes.
El caso bajista: La presión de financiación y los costes crediticios arrastran a WFC hacia los 72 $
Los mayores costes de financiación y el deterioro del rendimiento crediticio reducirían el beneficio retenido de una cartera de préstamos en crecimiento. Los costes medios de los depósitos aumentaron hasta el 1,56% en el T3, mientras que las provisiones crediticias aumentaron desde los 681 millones de un año antes. Si los préstamos a clientes se debilitan y las pérdidas por morosidad aumentan, la expansión del crédito podría consumir capital sin producir una mejora proporcional en las ganancias.
El escenario de 72 dólares sería más probable si los ingresos por intereses no alcanzan las perspectivas del T4 mientras las provisiones crediticias siguen aumentando. Una generación de comisiones más débil proporcionaría entonces menos respaldo para las ganancias, reduciendo el capital disponible para distribuciones y una recuperación de la valoración.
Previsiones del precio de la acción de WFC para 2026 según los analistas de Wall Street
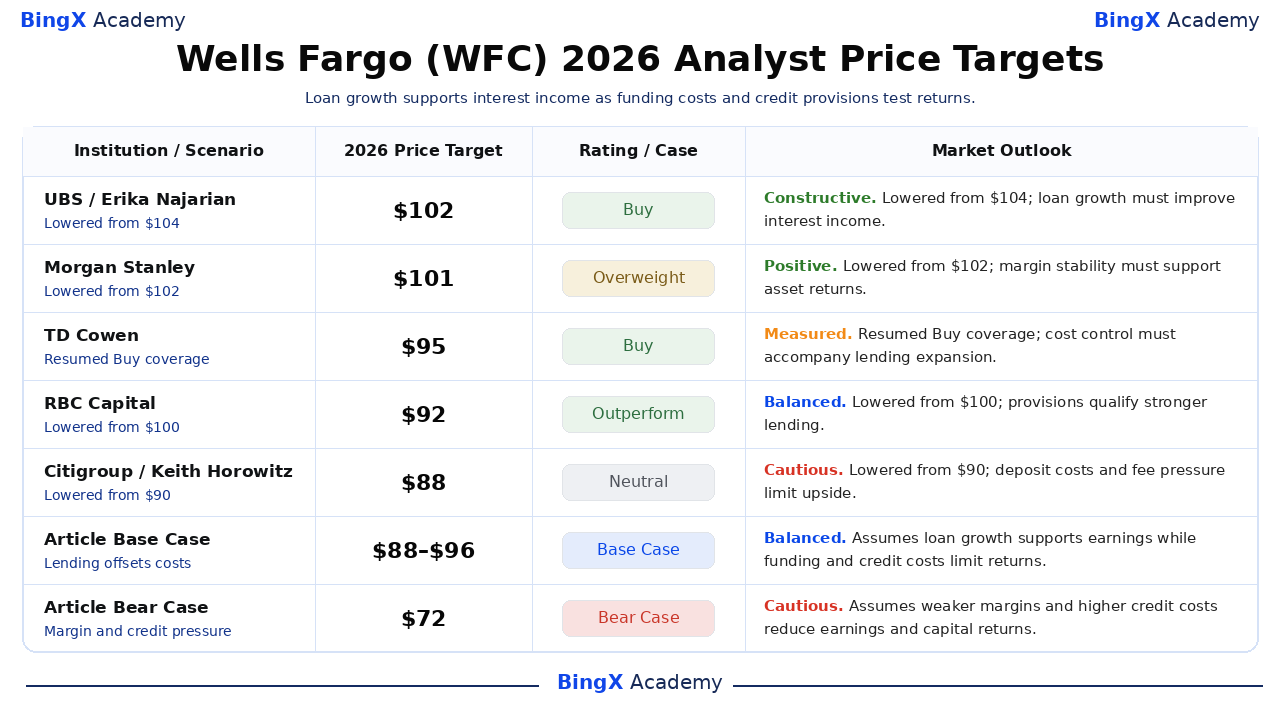
Las siguientes acciones de los analistas sobre Wells Fargo proporcionan puntos de referencia a doce meses en lugar de precios garantizados para diciembre de 2026. Varias firmas redujeron sus objetivos en torno al último trimestre, a pesar de mantener calificaciones positivas. El escenario alcista de 105 dólares del artículo, el rango base de 88 a 96 dólares y el escenario bajista de 72 dólares son casos editoriales independientes vinculados a las condiciones operativas analizadas anteriormente.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
UBS |
102 $ |
Comprar |
Constructivo. 2026-10-05: Reducido desde 104 $; mantuvo Comprar. Visión editorial: El crecimiento del crédito financiado por depósitos debe mejorar los ingresos netos por intereses. |
|
Morgan Stanley |
101 $ |
Sobreponderar |
Positivo. 2026-10-14: Reducido desde 102 $; mantuvo Sobreponderar. Visión editorial: La estabilización de los márgenes debe respaldar los retornos sobre los activos en crecimiento. |
|
TD Cowen |
95 $ |
Comprar |
Moderado. 2026-10-08: Retomó cobertura con Comprar a 95 $. Visión editorial: El control de costes puede respaldar las ganancias a medida que se expande la capacidad crediticia. |
|
RBC Capital |
92 $ |
Mejor que el mercado |
Equilibrado. 2026-10-14: Reducido desde 100 $; mantuvo Mejor que el mercado. Visión editorial: Las mayores provisiones crediticias matizan el mayor crecimiento del crédito. |
|
Citigroup |
88 $ |
Neutral |
Cauteloso. 2026-10-14: Reducido desde 90 $; mantuvo Neutral. Visión editorial: Los precios de los depósitos y los menores ingresos por comisiones pueden limitar las ganancias a corto plazo. |
|
Caso base del artículo |
88–96 |
Caso base |
Equilibrado. Escenario editorial para diciembre de 2026. Asume que el crecimiento del crédito compensa la presión de financiación y crédito. |
|
Caso bajista del artículo |
72 $ |
Caso bajista |
Cauteloso. Escenario editorial para diciembre de 2026. Asume que los mayores costes de financiación y crédito reducen las ganancias. |
Cómo comprar acciones de Wells Fargo (WFC) en BingX
Compre y mantenga acciones de Wells Fargo a través de BingX Stocks Trading usando USDT o USDC, sujeto a disponibilidad en el listado y elegibilidad de la cuenta. Wells Fargo ofrece exposición al crédito al consumidor, la banca comercial, los servicios de inversión y la financiación corporativa. Los usuarios elegibles pueden dimensionar sus participaciones según sus objetivos de inversión sin usar apalancamiento ni pagar comisiones de financiación perpetuas.
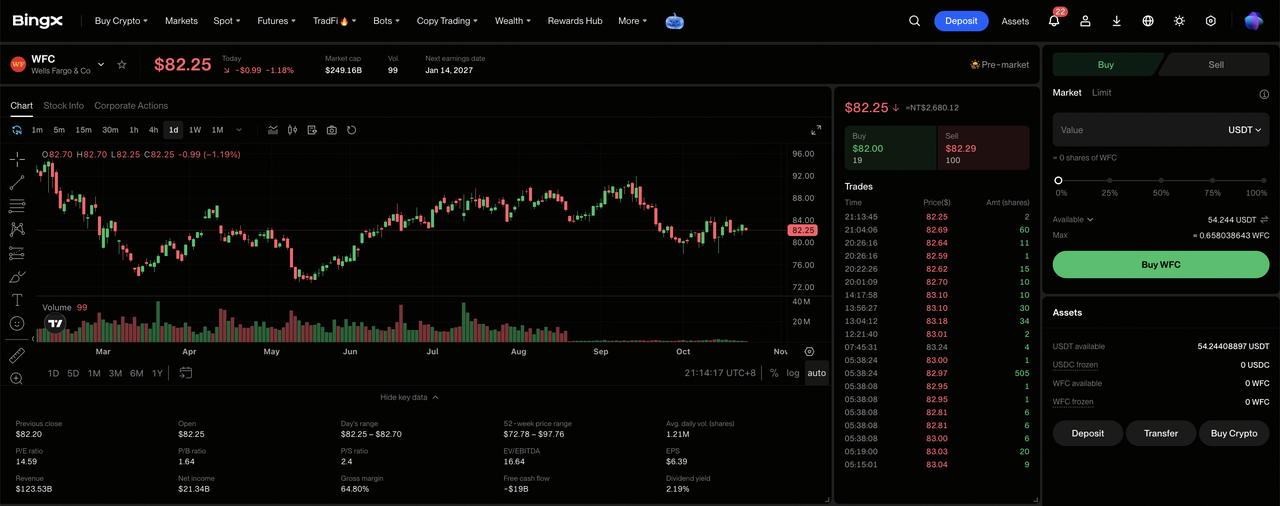
Paso 1: Acceda a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue a «TradFi > Acciones». Acepte la Divulgación de Riesgos de Negociación de Acciones si accede al producto por primera vez.
Paso 2: Prepare USDT o USDC. Asegúrese de que su Cuenta Spot tiene fondos suficientes para la compra. Transfiera USDT o USDC desde su Cuenta de Fondos o Cuenta de Patrimonio si es necesario. Revise el importe mínimo del pedido de la acción seleccionada y la elegibilidad para fracciones antes de elegir el tamaño de la inversión.
Paso 3: Seleccione Wells Fargo (WFC). Abra el mercado de acciones, busque Wells Fargo (WFC) y confirme que la acción está disponible para su cuenta. Revise la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compre acciones de Wells Fargo. Seleccione «Comprar», introduzca un importe de inversión o cantidad de acciones permitido y elija un tipo de orden de mercado o limitada compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones admitidas, mientras que las órdenes limitadas requieren el precio especificado o mejor y suficiente liquidez para ejecutarse.
Paso 5: Revise y gestione sus participaciones. Abra «Acciones > Posiciones» para supervisar sus acciones de WFC y las ganancias o pérdidas no realizadas. Utilice Todas las Órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta al momento en que los ingresos de las ventas se pueden retirar, en lugar de al momento en que las acciones compradas se pueden vender.
Los 5 principales riesgos a vigilar para los inversores de Wells Fargo en 2026
La amplia franquicia de depósitos de Wells Fargo, sus diversificados negocios bancarios y la expansión de las relaciones con los clientes respaldan sus perspectivas de ganancias. Sin embargo, los costes de financiación, la calidad crediticia, la generación de comisiones y los requisitos de capital podrían presionar la rentabilidad y los retornos para los accionistas.
- Una menor demanda de préstamos podría presionar los ingresos: Los préstamos medios del T3 aumentaron un 11%, respaldados por la financiación comercial y el crédito al consumidor. Menores volúmenes de préstamos o saldos de clientes más débiles podrían reducir los ingresos por intereses y los retornos sobre la base de activos ampliada.
- El aumento de los costes de los depósitos podría limitar los márgenes: Los costes medios de los depósitos del T3 alcanzaron el 1,56%, cinco puntos básicos por encima del T2. Los mayores gastos de financiación y los costes tecnológicos podrían debilitar la rentabilidad si los ingresos por préstamos y las comisiones recurrentes crecen más lentamente.
- Los retrasos bancarios podrían limitar el crecimiento de las comisiones: Los ingresos por banca de inversión del T3 alcanzaron los 611 millones de dólares, pero las comisiones cayeron un 3% secuencialmente a pesar de una actividad anual más sólida. Los retrasos en fusiones, suscripción de deuda o finalización de transacciones de capital podrían reducir la visibilidad de los ingresos futuros.
- Los requisitos de capital podrían restringir los retornos para los accionistas: Wells Fargo reportó un ratio CET1 del 10,0% en el T3, mientras que la expansión del crédito requirió capital sustancial. Las mayores provisiones crediticias o las necesidades regulatorias de capital podrían limitar las distribuciones futuras y el crecimiento de las ganancias por acción.
- Unos retornos más débiles podrían presionar la valoración: El ROTCE del T3 de Wells Fargo alcanzó el 16,3%, respaldado por mayores ingresos por préstamos y mejoras de eficiencia. Un crédito más lento, un rendimiento más débil de las comisiones o el aumento de los costes crediticios podrían reducir los retornos y desencadenar caídas en el precio de la acción.
Reflexiones finales: ¿Debería invertir en Wells Fargo en 2026?
Los 12.520 millones de dólares de Wells Fargo en ingresos netos por intereses trimestrales y su ROTCE del 16,3% demuestran su capacidad para obtener más rendimiento de las relaciones en expansión con los clientes. El crédito comercial, la banca al consumidor y las comisiones de gestión de patrimonio proporcionan respaldo a las ganancias, mientras que las iniciativas tecnológicas y operativas crean oportunidades para mejorar la eficiencia. Sostener ese crecimiento dependerá de controlar los costes de los depósitos y mantener un sólido rendimiento crediticio.
El caso alcista de 105 dólares asume mejores márgenes crediticios, cargos por crédito estables y una eficiencia de costes continua. El caso base de 88 a 96 dólares refleja un crecimiento estable de los clientes, mientras que el caso bajista de 72 dólares tiene en cuenta la presión de financiación y el crédito más débil. Con WFC cerrando a 82,42 dólares el 21 de octubre, los inversores deben vigilar si la expansión del crédito produce retornos sostenibles sobre el capital.
Aviso de riesgo: La amplia franquicia de clientes de Wells Fargo no elimina el riesgo de inversión. Los mayores costes de los depósitos, el deterioro de las pérdidas por préstamos o los menores ingresos por comisiones podrían reducir las ganancias y los retornos para los accionistas. Los inversores deben evaluar la valoración, el rendimiento crediticio y su tolerancia al riesgo antes de comprar acciones de WFC.
Lecturas relacionadas
- Las mejores acciones de servicios financieros y fintech para comprar en 2026 en medio del cambio hacia la IA agéntica y los carriles de stablecoins
- Predicción del precio de JPMorgan Chase (JPM) para 2026: ¿Puede el aumento de los ingresos por intereses impulsar a JPM hacia los 425 $?
- Predicción del precio de Goldman Sachs (GS) para 2026: ¿Puede unos ingresos récord en renta variable impulsar a GS hacia los 1.150 $?
- Predicción del precio de BlackRock (BLK) para 2026: ¿Puede la fuerte demanda de ETF impulsar a BLK hacia los 1.400 $?
- Predicción del precio de Bank of America (BAC) para 2026: ¿Puede el crecimiento de la gestión patrimonial impulsar a BAC hacia los 68 $?
