Taiwan Semiconductor Manufacturing Company (TSMC) fabrica chips diseñados por sus clientes en sectores como smartphones, computación de IA y redes. Los nodos de vanguardia y el empaquetado avanzado son fundamentales para su crecimiento, mientras que las fábricas en el extranjero amplían la capacidad de producción. Los rendimientos de los nuevos procesos, la utilización por parte de los clientes y el coste de la expansión en el exterior determinan si los pedidos crecientes de IA generan suficientes beneficios para justificar un programa de capital históricamente elevado.
El último trimestre mostró que la producción de dos nanómetros ganaba escala mientras los márgenes absorbían los costes de la puesta en marcha. Los ingresos de TSMC en el tercer trimestre en dólares estadounidenses alcanzaron los 46.720 millones de dólares, un 41,2% más interanual, y el N2 ascendió al 8% de los ingresos por obleas. Las ganancias diluidas fueron de 4,60 dólares por ADR estadounidense, pero el margen bruto cayó desde el segundo trimestre hasta el 66,4%. La prueba del cuarto trimestre es si un mayor volumen compensa los costes del nuevo nodo y de las fábricas en el extranjero.
La previsión para la acción TSM en 2026 se centra ahora en dos visiones contrapuestas:
- El caso de la demanda de nodos avanzados: Los aceleradores de IA, la producción de 2 nanómetros y una guía de ingresos más sólida para el cuarto trimestre pueden sostener unas ganancias premium a medida que entre en funcionamiento la nueva capacidad.
- El caso de la intensidad de capital: Las fábricas en el extranjero, los costes de puesta en marcha de nodos y un presupuesto de capital de entre 60.000 y 64.000 millones de dólares pueden diluir los rendimientos si el gasto de los clientes o la utilización se debilitan.
Esta guía analiza la previsión de la acción TSM, los escenarios de precios para 2026, los principales riesgos y las perspectivas de los analistas, basándose en la publicación de resultados del tercer trimestre de TSMC del 15 de octubre, la presentación para inversores, la transcripción de la conferencia y los datos de mercado hasta el 19 de octubre, además de cómo comprar acciones de TSM en BingX TradFi con USDT.
Las 5 cosas más importantes que los inversores de TSMC deben saber en octubre de 2026
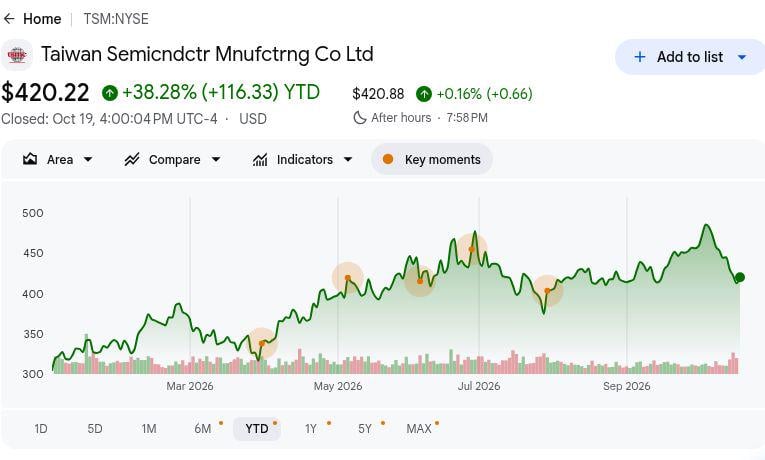
- TSM cerró a 420,22 dólares, un 38,28% de subida en lo que va de año. El cierre del ADR en la NYSE el 19 de octubre ganó 7,61 dólares en el día y se sitúa por debajo del objetivo de 670 dólares de Barclays tras el tercer trimestre. Esa ganancia acumulada refleja el optimismo por la IA, lo que hace que la entrega de resultados y márgenes sea más importante que la comparación con los objetivos de los analistas.
- Los ingresos en USD del tercer trimestre de 46.720 millones de dólares superaron las previsiones de la empresa. El resultado superó el techo de 45.800 millones de dólares en 920 millones y creció un 41,2% interanual en dólares. Esa escala confirma una sólida demanda de vanguardia, aunque el crecimiento del 50,9% registrado en moneda local es diferente debido a los cambios en los tipos de cambio. Esta distinción es importante a la hora de modelar el ADR.
- La cuota de 2 nanómetros escaló al 8% de las ventas de obleas. El N2 había representado el 3% de los ingresos por obleas en el segundo trimestre; el de 7 nanómetros e inferior alcanzó conjuntamente el 79% en el tercer trimestre. El N2 respalda la fijación de precios futura, pero los costes de puesta en marcha contribuyeron a reducir el margen bruto 1,3 puntos hasta el 66,4%.
- La guía de ingresos del cuarto trimestre alcanza los 54.300 millones de dólares en el extremo superior. El rango de 52.300 a 54.300 millones de dólares implica un crecimiento secuencial de aproximadamente el 14% en su punto medio desde el tercer trimestre. La dirección también proyectó un crecimiento de los ingresos anuales en USD de alrededor del 44%. El margen bruto orientado del 65% al 67% pone a prueba la economía de la puesta en marcha.
- Un presupuesto de capital de entre 60.000 y 64.000 millones de dólares eleva el umbral de rentabilidad. La dirección reiteró ese plan para 2026 y espera que la capacidad de la familia N2 se más que duplique en 2027. Se espera que las fábricas en el extranjero diluyan el margen bruto de 2026 en aproximadamente dos puntos, ampliándose hacia tres o cuatro puntos en años posteriores. Los pedidos sostenidos deben justificar su escala.
¿Qué es Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC) es la fundición de semiconductores líder en el mundo, que fabrica chips avanzados diseñados por empresas como Apple, NVIDIA y AMD. Fundada en 1987, TSMC fue pionera en el modelo de fundición pura, centrada en la producción de chips en lugar de desarrollar diseños de procesadores propios. Sus tecnologías de fabricación y servicios de empaquetado avanzado dan soporte a smartphones, aceleradores de IA, computación de alto rendimiento, electrónica para automoción y dispositivos conectados. En 2025, TSMC fabricó 12.682 productos para 534 clientes utilizando 305 tecnologías de proceso, con un crecimiento de los ingresos impulsado por el volumen de producción, la demanda de nodos avanzados y la eficiencia de fabricación.
TSMC está ampliando su capacidad de fabricación de próxima generación de 2 nm (N2) en Taiwán, con una capacidad anual de la familia N2 prevista para más que duplicarse en 2027. Su proceso A14 está programado para producción de riesgo en 2027 y producción en volumen en 2028, mientras que una segunda planta de fabricación en Arizona tiene como objetivo la producción en el tercer trimestre de 2027. La tecnología de empaquetado avanzado CoWoS de la empresa también desempeña un papel fundamental en la conexión de los procesadores de IA con la memoria de alto ancho de banda (HBM). Estas inversiones refuerzan la posición de TSMC en la cadena de suministro de hardware de IA, con un crecimiento futuro vinculado a la demanda de los clientes, los rendimientos de producción y la expansión oportuna de la capacidad. La guía de la cadena de suministro de fabricación de semiconductores explica su papel en la producción de chips avanzados.
Resumen de resultados del tercer trimestre de 2026 de TSMC (TSM): La fuerte demanda de IA impulsa la superación de ingresos y una guía más elevada
TSMC comunicó unos ingresos para el tercer trimestre de 2026 de 46.720 millones de dólares, un 41,2% más interanual y 920 millones por encima del techo de su previsión. El BPA diluido alcanzó los 4,60 dólares por ADR, superando la estimación de consenso de 4,46 dólares, mientras que las tecnologías de nodos avanzados contribuyeron con el 79% de los ingresos por obleas y el 2 nm (N2) alcanzó el 8%. El margen bruto se mantuvo sólido en el 66,4%, aunque los costes de la puesta en marcha del N2 y de la fabricación en el extranjero pesaron sobre la rentabilidad. La guía de ingresos para el cuarto trimestre de entre 52.300 y 54.300 millones de dólares señala un crecimiento continuado, con la eficiencia de fabricación como elemento central para mantener los márgenes.
|
Métrica financiera |
Guía / Consenso |
Comunicado / Real |
Sorpresa |
|
Ingresos en USD del tercer trimestre |
Guía de 44.600 M–45.800 M |
46.720 M$ |
Superado. 920 M$ por encima del techo de la guía; subida del 41,2% interanual. |
|
BPA diluido/ADR del tercer trimestre |
Consenso FactSet de 4,46 $ |
4,60 $ |
Superado. 0,14 $ por encima del consenso. |
|
Mezcla de nodos avanzados del tercer trimestre |
77% en el segundo trimestre |
79% de los ingresos por obleas |
Ampliado. Subida de 2 puntos porcentuales secuencialmente. |
|
Mezcla de obleas N2 del tercer trimestre |
3% en el segundo trimestre |
8% de los ingresos por obleas |
Ampliado. Subida de 5 puntos porcentuales secuencialmente. |
|
Margen bruto del tercer trimestre |
Guía del 65%–67% |
66,40% |
Dentro del rango. Caída de 1,3 puntos desde el segundo trimestre. |
|
Margen operativo del tercer trimestre |
Guía del 56%–58% |
58,70% |
Por encima. 0,7 puntos sobre el techo de la guía. |
|
Perspectiva de ingresos en USD del cuarto trimestre |
Real del tercer trimestre: 46.720 M$ |
52.300 M–54.300 M |
Superior. El punto medio implica un crecimiento secuencial del 14,1%. |
- Los ingresos en USD de 46.720 millones de dólares superaron la guía en 920 millones. Un crecimiento del 41,2% respecto al año anterior y del 16,2% respecto al segundo trimestre muestra que la demanda se aceleró en todas las bases de notificación. Los sólidos pedidos de vanguardia llevaron los envíos más allá de lo previsto. La nueva capacidad debe convertir ese volumen en rentabilidad.
- Las ganancias del ADR de 4,60 dólares superaron la estimación seguida en 0,14 dólares. La estimación de FactSet citada por Investor's Business Daily era de 4,46 dólares, mientras que TSMC comunicó un crecimiento de las ganancias del 68,7% interanual en su moneda de notificación. Eso respalda el apalancamiento operativo, aunque los costes de arranque del N2 pueden alterarlo.
- El N2 aumentó del 3% al 8% de los ingresos por obleas. El N3 añadió un 33% y el N5 otro 28%, llevando el de 7 nanómetros e inferior al 79% de las ventas de obleas del tercer trimestre. El aumento de cinco puntos en la mezcla del N2 muestra producción real; el rendimiento y los precios siguen siendo pruebas de margen.
- El margen bruto cayó 1,3 puntos hasta el 66,4%. Se mantuvo dentro de la guía del 65% al 67% del tercer trimestre, mientras que el margen operativo del 58,7% superó el techo de la guía del 58%. La dilución por la puesta en marcha del N2 explica el contraste de márgenes; un mayor volumen debe absorber esos costes.
- La guía del cuarto trimestre se centra en 53.300 millones de dólares de ingresos. Ese punto medio implica un crecimiento secuencial de aproximadamente el 14,1%, mientras que el margen bruto orientado se mantiene entre el 65% y el 67% y se espera que los ingresos anuales en USD suban alrededor del 44%. Aproximadamente dos puntos de dilución en el extranjero convierten la rentabilidad de la expansión en el verdadero reto.
Perspectivas de inversión en TSMC (TSM) para 2026: Caso alcista de 600 $ frente a caso bajista de 350 $
Las perspectivas de TSMC para 2026 dependen de si la fuerte demanda de chips de IA y la creciente adopción del 2 nm (N2) pueden sostener el crecimiento de los ingresos y los elevados márgenes de beneficio. La guía del cuarto trimestre apunta a otro aumento significativo de las ventas, mientras que el presupuesto de gastos de capital de entre 60.000 y 64.000 millones de dólares hace que la eficiencia de fabricación, la utilización de la capacidad y los costes de expansión en el extranjero sean fundamentales para los retornos futuros.
El caso alcista: La fuerte demanda del N2 empuja a TSM hacia los 600 $
El caso alcista asume que los ingresos del cuarto trimestre se acercan o superan el techo de la guía de 54.300 millones de dólares, impulsados por aceleradores de IA, chips de redes y smartphones premium que impulsan la demanda de nodos avanzados. El N2 se expande más allá de su contribución del 8% de los ingresos por obleas del tercer trimestre, mientras que la mejora de los rendimientos de producción compensa los costes de arranque. Un margen bruto cercano al 67% reforzaría las ganancias a pesar de la fuerte inversión en nuevas fábricas.
Un movimiento hacia los 600 dólares por ADR requeriría unas ventas del cuarto trimestre más sólidas, márgenes sostenidos y compromisos firmes de los clientes con el N2 para 2027 que respalden la expansión de capacidad prevista. Una mayor eficiencia de producción y una demanda de IA continuada reforzarían el potencial alcista, mientras que márgenes más débiles podrían limitar las ganancias de valoración.
El caso base: La demanda estable de chips mantiene a TSM entre 430 $ y 500 $
El caso base asume que los ingresos del cuarto trimestre se mantienen dentro de la guía de la dirección de entre 52.300 y 54.300 millones de dólares, con la demanda de IA y nodos avanzados siguiendo creciendo. La adopción del N2 se expande, pero los gastos de arranque y los costes de fabricación en el extranjero mantienen el margen bruto dentro del rango orientado del 65% al 67%. El elevado gasto de capital también modera la generación de efectivo a corto plazo.
TSM podría cotizar entre 430 y 500 dólares por ADR si las ventas del cuarto trimestre cumplen la guía, el margen bruto se mantiene por encima del 65% y la rentabilidad operativa sigue siendo sólida. La mejora de los rendimientos del N2 respaldaría el extremo superior, mientras que unos pedidos más lentos o mayores costes en el extranjero podrían presionar el rango.
El caso bajista: El aumento de los costes de fabricación arrastra a TSM hacia los 350 $
El caso bajista asume que los clientes de IA reducen los compromisos de capacidad mientras se debilita la demanda de electrónica de consumo. Los gastos de arranque del N2 y los costes de las fábricas en el extranjero podrían crecer más rápido que la utilización, empujando el margen bruto por debajo del 65% del suelo de la guía del cuarto trimestre. El programa de gastos de capital de entre 60.000 y 64.000 millones de dólares ejercería entonces una mayor presión sobre el flujo de caja y los retornos de la inversión.
Un movimiento hacia los 350 dólares por ADR sería más probable si los ingresos del cuarto trimestre caen por debajo de 52.300 millones de dólares, la dirección reduce sus perspectivas de demanda para 2027 o los costes de fabricación en el extranjero aumentan más rápido de lo esperado. Unos márgenes más débiles y una utilización más lenta de la capacidad podrían presionar aún más la valoración.
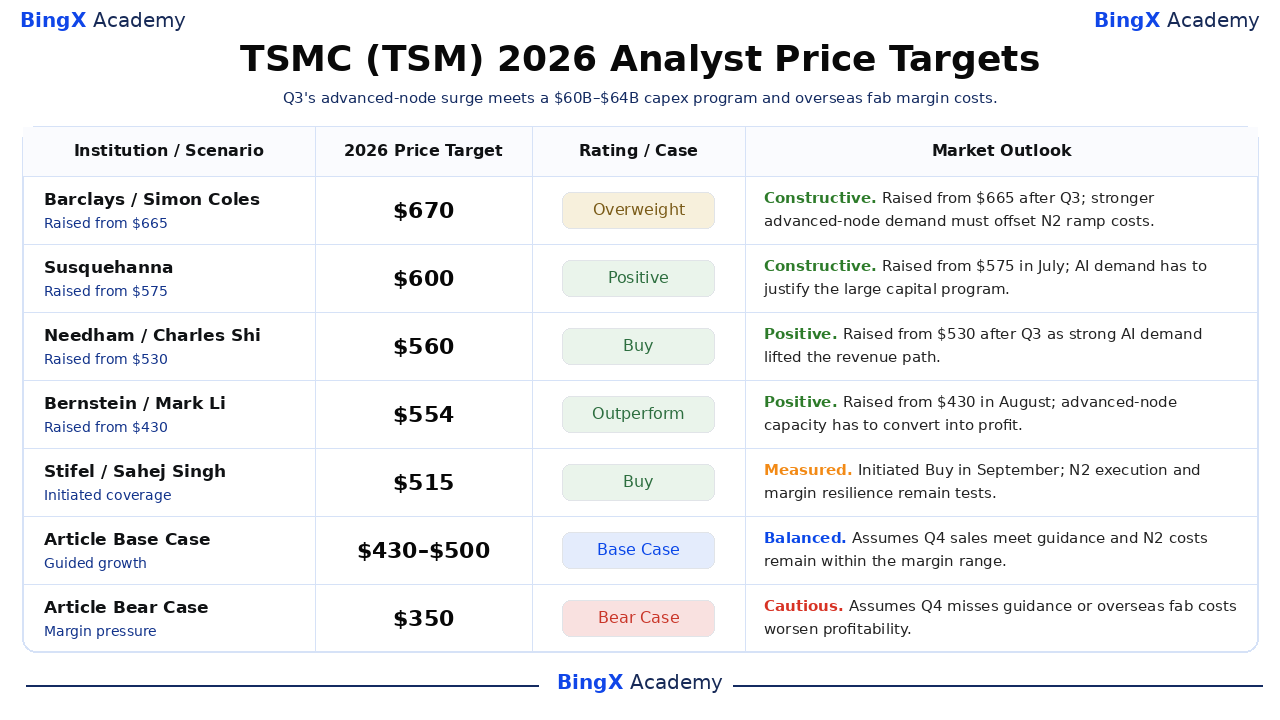
Previsiones del precio de la acción TSM para 2026 según los analistas de Wall Street
Estos objetivos de terceros con nombre y fecha hacen referencia al ADR estadounidense de TSM y generalmente abarcan un horizonte de analista de aproximadamente 12 meses, por lo que no deben confundirse con precios garantizados para diciembre de 2026. La horquilla de 515 a 670 dólares refleja diferentes supuestos sobre la demanda de IA, los precios de las obleas y los costes de capacidad. Las dos últimas filas son casos editoriales para 2026.
|
Institución / Escenario |
Precio objetivo para 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Barclays |
670 $ |
Sobreponderar |
Constructivo. 16 de octubre: Elevado de 665 $ a 670 $ tras el tercer trimestre; opinión editorial: la mayor demanda de vanguardia respalda los resultados, sujeto a los costes de margen del N2. |
|
Susquehanna |
600 $ |
Positivo |
Constructivo. 16 de julio: Elevado de 575 $ a 600 $ en julio; opinión editorial: los pedidos duraderos de IA importan con un capex que se mantiene entre 60.000 M y 64.000 M. |
|
Needham |
560 $ |
Comprar |
Positivo. 15 de octubre: Elevado de 530 $ a 560 $ tras los resultados del tercer trimestre; se citó el fuerte crecimiento de la IA en la cobertura posterior a los resultados. |
|
Bernstein |
554 $ |
Rendimiento superior |
Positivo. 11 de agosto: Elevado de 430 $ a 554 $ en agosto; opinión editorial: el objetivo necesita que la producción y los precios de los nodos avanzados se conviertan en beneficio. |
|
Stifel |
515 $ |
Comprar |
Medido. 2 de septiembre: Inició con Comprar y un objetivo de 515 $; opinión editorial: la ejecución del N2 y la resiliencia del margen deben respaldar la prima. |
|
Caso base del artículo |
430–500 |
Caso base |
Equilibrado. Asume que las ventas del cuarto trimestre cumplen la guía y los costes del N2 se mantienen dentro del rango de margen. |
|
Caso bajista del artículo |
350 $ |
Caso bajista |
Cauteloso. Asume que el cuarto trimestre no cumple la guía o que los costes de las fábricas en el extranjero empeoran la rentabilidad. |
Cómo comprar acciones de TSMC (TSM) en BingX
Compre y mantenga acciones de TSMC a través de BingX Stocks Trading utilizando USDT o USDC. TSMC ofrece exposición a la demanda de chips de IA, la fabricación avanzada de semiconductores y su creciente capacidad de producción de 2 nm (N2). Con inversión fraccionada y sin apalancamiento ni comisiones de financiación, los usuarios elegibles pueden construir posiciones en función de sus objetivos de inversión y sus perspectivas sobre el crecimiento a largo plazo de TSMC.
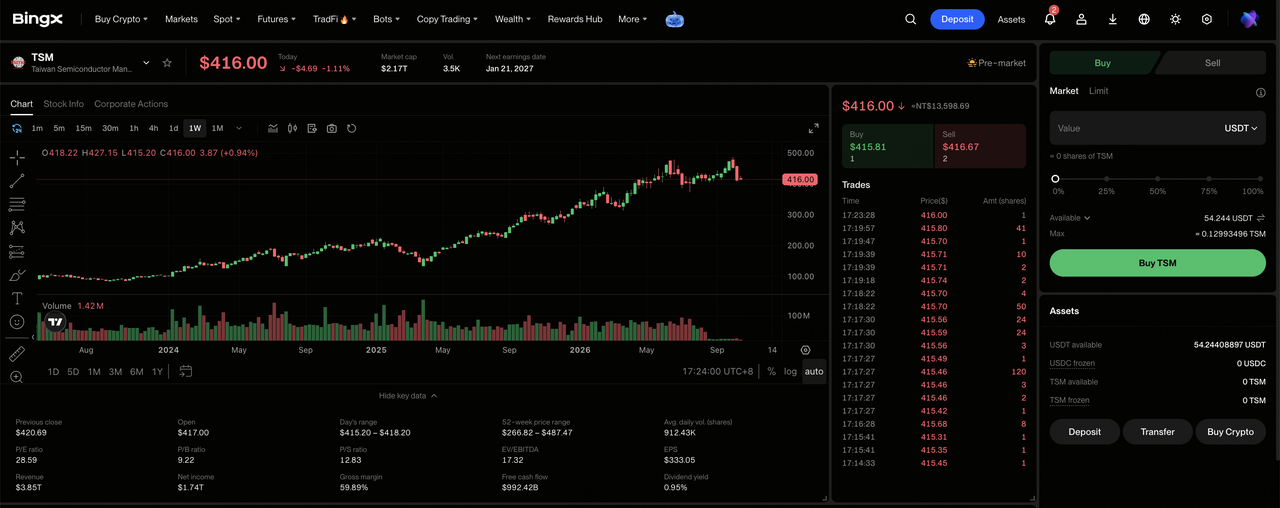
Paso 1: Acceda a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue hasta "TradFi > Acciones". Acepte la Declaración de Riesgo de Negociación de Acciones si accede al producto por primera vez.
Paso 2: Prepare USDT o USDC. Asegúrese de que su Cuenta Spot tiene fondos suficientes para la compra. Transfiera USDT o USDC desde su Cuenta de Fondos o de Patrimonio si es necesario. Las compras fraccionadas comienzan desde 5 USDC o 0,0001 acciones.
Paso 3: Seleccione TSMC (TSM). Abra el mercado de Acciones, busque TSM y seleccione Taiwan Semiconductor Manufacturing Company (TSM). Revise el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compre acciones de TSMC. Seleccione "Comprar", introduzca el importe de la inversión o la cantidad de acciones y elija una orden de mercado o limitada. Las órdenes de mercado se ejecutan a los precios disponibles durante las horas de negociación admitidas, mientras que las órdenes limitadas se ejecutan al precio especificado o mejor cuando hay liquidez suficiente disponible.
Paso 5: Revise y gestione sus posiciones. Abra "Acciones > Posiciones" para supervisar sus acciones de TSM y las pérdidas o ganancias no realizadas. Utilice Todas las órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los ingresos de la venta están disponibles para su retirada, no a cuándo se pueden vender las acciones.
Los 5 principales riesgos que deben vigilar los inversores de TSMC en 2026
La posición de proceso líder de TSMC no elimina los riesgos financieros y operativos de escalar nuevos nodos y fábricas. Cada uno de ellos puede cambiar los retornos de efectivo esperados o la valoración asignada al ADR estadounidense.
- El gasto de capital puede superar la demanda de los clientes. El presupuesto de entre 60.000 y 64.000 millones de dólares para 2026 compromete efectivo por adelantado de las futuras ventas de obleas. Si los pedidos de IA o la utilización de las fábricas decepcionan, la depreciación y un menor flujo de caja libre pueden reducir las ganancias por ADR y el precio que los inversores pagarán por el crecimiento esperado.
- Las fábricas en el extranjero pueden diluir el margen bruto. La dirección espera una dilución de alrededor de dos puntos en 2026 y de tres a cuatro puntos en años posteriores. Si esos costes llegan antes que los precios premium y el volumen, los ingresos incrementales se convierten en menos beneficio, reduciendo el retorno sobre el capital invertido.
- Los cambios en el rendimiento y la mezcla del N2 pueden reducir los retornos. El N2 ya contribuyó con el 8% de las ventas de obleas del tercer trimestre mientras el margen bruto cayó 1,3 puntos secuencialmente. Una puesta en marcha lenta del rendimiento o mayores costes de arranque podrían impedir que unas mayores ventas de nodos avanzados generen un crecimiento de las ganancias proporcional.
- La debilidad del consumo puede minar la mezcla de IA. La dirección señaló los mercados sensibles al precio y el aumento de los costes de los componentes en su conferencia de octubre. Una desaceleración en teléfonos móviles o PCs puede reducir la utilización de las fábricas fuera de la IA, dejando los gastos de fabricación fijos distribuidos entre menos obleas y presionando el beneficio por acción.
- La política y la concentración geográfica pueden interrumpir la producción. La fabricación avanzada sigue dependiendo en gran medida de Taiwán, a pesar de la expansión en Arizona y Japón. Las tensiones en el Estrecho, las restricciones a la exportación o las interrupciones del suministro podrían retrasar las entregas, requerir una costosa redundancia y aumentar el descuento que los inversores aplican a los flujos de caja futuros.
Reflexiones finales: ¿Debería invertir en TSMC en 2026?
TSMC entró en el último trimestre con una combinación excepcional de un crecimiento de los ingresos en dólares del 41,2%, una mezcla de obleas de nodos avanzados del 79% y un rango de ingresos para el cuarto trimestre que comienza en 52.300 millones de dólares. El N2 ha pasado del desarrollo a una producción significativa, y la demanda de IA proporciona a la fundición un contexto de pedidos inusualmente sólido. Su liderazgo requiere un gasto excepcional.
El caso alcista de 600 dólares depende de que la escala del N2 se traduzca en ganancias mientras el margen bruto del cuarto trimestre se mantiene cerca del 67%; el caso bajista de 350 dólares asume que los pedidos o el rendimiento no pueden soportar los costes en el extranjero y de arranque. El rango base de 430 a 500 dólares asume ventas y costes de puesta en marcha según la guía. Los operadores conservadores pueden esperar a obtener evidencia de los ingresos del cuarto trimestre, el margen bruto y la capacidad para 2027.
Aviso de riesgo: Negociar e invertir en valores como TSM implica un alto riesgo de pérdida de capital. La construcción de fábricas, el rendimiento de los procesos, los cambios de política, la concentración en Taiwán y los cambios en el gasto en IA pueden causar una volatilidad sustancial. Realice una investigación independiente antes de asignar capital.
Lecturas relacionadas
- ¿Qué es BingX Stocks Trading? Una guía para principiantes sobre cómo negociar acciones y ETF estadounidenses con criptomonedas
- Las mejores acciones de fabricación de chips de IA para comprar en 2026: TSMC, ASML y la fabricación avanzada de chips
- Las mejores acciones de semiconductores de IA para comprar en 2026: Guía completa de chips de IA y cadena de suministro
- Predicción del precio de NVIDIA (NVDA) para 2026: ¿Puede el crecimiento de la infraestructura de IA llevar a NVDA hacia los 420 $?
- Predicción del precio de ASML Holding (ASML) para 2026: ¿Puede la demanda de EUV llevar a ASML hacia los 2.500 $?
