SentinelOne (S) vende software de seguridad por suscripción que protege los endpoints empresariales, las cargas de trabajo en la nube y las identidades. Su base de clientes recurrentes proporciona el motor consolidado, mientras que Purple AI y los módulos más amplios de Singularity tienen como objetivo ampliar el gasto en esas cuentas. La rentabilidad depende de si la adopción de la plataforma de pago puede sostener el crecimiento mientras mejora los márgenes de entrega y reduce la brecha entre el beneficio ajustado y las pérdidas GAAP.
El último trimestre mostró crecimiento de las suscripciones y una mayor rentabilidad ajustada junto con márgenes brutos más débiles. Los ingresos de SentinelOne en el Q2 del ejercicio fiscal 2027 aumentaron un 21% hasta 292 millones de dólares y los ARR crecieron un 22% hasta 1.218 millones de dólares. El margen operativo ajustado alcanzó el 10%, pero el margen bruto GAAP cayó al 72% desde el 75%. La próxima prueba es la entrega según la guía de ingresos del Q3 de entre 309 y 311 millones de dólares con una economía de suscripciones más saludable.
Las previsiones de la acción S para 2026 ahora se centran en dos visiones contrapuestas:
- El caso de expansión de la plataforma: Los clientes más grandes añaden módulos de nube e IA, elevando los ingresos recurrentes, mientras que la recuperación de los márgenes brutos convierte el apalancamiento ajustado existente en una mayor calidad de los beneficios.
- El caso de presión sobre los márgenes: Una expansión más lenta de las cuentas y un menor beneficio bruto hacen que el gasto en productos y la compensación basada en acciones consuman demasiado del beneficio del crecimiento de las suscripciones.
Esta guía analiza las previsiones de la acción S, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en los resultados de SentinelOne, la información oficial del producto y los registros de Stock Analysis hasta el 21 de octubre, además de cómo comprar acciones de S en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que los inversores de SentinelOne deben saber en octubre de 2026
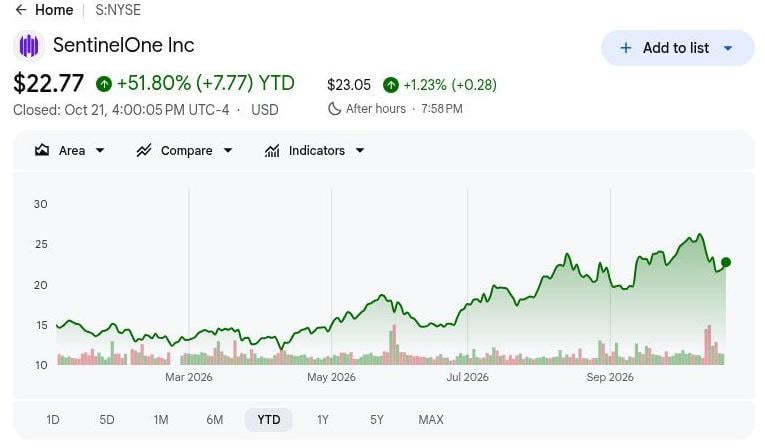
- S cerró a 22,77 dólares el 21 de octubre, con una subida del 51,80% en lo que va de año: Las acciones se mantienen por encima de su nivel de apertura anual, lo que hace que el escenario alcista de 32 dólares dependa de la expansión de la plataforma de pago y de márgenes más saludables. Las ganancias continuadas requieren que la adopción de Singularity mejore la rentabilidad por acción junto con el crecimiento de los ingresos recurrentes.
- Los ingresos del Q2 del ejercicio fiscal 2027 aumentaron un 21% hasta 292 millones de dólares: El margen operativo ajustado también mejoró del 2% al 10%, mostrando un mayor apalancamiento de los gastos. Sin embargo, el margen bruto GAAP cayó del 75% al 72%, lo que hace importante distinguir el control de los costes operativos de la economía de entrega de suscripciones adicionales.
- El ARR alcanzó los 1.218 millones de dólares a medida que las cuentas de clientes más grandes se expandieron: La base recurrente del Q2 creció un 22%, mientras que los clientes con al menos 100.000 dólares de ARR aumentaron un 13% hasta 1.715. Las renovaciones, la adopción de módulos de pago y los márgenes de entrega determinarán cuánto se traduce esa escala de suscripciones en un crecimiento duradero de los beneficios.
- La guía de ingresos del Q3 establece un objetivo de entre 309 y 311 millones de dólares: La dirección proyectó entre 38 y 40 millones de dólares en ingresos operativos ajustados, lo que requiere un crecimiento continuo junto con el apalancamiento de los gastos. Las ventas de suscripciones reconocidas y la estabilización del margen bruto determinarán si esas perspectivas respaldan mejoras sostenidas en la rentabilidad de la plataforma.
- Las pérdidas operativas GAAP siguen siendo una limitación para las rentabilidades de los accionistas: SentinelOne informó de un margen operativo negativo del 31% junto con un resultado ajustado positivo del 10%, mientras que la pérdida GAAP diluida alcanzó los 0,27 dólares por acción. El crecimiento de las suscripciones debe cubrir los costes de entrega y compensación antes de que el progreso ajustado se traduzca en beneficios por acción.
¿Qué es SentinelOne?
Fundada en 2013, SentinelOne (S) desarrolla software de ciberseguridad basado en IA a través de su plataforma Singularity, que protege los endpoints empresariales, las cargas de trabajo en la nube y las identidades, al tiempo que ayuda a los equipos de seguridad a detectar y responder a las amenazas. Su modelo de negocio basado en suscripciones genera ingresos recurrentes de empresas, proveedores de seguridad gestionada y socios de canal. Los ingresos recurrentes anuales (ARR), el crecimiento de grandes clientes y la expansión de las suscripciones son métricas clave del rendimiento a medida que SentinelOne compite con los proveedores de ciberseguridad consolidados.
La estrategia de crecimiento de SentinelOne se centra en expandirse más allá de la protección de endpoints hacia la seguridad en la nube, la protección de identidades y las operaciones de seguridad autónomas. Su tecnología Purple AI ayuda a los equipos de seguridad a investigar amenazas, mientras que la plataforma Singularity fomenta una adopción empresarial más amplia. Entre sus clientes destacados se encuentran NVIDIA, Mastercard, Lockheed Martin, Aston Martin y Carnival Corporation, lo que demuestra la adopción en tecnología, servicios financieros, defensa y turismo. A 31 de julio de 2026, el ARR alcanzó los 1.218 millones de dólares, con 1.715 clientes generando más de 100.000 dólares anuales. El crecimiento futuro depende de la expansión de las suscripciones empresariales y de la mejora de la rentabilidad.
Resumen de resultados de SentinelOne (S) del Q2 del ejercicio fiscal 2027: Suscripciones más sólidas se enfrentan a costes crecientes y perspectivas débiles para el Q3
SentinelOne reportó ingresos del Q2 del ejercicio fiscal 2027 de 292 millones de dólares, un 21% más interanual, junto con un crecimiento del ARR del 22% hasta 1.218 millones de dólares y la expansión de cuentas de clientes más grandes. El margen operativo ajustado mejoró del 2% al 10%, mientras que el margen bruto GAAP cayó del 75% al 72% y la pérdida diluida se amplió a 0,27 dólares por acción. Con una guía de ingresos para el Q3 de entre 309 y 311 millones de dólares, el crecimiento futuro depende de convertir la adopción de la plataforma de pago en márgenes de suscripción más saludables y en la reducción de las pérdidas GAAP.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos |
242 millones de dólares Q2 ejercicio fiscal 2026 |
292 millones de dólares |
Mejorado. Subida del 21% interanual. |
|
Ingresos recurrentes anualizados |
~1.000 millones de dólares Q2 ejercicio fiscal 2026 |
1.218 millones de dólares |
Expandido. Subida del 22% interanual. |
|
Clientes con ARR ≥100.000 dólares |
1.513 Q2 ejercicio fiscal 2026 |
1.715 |
Expandido. Subida del 13% interanual. |
|
Margen bruto GAAP |
75% Q2 ejercicio fiscal 2026 |
72% |
Inferior. Bajada de tres puntos. |
|
Margen bruto no GAAP |
79% Q2 ejercicio fiscal 2026 |
77% |
Inferior. Bajada de dos puntos. |
|
Margen operativo no GAAP |
2% Q2 ejercicio fiscal 2026 |
10% |
Mejorado. Subida de ocho puntos. |
|
BPA GAAP diluido |
-0,22 dólares Q2 ejercicio fiscal 2026 |
-0,27 dólares |
Ampliado. La pérdida por acción aumentó. |
|
Guía de ingresos del Q3 |
Nueva guía prospectiva |
309–311 millones de dólares |
Perspectivas. Rango para el próximo trimestre. |
- Los ingresos del Q2 del ejercicio fiscal 2027 aumentaron un 21% hasta 292 millones de dólares. Los ingresos recurrentes anuales (ARR) aumentaron un 22% hasta 1.218 millones de dólares, reflejando un crecimiento continuo de las suscripciones. El reconocimiento sostenido de ingresos y la generación de efectivo serán importantes para confirmar la solidez de la demanda empresarial.
- Los clientes empresariales más grandes aumentaron un 13% hasta 1.715. Las cuentas que generan al menos 100.000 dólares en ARR se expandieron, respaldando el crecimiento empresarial de SentinelOne. Una adopción más amplia de las capacidades de nube, identidad e IA de Singularity podría impulsar contratos más grandes e ingresos recurrentes.
- El margen operativo ajustado mejoró al 10% desde el 2%. La eficiencia operativa se fortaleció a pesar de que el margen bruto GAAP cayó al 72% desde el 75%. Con el margen operativo GAAP aún negativo en el 31%, se sigue requiriendo mayor disciplina en costes y recuperación del margen bruto.
- La expansión de la plataforma fortaleció la oferta de ciberseguridad de SentinelOne. Singularity integra la protección de endpoints, nube e identidades, mientras que Purple AI y las operaciones de seguridad autónomas crean oportunidades adicionales para la expansión de las suscripciones. El crecimiento futuro depende de convertir estas capacidades en adopción de pago y mejorar los márgenes.
- La guía de ingresos del Q3 de entre 309 y 311 millones de dólares indica un crecimiento continuo. La dirección también espera entre 38 y 40 millones de dólares en ingresos operativos ajustados. La demanda sostenida de suscripciones, márgenes brutos más sólidos y la reducción de las pérdidas GAAP serán métricas clave del progreso hacia la rentabilidad.
Perspectivas de inversión de SentinelOne (S) para 2026: Caso alcista de 32 dólares frente a caso bajista de 17 dólares
La prueba central para S es si los módulos más amplios de IA y nube de Singularity impulsan la expansión de clientes mientras el margen bruto se recupera desde el 72%. El margen operativo ajustado del 10% en el Q2 muestra progreso, pero la pérdida GAAP y los efectos del número de acciones siguen siendo significativos. Los tres escenarios editoriales de fin de año combinan la conversión del ARR, el cumplimiento de la guía del Q3 y la calidad del margen; son independientes de los objetivos aproximados a 12 meses de los analistas.
El caso alcista: La expansión de la plataforma de pago y la recuperación del margen respaldan los 32 dólares
Una adopción de pago más amplia de los módulos de Singularity elevaría el beneficio bruto de las suscripciones mientras la base recurrente existente respalda el apalancamiento operativo. El ARR del Q2 creció un 22% hasta 1.218 millones de dólares y el margen operativo ajustado alcanzó el 10%, a pesar de los menores márgenes brutos. La recuperación de la economía de entrega permitiría que más ingresos incrementales financiaran los beneficios en lugar de simplemente compensar el coste de expandir la plataforma.
El escenario de 32 dólares ganaría respaldo si los ingresos del Q3 superan los 311 millones de dólares, las cuentas grandes siguen expandiéndose y los márgenes brutos se estabilizan. Un mayor beneficio bruto junto con pérdidas GAAP más reducidas haría que el crecimiento de la plataforma fuera más valioso por acción.
El caso base: El crecimiento recurrente compensa las brechas de rentabilidad en el rango 23–27
La expansión recurrente de las suscripciones respaldaría un crecimiento moderado del beneficio ajustado mientras los débiles márgenes brutos siguen limitando el progreso GAAP. Los ingresos del Q2 aumentaron un 21% y el margen operativo ajustado alcanzó el 10%, pero el margen operativo GAAP siguió siendo negativo en el 31%. Cumplir la próxima guía de ventas preservaría el motor de crecimiento sin resolver la carga de gastos y compensación que soportan los accionistas actuales.
Un rango de 23–27 encajaría con unos ingresos del Q3 de entre 309 y 311 millones de dólares y márgenes brutos estables junto con pérdidas GAAP continuadas. Esas condiciones justificarían pagar por el crecimiento recurrente al tiempo que se restringe una prima mayor por la rentabilidad a corto plazo.
El caso bajista: Una expansión más lenta expone los costes de entrega a 17 dólares
Una expansión más lenta de los clientes reduciría el beneficio incremental de las suscripciones y expondría los costes de entrega que ya están presionando los márgenes. El margen bruto GAAP del Q2 cayó al 72% desde el 75%, mientras que la pérdida diluida se amplió a 0,27 dólares por acción. Si los descuentos competitivos o los retrasos en las compras de módulos debilitan las incorporaciones al ARR, el gasto en productos absorbería una mayor parte del restante beneficio de ingresos.
El escenario de 17 dólares se volvería más probable si las ventas del Q3 no alcanzan el umbral de 309 millones de dólares y los márgenes brutos se deterioran aún más. Un crecimiento recurrente más débil con pérdidas GAAP persistentes socavaría la mejora de los beneficios necesaria para sostener la anterior recuperación de la acción.
Previsiones del precio de la acción S para 2026 por parte de los analistas de Wall Street
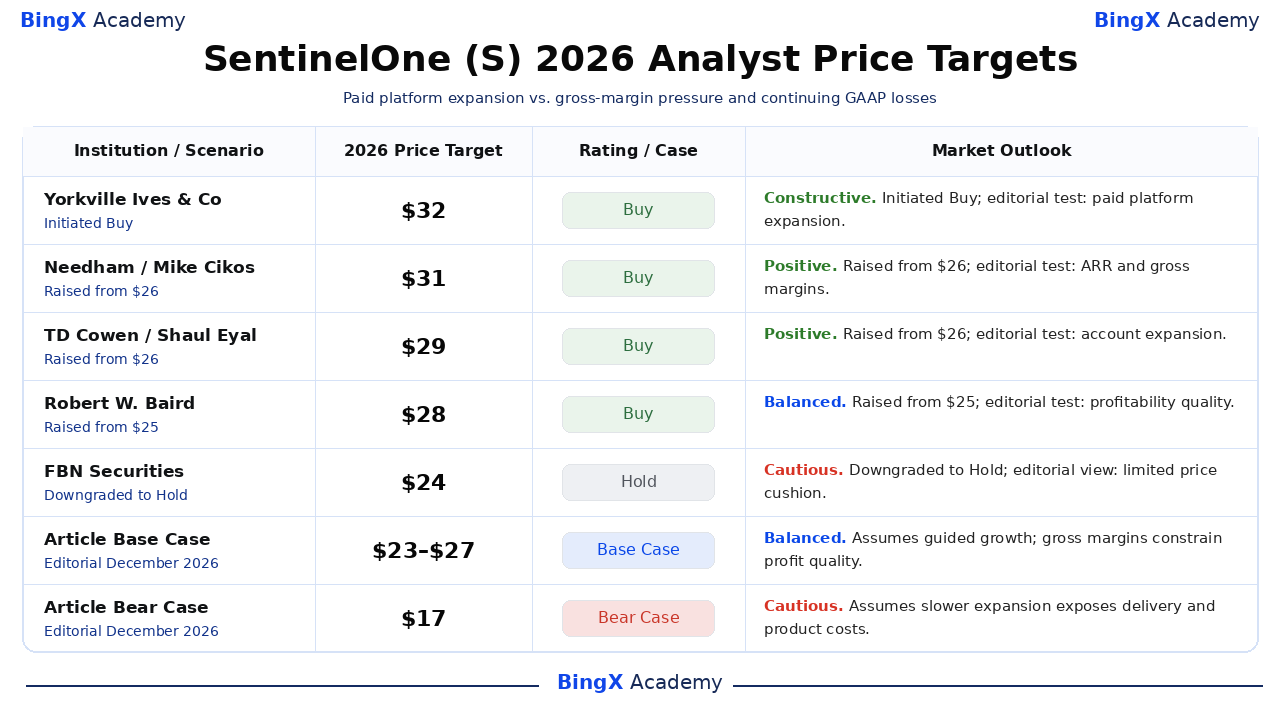
Las valoraciones seleccionadas se refieren a las acciones ordinarias de S en la NYSE y abarcan horizontes de analistas de aproximadamente 12 meses, a menudo más allá de diciembre de 2026. Stock Analysis registra las acciones con fecha; las calificaciones utilizan sus etiquetas estandarizadas. La diferencia refleja distintas valoraciones, mientras que las explicaciones marcadas como editoriales son la interpretación de este artículo. Las filas de caso base y caso bajista son escenarios editoriales independientes de fin de año.
|
Institución / Escenario |
Precio objetivo para 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Yorkville Ives & Co |
32 dólares |
Comprar |
Constructivo. 2026-10-07: Inició cobertura con Comprar a 32 dólares. Opinión editorial: La adopción de IA y nube de pago debe fortalecer los beneficios. |
|
Needham |
31 dólares |
Comprar |
Positivo. 2026-10-13: Elevado desde 26 dólares; mantuvo Comprar. Opinión editorial: La expansión recurrente necesita mejores márgenes brutos. |
|
TD Cowen |
29 dólares |
Comprar |
Positivo. 2026-10-02: Elevado desde 26 dólares; reiteró Comprar. Opinión editorial: El crecimiento en cuentas grandes debe traducirse en beneficios. |
|
Robert W. Baird |
28 dólares |
Comprar |
Equilibrado. 2026-10-14: Elevado desde 25 dólares; reiteró Comprar. Opinión editorial: El crecimiento debe reducir la brecha entre el beneficio GAAP y el ajustado. |
|
FBN Securities |
24 dólares |
Mantener |
Cauteloso. 2026-10-06: Rebajado a Mantener con un objetivo de 24 dólares. Opinión editorial: El limitado potencial alcista deja menos margen para contratiempos en la ejecución. |
|
Caso base del artículo |
23–27 |
Caso base |
Equilibrado. Escenario editorial de diciembre de 2026. Asume el crecimiento guiado; los márgenes brutos limitan la calidad del beneficio. |
|
Caso bajista del artículo |
17 dólares |
Caso bajista |
Cauteloso. Escenario editorial de diciembre de 2026. Asume que una expansión más lenta expone los costes de entrega y producto. |
Cómo comprar acciones de SentinelOne (S) en BingX
Compre y mantenga acciones de SentinelOne a través de BingX Stocks Trading usando USDT o USDC, sujeto a disponibilidad en la lista y elegibilidad de la cuenta. SentinelOne ofrece exposición a la protección de endpoints, seguridad en la nube, protección de identidades y operaciones de seguridad asistidas por IA. Los usuarios elegibles pueden dimensionar sus posiciones según sus objetivos de inversión sin usar apalancamiento ni pagar comisiones de financiación perpetuas.
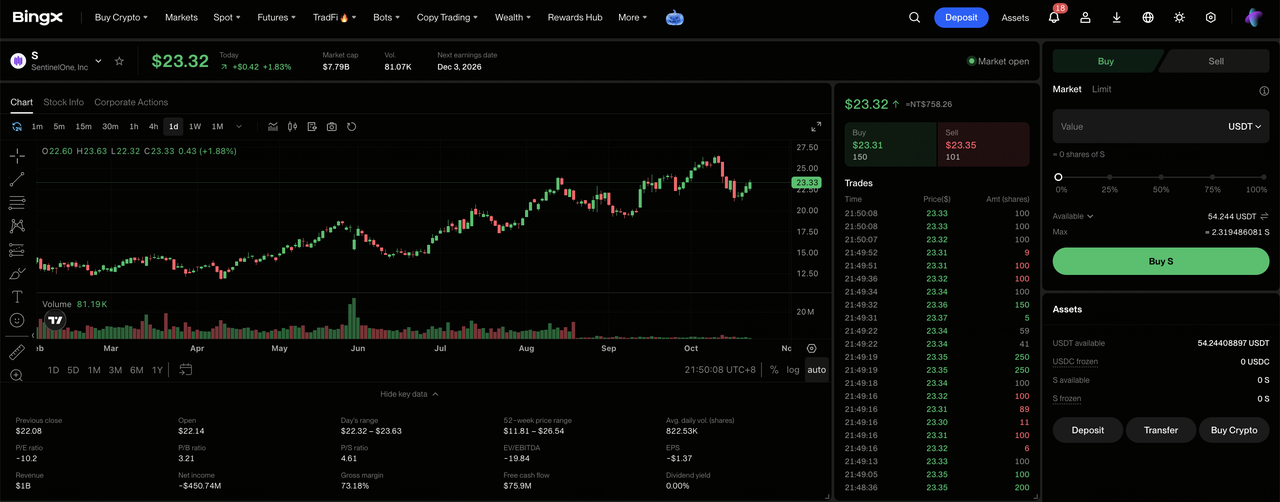
Paso 1: Acceda a BingX Stocks Trading. Regístrese o inicie sesión en BingX, complete la verificación de identidad requerida y navegue a "TradFi > Stocks". Acepte la Declaración de Riesgo de Negociación de Acciones si accede al producto por primera vez.
Paso 2: Prepare USDT o USDC. Asegúrese de que su Cuenta Spot tiene fondos suficientes para la compra. Transfiera USDT o USDC desde su Cuenta de Fondos o Cuenta de Patrimonio si es necesario. Revise el importe mínimo del pedido de la acción seleccionada y la elegibilidad para fracciones antes de elegir el tamaño de la inversión.
Paso 3: Seleccione SentinelOne (S). Abra el mercado de Stocks, busque Sentinel One (S) y confirme que la acción está disponible para su cuenta. Revise la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compre acciones de SentinelOne. Seleccione "Comprar", introduzca un importe de inversión o cantidad de acciones permitido, y elija una orden de mercado o límite compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones admitidas, mientras que las órdenes límite requieren el precio especificado o mejor y suficiente liquidez para ejecutarse.
Paso 5: Revise y gestione sus posiciones. Abra "Stocks > Posiciones" para monitorear sus acciones S y las ganancias o pérdidas no realizadas. Use Todas las Órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta al momento en que los fondos de la venta se pueden retirar, no al momento en que las acciones compradas se pueden vender.
Los 5 principales riesgos a vigilar para los inversores de SentinelOne en 2026
Las suscripciones recurrentes de SentinelOne, la expansión de la plataforma Singularity y las cuentas empresariales más grandes respaldan sus planes de crecimiento. Sin embargo, la expansión de clientes, los costes de entrega, la conversión de suscripciones y la inversión en productos siguen siendo riesgos clave para la rentabilidad y los retornos para los accionistas.
- Una expansión más lenta de los clientes podría hacer que el crecimiento fuera volátil: Las cuentas grandes alcanzaron 1.715 en el Q2, pero el crecimiento de las suscripciones sigue siendo sensible a los presupuestos empresariales y a las compras de módulos de pago. Los retrasos en las renovaciones o pedidos de expansión podrían causar fluctuaciones significativas en el ARR y presionar la valoración.
- Los costes de entrega podrían superar el crecimiento de los ingresos por suscripciones: El margen bruto GAAP del Q2 cayó al 72% desde el 75%, reduciendo el beneficio de cada dólar de ventas. El gasto continuo en nube y plataforma podría prolongar las pérdidas si la economía de ventas y suscripciones no mejora con suficiente rapidez.
- La conversión de suscripciones podría retrasar los beneficios futuros: El ARR de 1.218 millones de dólares de SentinelOne respalda la visibilidad de los ingresos, pero el calendario de renovaciones y expansiones sigue siendo incierto. Una conversión más lenta podría debilitar las expectativas de crecimiento a corto plazo a pesar de su base recurrente y la guía del Q3 de entre 309 y 311 millones de dólares.
- La expansión de productos podría ofrecer rendimientos inferiores a los esperados: SentinelOne amplió Singularity en protección de endpoints, nube e identidades, junto con Purple AI y las operaciones de seguridad autónomas. Una adopción de pago débil, dificultades de implementación o necesidades adicionales de ingeniería podrían limitar el crecimiento del beneficio bruto y reducir el valor para los accionistas.
- Las altas expectativas de crecimiento podrían amplificar las oscilaciones del precio de la acción: La ganancia del 51,80% en lo que va de año de S deja su valoración dependiente de la expansión continua de suscripciones y las mejoras en la rentabilidad. Un cambio en el sentimiento de los inversores, la competencia o una guía decepcionante podrían desencadenar caídas significativas incluso sin cambios importantes en las ventas actuales.
Reflexiones finales: ¿Debería invertir en SentinelOne en 2026?
Los 292 millones de dólares en ingresos trimestrales y los 1.218 millones de dólares en ARR de SentinelOne demuestran la escala de su negocio de seguridad recurrente. La expansión de cuentas grandes y una adopción más amplia de Singularity respaldan el crecimiento de las suscripciones, mientras que un margen operativo ajustado del 10% muestra una mejora en el apalancamiento de los gastos. Mantener ese progreso dependerá de la estabilización de los márgenes brutos y de convertir la expansión de las suscripciones en una mejor rentabilidad GAAP.
El caso alcista de 32 dólares asume una mayor adopción de módulos de pago, la recuperación de los márgenes brutos y ventas por encima de la guía del Q3. El caso base de 23 a 27 dólares refleja el crecimiento de suscripciones guiado, mientras que el caso bajista de 17 dólares considera una expansión más lenta y presión sobre los márgenes. Con S cerrando a 22,77 dólares el 21 de octubre, los inversores deben vigilar si el crecimiento de la plataforma produce mejoras sostenidas en la rentabilidad por acción.
Recordatorio de riesgo: Los ingresos recurrentes por suscripciones de SentinelOne no eliminan el riesgo de inversión. Una expansión más lenta de los clientes, una presión sostenida sobre los márgenes brutos o pérdidas GAAP continuadas podrían limitar la rentabilidad y los retornos para los accionistas. Los inversores deben evaluar la valoración, el crecimiento de las suscripciones y su tolerancia al riesgo antes de comprar acciones de S.
Lecturas relacionadas
- ¿Qué es BingX Stocks Trading? Guía para principiantes sobre cómo operar con acciones y ETF estadounidenses con criptomonedas
- Cómo comprar acciones estadounidenses en BingX con USDT o USDC: Guía para principiantes
- Predicción de precio de CrowdStrike (CRWD) para 2026: ¿Puede la seguridad con IA y Falcon Flex llevar a CRWD hacia los 280 dólares?
- Predicción de precio de Palo Alto Networks (PANW) para 2026: ¿Puede el crecimiento de la seguridad con IA llevar a PANW hacia los 475 dólares?
- Perspectivas del precio de la acción de Cisco (CSCO) para 2026: ¿Puede el crecimiento de la IA y Splunk llevar a CSCO de vuelta a los 90 dólares?
- Predicción del precio de la acción de Palantir (PLTR) para 2026: ¿Puede el crecimiento comercial del 149% en EE. UU. llevar a PLTR hacia los 255 dólares?
