

Redwire (RDW) es una empresa integrada de tecnología espacial y de defensa que suministra componentes de naves espaciales, ingeniería digital, aeronaves autónomas, sensores y sistemas de misión. La adquisición de Edge Autonomy amplió la cartera desde infraestructura espacial a aeronaves no tripuladas comprobadas en combate, creando mayor exposición a presupuestos de defensa y demanda internacional. Esa expansión aumenta la escala de Redwire, aunque también eleva el riesgo de integración, ejecución de programas y asignación de capital.
El último trimestre mostró que la plataforma combinada puede crecer rápidamente. Los ingresos del Q2 2026 de RedWire aumentaron 89.6% a un récord de $117.1 millones, el margen bruto mejoró a 27.8% desde -30.9% negativo, y el backlog contratado alcanzó $542.1 millones. El EBITDA ajustado permaneció negativo en $3.2 millones, por lo que el caso de inversión depende de si la conversión del backlog y el apalancamiento operativo pueden convertir la demanda récord en beneficios consistentes.
La previsión de la acción RDW para 2026 ahora se centra en dos perspectivas competidoras:
- El caso de escala de defensa y backlog: un ratio book-to-bill de 1.42x, backlog de $542.1 millones y demanda creciente de Stalker y Penguin podrían soportar crecimiento sostenido y EBITDA ajustado positivo.
- El caso de integración y rentabilidad: ejecución más lenta de programas, presión de costos a precio fijo o pérdidas continuas podrían prevenir que el crecimiento de ingresos alcance las ganancias por acción.
Esta guía desglosa la previsión de la acción RDW, escenarios de precio para 2026, riesgos clave y perspectivas de analistas, basándose en el informe de ganancias Q2 2026 del 5 de agosto de 2026 de Redwire, presentación trimestral y datos de mercado hasta el 11 de septiembre, además de cómo operar futuros de acciones RDW en BingX TradFi con colateral USDT.
Las 5 cosas principales que los inversores de Redwire deben saber en septiembre de 2026
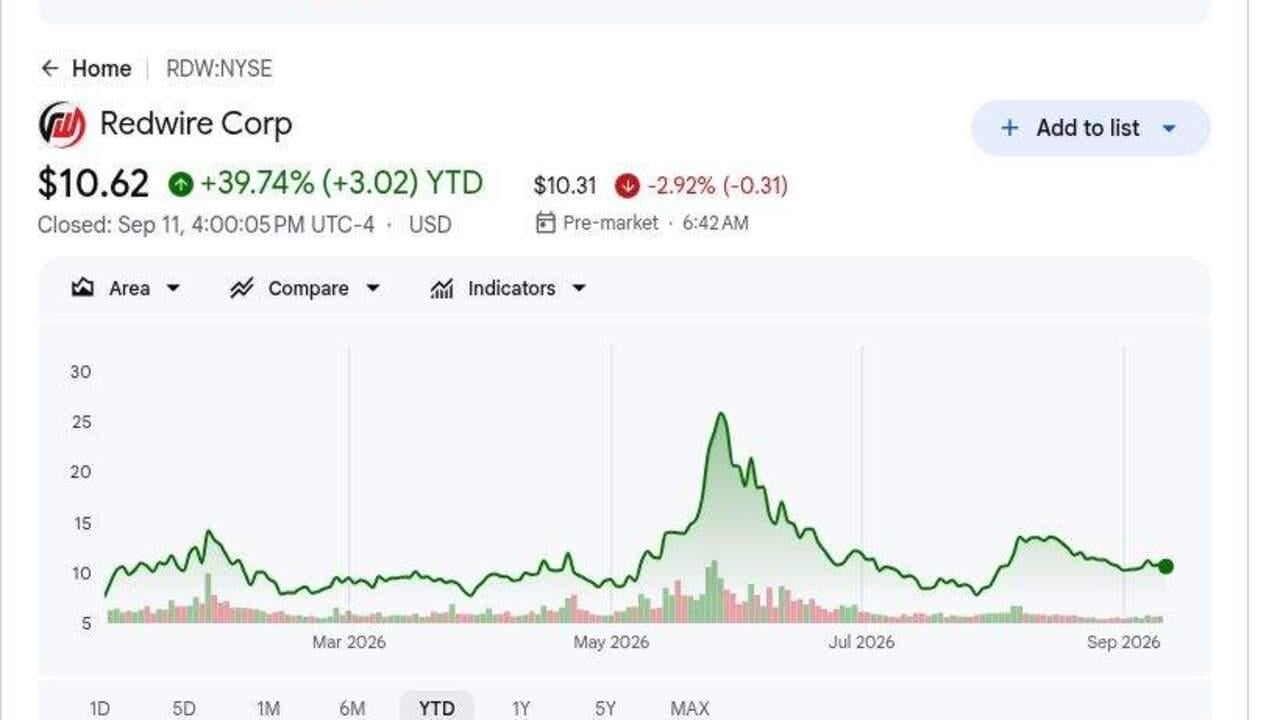
- El cierre de $10.62 del 11 de septiembre dejó RDW con un alza de aproximadamente 39.4% en 2026: La ganancia refleja mayor demanda de defensa, aunque las acciones habían retrocedido sustancialmente desde su máximo de mayo. Un consenso de analistas de $14 y máximo de Wall Street de $24 implican potencial alcista solo si el backlog se convierte y los márgenes continúan mejorando.
- Los ingresos del Q2 alcanzaron un récord de $117.1 millones, un aumento del 89.6%: El resultado superó el consenso de $107.1 millones por aproximadamente $10.0 millones. Edge Autonomy y actividad de programa más amplia aumentaron la escala, dando a Redwire más ingresos en mercados de defensa espacial y aéreo.
- El margen bruto mejoró 58.7 puntos porcentuales a 27.8%: La comparación con -30.9% negativo del año anterior es la mejora operacional más clara. El EBITDA ajustado también se redujo en $24.2 millones a una pérdida de $3.2 millones a pesar de $12.5 millones en gastos de investigación y desarrollo.
- El backlog contratado alcanzó $542.1 millones con 1.42x book-to-bill: El backlog aumentó aproximadamente $130.8 millones desde fin de año, y las reservas superaron los ingresos durante Q2. Las cifras respaldan mayor visibilidad, aunque el tiempo de contrato y ejecución determinan qué tan rápido el backlog se convierte en ingresos reconocidos y efectivo.
- Redwire reafirmó $450 millones a $500 millones de ingresos para 2026: Los ingresos del primer semestre totalizaron $214.0 millones, dejando $236 millones a $286 millones para el segundo semestre. El rango requiere ejecución continua de programas pero no asume que cada dólar del backlog de $542.1 millones se convierta este año.
¿Qué es Redwire (RDW)?
Redwire es un proveedor de tecnología aeroespacial y de defensa que sirve a agencias espaciales civiles, operadores comerciales y clientes militares de EE.UU. y aliados. Su cartera espacial incluye matrices solares, estructuras desplegables, aviónica, sensores, plataformas de naves espaciales, sistemas de radiofrecuencia y hardware de investigación en microgravedad. Edge Autonomy agrega aeronaves no tripuladas Stalker y Penguin, cargas útiles de inteligencia y operaciones autónomas. Los ingresos se generan a través de entregas de productos, servicios de ingeniería y contratos gubernamentales con estructuras de precio fijo, costo plus y tiempo y material.
La dirección a largo plazo de la empresa conecta infraestructura espacial con sistemas de defensa autónomos multidominio. El Cuerpo de Marines y el Ejército de EE.UU. han emitido adjudicaciones de seguimiento del Stalker Block 30, mientras que los contratos Penguin incluyen un pedido multiañal de ocho cifras altas de un país de la OTAN y un programa de la Guardia Costera de Taiwán. Redwire también apoya misiones de la NASA y se asocia con Bristol Myers Squibb, Universidad de Purdue, Universidad de Rowan y Aspera Biomedicines en investigación farmacéutica en el espacio. Estas relaciones diversifican la demanda, aunque las adquisiciones gubernamentales y los horarios de lanzamiento aún moldean el timing de los ingresos.
Resumen de ganancias Q2 2026 de Redwire (RDW): Ingresos, escala operativa y perspectiva financiera
Redwire entregó ingresos récord del Q2 2026, margen bruto positivo y mayor backlog, aunque la rentabilidad permaneció incompleta. Los ingresos de USD 117.1 millones superaron el consenso de USD 107.1 millones por aproximadamente USD 10.0 millones y crecieron 89.6%, las ganancias por acción ajustadas de USD -0.09 negativos superaron la estimación de USD -0.16 negativos, y el margen bruto alcanzó 27.8%. El backlog contratado aumentó a USD 542.1 millones y la gerencia reafirmó USD 450 millones a USD 500 millones de ingresos para todo el año, dejando la ejecución y conversión de efectivo como las principales pruebas.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
Consenso $107.1M |
$117.1M |
Superó. Aproximadamente $10.0M por encima del consenso y +89.6% interanual. |
|
EPS ajustado Q2 |
$(0.16) consenso |
$(0.09) |
Superó. La pérdida fue $0.07 menor que el consenso. |
|
Pérdida neta GAAP Q2 |
$(97.0)M en Q2 2025 |
$(41.0)M |
Mejoró. La pérdida se redujo en $56.0M interanual. |
|
Margen bruto Q2 |
(30.9)% en Q2 2025 |
27.80% |
Se expandió. El margen mejoró 58.7 puntos porcentuales interanual. |
|
EBITDA ajustado Q2 |
$(27.4)M en Q2 2025 |
$(3.2)M |
Mejoró. La pérdida se redujo en $24.2M a pesar de $12.5M en I+D. |
|
Book-to-bill Q2 |
— |
1.42x |
Positivo. Los pedidos superaron los ingresos reconocidos durante el trimestre. |
|
Backlog contratado |
$411.3M al 31 de diciembre, 2025 |
$542.1M |
Récord. El backlog aumentó aproximadamente $130.8M desde fin de año. |
|
Liquidez total |
$130.2M al 31 de diciembre, 2025 |
$607.8M |
Se fortaleció. La liquidez aumentó 366.9% desde fin de año. |
|
Perspectiva de ingresos FY2026 |
Previo $450M-$500M |
$450M-$500M |
Reafirmado. Los ingresos del primer semestre de $214.0M respaldan el rango. |
- Los ingresos de USD 117.1 millones superaron el consenso por aproximadamente USD 10.0 millones: El aumento del 89.6% reflejó la cartera de defensa más amplia y mayor actividad de programas. La superación muestra que la demanda se está convirtiendo en ventas reportadas en lugar de permanecer completamente en backlog.
- El EPS ajustado de USD -0.09 negativo fue USD 0.07 mejor que el consenso: La pérdida neta GAAP también se redujo en USD 56.0 millones a USD 41.0 millones. Redwire permanece no rentable, aunque la mayor escala está comenzando a reducir la intensidad de la pérdida.
- El margen bruto mejoró a 27.8% desde -30.9% negativo: El cambio de 58.7 puntos porcentuales apunta a economías de contrato mucho más saludables y mix de adquisición. Sostener márgenes positivos es necesario antes de que el crecimiento de ingresos pueda soportar flujo de efectivo duradero.
- El EBITDA ajustado mejoró en USD 24.2 millones a USD -3.2 millones negativo: El resultado incluyó USD 12.5 millones de gastos de investigación y desarrollo. El EBITDA positivo está al alcance si los ingresos se convierten según el cronograma y los costos del programa se mantienen controlados.
- La liquidez aumentó 366.9% a USD 607.8 millones: El total incluyó USD 557.0 millones de efectivo y efectivo restringido más USD 50.0 millones de disponibilidad crediticia. El balance más fuerte respalda la integración y la inversión, mientras que la deuda a plazo cayó de USD 90 millones a USD 50 millones.
Perspectiva de inversión 2026 de Redwire (RDW): Caso alcista de $24 vs. Caso bajista de $8
Los siguientes resultados alcista, base y bajista son escenarios editoriales de Academia BingX más que objetivos de Wall Street. Cada rango depende de condiciones operativas y financieras observables.
El caso alcista: La fuerte demanda de defensa impulsa RDW hacia $24
El caso alcista asume que el backlog de USD 542.1 millones se convierte cerca del cronograma, el book-to-bill se mantiene por encima de 1.0x y Edge Autonomy expande las ventas a través de los sistemas Stalker, Penguin y Octopus. El margen bruto se mantiene cerca o por encima del 27.8%, ayudando al EBITDA ajustado a moverse desde USD -3.2 millones negativo hacia territorio positivo.
Un movimiento hacia $24 requeriría ingresos de todo el año cerca del techo de guía de USD 500 millones, EBITDA ajustado positivo y más adjudicaciones de EE.UU. o la OTAN. El crecimiento continuo del backlog y mejor flujo de efectivo operativo fortalecerían el caso.
El caso base: El crecimiento constante del backlog mantiene RDW entre $14 y $18
El caso base asume que Redwire alcanza el rango de ingresos de USD 450 millones a USD 500 millones y mantiene margen bruto positivo, mientras que los gastos de integración e I+D mantienen la mejora de beneficios gradual. Tanto la infraestructura espacial como las aeronaves autónomas contribuyen, aunque el timing de contratos mantiene los resultados trimestrales desiguales.
RDW podría operar principalmente entre $14 y $18 bajo estas condiciones. Book-to-bill por encima de 1.0x, backlog estable y EBITDA ajustado cerca del punto de equilibrio respaldarían el rango. Ingresos por debajo de USD 450 millones o margen bruto por debajo del 25% debilitarían el extremo superior.
El caso bajista: Retrasos de proyecto empujan RDW hacia $8
El caso bajista asume que los clientes retrasan adjudicaciones o entregas, el backlog se convierte más lentamente y los programas de precio fijo absorben mayores costos de ingeniería. La integración de Edge Autonomy también toma más tiempo, manteniendo los gastos por delante de la contribución de beneficios de los ingresos adquiridos.
Un movimiento hacia $8 sería más probable si el backlog cae por debajo de USD 500 millones, las pérdidas de EBITDA ajustado se amplían desde USD -3.2 millones negativo o la gerencia reduce el piso de ingresos de USD 450 millones. Más financiamiento de capital o deuda agregaría presión adicional.
Previsiones de precio de la acción RDW para 2026 por analistas de Wall Street
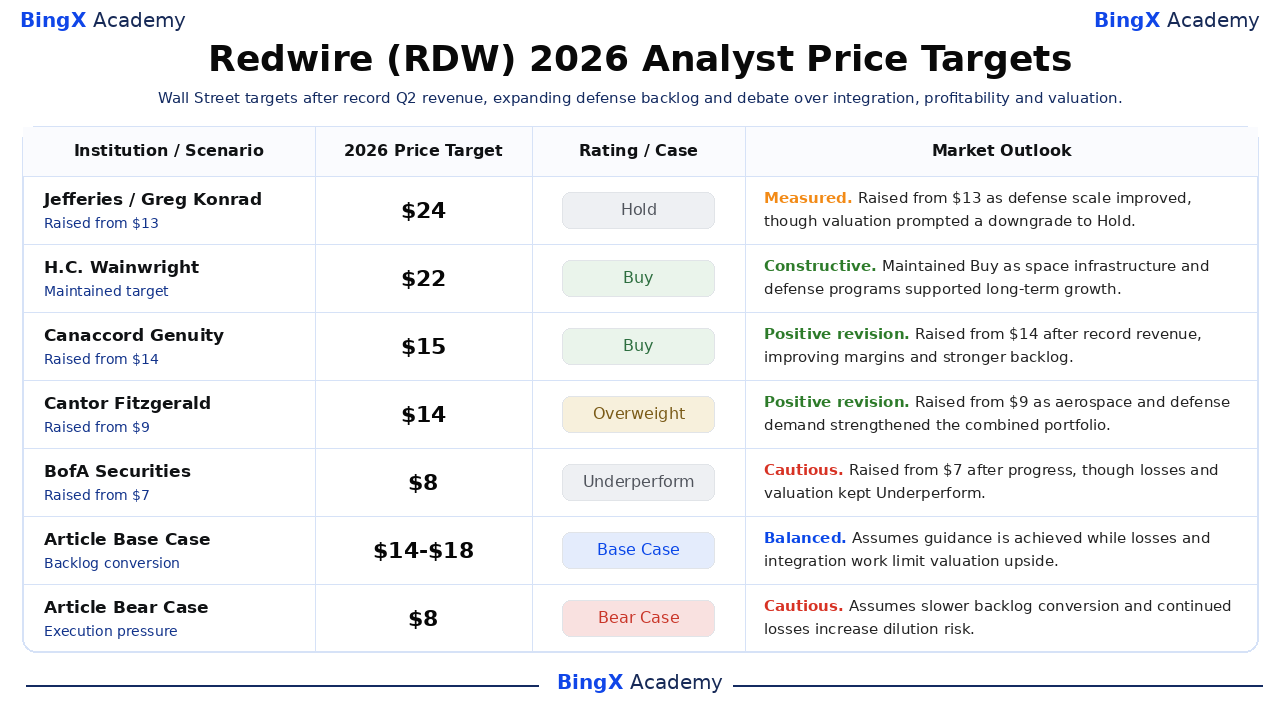
Estas cinco acciones fechadas abarcan de $8 a $24 y muestran cómo Wall Street equilibra el backlog récord y la demanda de defensa contra integración, pérdidas y valoración. Son puntos de referencia de terceros en lugar de una sola previsión. Las filas finales de Base y Bajista son escenarios editoriales de Academia BingX.
|
Institución / Escenario |
Objetivo de precio 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Jefferies |
$24 |
Mantener |
Medido. 1 de junio: Subió desde $13 ya que la escala de defensa mejoró, aunque la valoración llevó a una rebaja a Mantener. |
|
H.C. Wainwright |
$22 |
Comprar |
Constructivo. 23 de diciembre: Mantuvo Comprar ya que la infraestructura espacial y programas de defensa respaldan crecimiento a largo plazo. |
|
Canaccord Genuity |
$15 |
Comprar |
Revisión positiva. 10 de agosto: Subió desde $14 después de ingresos récord, márgenes en mejora y backlog más fuerte. |
|
Cantor Fitzgerald |
$14 |
Sobreponderar |
Revisión positiva. 5 de agosto: Subió desde $9 ya que la demanda aeroespacial y de defensa fortaleció la cartera combinada. |
|
BofA Securities |
$8 |
Bajo rendimiento |
Cauteloso. 31 de agosto: Subió desde $7 después del progreso, aunque las pérdidas y valoración mantuvieron Bajo rendimiento. |
|
Caso base del artículo |
$14-$18 |
Caso base |
Equilibrado. Asume que se cumple la guía mientras las pérdidas e integración limitan el potencial alcista de valoración. |
|
Caso bajista del artículo |
$8 |
Caso bajista |
Cauteloso. Asume conversión más lenta del backlog y pérdidas continuas aumentan el riesgo de dilución. |
Cómo operar la acción Redwire (RDW) en BingX
Opera la perspectiva de órdenes de defensa, conversión de backlog y rentabilidad de Redwire usando BingX TradFi y las herramientas BingX AI. Porque RDW puede reaccionar bruscamente a adjudicaciones de contratos, timing de programas, márgenes y financiamiento, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
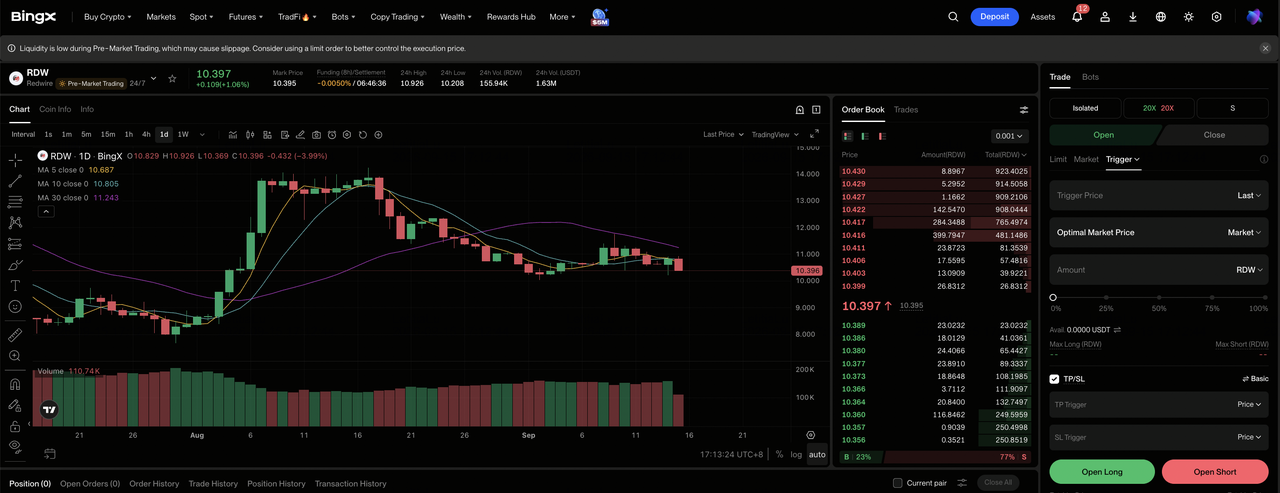
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de BingX.
Paso 2: Seleccionar Redwire (RDW). Busca y selecciona el contrato de futuros perpetuos RDW-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Long si los hitos operativos mejoran y la rentabilidad avanza. Selecciona Abrir Short si los retrasos de ejecución o demanda más débil reducen la economía esperada por acción.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Aislado o Margen cruzado basado en tu tolerancia al riesgo. Las grandes oscilaciones de 2026 de la acción muestran por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. RDW puede reaccionar rápidamente a ganancias, guía, contratos, financiamiento y condiciones del sector.
Los 5 principales riesgos a observar para los inversores de Redwire en 2026
El potencial alcista de Redwire depende de variables vinculadas de contrato, integración, cliente y financiamiento. Cada una puede afectar la conversión de efectivo o la valoración asignada a cada acción.
- El backlog de $542.1 millones puede convertirse más lentamente de lo esperado: El backlog no es ingresos y depende del financiamiento del cliente, hitos y cronogramas de entrega. Los retrasos pueden mover las ventas y recibos de efectivo a períodos posteriores incluso cuando los contratos permanecen activos.
- La integración de Edge Autonomy puede interrumpir la trayectoria de crecimiento del 89.6%: La adquisición expandió los ingresos y la exposición de defensa, aunque los sistemas, equipos y estructuras de costos deben combinarse. Ahorros perdidos o disrupción del programa podrían reducir el margen bruto del 27.8% y retrasar el EBITDA positivo.
- La concentración gubernamental hace que los ingresos sean sensibles a presupuestos: La demanda de Stalker y Penguin incluye clientes militares de EE.UU. y la OTAN. Resoluciones continuas, protestas o prioridades de adquisición cambiantes pueden retrasar adjudicaciones y reducir el ritmo al que el book-to-bill se convierte en ventas reconocidas.
- Una pérdida de EBITDA ajustado de $3.2 millones muestra que la rentabilidad permanece no probada: La pérdida mejoró en $24.2 millones pero aún consumió capacidad operativa. Si los gastos de investigación y costos corporativos crecen más rápido que el beneficio bruto, los ingresos pueden aumentar sin generar suficiente flujo de efectivo por acción.
- Las captaciones de capital pueden diluir la propiedad a pesar de $607.8 millones de liquidez: Redwire ha fortalecido su balance, aunque las adquisiciones y expansión de capacidad siguen siendo intensivas en capital. La emisión futura de capital puede aumentar el número de acciones y reducir la reclamación de cada acción existente sobre las ganancias eventuales.
Reflexiones finales: ¿Deberías invertir en Redwire en 2026?
Los resultados Q2 de Redwire fortalecieron materialmente el caso operativo. Los ingresos alcanzaron $117.1 millones, el margen bruto se movió a 27.8% y el backlog subió a $542.1 millones. La debilidad restante es la rentabilidad, con una pérdida neta GAAP de $41.0 millones y pérdida de EBITDA ajustado de $3.2 millones mostrando que la demanda aún no se ha convertido en generación consistente de efectivo.
El caso alcista requiere conversión del backlog, adjudicaciones de defensa y EBITDA ajustado positivo para soportar $24. El caso bajista refleja retrasos de integración, presión de contratos y riesgo de financiamiento que podrían empujar RDW hacia $8. Los operadores conservadores pueden esperar ingresos cerca del techo de guía de $500 millones, backlog por encima de $542 millones y un trimestre de EBITDA ajustado positivo.
Recordatorio de riesgo: Operar e invertir en acciones como RDW implica un alto riesgo de pérdida de capital. La ejecución de la empresa, volatilidad del mercado, financiamiento y trading apalancado pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura relacionada
- Principales acciones espaciales para comprar antes del IPO de SpaceX
- Principales acciones de defensa para comprar en 2026: Contratistas principales, misiles, drones, espacio y guerra habilitada por IA
- Predicción de precio de Rocket Lab (RKLB) 2026: ¿Puede el nuevo cohete y crecimiento de defensa empujar RKLB hacia $150?
- Predicción de precio de Firefly Aerospace (FLY) 2026: ¿Puede el crecimiento de lanzamiento y defensa empujar FLY hacia $55?
- Predicción de precio de Virgin Galactic (SPCE) 2026: ¿Pueden las pruebas Delta empujar SPCE hacia $5?
