


تُصمِّم شركة Vicor (VICR) وحدات تحويل الطاقة لمعدات الحوسبة والأنظمة الصناعية والمركبات الكهربائية وعملاء قطاع الفضاء والطيران. توفر مكوناتها المصنَّعة قاعدة إيرادات راسخة، فيما تُفتح تقنية توصيل الطاقة الرأسية (Vertical Power Delivery) المحمية ببراءات الاختراع طريقًا نحو دخل الترخيص من أجهزة الذكاء الاصطناعي. ويتوقف تحويل هذا الطلب المتنامي إلى أرباح مستدامة وعوائد نقدية على اعتماد تراخيص الطاقة، وشحنات المنتجات، ومعدلات استخدام المصانع.
كشف الربع الأخير عن طلب أقوى على المنتجات ودخل ملكية فكرية متصاعد، إلى جانب ارتفاع تكاليف التشغيل. ارتفعت إيرادات Vicor في الربع الثالث من السنة المالية 2026 بنسبة 78.5% لتبلغ 197.1 مليون دولار، منها 66.6 مليون دولار من الإتاوات. وبلغ هامش الربح الإجمالي 68.3%، في حين ارتفعت مصاريف التشغيل إلى 62.5 مليون دولار. ويتمثل اختبار الربع الرابع في مدى قدرة الترخيص المتكرر وتسليمات المنتجات على الحفاظ على تلك الربحية مع توسع الاستثمار في التصنيع.
يتمحور توقع سهم VICR لعام 2026 حاليًا حول وجهتَي نظر متنافستين:
- سيناريو نمو الإتاوات والمنتجات: يحمي دخل الترخيص المتكرر وشحنات الوحدات الأعلى الهوامشَ، مما يتيح للتدفق النقدي التشغيلي تمويل طاقة تصنيعية إضافية.
- سيناريو تذبذب الإتاوات: تمتص تقلبات الترخيص والاستثمار في المصانع مكاسب المنتجات، مما يقلص وسادة الأرباح إذا تباطأت تسليمات العملاء أو ارتفعت التكاليف القانونية.
يُفصِّل هذا الدليل توقع سهم VICR وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، مستندًا إلى نتائج الربع الثالث من السنة المالية 2026 الصادرة في 2026-10-20، وملف 2026-10-26، وبيانات السوق حتى 2026-10-26، فضلًا عن كيفية شراء أسهم VICR على منصة BingX TradFi باستخدام USDT أو USDC.
أبرز 5 أمور يجب على مستثمري Vicor معرفتها في أكتوبر 2026
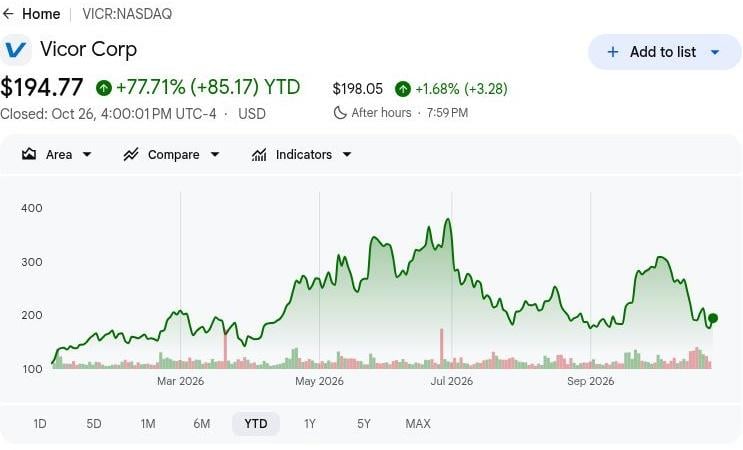
- أغلق سهم VICR عند 194.77 دولارًا في 2026-10-26، محققًا ارتفاعًا بنسبة 77.71% منذ بداية العام: تبقى الأسهم فوق مستوى افتتاح العام، مما يجعل سيناريو الصعود إلى 300 دولار رهينًا بدخل الترخيص المتكرر. ويستلزم استمرار المكاسب تعزيز شحنات المنتجات والإتاوات لتوليد النقد بدلًا من الاعتماد على توسع إضافي في التقييم.
- ارتفعت إيرادات الربع الثالث إلى 197.1 مليون دولار من 110.4 مليون دولار: ارتفعت المبيعات أيضًا من 143.4 مليون دولار في الربع الثاني، مُظهِرةً تقدمًا تسلسليًا. غير أن الإتاوات أسهمت بمبلغ 66.6 مليون دولار، مما يجعل التمييز بين التوسع في الهامش المدفوع بالترخيص ونمو التصنيع اللازم لملء المصانع الجديدة أمرًا بالغ الأهمية.
- بلغ حجم الطلبات المتراكمة 406 مليون دولار مع توسع طلبات العملاء: يوفر رصيد 2026-09-30 و130.5 مليون دولار من إيرادات المنتجات الربع سنوية دليلًا على الطلب على مكونات تحويل الطاقة. وسيحدد توقيت الشحن وقبول العملاء وهوامش الإنتاج مقدار ما يتحول من ذلك الخط إلى أرباح.
- توفر مصانع ChiP الإضافية فرصة نمو في التصنيع: حصلت Vicor على مواقع في Merrimack وHooksett لدعم Fab-2 وFab-3، مع وقت رصاص مدته عام واحد للنشر الأولي لـ Fab-2. وسيحدد الاستعداد الإنتاجي المستقبلي وتسليمات العملاء ما إذا كان التوسع سيتحول إلى نمو تجاري مستدام.
- يدعم نحو 513.1 مليون دولار نقدًا توسع الطاقة الإنتاجية: احتفظت Vicor بسيولة وافرة بعد 16.1 مليون دولار من النفقات الرأسمالية في الربع الثالث، في حين بلغ التدفق النقدي التشغيلي 69.7 مليون دولار. يوفر ذلك تمويلًا للاستثمار في التصنيع، وإن كان الحفاظ على تحويل النقد واستخدام جذاب للمصانع سيكون ضروريًا لتعزيز قيمة المساهمين على المدى البعيد.
ما هي شركة Vicor (VICR)؟
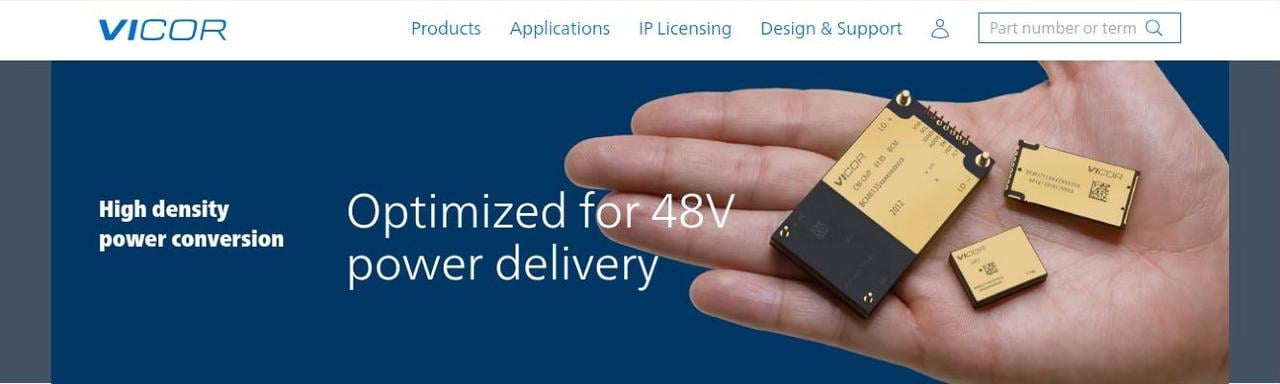
Vicor (VICR) شركة إلكترونيات طاقة مقرها ولاية ماساتشوستس، تُصمِّم وتُصنِّع وحدات وأنظمة تحويل طاقة عالية الأداء. تساعد تقنياتها الخاصة على إدارة الطاقة بكفاءة عالية في تطبيقات الحوسبة بالذكاء الاصطناعي والأتمتة الصناعية والمركبات الكهربائية و قطاع الفضاء والدفاع. يجمع نموذجها التصنيعي المتكامل رأسيًا بين بنى الطاقة المتقدمة وأنظمة التحكم والتغليف. تأتي إيراداتها من مبيعات المنتجات وترخيص براءات الاختراع، إذ بلغت إيرادات منتجات الربع الثالث 2026 نحو 130.5 مليون دولار ودخل الإتاوات 66.6 مليون دولار، مما يوفر فرصتَي نمو متكاملتين.
تركز استراتيجية نمو Vicor على توسيع حلول طاقة مراكز بيانات الذكاء الاصطناعي، وتعزيز ترخيص براءات الاختراع، وزيادة الطاقة التصنيعية. وفي سبتمبر 2026، أطلقت شركة INFAC الكورية الجنوبية نظامًا لبطاريات المركبات الكهربائية يستخدم محولات BCM6135 ومنظمات PRM3735 من Vicor لتحويل الطاقة بكفاءة من 800 فولت إلى 48 فولت. كما تُعدُّ Vicor منشآت تصنيع ChiP إضافية في نيو هامبشاير لتلبية الطلب المتنامي على وحدات الطاقة عالية الكثافة. ومع بلوغ حجم الطلبات المتراكمة 406 مليون دولار، قد تُوسِّع هذه المبادرات إيرادات البنية التحتية للذكاء الاصطناعي والسيارات مع دعم نمو الإنتاج على المدى البعيد.
نظرة عامة على أرباح Vicor (VICR) في الربع الثالث من السنة المالية 2026: قفزة 47% في مبيعات المنتجات ومضاعفة الإتاوات ثلاث مرات
أعلنت Vicor عن إيرادات بلغت 197.1 مليون دولار في الربع الثالث من السنة المالية 2026، بارتفاع 78.5% على أساس سنوي و37.5% على أساس تسلسلي، مدعومةً بشحنات المنتجات و66.6 مليون دولار من إيرادات الإتاوات. ارتفعت مصاريف التشغيل إلى 62.5 مليون دولار، في حين بلغ دخل التشغيل 72.1 مليون دولار وارتفع هامش الربح الإجمالي إلى 68.3%، مما يعكس مزيجًا أكثر ربحية من الإيرادات. مع وجود 406 مليون دولار في الطلبات المتراكمة و513.1 مليون دولار نقدًا، يعتمد النمو المستقبلي على استدامة دخل الترخيص وتحويل طلبات العملاء وتحقيق عوائد جذابة على الطاقة التصنيعية الإضافية.
|
المؤشر المالي |
التوجيه / التوقع |
المُبلَّغ / الفعلي |
الفارق |
|
إجمالي الإيرادات |
110.4 مليون دولار في الربع الثالث من السنة المالية 2025 |
197.1 مليون دولار |
تحسُّن. ارتفاع 78.5% على أساس سنوي. |
|
إيرادات المنتجات |
88.7 مليون دولار في الربع الثالث من السنة المالية 2025 |
130.5 مليون دولار |
توسُّع. ارتفاع 47.1% على أساس سنوي. |
|
إيرادات الإتاوات |
21.7 مليون دولار في الربع الثالث من السنة المالية 2025 |
66.6 مليون دولار |
ارتفاع. نحو 3.1 أضعاف الإيرادات السابقة. |
|
هامش الربح الإجمالي |
57.5% في الربع الثالث من السنة المالية 2025 |
68.30% |
تحسُّن. ارتفاع بمقدار 10.8 نقطة مئوية. |
|
دخل التشغيل |
20.9 مليون دولار في الربع الثالث من السنة المالية 2025 |
72.1 مليون دولار |
ارتفاع. نحو 3.5 أضعاف الأرباح السابقة. |
|
ربحية السهم المخففة |
0.63 دولار في الربع الثالث من السنة المالية 2025 |
1.33 دولار |
أعلى. ارتفاع بمقدار 0.70 دولار للسهم. |
|
التدفق النقدي التشغيلي |
38.5 مليون دولار في الربع الثالث من السنة المالية 2025 |
69.7 مليون دولار |
تحسُّن. ارتفاع بمقدار 31.2 مليون دولار على أساس سنوي. |
|
حجم الطلبات المتراكمة |
153 مليون دولار في الربع الثالث من السنة المالية 2025 |
406 مليون دولار |
توسُّع. ارتفاع 166% على أساس سنوي. |
- ارتفعت إيرادات الربع الثالث 78.5% لتبلغ 197.1 مليون دولار. ارتفعت الإيرادات 37.5% على أساس تسلسلي إلى جانب النمو السنوي، مما يعكس شحنات أقوى ودخل ترخيص أعلى. سيكون استدامة الطلب على المنتجات وتحصيل الإتاوات أمرًا مهمًا للحفاظ على زخم الأرباح.
- ارتفعت إيرادات الإتاوات إلى 66.6 مليون دولار. دفع ترخيص براءات الاختراع وارتفاع إيرادات المنتجات الأداءَ، ورفع هامش الربح الإجمالي إلى 68.3%. قد يدعم استمرار اعتماد الترخيص والطلب على الوحدات الأرباحَ، وإن كان توقيت الإتاوات والتكاليف القانونية يؤثران في الربحية.
- بلغ دخل التشغيل 72.1 مليون دولار رغم ارتفاع المصاريف. ارتفعت تكاليف التشغيل إلى 62.5 مليون دولار، بما فيها أتعاب الطوارئ لإنفاذ الملكية الفكرية. دعمت الإتاوات وإيرادات المنتجات الأقوى الربحيةَ، لكن الحفاظ على كفاءة التكاليف سيكون مهمًا مع توسع الاستثمار في التصنيع.
- وسَّعت مواقع المصانع الإضافية الطاقة التصنيعية المخططة لدى Vicor. وسَّعت الشركة بصمتها المخططة من خلال مواقع في Merrimack وHooksett. تدعم الاستثمارات إنتاج وحدات أعلى، وتعتمد العوائد على طلب العملاء واستخدام المصانع بشكل مربح.
- بلغت الطلبات المتراكمة في العقود 406 مليون دولار في 2026-09-30. يدعم خط الأوامر التسليمات المستقبلية، وإن كان الاعتراف بالإيرادات يعتمد على توقيت الشحن وقبول العملاء. سيكون تحويل الطلبات وإتمام التسليمات والحفاظ على هوامش الإنتاج أمورًا مهمة لنمو الإيرادات المستقبلية.
توقعات استثمار Vicor (VICR) لعام 2026: سيناريو الصعود إلى 300 دولار مقابل سيناريو الهبوط إلى 140 دولار
يعتمد مسار Vicor في 2026 على ما إذا كان الطلب على طاقة الذكاء الاصطناعي قادرًا على إبقاء إيرادات التصنيع وإتاوات براءات الاختراع المتكررة في مسار صاعد. يُظهر هامش الربح الإجمالي البالغ 68.3% في الربع الثالث الفائدة الربحية لذلك المزيج، في حين تجعل المصاريف المتصاعدة وخطط المصانع الجديدة تحويل النقد محوريًا في التقييم. تعكس السيناريوهات التحريرية التالية كيف يمكن للترخيص والتسليمات والاستثمار أن تُشكِّل الأداء حتى ديسمبر 2026.
سيناريو الصعود: الإتاوات المتكررة ونمو المنتجات يدفعان VICR نحو 300 دولار
سيمنح استدامة نمو الإتاوات إلى جانب شحنات وحدات أعلى Vicorَ مسارًا مباشرًا نحو أرباح تشغيلية أقوى. بلغت إيرادات إتاوات الربع الثالث 66.6 مليون دولار، مما ساعد في رفع هامش الربح الإجمالي إلى 68.3% رغم ارتفاع المصاريف. وسيُبقي مد ذلك المزيج على قدر أكبر من الإيرادات كأرباح بينما يحوِّل قطاع المنتجات أوامره المتراكمة المتنامية إلى تسليمات للعملاء.
سيكتسب سيناريو 300 دولار دعمًا إذا بقيت الإتاوات قرب مستوى 66.6 مليون دولار أو تجاوزته وتخطت إيرادات المنتجات 130.5 مليون دولار. وسيساعد هامش الربح الإجمالي القريب من مستوى الربع الثالث واستمرار توليد النقد التشغيلي في تمويل التوسع دون التفريط في جودة الأرباح.
السيناريو الأساسي: الشحنات الثابتة تُبقي VICR بين 180 و220 دولارًا
قد يُبقي استمرار نمو المنتجات أرباح Vicor في مسار تقدمي حتى لو تذبذبت الإتاوات بين الأرباع. بلغت إيرادات منتجات الربع الثالث 130.5 مليون دولار، في حين يوفر الحجم المتراكم البالغ 406 مليون دولار أوامر في انتظار التسليم. يفترض السيناريو الأساسي أن الشحنات تعوض دخل الترخيص غير المنتظم، محققةً تقدمًا معتدلًا مع إبقاء تكلفة توسع المصانع وتوقيته دون حسم.
يلائم نطاق 180 إلى 220 دولارًا الطلب المستمر على المنتجات وهامش الربح الإجمالي فوق مستوى الربع الثاني البالغ 58%، والاستعداد التدريجي للمصانع. وسيدعم تحويل الأوامر بشكل أقوى الحد الأعلى من النطاق، في حين قد يمتص انخفاض دخل الإتاوات ما يكفي من التقدم لتقييد الصعود.
سيناريو الهبوط: انخفاض الإتاوات وتصاعد التكاليف يدفعان VICR نحو 140 دولار
سيكشف تراجع دخل الترخيص عن تعرض Vicor الكامل لتكاليف التشغيل والتصنيع المتصاعدة. أمدت الإتاوات بـ 66.6 مليون دولار من إيرادات الربع الثالث، بينما ارتفعت مصاريف التشغيل إلى 62.5 مليون دولار. وإذا تباطأ ترخيص العملاء أو تأخرت تسليمات الوحدات، فقد تفقد Vicor تلك الوسادة الربحية ذات الهامش المرتفع قبل أن تُسهم طاقة الإنتاج الجديدة بإيرادات إضافية ذات معنى.
سيصبح سيناريو 140 دولار أكثر احتمالًا إذا تراجعت الإتاوات وتحرك هامش الربح الإجمالي عائدًا نحو مستوى الربع الثاني البالغ 58%. وعندئذ ستحتاج تسليمات المنتجات إلى إسهام أكبر لمجرد استقرار أرباح التشغيل، مما يترك دعمًا أقل لتوسع التقييم.
توقعات سعر سهم VICR لعام 2026 من قِبَل محللي وول ستريت
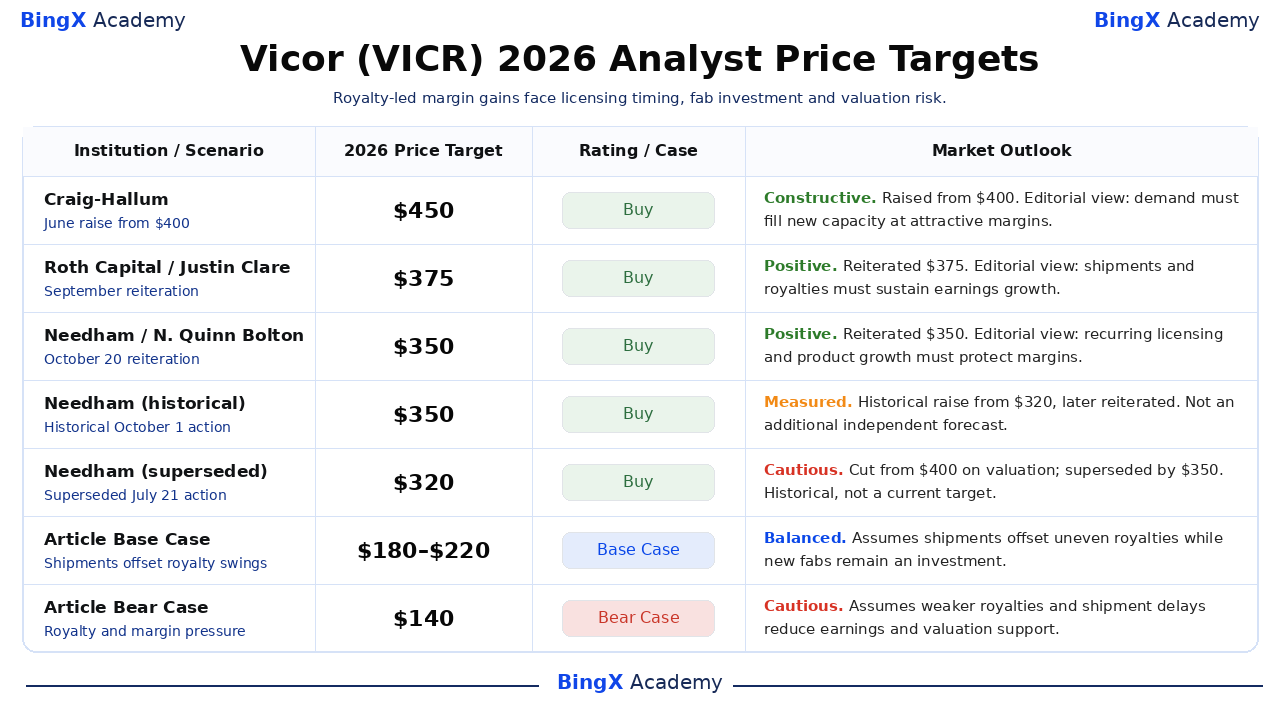
تشير هذه الأهداف المسماة إلى VICR المدرجة في ناسداك وتغطي عمومًا نحو 12 شهرًا، تمتد إلى ما بعد ديسمبر 2026. تمثل خمسة إجراءات مؤرخة ثلاث مؤسسات؛ إدخالان قديمان من Needham تاريخيان، بما في ذلك هدف 320 دولارًا الذي تم تجاوزه. النطاق المؤسسي الحالي هو 350 إلى 450 دولارًا؛ المبررات تفسيرات تحريرية، وتُظهر الصفوف الأخيرة سيناريوهات نهاية العام المنفصلة.
|
المؤسسة / السيناريو |
الهدف السعري لعام 2026 |
التصنيف / الحالة |
التوقعات السوقية |
|
Craig-Hallum |
450 دولار |
شراء |
بنَّاء. 2026-06-22: رُفع من 400 دولار؛ وأُبقي على توصية الشراء. التفسير التحريري: يجب أن يملأ الطلب الطاقة التصنيعية المخططة بهوامش جذابة. |
|
Roth Capital |
375 دولار |
شراء |
إيجابي. 2026-09-22: أُعيد التأكيد على 375 دولارًا وتوصية الشراء. التفسير التحريري: تحتاج شحنات المنتجات وإتاوات براءات الاختراع إلى إبقاء توسع الأرباح مستدامًا. |
|
Needham |
350 دولار |
شراء |
إيجابي. 2026-10-20: أُعيد التأكيد على 350 دولارًا وتوصية الشراء. التفسير التحريري: تحتاج مكاسب هامش الربع الثالث إلى ترخيص متكرر ونمو مستمر في المنتجات للاستمرار. |
|
Needham (تاريخي) |
350 دولار |
شراء |
متحفظ. 2026-10-01: رفع تاريخي من 320 دولارًا؛ أُعيد التأكيد لاحقًا في 2026-10-20. إجراء سابق مرتبط بالتوجيهات، وليس توقعًا مستقلًا إضافيًا؛ دفعت الإتاوات الأعلى مراجعة التقديرات. |
|
Needham (متجاوَز) |
320 دولار |
شراء |
حذر. 2026-07-21: خفض تاريخي من 400 دولار؛ تم تجاوزه بهدف 350 دولار في 2026-10-01. تخفيض تاريخي مرتبط بالتقييم؛ تم استبداله لاحقًا بـ 350 دولار وليس هدفًا حاليًا. |
|
السيناريو الأساسي للمقال |
180–220 دولار |
السيناريو الأساسي |
متوازن. يفترض أن شحنات المنتجات تعوض تذبذب الإتاوات بينما تبقى المصانع الإضافية استثمارًا حتى ديسمبر 2026. |
|
سيناريو الهبوط للمقال |
140 دولار |
سيناريو الهبوط |
حذر. يفترض أن انخفاض الإتاوات وتأخر الشحنات وتصاعد التكاليف تُقلِّص الأرباح ودعم التقييم. |
كيفية شراء أسهم Vicor (VICR) على BingX
اشترِ أسهم Vicor واحتفظ بها عبر تداول الأسهم على BingX باستخدام USDT أو USDC، وفقًا لشروط الإدراج وأهلية الحساب. توفر Vicor تعرضًا لوحدات تحويل الطاقة وترخيص أجهزة الذكاء الاصطناعي والتصنيع المتقدم. يستطيع المستخدمون المؤهلون تحديد حجم حيازاتهم وفقًا لأهدافهم الاستثمارية دون استخدام الرافعة المالية أو دفع رسوم تمويل دائمة.
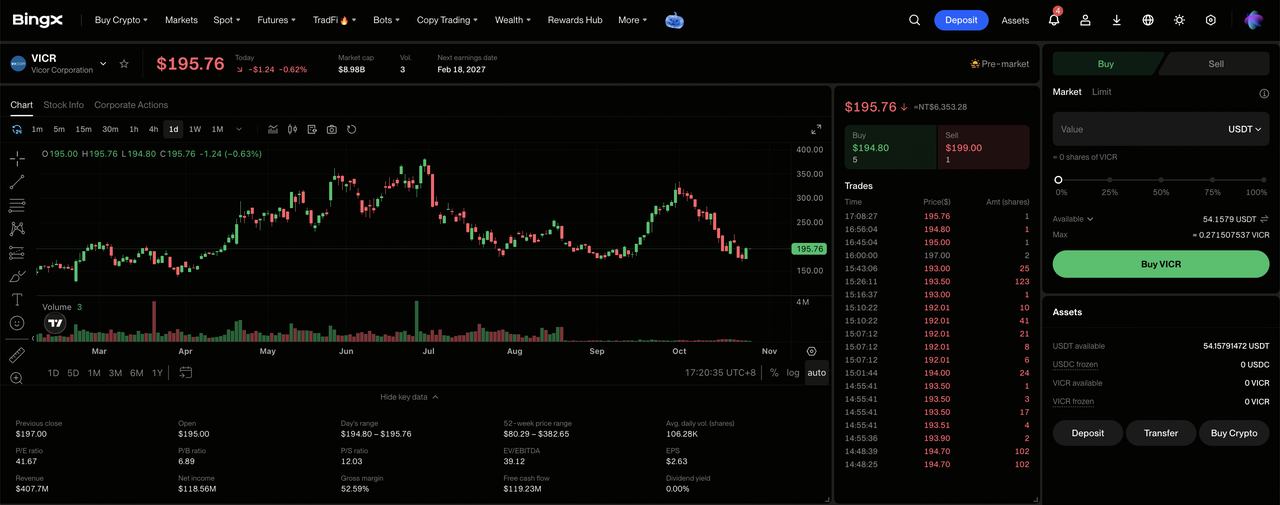
الخطوة 1: الوصول إلى تداول الأسهم على BingX. سجِّل حسابًا أو سجِّل الدخول إلى BingX، وأكمِل التحقق من الهوية المطلوب، وانتقل إلى "TradFi > الأسهم". اقبل إفصاح مخاطر تداول الأسهم إذا كانت هذه أول مرة تصل فيها إلى المنتج.
الخطوة 2: تجهيز USDT أو USDC. تأكد من أن حساب السبوت لديك يحتوي على أموال كافية للشراء. انقل USDT أو USDC من حساب الصندوق أو حساب الثروة إذا لزم الأمر. راجع الحد الأدنى لمبلغ الأمر وأهلية الكسور للسهم المختار قبل اختيار حجم الاستثمار.
الخطوة 3: اختيار Vicor (VICR). افتح سوق الأسهم، وابحث عن Vicor (VICR)، وتأكد من توفر السهم في حسابك. راجع هوية الشركة وسعر السهم الحالي وجلسة التداول وأنواع الأوامر المتاحة.
الخطوة 4: شراء أسهم Vicor. اختر "شراء"، وأدخل مبلغ الاستثمار المسموح به أو كمية الأسهم، واختر أمر السوق أو الحد المدعوم. تستخدم أوامر السوق الأسعار المتاحة خلال الجلسات المدعومة، في حين تتطلب أوامر الحد السعر المحدد أو أفضل منه مع سيولة كافية للتنفيذ.
الخطوة 5: مراجعة حيازاتك وإدارتها. افتح "الأسهم > المراكز" لمتابعة أسهم VICR والربح أو الخسارة غير المحققة. استخدم جميع الأوامر لمراجعة المعاملات أو بيع الأسهم عند الحاجة. يؤثر تسوية T+1 عمومًا على موعد توفر عائدات البيع للسحب، لا على موعد إمكانية بيع الأسهم المشتراة.
أبرز 5 مخاطر يجب على مستثمري Vicor مراقبتها في 2026
تدعم تقنية الطاقة المحمية ببراءات الاختراع لدى Vicor وخططها التصنيعية المتوسعة واحتياطياتها النقدية الوافرة توقعات نموها. غير أن توقيت الإتاوات ومصاريف التشغيل وتحويل الطلبات المتراكمة واستخدام المصانع قد تضغط على الربحية وعوائد المساهمين.
- قد يضغط ضعف نشاط الترخيص على الإيرادات: بلغت إتاوات الربع الثالث 66.6 مليون دولار، مدعومةً بترخيص براءات الاختراع لتقنية تحويل الطاقة. قد يؤدي انخفاض أحجام الأنظمة المرخصة أو تأخر الاتفاقيات إلى تقليص أرباح التشغيل وإضعاف ربحية مزيج الإيرادات.
- قد تُقيِّد التكاليف القانونية المتصاعدة الهوامش: ارتفعت مصاريف تشغيل الربع الثالث إلى 62.5 مليون دولار، بما فيها أتعاب إنفاذ الملكية الفكرية. قد تُضعف التكاليف القانونية والهندسية الأعلى الربحيةَ إذا نمت شحنات المنتجات ودخل الإتاوات بوتيرة أبطأ.
- قد تُقيِّد تأخيرات الشحن نمو الإيرادات: بلغت الطلبات المتراكمة في 2026-09-30 نحو 406 مليون دولار، لكن الأوامر لا تزال تتطلب التسليم وقبول العملاء. قد تُقلِّص التأخيرات في التصنيع أو جداول العملاء مستوى رؤية الإيرادات المستقبلية.
- قد يُضعف توسع المصانع عوائد المساهمين: وسَّعت Vicor بصمتها التصنيعية المخططة من خلال مواقع إضافية لـ ChiP Fab-2 وFab-3. قد تُقيِّد تأخيرات البناء أو انخفاض الاستخدام توليد النقد وتُقلِّص العوائد على الطاقة الجديدة.
- قد يضغط ضعف الربحية على التقييم: بلغ هامش الربح الإجمالي لـ Vicor في الربع الثالث 68.3%، مدعومًا بمساهمة إتاوات أكبر. قد يؤدي تباطؤ الترخيص أو ضعف الطلب على الوحدات أو ارتفاع تكاليف الإنتاج إلى تراجع الأرباح وتراجع أسعار الأسهم.
خلاصة القول: هل يجب عليك الاستثمار في Vicor في 2026؟
يُظهر 72.1 مليون دولار من دخل التشغيل الربع سنوي و69.7 مليون دولار من التدفق النقدي التشغيلي كيف يمكن لنمو الإتاوات أن يُحسِّن اقتصاديات الأعمال. توفر شحنات المنتجات وترخيص براءات الاختراع دعمًا للأرباح، في حين تخلق مصانع ChiP الإضافية فرصًا لتوسيع إيرادات التصنيع. سيعتمد استمرار هذا التقدم على دخل الترخيص المتكرر وتحويل الطلبات المتراكمة إلى تسليمات مربحة مع الاستعداد لطاقة إنتاجية جديدة.
يفترض سيناريو الصعود إلى 300 دولار إتاوات متكررة وشحنات وحدات أعلى وهوامش ربح إجمالية مستدامة. يعكس السيناريو الأساسي بين 180 و220 دولارًا تسليمات ثابتة، في حين يأخذ سيناريو الهبوط إلى 140 دولارًا في الاعتبار ضعف الترخيص وضغوط التكاليف. مع إغلاق VICR عند 194.77 دولارًا في 2026-10-26، ينبغي على المستثمرين مراقبة ما إذا كانت الأرباح المدفوعة بالإتاوات ستتحول إلى توليد نقد مستدام طوال فترة توسع التصنيع.
تذكير بالمخاطر: لا تُلغي تقنية الطاقة المحمية ببراءات الاختراع لدى Vicor مخاطر الاستثمار. قد يؤدي ضعف دخل الإتاوات أو تأخر الشحنات أو المصانع غير المستغلة إلى تراجع الأرباح وعوائد المساهمين. ينبغي على المستثمرين تقييم التقييم وتحويل النقد وقدرتهم على تحمل المخاطر قبل شراء أسهم VICR.
قراءات ذات صلة
- أفضل أسهم طاقة الذكاء الاصطناعي للشراء في 2026: الطاقة النووية والغاز وخلايا الوقود وبناء طاقة الذكاء الاصطناعي
- أفضل أسهم مراكز بيانات الذكاء الاصطناعي للشراء في 2026: الحوسبة السحابية والخوادم والبنية التحتية لحوسبة الذكاء الاصطناعي
- أفضل أسهم خوادم الذكاء الاصطناعي للشراء في 2026: الأنظمة على مستوى الرف وخوادم GPU والبنية التحتية لخوادم الذكاء الاصطناعي
- أفضل أسهم أشباه الموصلات للذكاء الاصطناعي للشراء في 2026: دليل شامل لرقائق الذكاء الاصطناعي وسلسلة التوريد
- أفضل 10 أسهم بنية تحتية للذكاء الاصطناعي للشراء في 2026: رواد تصنيع وتصميم الرقائق
