تقوم شركة تايوان لتصنيع أشباه الموصلات (TSMC) بتصنيع الرقائق المصممة من قِبل عملائها عبر قطاعات الهواتف الذكية، الحوسبة بالذكاء الاصطناعي و الشبكات. تُعدّ العُقد المتقدمة والتغليف المتطور محوريَّين لنموها، فيما تُوسّع مصانع التصنيع في الخارج طاقتها الإنتاجية. تحدّد عوائد العمليات الجديدة، ومعدلات استخدام العملاء، وتكاليف التوسع الخارجي ما إذا كانت طلبات الذكاء الاصطناعي المتزايدة تُدرّ ما يكفي لتبرير برنامج رأسمالي ضخم من الناحية التاريخية.
أظهر الربع الأخير توسّعًا في إنتاج العقدة بحجم نانومترين، فيما استوعبت الهوامش تكاليف الإطلاق. إيرادات TSMC بالدولار الأمريكي للربع الثالث بلغت 46.72 مليار دولار، بزيادة 41.2% على أساس سنوي، وارتفعت حصة N2 إلى 8% من إيرادات الرقائق. بلغت الأرباح المخففة 4.60 دولار لكل إيصال إيداع أمريكي (ADR)، إلا أن هامش الربح الإجمالي انخفض من الربع الثاني إلى 66.4%. اختبار الربع الرابع هو ما إذا كانت الأحجام الأكبر تُعوّض تكاليف العقدة الجديدة ومصانع الخارج.
يتمحور توقع سهم TSM لعام 2026 الآن حول وجهتَي نظر متنافستَين:
- حالة الطلب على العقد المتقدمة: يمكن لمعجّلات الذكاء الاصطناعي وإنتاج العقدة بحجم نانومترين ودليل إيرادات أقوى للربع الرابع أن تحافظ على الأرباح المتميزة مع بدء تشغيل الطاقة الإنتاجية الجديدة.
- حالة كثافة رأس المال: يمكن للمصانع الخارجية وتكاليف إطلاق العقد وميزانية رأسمالية تتراوح بين 60 و64 مليار دولار أن تخفف العوائد إذا ضعف إنفاق العملاء أو معدلات الاستخدام.
يُفصّل هذا الدليل توقعات سهم TSM وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، مستندًا إلى نتائج الربع الثالث الصادرة في 2026-10-15، وعرض المستثمرين، ونص مكالمة الأرباح، وبيانات السوق حتى 2026-10-19، بالإضافة إلى كيفية شراء سهم TSM على BingX TradFi باستخدام USDT.
أهم 5 أشياء يجب على مستثمري TSMC معرفتها في أكتوبر 2026
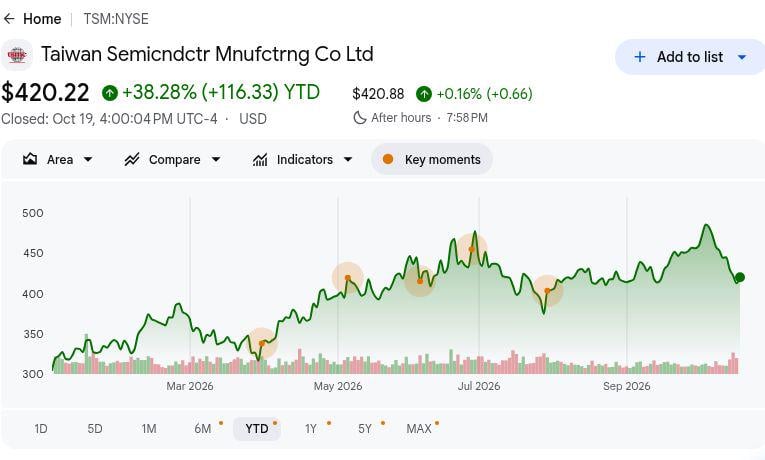
- أغلق سهم TSM عند 420.22 دولارًا، بارتفاع 38.28% منذ بداية العام. حقق إيصال الإيداع الأمريكي في بورصة نيويورك بتاريخ 2026-10-19 مكسبًا قدره 7.61 دولار خلال اليوم، ويقع دون هدف باركليز البالغ 670 دولارًا بعد الربع الثالث. يعكس هذا المكسب منذ بداية العام التفاؤل بشأن الذكاء الاصطناعي، مما يجعل تحقيق الأرباح والهوامش أكثر أهمية من مقارنة أهداف المحللين.
- إيرادات الربع الثالث بالدولار الأمريكي البالغة 46.72 مليار دولار تجاوزت إرشادات الشركة. تجاوزت النتيجة السقف البالغ 45.8 مليار دولار بمقدار 0.92 مليار دولار، ونمت بنسبة 41.2% على أساس سنوي بالدولار. يؤكد هذا الحجم الطلب القوي على العقد المتقدمة، وإن كان النمو البالغ 50.9% المُعلَن بالعملة المحلية مختلفًا بسبب تغيرات أسعار الصرف. هذا التمييز مهم عند نمذجة إيصال الإيداع الأمريكي.
- ارتفعت حصة عقدة نانومترين إلى 8% من مبيعات الرقائق. كانت N2 تمثّل 3% من إيرادات الرقائق في الربع الثاني؛ وبلغت عقدة 7 نانومتر وما دونها معًا 79% في الربع الثالث. تدعم N2 التسعير المستقبلي، غير أن تكاليف الإطلاق ساعدت في خفض هامش الربح الإجمالي بمقدار 1.3 نقطة إلى 66.4%.
- يصل توجيه إيرادات الربع الرابع إلى 54.3 مليار دولار عند الحد الأعلى. يشير النطاق من 52.3 إلى 54.3 مليار دولار إلى نمو تسلسلي بنحو 14% عند منتصف النطاق مقارنةً بالربع الثالث. توقّعت الإدارة أيضًا نمو إيرادات الدولار الأمريكي للعام الكامل بنحو 44%. يختبر هامش الربح الإجمالي الموجَّه بين 65% و67% اقتصاديات الإطلاق.
- ترفع الميزانية الرأسمالية البالغة بين 60 و64 مليار دولار معيار العائد. أكّدت الإدارة هذه الخطة لعام 2026 وتتوقع أن تتضاعف طاقة عائلة N2 الإنتاجية أكثر من مرة في عام 2027. من المتوقع أن تُخفّف المصانع الخارجية هامش الربح الإجمالي لعام 2026 بنحو نقطتين، مع توسّع نحو ثلاث إلى أربع نقاط في السنوات اللاحقة. يجب على الطلبات المستدامة أن تبرر هذا الحجم.
ما هي شركة تايوان لتصنيع أشباه الموصلات (TSM)؟
تُعدّ شركة تايوان لتصنيع أشباه الموصلات (TSMC) المصنّع الرائد في العالم لـ أشباه الموصلات، إذ تُصنّع رقائق متقدمة مصمّمة من قِبل شركات مثل Apple، NVIDIA، و AMD. تأسّست TSMC عام 1987، ورائدةٌ في نموذج المصنّع الخالص، مع تركيزها على إنتاج الرقائق بدلًا من تطوير تصاميم معالجات منافسة. تدعم تقنياتها التصنيعية وخدمات التغليف المتقدمة الهواتف الذكية ومعجّلات الذكاء الاصطناعي، الحوسبة عالية الأداء، والإلكترونيات السيارية، والأجهزة المتصلة. في عام 2025، صنّعت TSMC 12,682 منتجًا لـ 534 عميلًا باستخدام 305 تقنيات معالجة، مع نمو الإيرادات مدفوعًا بحجم الإنتاج والطلب على العقد المتقدمة وكفاءة التصنيع.
تعمل TSMC على توسيع طاقتها الإنتاجية للجيل التالي بعقدة 2 نانومتر (N2) في تايوان، مع توقع أن تتضاعف طاقة عائلة N2 السنوية أكثر من مرة في عام 2027. تتحضّر عملية A14 للإنتاج التجريبي في عام 2027 والإنتاج الضخم في عام 2028، فيما يستهدف مصنع أريزونا الثاني بدء الإنتاج في الربع الثالث من عام 2027. تؤدي تقنية التغليف المتقدمة CoWoS من الشركة دورًا محوريًا في ربط معالجات الذكاء الاصطناعي بـ الذاكرة عالية النطاق الترددي (HBM). تعزّز هذه الاستثمارات مكانة TSMC عبر سلسلة توريد أجهزة الذكاء الاصطناعي، مع ارتباط النمو المستقبلي بطلب العملاء وعوائد الإنتاج والتوسع في الطاقة في الوقت المناسب. يوضح دليل سلسلة توريد تصنيع أشباه الموصلات دورها في إنتاج الرقائق المتقدمة.
نظرة عامة على نتائج TSMC (TSM) للربع الثالث من 2026: الطلب القوي على الذكاء الاصطناعي يدفع الإيرادات فوق التوقعات ويرفع التوجيهات
أعلنت TSMC عن إيرادات الربع الثالث من 2026 بقيمة 46.72 مليار دولار، بزيادة 41.2% على أساس سنوي و0.92 مليار دولار فوق السقف التوجيهي. بلغت ربحية السهم المخففة 4.60 دولار لكل إيصال إيداع أمريكي، متجاوزةً توقعات الإجماع البالغة 4.46 دولار، فيما ساهمت تقنيات العقد المتقدمة بنسبة 79% من إيرادات الرقائق، وبلغت حصة 2 نانومتر (N2) 8%. ظل هامش الربح الإجمالي قويًا عند 66.4%، وإن ثقّلت تكاليف إطلاق N2 والتصنيع الخارجي على الربحية. يشير توجيه إيرادات الربع الرابع من 52.3 إلى 54.3 مليار دولار إلى استمرار النمو، مع كون كفاءة التصنيع محورية للحفاظ على الهوامش.
|
المقياس المالي |
التوجيه / الإجماع |
المُعلَن / الفعلي |
المفاجأة |
|
إيرادات الربع الثالث بالدولار الأمريكي |
توجيه 44.6 مليار–45.8 مليار |
46.72 مليار دولار |
تجاوز التوقعات. 0.92 مليار دولار فوق السقف التوجيهي؛ بزيادة 41.2% على أساس سنوي. |
|
ربحية السهم المخففة للربع الثالث / إيصال الإيداع الأمريكي |
4.46 دولار إجماع FactSet |
4.60 دولار |
تجاوز التوقعات. 0.14 دولار فوق الإجماع. |
|
مزيج العقد المتقدمة في الربع الثالث |
77% في الربع الثاني |
79% من إيرادات الرقائق |
توسّع. ارتفع بنقطتين مئويتين بشكل تسلسلي. |
|
مزيج رقائق N2 في الربع الثالث |
3% في الربع الثاني |
8% من إيرادات الرقائق |
توسّع. ارتفع بخمس نقاط مئوية بشكل تسلسلي. |
|
هامش الربح الإجمالي في الربع الثالث |
توجيه 65%–67% |
66.40% |
ضمن النطاق. انخفض 1.3 نقطة عن الربع الثاني. |
|
هامش التشغيل في الربع الثالث |
توجيه 56%–58% |
58.70% |
أعلى من التوجيه. 0.7 نقطة فوق السقف التوجيهي. |
|
توقعات إيرادات الربع الرابع بالدولار الأمريكي |
46.72 مليار دولار فعلي للربع الثالث |
52.3 مليار–54.3 مليار |
أعلى. منتصف النطاق يشير إلى نمو تسلسلي بنسبة 14.1%. |
- إيرادات الدولار الأمريكي البالغة 46.72 مليار دولار تجاوزت التوجيه بمقدار 0.92 مليار دولار. يُظهر النمو بنسبة 41.2% عن العام السابق و16.2% عن الربع الثاني أن الطلب تسارع عبر قواعد التقارير. حملت الطلبات القوية على العقد المتقدمة الشحنات إلى ما يتجاوز الخطة. يجب على الطاقة الجديدة تحويل هذا الحجم إلى عوائد.
- أرباح إيصال الإيداع الأمريكي البالغة 4.60 دولار تجاوزت التقدير المتتبَّع بمقدار 0.14 دولار. كان تقدير FactSet الذي استشهدت به Investor's Business Daily يبلغ 4.46 دولار، في حين أفادت TSMC بنمو أرباح بنسبة 68.7% على أساس سنوي بعملة التقارير. يدعم ذلك الرافعة التشغيلية، وإن كانت تكاليف إطلاق N2 قد تغيّر ذلك.
- ارتفعت N2 من 3% إلى 8% من إيرادات الرقائق. أضافت N3 نسبة 33% وN5 نسبة 28% أخرى، لتبلغ عقدة 7 نانومتر وما دونها 79% من مبيعات رقائق الربع الثالث. يُظهر الارتفاع الخُماسي في مزيج N2 إنتاجًا حقيقيًا؛ وتظل العوائد والتسعير اختبارات للهامش.
- انخفض هامش الربح الإجمالي بمقدار 1.3 نقطة إلى 66.4%. ظل ضمن نطاق التوجيه للربع الثالث من 65% إلى 67%، في حين تجاوز هامش التشغيل البالغ 58.7% سقف التوجيه البالغ 58%. يفسّر تخفيف إطلاق N2 التباين في الهامش؛ إذ يجب على الحجم الأكبر امتصاص هذه التكاليف.
- يتمحور توجيه الربع الرابع حول 53.3 مليار دولار من الإيرادات. يشير هذا المنتصف إلى نمو تسلسلي بنحو 14.1%، في حين يظل هامش الربح الإجمالي الموجَّه بين 65% و67% ومن المتوقع أن يرتفع إيراد الدولار الأمريكي للعام الكامل بنحو 44%. يجعل خفض نقطتين تقريبًا من التخفيف الخارجي عوائد التوسع الاختبار الأساسي.
توقعات استثمار TSMC (TSM) لعام 2026: سيناريو صعودي بـ600 دولار مقابل سيناريو هبوطي بـ350 دولار
يعتمد توقع TSMC لعام 2026 على ما إذا كان الطلب القوي على رقائق الذكاء الاصطناعي واعتماد عقدة 2 نانومتر (N2) المتنامي قادرَين على الحفاظ على نمو الإيرادات وهوامش الربح المرتفعة. يشير توجيه الربع الرابع إلى زيادة مبيعات أخرى كبيرة، فيما تجعل ميزانية النفقات الرأسمالية من 60 إلى 64 مليار دولار كفاءة التصنيع ومعدلات استخدام الطاقة وتكاليف التوسع الخارجي محورية للعوائد المستقبلية.
السيناريو الصعودي: الطلب القوي على N2 يدفع TSM نحو 600 دولار
يفترض السيناريو الصعودي أن إيرادات الربع الرابع تقترب من السقف التوجيهي البالغ 54.3 مليار دولار أو تتجاوزه، مع قيادة معجّلات الذكاء الاصطناعي ورقائق الشبكات والهواتف الذكية الراقية للطلب على العقد المتقدمة. تتوسع N2 إلى ما يتجاوز مساهمتها في الربع الثالث البالغة 8% من إيرادات الرقائق، في حين تُعوّض تحسينات عوائد الإنتاج تكاليف الإطلاق. سيعزز هامش الربح الإجمالي القريب من 67% الأرباح رغم الاستثمار الضخم في المصانع الجديدة.
يستلزم التحرك نحو 600 دولار لكل إيصال إيداع أمريكي مبيعات أقوى في الربع الرابع وهوامش مستدامة والتزامات عملاء N2 راسخة لعام 2027 تدعم التوسع المخطط في الطاقة الإنتاجية. ستعزز كفاءة الإنتاج المرتفعة والطلب المستمر على الذكاء الاصطناعي الجانب الصعودي، في حين قد تحدّ الهوامش الأضعف من مكاسب التقييم.
السيناريو الأساسي: الطلب الثابت على الرقائق يُبقي TSM بين 430 و500 دولار
يفترض السيناريو الأساسي أن إيرادات الربع الرابع تبقى ضمن نطاق توجيه الإدارة من 52.3 إلى 54.3 مليار دولار مع استمرار نمو الطلب على الذكاء الاصطناعي والعقد المتقدمة. يتوسع اعتماد N2، غير أن نفقات الإطلاق وتكاليف التصنيع الخارجي تُبقي هامش الربح الإجمالي ضمن النطاق الموجَّه من 65% إلى 67%. كما يعتدل الإنفاق الرأسمالي الضخم توليد النقد على المدى القريب.
قد يتداول TSM بين 430 و500 دولار لكل إيصال إيداع أمريكي إذا استوفت مبيعات الربع الرابع التوجيه وظل هامش الربح الإجمالي أعلى من 65% وبقيت الربحية التشغيلية قوية. ستدعم تحسّن عوائد N2 الطرف الأعلى، في حين قد يضغط تراجع الطلبات أو ارتفاع التكاليف الخارجية على النطاق.
السيناريو الهبوطي: ارتفاع تكاليف التصنيع يسحب TSM نحو 350 دولار
يفترض السيناريو الهبوطي أن يُبطئ عملاء الذكاء الاصطناعي التزامات الطاقة الإنتاجية في حين يضعف الطلب على الإلكترونيات الاستهلاكية. يمكن أن ترتفع نفقات إطلاق N2 وتكاليف المصانع الخارجية بوتيرة أسرع من معدلات الاستخدام، مما يدفع هامش الربح الإجمالي دون أرضية توجيه الربع الرابع البالغة 65%. سيضع برنامج النفقات الرأسمالية من 60 إلى 64 مليار دولار حينئذٍ ضغطًا أكبر على التدفق النقدي وعوائد الاستثمار.
سيصبح التحرك نحو 350 دولار لكل إيصال إيداع أمريكي أكثر احتمالًا إذا انخفضت إيرادات الربع الرابع دون 52.3 مليار دولار، أو خفّضت الإدارة توقعات الطلب لعام 2027، أو ارتفعت تكاليف التصنيع الخارجي بوتيرة أسرع من المتوقع. يمكن لتراجع الهوامش وبطء استخدام الطاقة الإنتاجية أن يزيد الضغط على التقييم.
توقعات سعر سهم TSM لعام 2026 من محللي وول ستريت
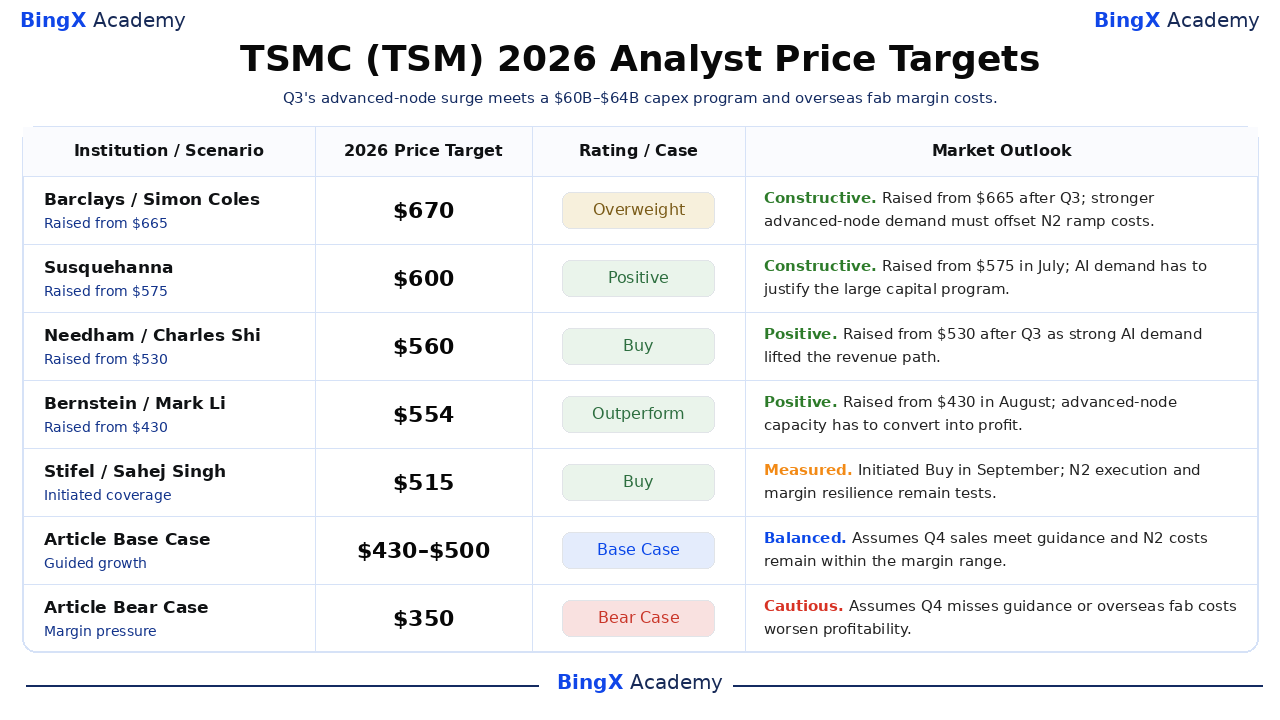
تشير هذه الأهداف المُسمَّاة والمؤرَّخة من أطراف ثالثة إلى إيصال الإيداع الأمريكي TSM وعادةً ما تمتد على أفق تحليلي يقارب 12 شهرًا، لذا لا ينبغي الخلط بينها وبين أسعار ديسمبر 2026 المضمونة. يعكس التفاوت من 515 إلى 670 دولارًا افتراضات مختلفة حول الطلب على الذكاء الاصطناعي وتسعير الرقائق وتكاليف الطاقة الإنتاجية. الصفان الأخيران هما سيناريوهات تحريرية لعام 2026.
|
المؤسسة / السيناريو |
الهدف السعري لعام 2026 |
التصنيف / الحالة |
التوقع السوقي |
|
Barclays |
670 دولارًا |
Overweight (أعلى من الوزن) |
بنّاء. 2026-10-16: رُفع من 665 إلى 670 دولارًا بعد الربع الثالث؛ الرأي التحريري: يدعم الطلب الأقوى على العقد المتقدمة الأرباح، مع مراعاة تكاليف هامش N2. |
|
Susquehanna |
600 دولارًا |
Positive (إيجابي) |
بنّاء. 2026-07-16: رُفع من 575 إلى 600 دولار في يوليو؛ الرأي التحريري: تهم الطلبات الدائمة على الذكاء الاصطناعي مع بقاء النفقات الرأسمالية بين 60 و64 مليار دولار. |
|
Needham |
560 دولارًا |
Buy (شراء) |
إيجابي. 2026-10-15: رُفع من 530 إلى 560 دولار بناءً على نتائج الربع الثالث؛ استُشهد بالنمو القوي للذكاء الاصطناعي في التغطية ما بعد الأرباح. |
|
Bernstein |
554 دولارًا |
Outperform (أداء متفوق) |
إيجابي. 2026-08-11: رُفع من 430 إلى 554 دولار في أغسطس؛ الرأي التحريري: يحتاج الهدف إلى إنتاج العقد المتقدمة وتسعيرها للتحوّل إلى ربح. |
|
Stifel |
515 دولارًا |
Buy (شراء) |
متوازن. 2026-09-02: بدأ بتصنيف شراء بهدف 515 دولار؛ الرأي التحريري: يجب أن يدعم تنفيذ N2 ومرونة الهامش العلاوة. |
|
السيناريو الأساسي للمقالة |
430–500 |
السيناريو الأساسي |
متوازن. يفترض أن مبيعات الربع الرابع تستوفي التوجيه وأن تكاليف N2 تبقى ضمن نطاق الهامش. |
|
السيناريو الهبوطي للمقالة |
350 دولارًا |
السيناريو الهبوطي |
حذر. يفترض أن الربع الرابع يُخفق في التوجيه أو أن تكاليف المصانع الخارجية تُضعف الربحية. |
كيفية شراء سهم TSMC (TSM) على BingX
اشترِ أسهم TSMC واحتفظ بها من خلال منصة BingX لتداول الأسهم باستخدام USDT أو USDC. توفّر TSMC تعرّضًا للطلب على رقائق الذكاء الاصطناعي وتصنيع أشباه الموصلات المتقدمة وطاقتها الإنتاجية المتوسّعة لعقدة 2 نانومتر (N2). مع الاستثمار الكسري وعدم وجود رسوم رفع مالي أو تمويل، يمكن للمستخدمين المؤهَّلين بناء مراكزهم بناءً على أهدافهم الاستثمارية وتوقعاتهم للنمو طويل الأمد لـ TSMC.
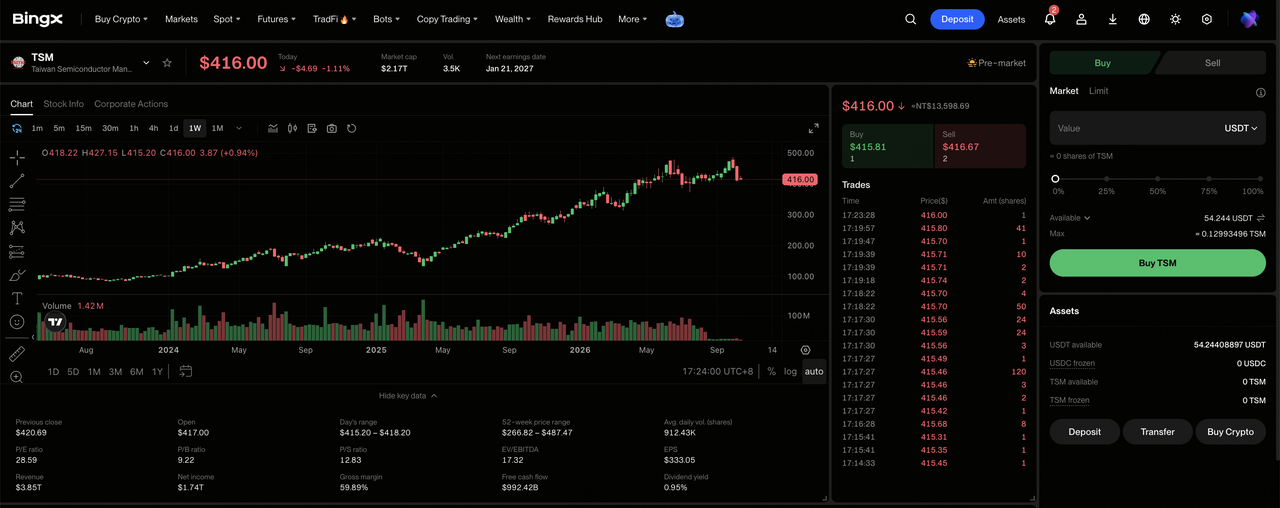
الخطوة 1: الوصول إلى منصة BingX لتداول الأسهم. سجّل أو سجّل الدخول إلى BingX، وأكمل التحقق من الهوية المطلوب، وانتقل إلى "TradFi > الأسهم". اقبل إفصاح مخاطر تداول الأسهم إذا كنت تصل إلى المنتج لأول مرة.
الخطوة 2: تحضير USDT أو USDC. تأكد من أن حساب Spot الخاص بك يمتلك أموالًا كافية للشراء. انقل USDT أو USDC من حساب الصندوق أو الثروة إذا لزم الأمر. تبدأ عمليات الشراء الكسري من 5 USDC أو 0.0001 سهم.
الخطوة 3: اختر TSMC (TSM). افتح سوق الأسهم، وابحث عن TSM، وحدد شركة تايوان لتصنيع أشباه الموصلات (TSM). راجع سعر السهم الحالي وجلسة التداول وأنواع الأوامر المتاحة.
الخطوة 4: اشترِ أسهم TSMC. اختر "شراء"، وأدخل مبلغ الاستثمار أو كمية الأسهم، واختر أمر السوق أو أمر الحد. تُنفَّذ أوامر السوق بالأسعار المتاحة خلال ساعات التداول المدعومة، بينما تُنفَّذ أوامر الحد بالسعر المحدد أو أفضل منه عند توافر سيولة كافية.
الخطوة 5: راجع وأدِر حيازاتك. افتح "الأسهم > المراكز" لمراقبة أسهم TSM الخاصة بك والأرباح أو الخسائر غير المحققة. استخدم جميع الأوامر لمراجعة المعاملات أو بيع الأسهم عند الحاجة. يؤثر التسوية T+1 عمومًا على موعد توفّر عائدات البيع للسحب، وليس على موعد إمكانية بيع الأسهم.
أهم 5 مخاطر يجب على مستثمري TSMC مراقبتها في عام 2026
لا تزيل مكانة TSMC الرائدة في العمليات المخاطر المالية والتشغيلية المترتبة على توسيع العقد والمصانع الجديدة. يمكن لكل منها أن يغيّر العوائد النقدية المتوقعة أو التقييم المخصص لإيصال الإيداع الأمريكي.
- يمكن أن يسبق الإنفاق الرأسمالي الطلبَ من العملاء. تُلتزم ميزانية 2026 من 60 إلى 64 مليار دولار بنقد مسبق قبل مبيعات الرقائق المستقبلية. إذا خذل الطلب على الذكاء الاصطناعي أو معدلات استخدام المصنع، فيمكن للاستهلاك وانخفاض التدفق النقدي الحر أن يقللا ربحية السهم لكل إيصال إيداع أمريكي والسعر الذي سيدفعه المستثمرون مقابل النمو المتوقع.
- يمكن للمصانع الخارجية أن تخفف هامش الربح الإجمالي. تتوقع الإدارة نحو نقطتين من التخفيف في عام 2026 وثلاث إلى أربع نقاط في السنوات اللاحقة. إذا وصلت هذه التكاليف قبل التسعير المتميز والحجم، فستتحوّل الإيرادات التدريجية إلى ربح أقل، مما يخفض العائد على رأس المال المستثمر.
- يمكن لتغيرات عوائد N2 والمزيج أن تضغط على العوائد. ساهمت N2 بالفعل بنسبة 8% من مبيعات رقائق الربع الثالث مع انخفاض هامش الربح الإجمالي بمقدار 1.3 نقطة بشكل تسلسلي. قد يحول بطء تحسّن العوائد أو تكاليف الإطلاق الأكبر دون تحقيق مبيعات العقد المتقدمة الأعلى نموًا في الأرباح بنسب متناسبة.
- يمكن لضعف الاستهلاك أن يُضعف مزيج الذكاء الاصطناعي. أشارت الإدارة إلى الأسواق الحساسة للأسعار وارتفاع تكاليف المكوّنات في مكالمتها بأكتوبر. يمكن لتراجع الهواتف أو الحواسيب الشخصية أن يقلل استخدام المصنع خارج الذكاء الاصطناعي، تاركًا المصاريف التصنيعية الثابتة موزّعة على عدد أقل من الرقائق مما يضغط على الربح لكل سهم.
- يمكن للسياسات والتركّز الجغرافي أن يعطلا الإنتاج. لا يزال التصنيع المتقدم يعتمد اعتمادًا كبيرًا على تايوان، رغم التوسع في أريزونا واليابان. يمكن للتوترات عبر مضيق تايوان أو القيود التصديرية أو انقطاعات سلسلة التوريد أن تؤخر التسليمات وتستلزم تكرارًا مكلفًا وترفع الخصم الذي يطبّقه المستثمرون على التدفقات النقدية المستقبلية.
أفكار ختامية: هل يجب أن تستثمر في TSMC في عام 2026؟
دخلت TSMC الربع الأخير بمزيج نادر من نمو إيرادات الدولار بنسبة 41.2%، ومزيج رقائق عقد متقدمة بنسبة 79%، ونطاق إيرادات الربع الرابع يبدأ من 52.3 مليار دولار. انتقلت N2 من مرحلة التطوير إلى الإنتاج الفعلي، ويمنح الطلب على الذكاء الاصطناعي المصنّع خلفية طلب قوية بشكل غير معتاد. تستلزم ريادته إنفاقًا استثنائيًا.
يعتمد السيناريو الصعودي بـ600 دولار على وصول حجم N2 إلى الأرباح مع الحفاظ على هامش الربح الإجمالي للربع الرابع قرب 67%؛ ويفترض السيناريو الهبوطي بـ350 دولار أن الطلبات أو العوائد لا تستطيع تحمّل تكاليف الخارج والإطلاق. يفترض نطاق الأساس من 430 إلى 500 دولار المبيعات الموجَّهة وتكاليف الإطلاق. يمكن للمتداولين المحافظين انتظار أدلة على إيرادات الربع الرابع وهامش الربح الإجمالي وطاقة عام 2027.
تذكير بالمخاطر: ينطوي تداول الأسهم والاستثمار فيها مثل TSM على مخاطر عالية من خسارة رأس المال. يمكن لبناء المصانع وعوائد العمليات وتغيرات السياسات والتركّز في تايوان والتحولات في إنفاق الذكاء الاصطناعي أن تسبب تذبذبًا كبيرًا. أجرِ بحثًا مستقلًا قبل تخصيص رأس المال.
قراءات ذات صلة
- ما هي منصة BingX لتداول الأسهم؟ دليل المبتدئين لتداول الأسهم والصناديق الأمريكية المتداولة في البورصة بالعملات المشفرة
- أفضل أسهم تصنيع رقائق الذكاء الاصطناعي للشراء في 2026: TSMC وASML وتصنيع الرقائق المتقدمة
- أفضل أسهم أشباه الموصلات للذكاء الاصطناعي للشراء في 2026: الدليل الشامل لرقائق الذكاء الاصطناعي وسلسلة التوريد
- توقع سعر سهم NVIDIA (NVDA) لعام 2026: هل يمكن لنمو البنية التحتية للذكاء الاصطناعي أن يدفع NVDA نحو 420 دولار؟
- توقع سعر سهم ASML Holding (ASML) لعام 2026: هل يمكن للطلب على EUV أن يدفع ASML نحو 2,500 دولار؟
